
Аналітичний звіт|Детальний огляд проєкту Boundless (ZKC) та аналіз ринкової капіталізації
1. Опис проєкту
- Впровадження механізму "Proof of Verifiable Work" (Доказ перевірної роботи), який справедливо оцінює складність обчислень і стимулює постачальників потужностей;
- Підтримка мульти-ланцюгового розгортання, що дозволяє наслідувати безпекові властивості кожного ланцюга та забезпечує високу активність обігу обчислювальних ресурсів;
- Використання механізму зворотного голландського аукціону для визначення ціни, що гарантує користувачам отримання розподілених обчислювальних послуг за низькою вартістю та забезпечує децентралізацію ринку.
2. Основні переваги проєкту
- Піонер децентралізованого ZK-ринку обчислень
- Низький поріг входу та масштабованість
- Інновації в економічних стимулах і справедливих механізмах
- Крос-ланцюгова сумісність і потенціал інфраструктури
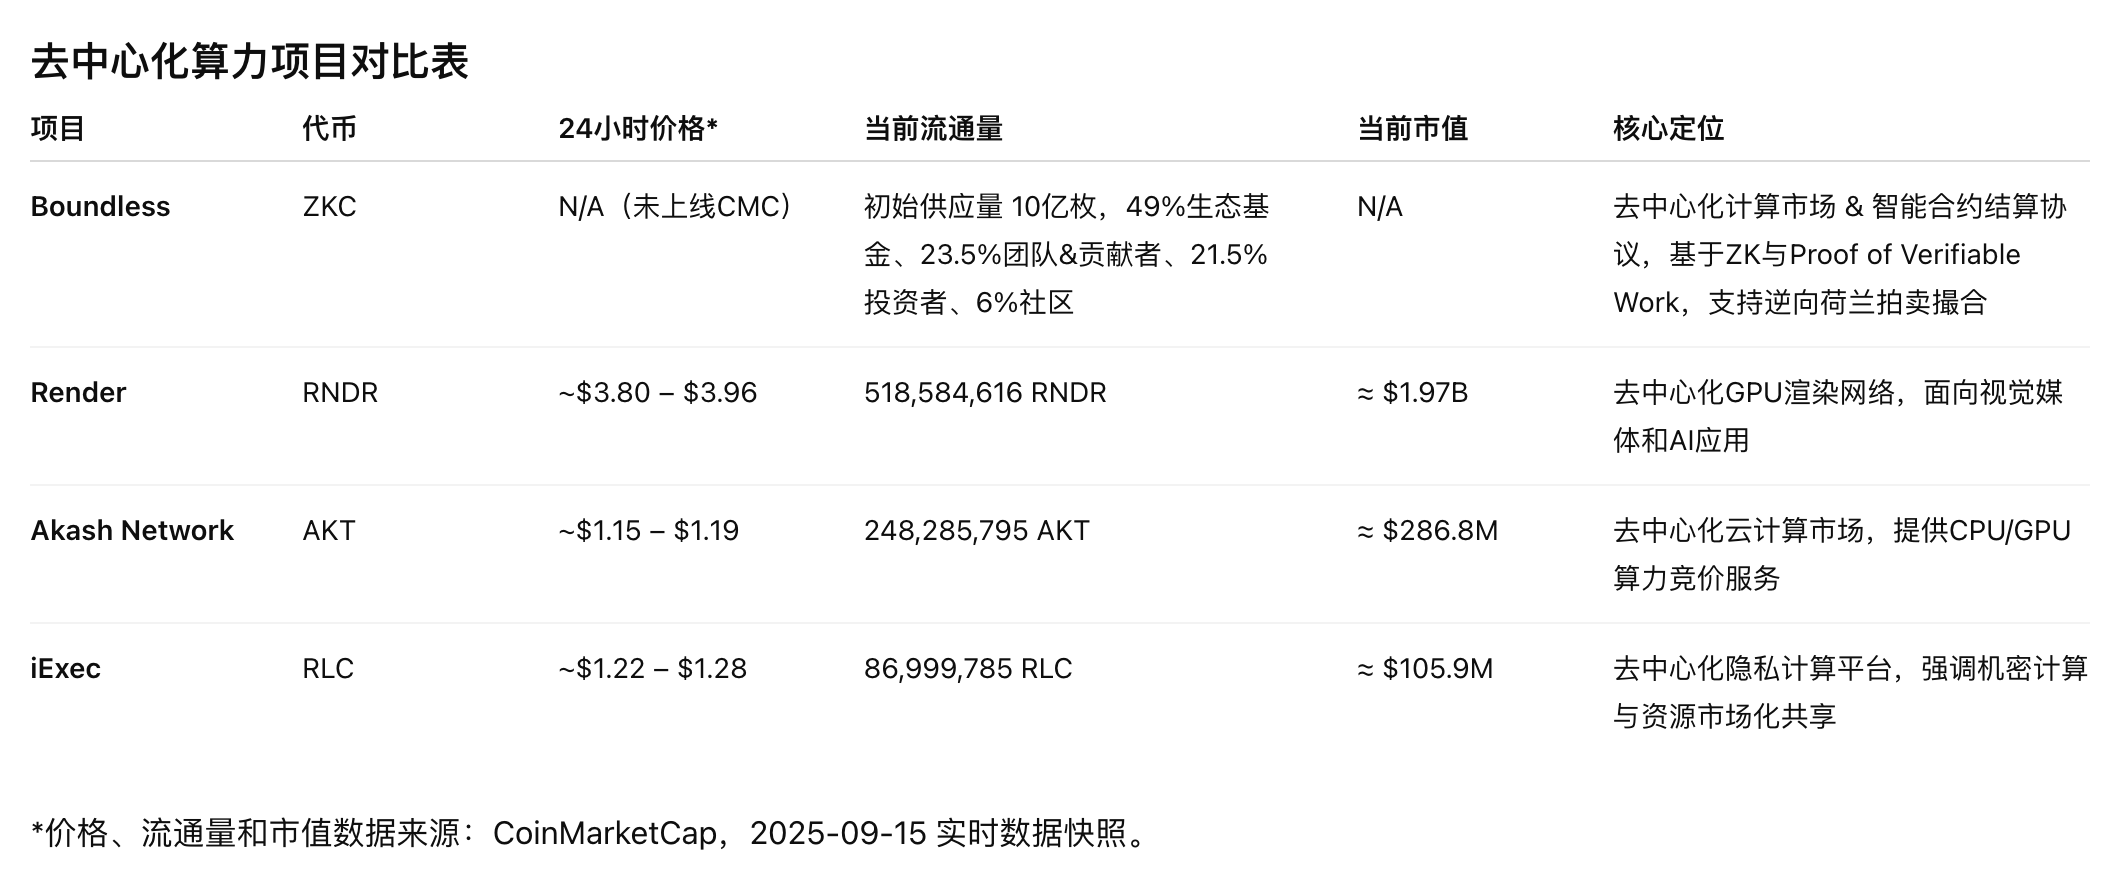
3. Очікування щодо ринкової капіталізації
4. Економічна модель
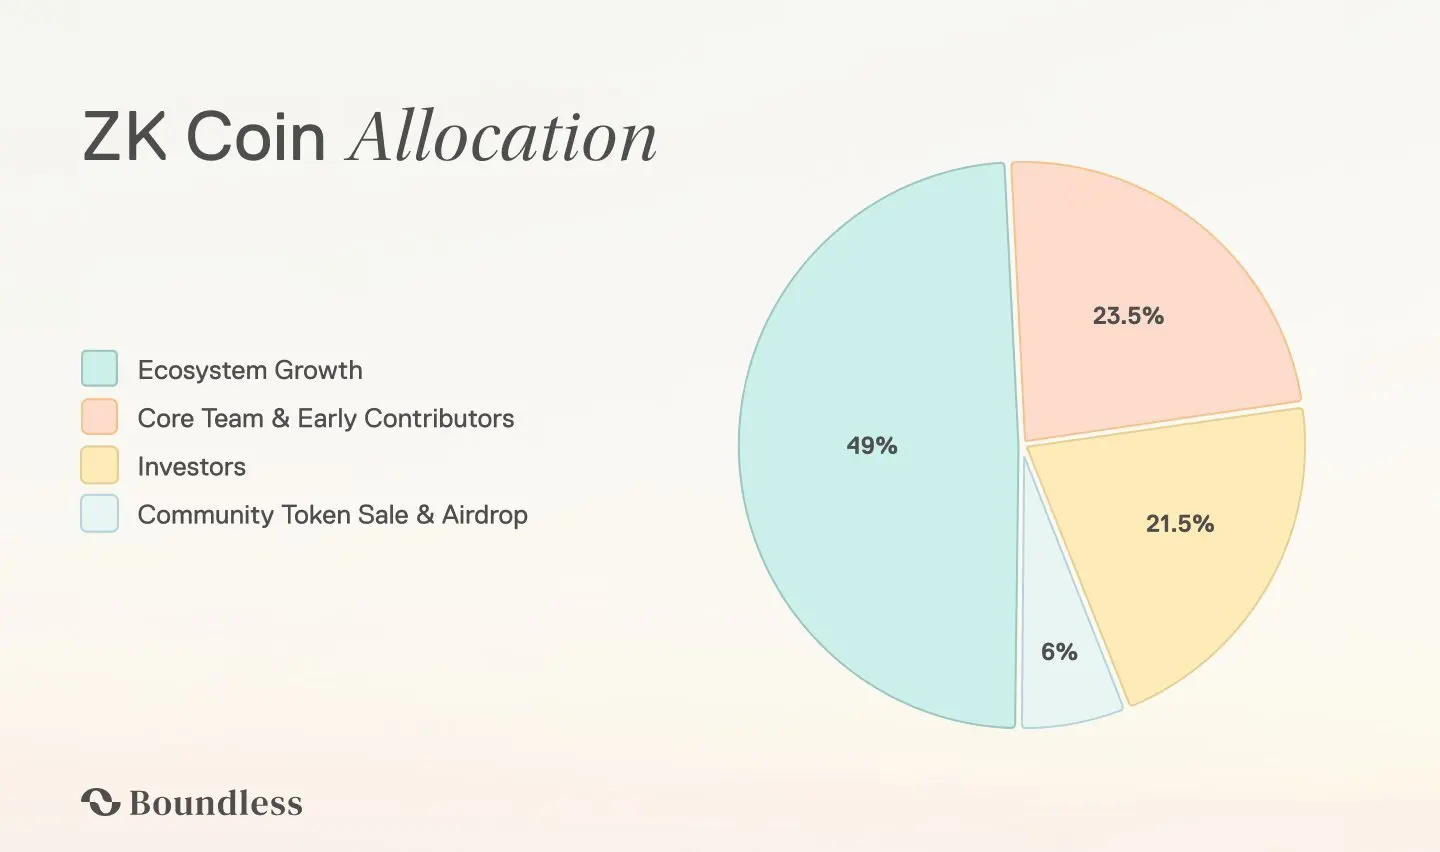
- Стимулювання валідаторів: винагороди для провайдерів, які надають ZKP-обчислювальні ресурси Boundless Marketplace, нараховуються пропорційно ринковим зборам або циклам доказів.
- Розподіл ринкових зборів: власники можуть заблокувати $ZKC у Vault для отримання балів, які можна використовувати для вилучення ринкових зборів, формуючи механізм "lock+yield".
- Стейкінг і сервісні угоди: підтримка блокування запитів на спотовому ринку та стейкінгу на період дії сервісної угоди, що підвищує довіру учасників ринку.
- Децентралізоване управління: власники можуть брати участь в управлінні на ланцюзі, регулювати швидкість карбування та частоту винагород, впливати на економічні параметри токена та стратегії ринкових стимулів.
5. Інформація про команду та фінансування
6. Потенційні ризики
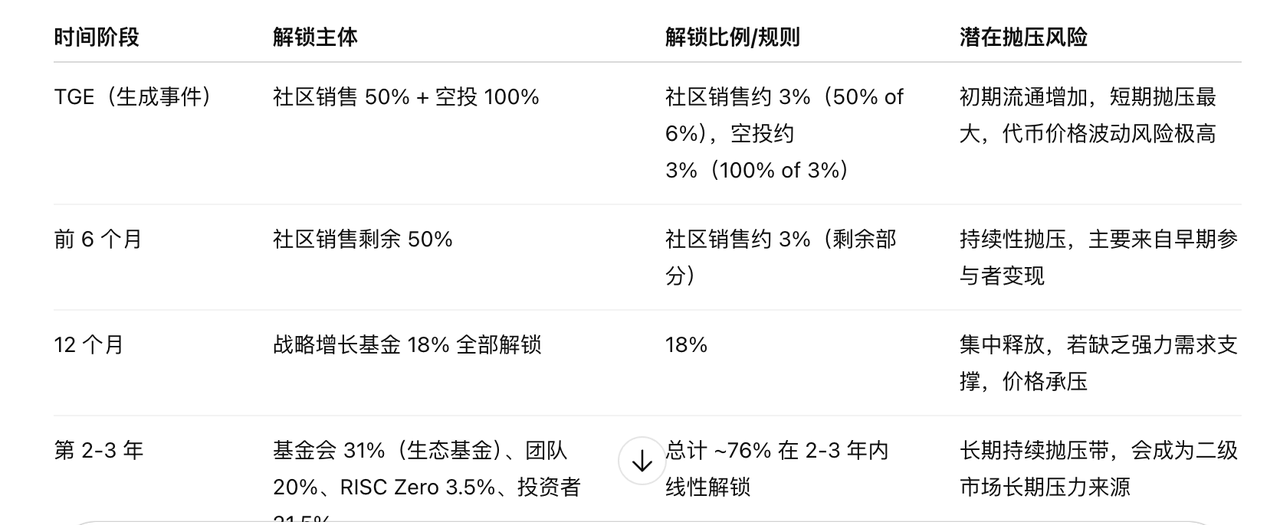
- Короткострокові ризики (0-6 місяців): airdrop і продаж спільноті є основними джерелами тиску на продаж, що може спричинити волатильність на вторинному ринку.
- Середньострокові ризики (6-12 місяців): стратегічний фонд зростання одноразово випускає 18%, що створює концентрований тиск на продаж.
- Довгострокові ризики (1-3 роки): поступове розблокування великих обсягів токенів фондом, командою та інвесторами створює тривалий тиск на продаж.
7. Офіційні посилання
- Вебсайт: https://beboundless.xyz/
- Twitter: https://x.com/boundless_xyz
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Гарячка навколо AI може повторити історію залізничного бульбашки XIX століття, і будівельники не обов'язково стануть кінцевими переможцями
Аналітик Goldman Sachs Боббі Молаві порівнює сучасний бум зі штучним інтелектом із британською «залізничною лихоманкою» XIX століття: 500 компаній витратили більше, ніж річний національний дохід, на будівництво 8000 миль залізниць, а майже всі ранні інвестори зазнали краху, при цьому справжніми вигодонабувачами стали лише наступні «пасажири». Він зазначає, що нинішня хвиля інтересу до AI підживлюється боргом і моментумом, а форвардний ціновий коефіцієнт S&P 500 у 18 разів — це лише «відносно дешево», і чи зможуть творці зберегти цінність — історія дає на це скоріше песимістичну відповідь.

Якщо上市 Anthropic наступного тижня пройде успішно і ціна акцій зросте, то в сфері AI “все залишиться як є”, інакше “деякі компанії можуть збанкрутувати”
Оцінка двох великих гравців знизилася й вже спричинила ланцюгову реакцію — інвестори почали застосовувати більш обережні мультиплікатори доходу для AI стартапів, а фінансування компаній з нульовим доходом за завищеними оцінками стало зупинятися. Багато венчурних фондів вже рекомендують вкладеним компаніям знизити очікування щодо оцінки й швидко накопичувати готівку. Представники ринку попереджають, що результат виходу Anthropic на біржу стане орієнтиром для індустрії: у разі успіху — триватиме процвітання, у разі невдачі — частина компаній може бути витіснена з ринку.
Після закінчення президентських виборів у Бразилії політична премія поглибилася, але Morgan Stanley все ще оптимістично налаштований щодо Petrobras (PBR.US), зосереджуючись на ціноутворенні на паливо та дивідендах
Morgan Stanley все ще зберігає найбільш оптимістичний рейтинг "збільшити частку", проте знизила цільову ціну до кінця 2027 року з 31 долара до 25 доларів.

"Стоячи на світлі", Corning (GLW.US) отримала першу рекомендацію "купувати" від Jefferies! AI-фабрики масово скуповують оптоволокно, глобальний дефіцит постачання може досягти 30%
Для Corning нещодавнє збільшення прибутку переважно пов’язане з розширенням кластерів AI. Зі зростанням кількості оптичних ліній між шафами та кампусами, клієнти потребують прокладати більше оптоволокон у обмеженому просторі трубопроводів і шаф, що призводить до підвищеного попиту на високощільні оптичні кабелі й системи з’єднання.

Ціни на криптовалюти
Більше


