
Дані про зайнятість у США підтримують відновлення зниження ставок у вересні, нові правила SEC охолоджують інтерес до казначейських компаній, BTC за тиждень зріс на 2,66% (09.01~09.07)

Нові правила SEC сповільнять темпи та масштаби поглинань компаній із великим запасом коштів, що ринок розглядає як значний негативний фактор.
 Інформація, думки та оцінки щодо ринку, проектів, криптовалют тощо, згадані в цьому звіті, надаються лише для ознайомлення і не є інвестиційною порадою.
Автор 0xBrooker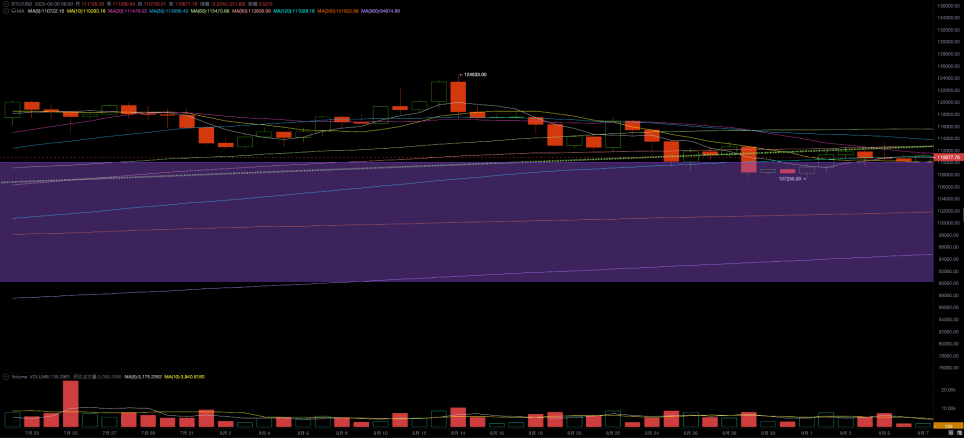
Денний графік BTC
BTC цього тижня відкрився на рівні 108247.95 доларів, закрився на 113478.00 доларів, мінімум склав 111129.61 доларів, максимум — 113390.00 доларів, падіння склало 3.41%, зростання — 2.66%, обсяги торгів зменшилися порівняно з минулим тижнем.
З середньострокової перспективи BTC все ще перебуває у фазі "перегляду ставки зниження" та "боротьби за незалежність Федеральної резервної системи", що викликає ринкову турбулентність. З короткострокової перспективи, минулого тижня ціна BTC коливалася під впливом даних про зайнятість та змін у промисловій політиці.
Дані про зайнятість загалом відповідали очікуванням "легкого охолодження", що підвищило ймовірність зниження ставки у вересні до близько 90%, а очікування трьох знижень ставки цього року дещо відновилися, але залишаються низькими.
SEC заявила, що посилить регулювання випуску додаткових акцій криптовалютними скарбничими компаніями для купівлі криптовалют, що обмежило основне джерело купівельної сили на ринку — фінансування скарбничих компаній, і це є однією з причин віддалення ринку.
EMC Labs зберігає обережно оптимістичний підхід у середньостроковій перспективі: балансування сил на ринку до і після зниження ставки неминуче буде супроводжуватися труднощами, але загалом економіка США не викликає занепокоєння, а відновлення циклу зниження ставки підтримує переоцінку ризикових активів у бік зростання.
Політика, макрофінанси та економічні дані
4 вересня були опубліковані дані JOLTS щодо вакансій: 8.4 мільйона, що нижче очікуваних 8.7 мільйона та попереднього значення 8.9 мільйона, і це вже кілька разів поспіль зниження до мінімуму за три роки, що додатково підтверджує охолодження попиту на робочу силу.
5 вересня кількість первинних заявок на допомогу з безробіття за минулий тиждень склала 232 тисячі, що трохи вище за очікувані 230 тисяч. Кількість повторних заявок склала 1.751 мільйона, також трохи вище за очікувані 1.74 мільйона. Обидва показники свідчать про уповільнення ринку праці.
6 вересня були опубліковані дані по non-farm: у серпні було створено 173 тисячі нових робочих місць, що нижче очікуваних 180 тисяч і попереднього значення 190 тисяч. Рівень безробіття одночасно зріс з 4.0% до 4.1%, досягнувши найвищого рівня з 2021 року, що свідчить про явне охолодження ринку праці.
Дані про зайнятість помірно "охолоджуються", що свідчить про те, що економіка і зайнятість стикаються з труднощами, і це зміцнило очікування ринку щодо зниження ставки у вересні. FedWatch показує, що ймовірність зниження ставки у вересні наближається до 90%, а також з'явилася невелика ймовірність зниження ставки на 75 базисних пунктів. Це невелике коригування порівняно з очікуваннями минулого тижня.
Після цього коригування, після двох тижнів падіння, американські акції цього тижня відновили зростання: Nasdaq піднявся на 1.14%, S&P 500 — на 0.33%, усі три основні індекси досягли історичних максимумів під час торгів. Дохідність довгострокових і короткострокових облігацій США продовжила знижуватися, впавши на 2.3% і 2.03% відповідно.
Зниження ставки не викликає сумнівів, але її розмір і частота все ще оцінюються ринком. Індекс долара США хоч і коливався, але за тиждень знизився на 0.11% до 97.737. Золото різко зросло на 3.52%, до 3639 доларів за унцію.
Крипторинок
Після значного падіння минулого тижня, цього тижня BTC відновився на 2.66%, ледве пробивши "дно Трампа" (90000~110000 доларів), все ще перебуває під тиском "першої бичачої висхідної трендової лінії" і залишається нижче 20-денної середньої.
Протягом двох місяців BTC намагався розпочати "четверту хвилю зростання", але зрештою повернувся до корекційного діапазону; окрім впливу циклу зниження ставки, це також пов'язано з перерозподілом капіталу та "охолодженням" політики.
За даними eMerge Engine, потік коштів у BTC Spot ETF каналі слабшає вже кілька тижнів поспіль, а обсяги закупівель скарбничих компаній також значно знизилися.
У сфері регулювання SEC цього тижня оприлюднила нову думку щодо криптовалютних скарбничих компаній (DATs), включивши їх до порядку денного регулювання національних бірж/ATS, а також зобов'язала скарбничі компанії отримувати згоду акціонерів перед залученням коштів шляхом розведення акцій для купівлі криптоактивів. Це нове правило безсумнівно сповільнить темпи і масштаби придбань скарбничих компаній, ринок сприймає це як значний негатив, акції багатьох скарбничих компаній впали, що також негативно вплинуло на ціни BTC, ETH тощо.
Окрім охолодження промислової політики та зниження припливу коштів, значний продаж з боку довгострокових власників також є важливою причиною ослаблення ціни BTC. Згідно з ончейн-даними, цього тижня довгострокові власники скоротили свої позиції на понад 40 тисяч BTC, що значно більше, ніж минулого тижня.
Наразі ціна монети наближається до ціни короткострокових власників, що свідчить про зменшення ризику подальшого зниження.
Циклічні індикатори
За даними eMerge Engine, показник EMC BTC Cycle Metrics становить 0.375 і перебуває у фазі проміжного зростання.
 EMC Labs (Yongxian Labs) була заснована у квітні 2023 року інвесторами у криптоактиви та дата-сайентістами. Зосереджується на дослідженнях блокчейн-індустрії та інвестуванні у вторинний ринок Crypto, має конкурентні переваги у сфері галузевої аналітики, інсайтів та добування даних, прагне брати участь у стрімкому розвитку блокчейн-індустрії шляхом досліджень та інвестицій, сприяючи тому, щоб блокчейн та криптоактиви приносили користь людству.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після оголошення результатів акції зросли на 50%! Citi робить ставку на лідера "AI+цифрова реклама" AppLovin (APP.US), зростання не завершилось, $500 спрямовані на новий простір електронної комерції
Під час розпродажу технологічних акцій AppLovin змогла продемонструвати незалежну динаміку завдяки прибутку. 5 листопада індекс Nasdaq 100 впав на 6,36%, індекс Philadelphia Semiconductor знизився на 12,25%, а акції AppLovin після фінансового звіту зросли на 31,04%. У наступні два торгові дні зростання продовжилося, і станом на 9 листопада акції закрилися на рівні 410 доларів США, що приблизно на 50,9% більше порівняно з ціною перед публікацією фінансового звіту.

Віра дорівнює нулю! Goldman Sachs пояснює позиції хедж-фондів: "капіталяційний розпродаж", найбільші збитки з часів пандемії
Дані про брокерську діяльність Goldman Sachs показують, що чистий рівень кредитного плеча хедж-фондів минулого тижня різко знизився до нульової позначки за п’ять років, а масштаби зменшення кредитного плеча стали найбільшими з березня 2020 року під час пандемії. Співвідношення довгих і коротких позицій досягло найнижчого рівня за п’ять років. Технологічні акції були продані чисто на суму понад 30 мільярдів доларів, що значно перевищує обсяг продажів під час нестабільності в липні. Протягом наступного тижня стратегія CTA кількісної торгівлі продовжить продавати незалежно від зростання чи падіння ринку, а максимальний тиск продажу може досягати 48,7 мільярда доларів. Наразі лише пайові фонди та викуп компаніями підтримують ринок проти тенденції, але справжнє досягнення дна потребує повного очищення кількісного тиску продажу.

Що купувати після обвалу акцій AI? Oppenheimer: Зосередьтеся на «реалізації прибутку», першими обирайте Microsoft, Oracle і SAP
Опитування Oppenheimer серед 449 IT-закупівельників показало, що програмні продукти з AI-агентами досі намагаються отримати більшу частку корпоративних бюджетів, проте клієнти починають приділяти більшу увагу перевірці окупності інвестицій. Темп розширення витрат у 2027 році може сповільнитися, і для всієї галузі програмного забезпечення немає гарантій загального прискорення зростання. Саме тому Microsoft, Oracle та SAP були командою аналітиків Oppenheimer визначені як основні потенційні бенефіціари.

Ціни на криптовалюти
Більше


