
Previsão do balanço financeiro do terceiro trimestre dos gigantes da nuvem de IA CoreWeave e Nebius: validação da dívida e reavaliação após queda significativa!
 2026/11/10 03:36
🔥 Radar de Tendências da Bolsa dos EUA já está online! 3 principais tendências da bolsa dos EUA + 6 ações selecionadas + 7 eventos no calendário. Onde estão as oportunidades nesta semana? Clique no link para ver em um gráfico 22 direções de negociação→
1. Resumo dos pontos-chave de investimento
CoreWeave (CRWV.US) divulgará os resultados do terceiro trimestre de 2026 em 10 de novembro, enquanto Nebius (NBIS.US) divulgará em 12 de novembro. O consenso do mercado prevê receita de CoreWeave em cerca de US$ 3,55 bilhões, enquanto Nebius está estimada em cerca de US$ 908 milhões, ambos próximos ao consenso com pouca margem para superar expectativas. As margens de EBITDA, de aproximadamente 58% e 39% respectivamente, ainda assim resultarão em prejuízo por ação. Nos últimos meses, as ações de ambas caíram cerca de 44% e 36%, quase pela metade, tornando o foco principal a sustentabilidade do financiamento de alto grau de alavancagem. Os relatórios financeiros e teleconferências vão testar se o dinheiro está disponível, se as margens se mantêm estáveis e o progresso na diversificação dos clientes.
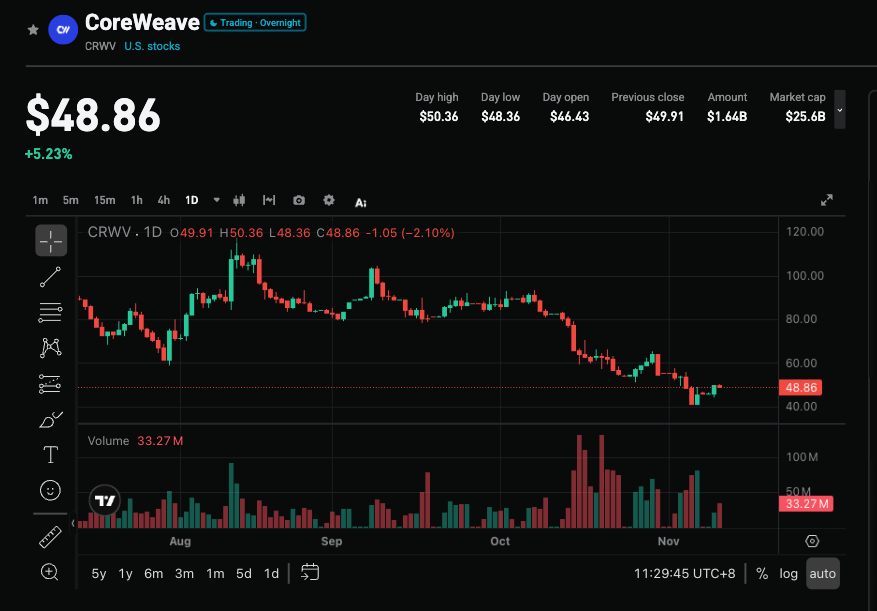
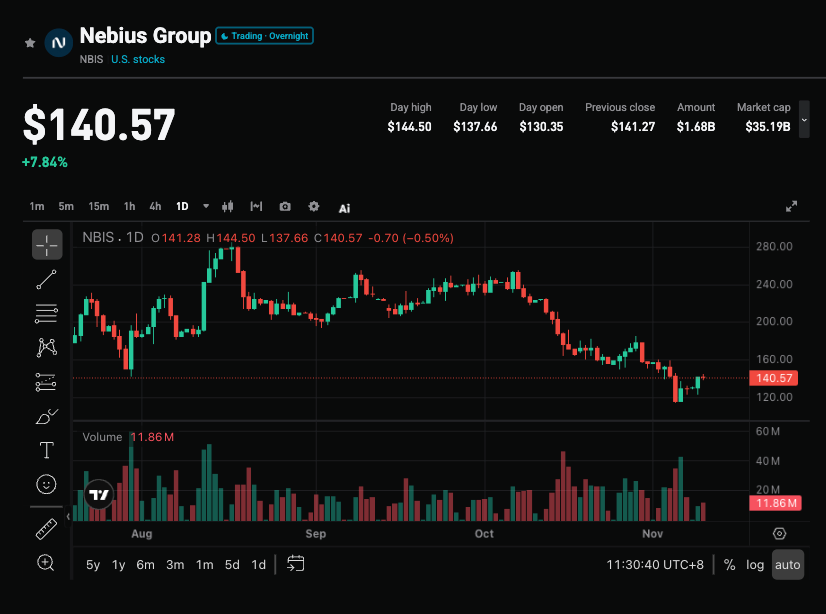
2. Quatro principais pontos de atenção
Foco 1: Forte crescimento da receita pode compensar preocupações com financiamento?
Ambas as empresas ainda seguem trajetórias de crescimento robustas. O consenso de receita da CoreWeave para este ano é de aproximadamente US$ 12,86 bilhões, podendo chegar a US$ 26,47 bilhões em 2027 (cerca de +106%); Nebius está estimada em cerca de US$ 3,37 bilhões neste ano e US$ 11,98 bilhões em 2027 (+255%). O suporte vem de mais de US$ 129 bilhões em pedidos acumulados para CoreWeave e mais de US$ 40 bilhões em contratos de longo prazo para Nebius. Os analistas já acompanham esse ritmo, então a margem de superação das expectativas no Q3 é muito estreita (CoreWeave, apenas 0,06%; Nebius, 0,96%), tornando difícil usar apenas os números como catalisador principal.
Foco 2: Sustentabilidade da dívida e dos investimentos em capital
CoreWeave possui aproximadamente US$ 50 bilhões em dívidas, com os rendimentos de seus títulos com vencimento em 2031 chegando a 16% em meados de outubro, e spreads de CDS em torno de 1.200 pontos base. Em agosto, a empresa elevou sua previsão de investimentos em capital para US$ 35-39 bilhões, cerca de três vezes as receitas projetadas para 2026. Nebius tem uma dívida menor, tendo recém-assinado um financiamento prioritário garantido de US$ 3,5 bilhões (prazo de apenas 364 dias, SOFR+275-350 pontos base), buscando financiamento baseado em contratos de pedidos. A questão central do mercado passou de “os clientes precisam de poder computacional?” para “os financiadores vão continuar pagando?”.
Foco 3: Margens de lucro e caminho para fluxo de caixa livre
A margem EBITDA de cerca de 58% do CoreWeave é a principal sustentação lógica para o pagamento da dívida, enquanto a margem de 39% de Nebius cresce rapidamente a partir de uma base baixa. Qualquer queda na margem de lucro de qualquer uma pode reforçar o argumento de que "a economia do aluguel de GPU não é tão atraente quanto o crescimento aparenta". Os investidores esperam especialmente que CoreWeave apresente um calendário claro para tornar o fluxo de caixa livre positivo até 2030, e que Nebius detalhe os planos de financiamento de curto prazo.
Foco 4: Concentração de clientes e diversificação dos negócios
Os principais clientes da CoreWeave incluem Microsoft, OpenAI e Meta, com evidente risco de concentração; desde o IPO, o CEO vendeu quase US$ 1 bilhão em ações por meio de planejamentos prévios, situação que pode gerar dúvidas quanto à governança neste momento. No caso da Nebius, a Palantir já a classificou como parceira preferencial para infraestrutura de IA soberana, e completou a aquisição da Inferize para reforçar sua capacidade de inferência; CoreWeave planeja expandir na Dinamarca e, a partir do quarto trimestre, construir uma rede global de IA abrangendo Emirados Árabes Unidos, Índia, Indonésia, Singapura, Austrália, Coreia do Sul e Japão. Se os novos pedidos superarão os já existentes “hyperscalers” e laboratórios de IA será um ponto central a ser observado.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- A administração esclarece a fonte de financiamento para os investimentos em capital e apresenta um caminho confiável para o fluxo de caixa livre positivo (especialmente até 2030).
- Margens de lucro permanecem estáveis ou superam as expectativas, e sinais claros de diversificação da base de clientes.
- Após o relatório financeiro, os rendimentos dos títulos e os spreads do CDS diminuem, validando uma recuperação do sentimento no mercado de crédito.
Riscos de baixa:
- Teleconferência dominada por questões de refinanciamento e declarações vagas, interpretadas pelo mercado como dificuldades de financiamento.
- Queda nas margens de lucro, ou sinais de redução forçada nos investimentos em capital.
- Concentração de clientes não melhora, aliada à venda de ações pelo CEO ou questionamentos relacionados à antiga controladora Yandex.
4. Recomendações de estratégia de negociação
Lógica do lado comprado: Se for provado que o capital está disponível, as margens são estáveis e a diversificação de clientes é perceptível nos novos pedidos, o mercado pode considerar que a queda de mais de 40% reflete excessivamente as expectativas pessimistas, abrindo espaço para recuperação dos valores. O preço-alvo médio dos analistas para CoreWeave é de cerca de US$ 131,41 (implicando um potencial de alta de cerca de 183%), e para Nebius de US$ 286,53 (aproximadamente 121% de alta), com EV/EBITDA fortemente comprimido.
Riscos do lado vendido: Se os principais números apenas atingirem as expectativas e a teleconferência não responder efetivamente sobre financiamento e fluxo de caixa livre, a chance de maior pressão sobre os preços das ações aumenta, com a reação do mercado de títulos podendo ser mais elucidativa que o próprio preço da ação.
Dados-chave:
- Receita do Q3, margem EBITDA e prejuízo por ação
- Fonte de financiamento de investimentos em capital e calendário de fluxo de caixa livre
- Novos pedidos e progresso na diversificação de clientes
- Variação nos rendimentos dos títulos / spreads do CDS
Recomendações operacionais: Se os relatórios financeiros e as teleconferências emitirem sinais claros e positivos em relação ao financiamento e ao fluxo de caixa, considere oportunidades após as quedas; se as declarações forem vagas ou os indicadores de crédito não melhorarem, tenha atenção aos riscos de volatilidade de curto prazo e evite comprar no alto. As posições e stop loss devem ser ajustados de acordo com a tolerância ao risco de cada investidor.
Aviso Legal: O conteúdo acima é apenas para referência e não deve ser considerado como recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A onda da IA pode seguir o mesmo caminho da bolha das ferrovias do século XIX, e os construtores podem não ser os vencedores finais
O analista do Goldman Sachs, Bobby Molavi, comparou a atual situação à febre ferroviária britânica do século XIX: 500 empresas gastaram mais do que a renda nacional anual para construir 8.000 milhas de ferrovia, mas quase todos os investidores iniciais perderam tudo, sendo os verdadeiros beneficiados os “passageiros” que vieram depois. Ele aponta que a atual febre da inteligência artificial é impulsionada tanto por dívidas quanto por momentum, e que o índice preço/lucro futuro do S&P 500 em 18 vezes está apenas "um pouco mais barato"; se os construtores conseguirão reter valor, a história não traz uma resposta otimista.

Se a Anthropic for bem na sua estreia na bolsa na próxima semana e as ações subirem, a IA continuará "business as usual"; caso contrário, "algumas empresas vão quebrar".
A redução na avaliação de dois gigantes já desencadeou uma reação em cadeia — investidores começaram a adotar multiplicadores de receita mais conservadores para startups de IA, interrompendo financiamentos de alto valor para empresas sem receita. Diversas instituições de capital de risco já aconselharam suas investidas a diminuir as expectativas de avaliação e a reservar caixa o mais rápido possível. Especialistas do mercado alertam que o resultado do IPO da Anthropic será um indicador para o setor: se for bem-sucedido, a prosperidade continuará; se fracassar, algumas empresas poderão ser eliminadas do mercado.
Após as eleições no Brasil, desconto político se aprofunda, mas Morgan Stanley mantém perspectiva otimista para Petrobras (PBR.US), focando em política de preços de combustíveis e dividendos
Morgan Stanley ainda mantém a classificação "acumular", a mais otimista, mas reduziu o preço-alvo para o final de 2027 de 31 dólares para 25 dólares.

A Corning (GLW.US) recebeu a primeira classificação "Compra" da Jefferies! Fábricas de IA estão demandando fibra óptica de forma intensa, podendo causar um déficit global de até 30% na oferta.
Para a Corning, o aumento recente dos lucros vem principalmente da expansão de clusters de IA. À medida que aumentam os enlaces ópticos entre gabinetes e entre campi, os clientes precisam instalar mais fibras ópticas em espaços limitados de dutos e gabinetes, o que impulsiona a demanda por cabos ópticos de alta densidade e sistemas de conexão.

Preços de criptomoedas
Mais


