
Tempestade nos mercados de ações dos EUA! ETFs de alavancagem e estratégias quantitativas venderam US$ 70 bilhões em um dia, com outros US$ 50 bilhões em vendas a caminho

A queda acentuada das ações de tecnologia nos EUA, que iniciou um declínio geral no mercado, está provocando uma sequência de estratégias sistêmicas de desalavancagem, com uma escala e velocidade de venda tão intensas que a pressão sobre o mercado dificilmente será dissipada a curto prazo.
De acordo com Trading Desk Pursuit, o relatório da equipe de estratégia de derivativos de ações do JP Morgan, publicado em 5 de novembro, destacou que naquele dia o mercado acionário dos EUA sofreu o pior desempenho diário desde o “Dia das Tarifas”, com o índice S&P 500 despencando 4,4% e o Nasdaq 100 caindo 6,4%. Os fundos de estratégia quantitativa desempenharam um papel crucial de aceleração neste movimento de queda — As estratégias de rastreamento de tendência CTA e ETFs alavancados venderam juntos mais de US$ 70 bilhões em exposição a ações no dia.
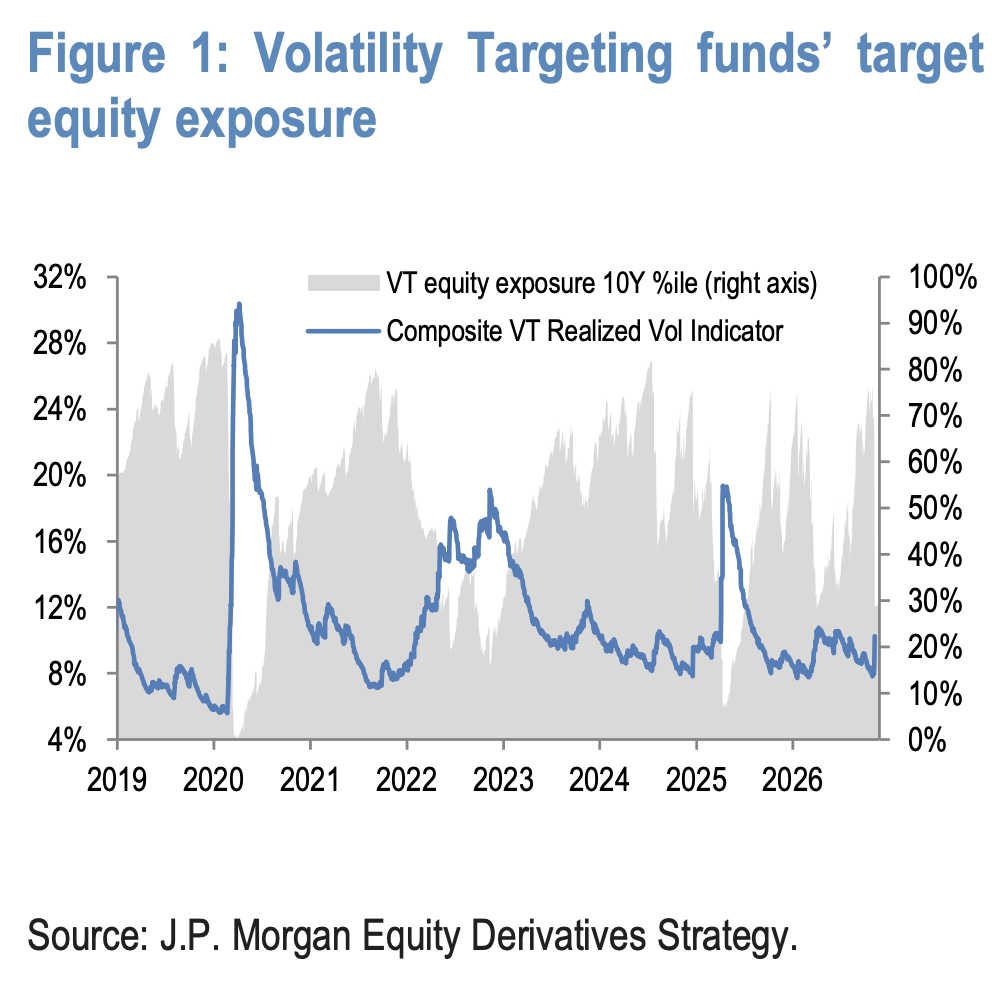
O mais preocupante é que ainda não houve uma liberação total da pressão de venda. Segundo cálculos dos modelos do JP Morgan, os fundos de meta de volatilidade (Volatility Targeting funds) ainda têm cerca de US$ 50 bilhões em exposição a ações para vender nos próximos dias, a fim de reduzir a taxa de alavancagem alvo de cerca do percentil 67º para o percentil 30º. Isso significa que, caso o mercado continue em queda, as reduções mecânicas de posição irão criar uma pressão contínua de baixa.
CTA vira posição líquida vendida, US$ 11 bilhões vendidos nos primeiros 90 minutos de abertura
O fator direto desencadeador desta queda foi o rompimento massivo dos sinais de momento das estratégias CTA de rastreamento de tendência. O relatório do JP Morgan aponta que, durante a sessão matinal, vários sinais de momentum das principais índices do mercado acionário dos EUA foram rompidos, acionando vendas programáticas pelo CTA e acelerando o declínio do mercado.
Os dados mostram que, apenas nas primeiras 1,5 horas após a abertura do mercado à vista, o volume líquido de vendas de futuros do S&P 500 atingiu aproximadamente US$ 11 bilhões. Em termos de sinais de momentum, as posições CTA do S&P 500, Nasdaq 100 e Russell 2000 já se inverteram para posições líquidas vendidas.
A tabela de rastreamento de sinais de momentum CTA do JP Morgan mostra que o preço atual do S&P 500 está em torno de 7383 pontos, com sinal de momentum de 1 mês negativo, e o sinal CTA já indica “venda”; o Nasdaq 100 apresenta o mesmo cenário. Embora o momentum de 12 meses ainda seja positivo para os principais índices do mercado americano, e o preço do S&P 500 esteja próximo da média móvel de 200 dias, indicando que futuras desalavancagens dependem de novas quedas de mercado, o relatório também destaca que, como a maioria dos sinais já virou para posições vendidas, o fluxo de risco tende a ser de alta.
ETF alavancados realizam segunda grande desalavancagem na semana, ações de tecnologia representam 90%
Os ETFs alavancados foram outro grande protagonista desta rodada de vendas. O JP Morgan estima que os ETFs alavancados venderam antes do fechamento do dia mais de US$ 60 bilhões em exposição a ações, sendo cerca de 90% concentrados em produtos de tecnologia, incluindo semicondutores (Semis), Nasdaq 100 (NDX), ETFs de tecnologia (XLK), entre outros.
Esta já é a segunda grande desalavancagem dos ETFs alavancados em uma semana, refletindo a característica do mercado em que as ações de tecnologia vêm liderando consistentemente as quedas. Entretanto, o relatório também ressalta que, nas quedas anteriores, os fluxos de entrada de capital dos investidores que compram na baixa podem em parte neutralizar a pressão de venda dos rebalanceamentos dos ETFs.
Após esta rodada de desalavancagem, a exposição implícita de Gamma vendida dos ETFs alavancados caiu de cerca de US$ 7,5 bilhões por 1% de volatilidade para cerca de US$ 6,5 bilhões, indicando que a escala das vendas passivas dos futuros rebalanceamentos será reduzida.
US$ 50 bilhões pendentes, fundos de meta de volatilidade tornam-se próximo foco de atenção
Atualmente, a maior fonte potencial de pressão de venda no mercado são os fundos de meta de volatilidade. Os modelos do JP Morgan indicam que, com a volatilidade do mercado disparando, esses fundos precisam cortar cerca de US$ 50 bilhões em exposição a ações nos próximos dias, para comprimir a taxa de alavancagem alvo de aproximadamente o percentil 67º para o percentil 30º.
A lógica de operação das estratégias de meta de volatilidade é a seguinte: quando a volatilidade do mercado aumenta, a exposição a ativos de risco é reduzida mecanicamente, a fim de manter a estabilidade da volatilidade da carteira. Este mecanismo, em períodos de volatilidade extrema do mercado, frequentemente gera um efeito negativo de “quanto mais cai, mais vende”.
No relatório publicado na segunda-feira, o JP Morgan já havia alertado que estratégias sistêmicas macro enfrentam riscos de fluxo bidirecional e, em cenários de quedas abruptas e disparada da volatilidade, há potencial para desalavancagem significativa. O movimento do mercado naquele dia comprovou esta avaliação, e o processo de ajuste pode durar vários dias. Para os investidores, antes que toda a venda passiva dos US$ 50 bilhões seja absorvida, a pressão sobre o mercado dificilmente mudará de forma significativa a curto prazo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Se Jensen Huang sair, quem poderá assumir o controle da Nvidia? Lisa Su da AMD é considerada candidata pela mídia
A CEO da AMD, Su Zifeng, é vista como uma candidata potencial devido ao seu doutorado pelo MIT e por ter conduzido a AMD, que estava em crise, de volta ao crescimento e reconstruído a confiança dos clientes. No entanto, sua relação competitiva com a Nvidia aumenta a dificuldade da sucessão. Rene Haas, CEO da Arm, por ter trabalhado na Nvidia por sete anos, torna-se uma opção de sucessão mais tranquila.

SoftBank registra o primeiro prejuízo trimestral em dois anos! Projeto de centro de dados nos EUA sofre desvalorização de US$ 3,7 bilhões, investimentos em IA enfrentam pressão
O Grupo SoftBank registrou um prejuízo líquido de 1,12 trilhões de ienes no segundo trimestre fiscal, marcando sua primeira perda trimestral em quase dois anos. O principal motivo foi o ajuste nas compras de equipamentos de fornecimento de energia para um centro de dados de IA em Ohio, nos Estados Unidos, levando ao cancelamento de adiantamentos de quase US$ 3,7 bilhões. Além disso, o Vision Fund passou do lucro ao prejuízo, enquanto os altos custos de financiamento devido ao elevado endividamento aumentaram. As ações do SoftBank já acumularam queda de mais de 50% desde o pico em junho.
De um lado, expande o poder de processamento, do outro, disputa o espectro! Barclays está otimista com a aquisição da T-Mobile pela SpaceX (SPCX.US): redes terrestres e Starlink se complementam
Após dois dias consecutivos de alta no preço das ações da Space, o Barclays afirmou que a T-Mobile é a opção "mais limpa" entre os potenciais alvos de aquisição da SpaceX. O Barclays considera a Verizon uma grande incógnita, enquanto o alinhamento estratégico da AT&T é o mais baixo.
O Federal Reserve vai aumentar os juros em dezembro? O CPI de hoje à noite será decisivo!
Os dados do CPI de outubro serão divulgados nesta noite, com o mercado atribuindo uma probabilidade de até 86% para um aumento dos juros. O Goldman Sachs prevê que o núcleo do CPI ficará em apenas 0,16% na comparação mensal, bem abaixo das expectativas do mercado. No entanto, fatores “suaves” como distorções nas estatísticas de seguros de saúde e queda nos preços de carros usados são difíceis de influenciar o núcleo do PCE, que é mais valorizado pelo Federal Reserve. Esses dados podem provocar um alívio momentâneo no mercado, mas dificilmente mudarão a postura hawkish predominante.

Preços de criptomoedas
Mais


