
Tudo da Apple está ficando mais caro, culpa da IA

 Hoje, a Apple divulgou os resultados do quarto trimestre do ano fiscal de 2026 e de todo o ano fiscal. Este também é o primeiro relatório sob a liderança de John Ternus, que assumiu o cargo de CEO no lugar de Cook. Os números mostram um desempenho extremamente forte, registrando o melhor ano fiscal da história da Apple. A receita trimestral foi de US$ 114,477 bilhões, um aumento de 12% em relação ao ano anterior; o lucro líquido ficou em US$ 30,711 bilhões, também representando um crescimento de 12%. A receita total do ano fiscal atingiu um recorde de US$ 478,8 bilhões. Até mesmo a região da Grande China, que vinha sob pressão, conseguiu, graças ao ciclo de substituição dos novos aparelhos lançados no outono, aumentar a receita trimestral em 21% contra a maré.
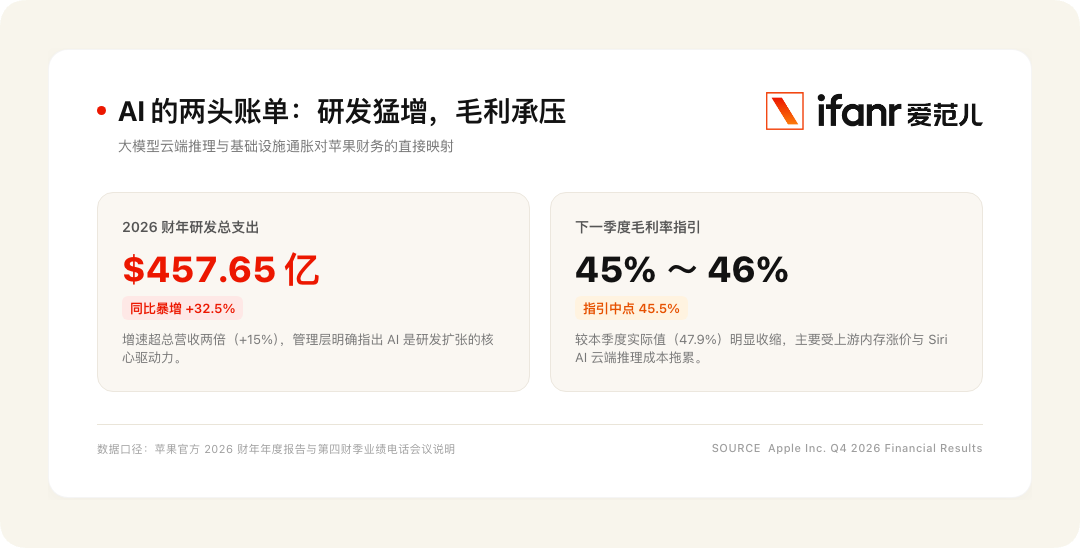
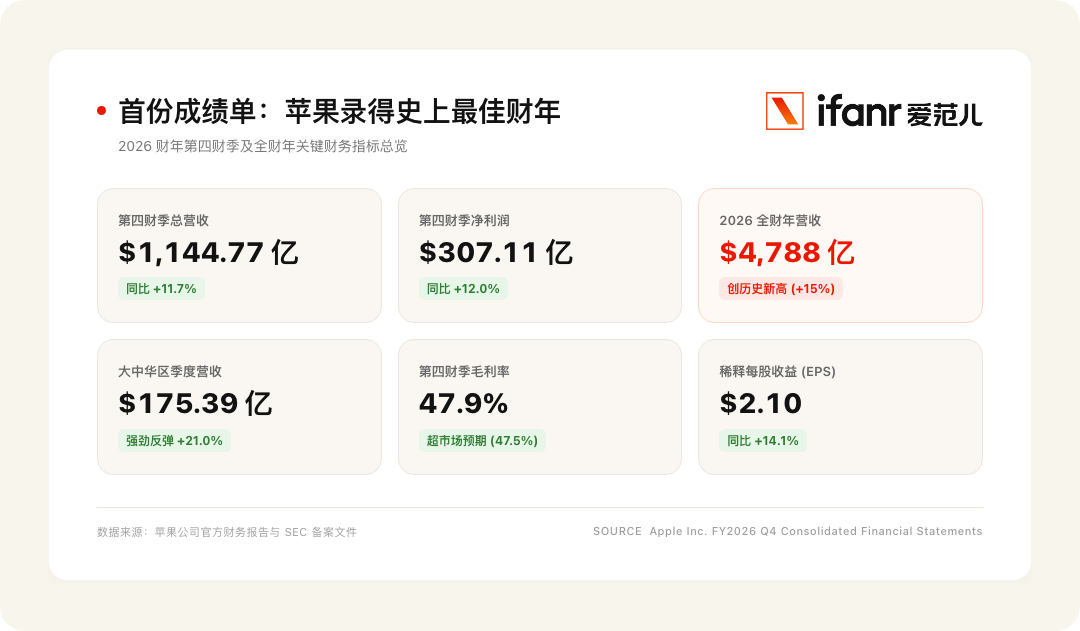 No entanto, na conferência de resultados que se seguiu, o tom mudou repentinamente. O novo CEO Ternus e a equipe de gestão foram questionados repetidamente não apenas sobre os excelentes números de vendas, mas principalmente sobre "descontrole de custos", "aumento do preço de memória" e "restrições de capacidade". No momento das grandes promoções do 11/11 e do final do ano, a previsão de lucro da Apple foi moderadamente conservadora: a margem bruta projetada para o próximo trimestre cai para 45%–46%, bem abaixo dos 47,9% deste trimestre. Diante das perguntas dos analistas sobre o aumento de custos e a precificação de hardware, Ternus não se esquivou: O preço da memória atual nunca foi visto antes, e isso realmente pressiona diretamente a precificação dos nossos produtos de hardware. Porém, sempre nos concentramos em criar os melhores produtos e entregar valor ao definir preços, e os planos de parcelamento e troca estão se tornando fatores-chave para apoiar o poder de compra.
 Imagem|Bloomberg
25 bilhões de requisições Siri por dia, Apple quer que usuários paguem por isso
Durante muito tempo, a Apple prosperou em duas frentes muito confortáveis : de um lado, lucra alto com margens dos hardwares, de outro, consolidou receitas de assinaturas recorrentes e de alta fidelidade com Apple Music, Apple TV+, iCloud+ e o pacote Apple One. Quanto às funções básicas integradas ao sistema — seja pedir à Siri para configurar alarmes diariamente, ou classificar fotos na galeria —, para a grande maioria dos usuários, essas funções fazem parte de uma experiência adquirida para sempre, sem custo adicional, não importando quanto sejam usadas. Mas a Siri AI mudou tudo isso.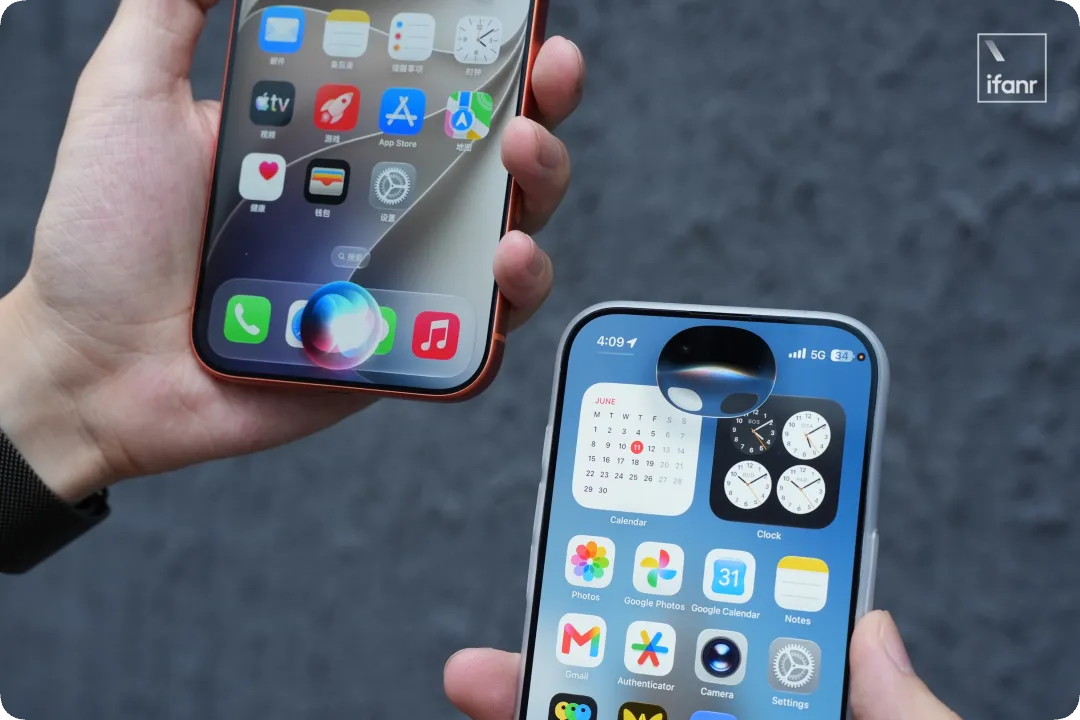 Ternus revelou na conferência que hoje a Siri processa mais de 25 bilhões de requisições de usuários diariamente. As tarefas de agendamento entre apps, reescrita de textos longos e raciocínios complexos, que os modelos pequenos locais não conseguem resolver, precisam depender do Private Cloud Compute (cluster de computação em nuvem privado) da Apple. Cada vez que o usuário pede à Siri para organizar atas, gerar imagens ou acessar a agenda, os servidores na nuvem gastam tokens reais e custos de energia. Esse "imposto de manutenção operacional", que não existia até então, está comprimindo o lucro da Apple a uma velocidade impressionante. De acordo com o relatório, os gastos com P&D (pesquisa e desenvolvimento) da Apple no ano fiscal de 2026 dispararam para US$ 45,765 bilhões, um aumento anual de 32,5%, crescendo mais que o dobro da receita total. O CFO, Parekh, foi direto ao responder: o principal motivo desse crescimento é o aumento dos gastos com infraestrutura de grandes modelos em nuvem e capacidade de inferência.
 Diante das dezenas de bilhões de chamadas diárias e das contas astronômicas que elas geram, até mesmo uma Apple com centenas de bilhões em caixa está sentindo o peso financeiro. Por isso, a Apple precisa transferir esse custo para o consumidor. Ternus foi transparente sobre isso durante a conferência: O iCloud+ de hoje já não se limita ao armazenamento em nuvem. Estamos explorando a integração de mais recursos avançados de IA ao serviço de assinaturas, incluindo definir limites de uso dos servidores e oferecer opções de expansão, o que abre um novo espaço de crescimento para o negócio de serviços. No futuro, ao utilizar recursos avançados de IA no iPhone, provavelmente aparecerá uma mensagem na tela: O seu limite gratuito de hoje acabou, por favor, atualize seu plano iCloud+.
Tudo está ficando mais caro na Apple, e a culpa é da IA
Além do custo interminável de tokens gerados na nuvem, o impacto mais imediato da onda de IA para os consumidores é o aumento dos preços do hardware em toda a linha. A narrativa é aquela com a qual já estamos muito familiarizados: os data centers de IA do mundo todo fazendo estoque frenético de HBM e DRAM de alta especificação, devastando a cadeia de suprimento de chips para o consumidor. Ternus admitiu abertamente na reunião que o aumento dos custos de memória neste ciclo não tem precedentes. Para garantir o fornecimento, os gastos de capital e compras de manufatura da Apple no trimestre chegaram a impressionantes US$ 33 bilhões. Esse pesado custo de hardware acabou aparecendo diretamente nas etiquetas para cada consumidor. Na nova linha de produtos, a Apple aumentou praticamente todos os modelos de entrada de maior volume: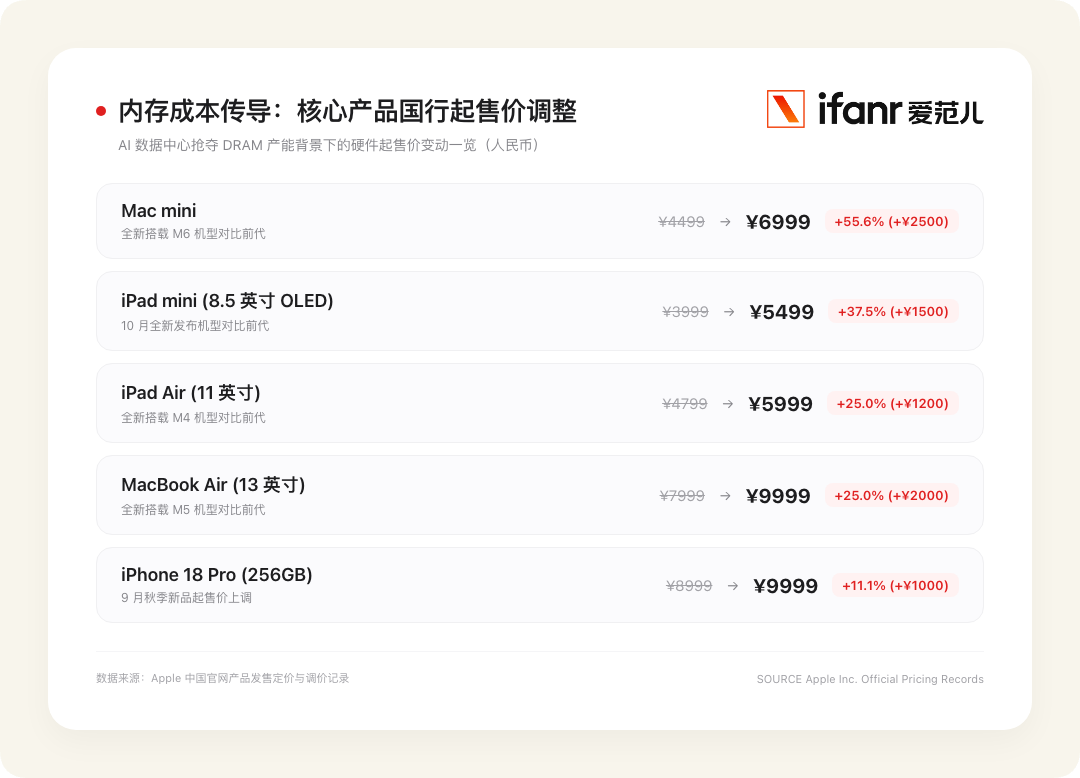 O preço inicial do Mac mini disparou de 4.499 para 6.999 yuans; iPad Air subiu para 5.999 yuans; MacBook Air e iPhone 18 Pro passaram a custar acima de 10.000 yuans (9.999 yuans) na versão básica. O reajuste não se limita ao preço — até o cronograma de lançamentos mudou: agora, modelos básicos mais baratos são postergados, mantendo apenas os produtos mais caros disponíveis inicialmente. No evento de lançamento do outono de setembro deste ano, a Apple quebrou quase vinte anos de tradição: o iPhone 18 padrão, carro-chefe de vendas, foi adiado, deixando apenas a série Pro de alto preço e o primeiro dobrável iPhone Duo para o semestre. Um analista da Goldman Sachs perguntou especificamente sobre o motivo do atraso da versão padrão, e Ternus não entrou em detalhes, mas a lógica comercial é clara: em um ano de explosão dos custos dos componentes, a Apple precisa focar nos produtos mais caros e rentáveis. Ficamos felizes em lançar o iPhone Duo e 18 Pro em setembro, além de reforçarmos o portfólio com iPhone 17 e iPhone Air. Claro, nunca comentamos sobre roteiros futuros de produtos.
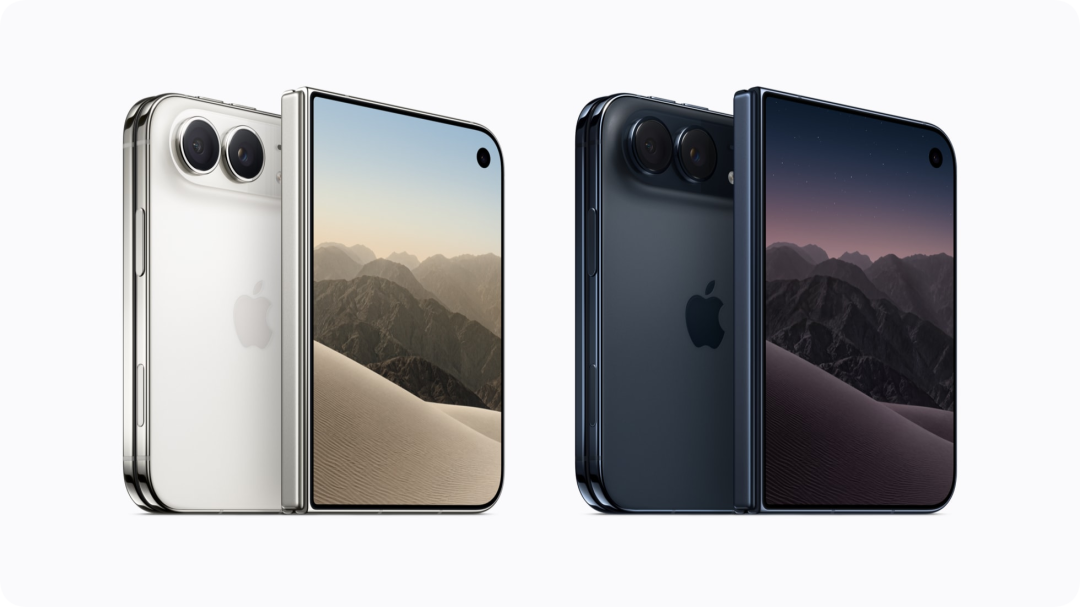 Imagem|Apple No entanto, o iPhone Duo, custando 21.999 yuans, enfrentou desde o lançamento problemas de qualidade e capacidade de produção. Pouco tempo após o início das vendas, começaram a surgir reclamações online de consumidores sobre rachaduras e linhas verdes ou pretas nas telas internas dos aparelhos.
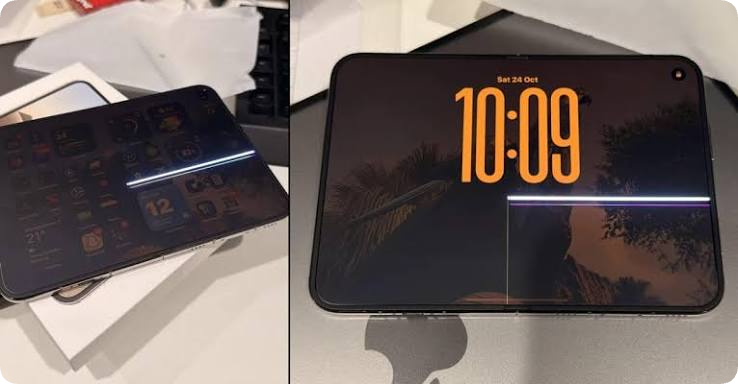 Imagem|9to5Mac Em entrevista exclusiva à Reuters, Ternus precisou pessoalmente acalmar o público. Apenas uma porcentagem muito pequena (a very small percentage) dos iPhone Duo apresentou falhas de display, e a Apple está trabalhando para substituir gratuitamente todos os aparelhos dos clientes afetados. Tão complicado quanto o problema das telas quebradas é a dificuldade de produção do display dobrável interno e da dobradiça de titânio complexa. Ternus confirmou na conferência que o fornecimento do iPhone Duo está "extremamente restrito (constrained), e no momento é totalmente imprevisível quando oferta e demanda irão se equilibrar". A mesma estratégia de ultraluxo foi adotada no Mac: a Apple lançou pela primeira vez um MacBook Pro com tela sensível ao toque (PROLED XDR Display), com preço inicial estabelecido em 22.999 yuans.
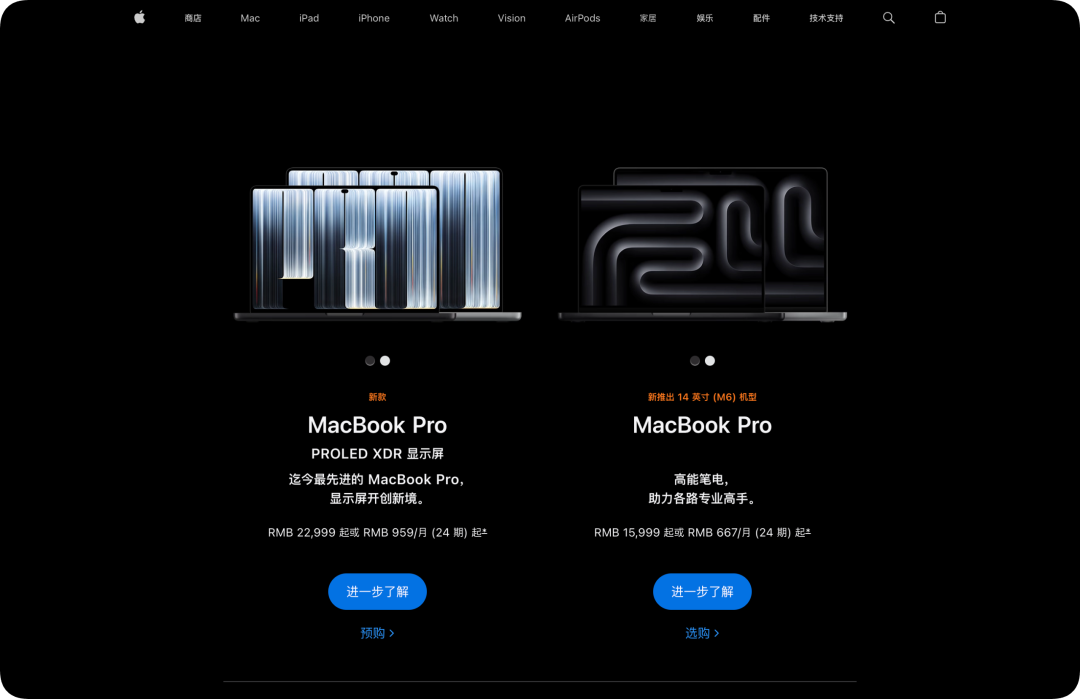 Diante dos preços altíssimos causados pelo reajuste de hardware, o orçamento do consumidor comum nunca esteve tão pressionado. Quando questionado por um analista na conferência se os consumidores ainda conseguiriam arcar com os preços elevados, Ternus pareceu resignado ao apresentar a solução: A Apple vai apostar totalmente no "Apple Upgrade Program" anual e no parcelamento em 24 vezes sem juros, tentando usar o discurso de que é "o valor de um café por dia" para amenizar a dor do aumento de preços do hardware.
A Apple não produz tokens, é apenas uma transportadora dos grandes modelos
Com toda a linha de hardware para consumidor sob pressão e custos crescentes, um segmento surpreendeu positivamente neste relatório: o Mac. No quarto trimestre, o segmento Mac atingiu US$ 10,8 bilhões em receita, crescimento de 24% ano a ano, superando todos os outros produtos de hardware.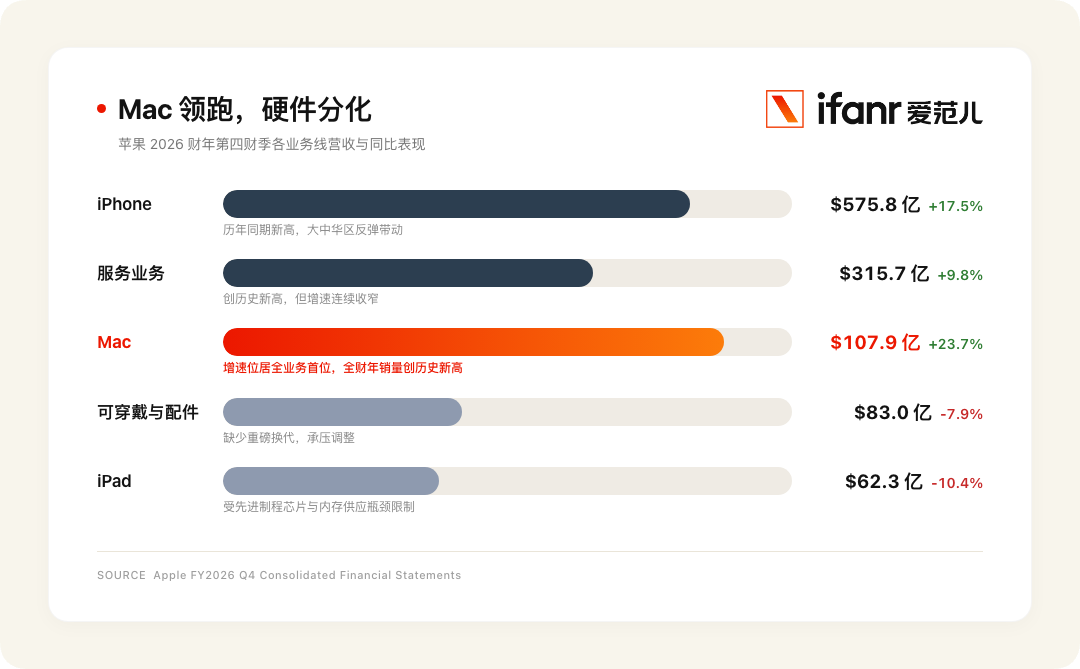 A sustentação desses US$ 10,8 bilhões aparentemente veio do alto volume do MacBook Air, do recém-lançado MacBook Neo e do ciclo de substituições trazido pela volta às aulas. Mas além dessa base convencional de consumidores, o Mac está recebendo silenciosamente uma nova e inesperada demanda. De acordo com reportagens da Reuters e The Information, à medida que os custos de operação de grandes modelos dispararam, as elevadas contas de tokens por alugar capacidade de nuvem da Microsoft, Amazon ou Nvidia estão levando muitas pequenas empresas e desenvolvedores a olharem para soluções locais— E Macs equipados com memória unificada de altíssima largura de banda estão virando um refúgio contra a inflação dos custos de nuvem. A arquitetura de memória unificada de alta largura de banda dos chips Apple Silicon permite que um Mac Studio ou Mac mini com 128GB ou até 192GB de RAM rode modelos open source de 70B localmente, offline, custando apenas algumas dezenas de milhares de yuans.
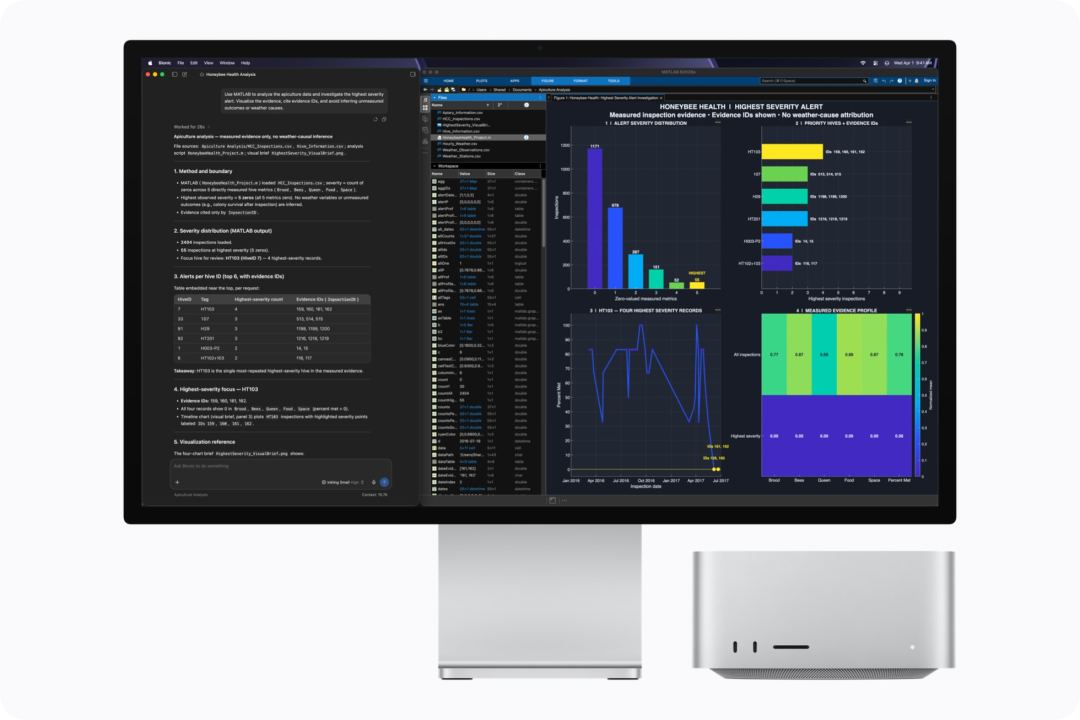 Imagem|Apple Isso não só elimina o custo variável dos tokens em nuvem, como também afasta preocupações das empresas sobre vazamento de dados. Ternus confirmou essa tendência na conferência, dizendo que o Mac está no melhor ciclo de compras corporativas da história, incluindo um contrato de 170 mil unidades do MacBook Neo para educação e setor público nas Filipinas. O primeiro balanço sob comando de Ternus à frente da Apple, mais do que celebrar "o melhor ano fiscal da história", representou uma negociação comercial pragmática diante das contas incontroláveis de computação. Quando até mesmo a Apple sente dor pelo preço dos tokens, o sonho do "IA de graça" definitivamente ficou para trás.
Autor|Zheng Tingxu
Editor|Xiao Qinpeng

Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O relatório de emprego de outubro reacende expectativas de alta dos juros em dezembro! Wall Street aposta em mais de 80% de chance, e a "Nova Agência de Notícias do Federal Reserve": vendas por IA podem se tornar variável na política
Após o relatório de empregos não agrícolas, os traders apostaram que a probabilidade de um aumento de juros em dezembro chegou a 85%. O pessoal de Wall Street acredita que o relatório abre espaço para novos aumentos de juros, trazendo novamente pressão para a alta, especialmente após preocupações do mercado que a desaceleração na construção de AI, pós-eleições, poderia enfraquecer as expectativas de aumento. Entretanto, alguns permanecem cautelosos sobre um aumento em dezembro, pois a volatilidade do mercado de ações e as perspectivas de investimentos em AI podem limitar o Federal Reserve. “O novo jornal do Federal Reserve” considera que o relatório não abalou o julgamento do Fed sobre crescimento econômico e inflação, e que a liquidação de ativos de AI pode se tornar uma nova variável para as decisões de dezembro; deve-se observar se Waller valoriza mais dados de emprego atrasados ou sinais prospectivos do mercado.
O emprego não agrícola nos EUA em outubro aumentou em 165 mil, superando as expectativas! A taxa de desemprego caiu inesperadamente para 4,1%, aumentando as expectativas de alta de juros em dezembro.
Em outubro, os empregos não agrícolas nos EUA aumentaram em 165 mil, 2,5 vezes acima da mediana das expectativas de Wall Street de 65 mil, representando um desvio extremamente forte de cerca de cinco desvios padrão, superando o limite superior de todas as previsões das instituições. A taxa de desemprego caiu inesperadamente de 4,2% para 4,1%, enquanto o mercado esperava que permanecesse inalterada; o crescimento anual do salário médio acelerou para 3,1%. Ao mesmo tempo, os dados dos dois meses anteriores foram revisados para cima em um total de 84 mil empregos. Após a divulgação dos dados, o rendimento dos títulos do Tesouro dos EUA de 2 anos subiu 7 pontos base, e a probabilidade de alta dos juros pelo Fed em dezembro foi precificada em 70%.
A onda de vendas de IA impacta IPO da Anthropic, expectativa de avaliação potencial reduzida para US$ 1,2 a 1,3 trilhões
O intervalo de avaliação discutido pelos investidores potenciais foi reduzido de até 2 trilhões de dólares para entre 1,2 e 1,3 trilhões de dólares, e até mesmo alguns estrategistas sugerem uma avaliação inferior a 1 trilhão de dólares para garantir maior segurança. Diante da forte volatilidade do mercado e do prejuízo financeiro trimestral, a Anthropic está enfrentando decisões difíceis, como aceitar uma avaliação mais baixa, reduzir o tamanho da oferta ou adiar o lançamento no mercado.

Receita da Moderna no terceiro trimestre cresce 29% em relação ao ano anterior e supera expectativas; projeção de crescimento anual de receita é elevada para 15%-25% | Relatório Financeiro
A receita da Moderna no terceiro trimestre aumentou 29% em relação ao ano anterior, atingindo US$ 1,31 bilhão, com lucros superando significativamente as expectativas. A empresa elevou a projeção de crescimento da receita para 2026 para uma faixa de 15% a 25%. O aumento das vendas das vacinas de nova geração contra a Covid-19 e contra a gripe, além da expansão internacional, impulsionaram a melhora nos resultados. Os dados da fase 3 da vacina personalizada contra o câncer também mostraram avanços positivos. A empresa avança simultaneamente nas iniciativas de redução de custos e no desenvolvimento de seu pipeline, com uma previsão de caixa para o final do ano consideravelmente revisada para cima.
Preços de criptomoedas
Mais


