
Previsão de resultados do primeiro trimestre da Sandisk (SNDK): Com crescimento de 350%, será que a margem de lucro do armazenamento AI conseguirá se manter em alto nível?
 2026/10/29 08:29
🔥 Radar de Ações dos EUA está no ar! 3 principais temas de ações dos EUA + 6 ações selecionadas + 7 eventos importantes no calendário. Onde estão as oportunidades nas ações dos EUA esta semana? Clique no link e veja os 22 direcionamentos de operação em um só gráfico→
1. Resumo dos Pontos de Investimento
SanDisk (SNDK.US) irá divulgar o resultado do primeiro trimestre do ano fiscal de 2027 no dia 29 de outubro de 2026, após o fechamento do mercado dos EUA, com a teleconferência prevista para as 16h30 (horário do leste dos EUA).
A empresa indicou receita prevista de US$ 10,3 bilhões a US$ 10,8 bilhões (média de aproximadamente US$ 10,55 bilhões, crescendo cerca de**+357% em relação ao ano anterior), margem bruta não-GAAP de 83%-85% e lucro por ação (EPS) não-GAAP de US$ 44 a US$ 46. O consenso de Wall Street prevê receita de cerca de US$ 10,58 a US$ 10,72 bilhões (aproximadamente +350% a +360% A/A) e EPS em torno de US$ 46,2 a US$ 46,7.
Este relatório financeiro ocorre em meio à oferta restrita de NAND e demanda robusta por data centers de IA. O mercado está focado em avaliar se a receita ficará próxima ou acima do topo da faixa de orientação, se a alta margem bruta será mantida e no suporte ao crescimento futuro por parte do segmento de data centers e contratos de longo prazo.
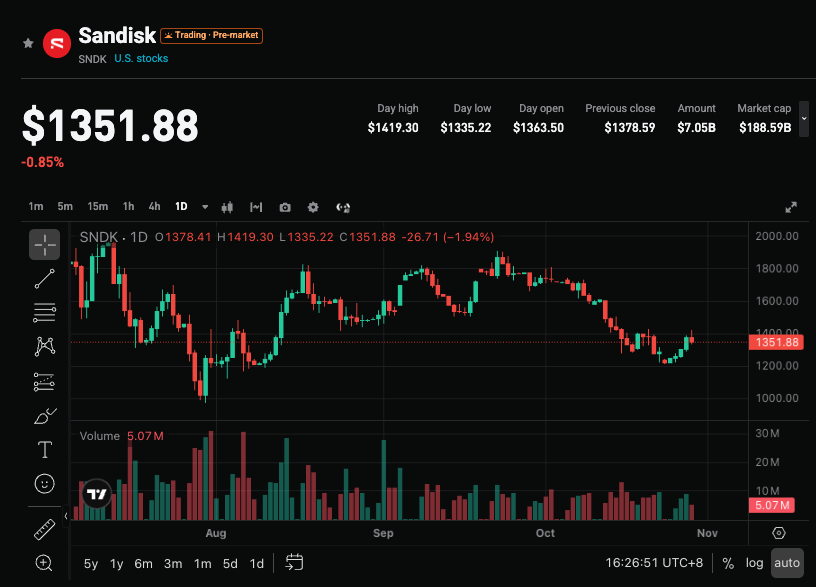
2. Quatro Pontos Principais de Atenção
Ponto 1: Alto Crescimento da Receita e Cumprimento das Projeções
A orientação média da empresa implica crescimento anual de aproximadamente +357%, com consenso ligeiramente acima da média. No último trimestre (FY2026 Q4), a receita chegou a US$ 8,97 bilhões (crescimento trimestral de +51% e anual de +372%). Neste trimestre, será preciso verificar a capacidade de manter o crescimento, mesmo sobre uma base elevada. Se a receita efetiva se aproximar ou superar US$ 10,7 bilhões, isso reforçará a narrativa de demanda acima do esperado por armazenamento para IA; se alcançar apenas a base inferior das projeções, pode haver dúvidas sobre o ritmo de crescimento.
Ponto 2: Margem Bruta e Rentabilidade Sustentada pelo ASP
A empresa projeta margem bruta não-GAAP de 83%-85%, próxima dos 84,6% do trimestre anterior. O preço do NAND permanece alto impulsionado pela demanda de IA em data centers, sendo esse o principal fator. Alguns analistas acreditam que preços melhores que o previsto podem impulsionar a superação do consenso. O mercado irá observar a proporção do impacto de preço versus volume, a composição de produtos (especialmente o peso de data centers) e a sustentabilidade das margens elevadas.
Ponto 3: Avanço dos Negócios em Data Center e Contratos de Longo Prazo (NBM)
Data centers já são o principal vetor de crescimento, com receita anual desse segmento tendo aumentado significativamente no exercício anterior. A empresa firmou contratos de modelo de negócios inovador (NBM) de vários anos com diversos clientes, garantindo receitas de preço mínimo (montante significativo). Neste balanço, será avaliada a evolução dos embarques e do peso desse segmento na receita, bem como o impacto desses contratos na visibilidade das receitas. Uma contribuição acima do esperado dos data centers pode reforçar a previsibilidade da valorização.
Ponto 4: Perspectiva Anual e Sinalizações de Retorno de Capital
O mercado está atento às declarações da administração quanto à orientação para os próximos trimestres e o ano completo, especialmente quanto à oferta e demanda de NAND, tendência de ASP e uso de capacidade. A empresa já incrementou recompra de ações anteriormente; em contexto de alto fluxo de caixa livre, o retorno de capital também é um ponto relevante para o sentimento do investidor. Se houver revisão para cima das projeções anuais ou sinalizações positivas sobre expansão de capacidade/contratos, pode sustentar a cotação; se a orientação for conservadora, pode pressionar o valuation elevado.
3. Riscos e Oportunidades
Catalisadores de Alta:
- Receita e EPS superam claramente o consenso (especialmente se receita próxima ou acima de US$ 10,8 bilhões e EPS acima de US$ 47), e perspectiva futura elevada.
- Maior participação do segmento de data centers, contratos de longo prazo acima do esperado e manutenção ou superação da margem bruta projetada.
- Preço e demanda de NAND seguem fortes, reforçando as expectativas de superciclo de armazenamento com IA em Wall Street.
Riscos de Baixa:
- Receita fica apenas em linha ou no limite inferior da orientação, sem superar o consenso, gerando preocupação com a desaceleração do crescimento.
- Margem bruta recua ou sinaliza topo no ASP, somado à pressão de realização de lucros após alta significativa do preço das ações.
- Volatilidade implícita nas opções é alta (cerca de 10%-12%), e dados mornos podem ampliar o recuo no curto prazo.
4. Sugestões de Estratégia de Operação
Lógica de Compra: Caso receita e lucro superem claramente o consenso e a direção indique expectativas positivas para demanda em data centers, execução de contratos e orientações futuras, pode fortalecer a confiança do mercado quanto à lucratividade e poder de precificação do NAND, favorecendo a valorização.
Riscos de Venda: Se os principais dados apenas cumprirem ou ficarem levemente abaixo das expectativas, margens sob pressão ou orientação conservadora, somados a ambiente de alta volatilidade, poderão causar recuo no curto prazo.
Indicadores Chave:
- Receita total e crescimento anual/trimestral
- Margem bruta não-GAAP e EPS
- Desempenho e peso do segmento de data centers
- Revisão positiva das projeções para os próximos trimestres/ano
Recomendação de Operação: Se os resultados superarem as expectativas e as perspectivas forem positivas, preste atenção a oportunidades de entrada após eventuais correções; se os dados forem medianos ou a orientação cautelosa, atente para riscos de volatilidade no curto prazo e evite entrar em topos. Ajuste posição e stop conforme seu perfil de risco.
Aviso Legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs identifica linha de tendência crítica, última barreira da Nasdaq está em risco
O índice Nasdaq 100 está em queda por quatro semanas consecutivas, atualmente testando com precisão a linha de tendência crítica que conecta os pontos baixos de 2025 e 2026 (26.630 pontos). Apesar dos fortes resultados do terceiro trimestre, a alta aversão ao risco no mercado e o aumento dos indicadores de pânico fazem com que os investidores passem a absorver expectativas de desaceleração potencial em 2028, levando ao contínuo declínio dos preços das ações. Com a saída maciça de capital estrangeiro e a forte divergência nos valuations, o mercado aguarda os testes do CPI desta semana e dos relatórios financeiros das gigantes de chips.

Goldman Sachs apoia Oracle (ORCL.US): preocupações com financiamento de IA podem ser exageradas; riscos dos projetos em construção são controláveis
Goldman Sachs mantém a classificação “compra” para Oracle, com preço-alvo de 206 dólares em 12 meses.

As eleições intermediárias expõem a vulnerabilidade do mercado! As negociações de IA enfrentam rigorosos questionamentos, e as expectativas de lucro das ações dos EUA podem passar por grandes ajustes.
O resultado das eleições intermediárias nos Estados Unidos e a subsequente queda acentuada do mercado já expuseram a vulnerabilidade causada pela excessiva concentração de apostas em inteligência artificial (AI), indicando que os investidores talvez precisem reajustar suas expectativas de retorno sobre o investimento.

A onda de desbloqueio da SpaceX coincide com o rebalanceamento dos índices! Segundo cálculos do Goldman Sachs, o rebalanceamento de dezembro pode trazer uma compra passiva de US$ 10,9 bilhões.
A proporção de ações em circulação da SpaceX aumentou de cerca de 5% na IPO para um terço, e a expansão do peso no índice está levando fundos passivos a aumentarem suas posições. A Goldman Sachs prevê que o rebalanceamento do índice Russell 1000 Growth em 11 de dezembro poderá trazer uma demanda de compra de US$ 10,9 bilhões, tendo como principais contrapartes os acionistas internos que estarão liberados para negociar. A janela de inclusão no S&P 500 aponta para o segundo semestre de 2027, quando a disputa de fundos passivos deverá se intensificar ainda mais.
Preços de criptomoedas
Mais


