
[Ações meme dos EUA] rARQT: demanda por ZORYVE continua explodindo, orientação revisada para cima, janela de flexibilidade para terapia não hormonal em dermatologia?
 2026/10/22 06:47
- ZORYVE creme/espuma: aprovado pelo FDA para várias indicações em adultos e crianças; recentemente expandido para psoríase em crianças acima de 2 anos. O sNDA para dermatite atópica em bebês já foi aceito (data alvo PDUFA: 23 de fevereiro de 2027).
- Equipe de vendas sendo ampliada, junto a iniciativas de telessaúde e aumento de acessibilidade para pacientes.
- Pipeline: Espuma ZORYVE em fase 2 para vitiligo, entre outras, e candidatos a tratamentos sistêmicos (como o ARQ-234).
- Em agosto, resultado do 2º trimestre acima do esperado e guidance de receita anual revisado fortemente para cima.
- Na segunda quinzena de outubro: Cobertura Overweight iniciada pelo Cantor, preço alvo US$ 48; Guggenheim elevou preço alvo para US$ 44 e manteve Buy, levando a aumentos de volume e renovação das máximas de 52 semanas.
- Próxima janela de resultados: por volta de 3 de novembro (3º trimestre), servindo para validar continuidade do crescimento de prescrições/receita, margens e guidance.
- Médio prazo: PDUFA para indicações pediátricas (23/02/2027), dados de Fase 2 e expansão dos canais de vendas.
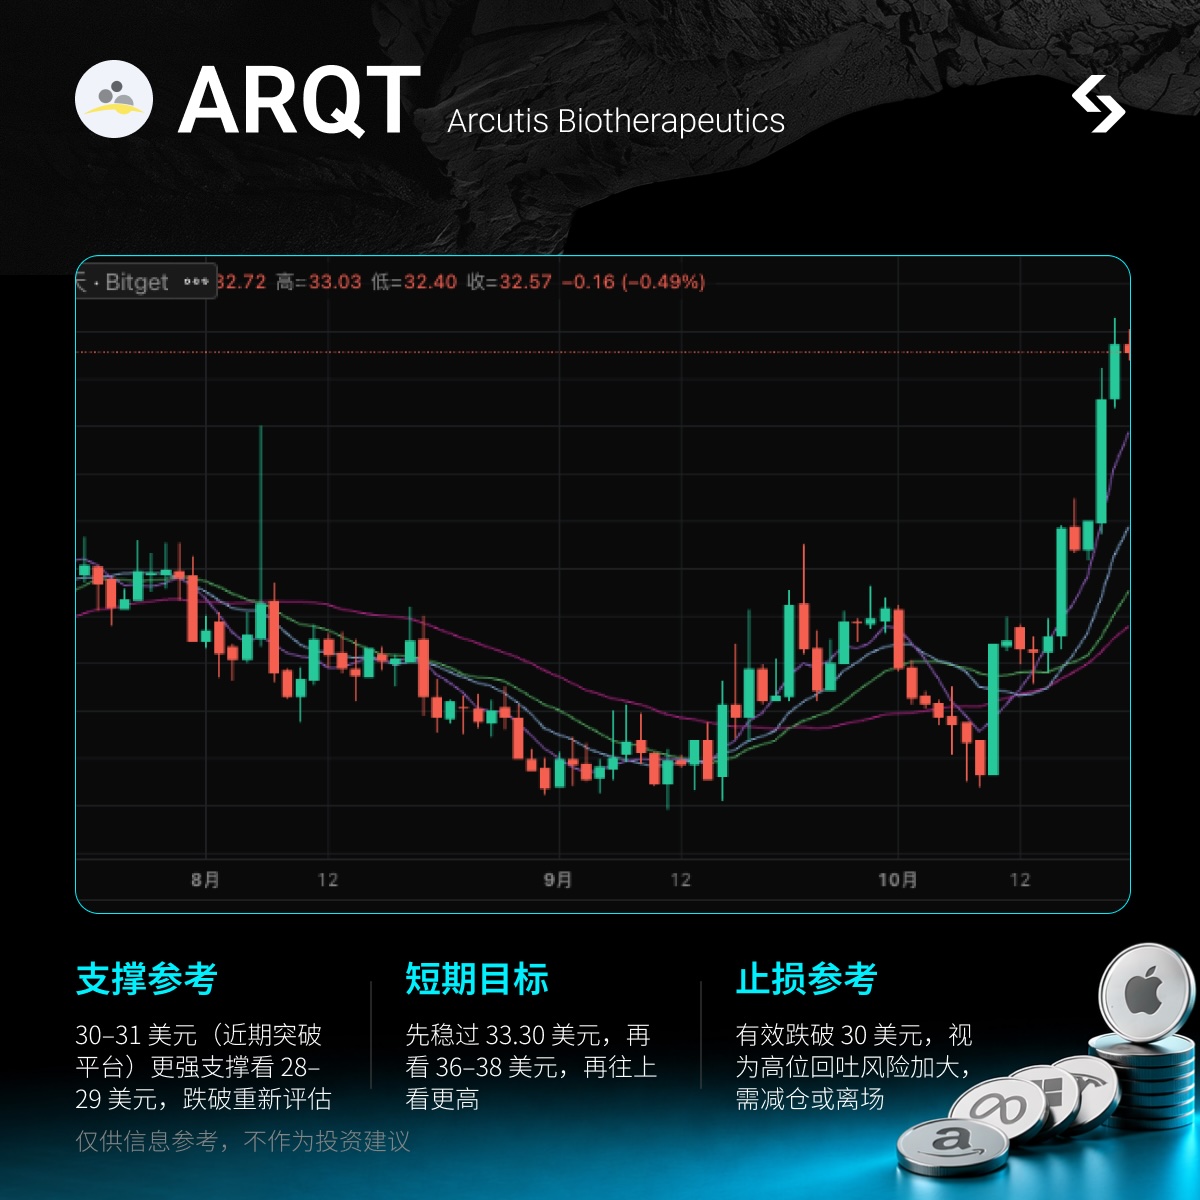
Permanece a dependência de produto único, característica típica em biotechs, com incertezas nos trâmites clínicos e regulatórios.
Apesar do volume das posições vendidas, o controle majoritário é institucional; após picos de euforia, volumes podem diminuir e devolver ganhos rapidamente. É um ativo de alta volatilidade, disciplina em tamanho de posição e stop é fundamental. Os dados e pontos citados são apenas para referência, não constituem recomendação de investimento; gerenciamento de risco é responsabilidade do operador.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A principal preocupação da Anthropic: receita pode ser retirada a qualquer momento, enquanto os custos de computação ficam travados por até 20 anos
A Zheshang Securities acredita que a receita da Anthropic é majoritariamente baseada em cobrança por uso, e as obrigações remanescentes de desempenho cobrem apenas cerca de 5,1 meses de receita anualizada. No entanto, o custo de poder computacional já está comprometido em US$895,4 bilhões em compromissos irrevogáveis, com prazos até 2045. As receitas podem ser reduzidas a qualquer momento, mas os custos não podem ser cancelados, criando uma lacuna temporal altamente assimétrica entre as duas, o que constitui a verdadeira restrição central da empresa.

Pressão tripla do Federal Reserve, Departamento do Tesouro e Congresso; Goldman Sachs: crise de liquidez em 2027
O Goldman Sachs alertou que a proporção das reservas em relação aos ativos dos bancos caiu para cerca de 11%, apenas ligeiramente acima do ponto mais baixo da crise em 2019. Na segunda metade de 2027, o impasse nas negociações sobre o teto da dívida forçará o Tesouro a reconstruir o TGA, desencadeando uma "tempestade perfeita" de queda brusca nas reservas e aumento massivo na oferta de T-bills; somada à estagnação das compras por fundos monetários, isso criará um enorme buraco de liquidez. O Federal Reserve pode se ver forçado a cortar taxas e realizar grandes compras de ativos para estabilizar o mercado.

Perspectiva de Novas Ações nos EUA | Do prejuízo ao lucro de 5,46 milhões: o negócio de plataforma "tridimensional" com sabor de golfe
Cruzando a linha de lucro e prejuízo, o ponto de inflexão do crescimento já chegou.
Preços de criptomoedas
Mais


