
Eli Lilly dispara! GLP-1 impulsiona ISRG, DXCM, TMO, ações farmacêuticas dos EUA transformam-se de porto seguro em mina de ouro
 2026/10/22 03:22
1. Situação do Setor: Dupla dinâmica de defesa e crescimento, nova rota de rotação de capitais
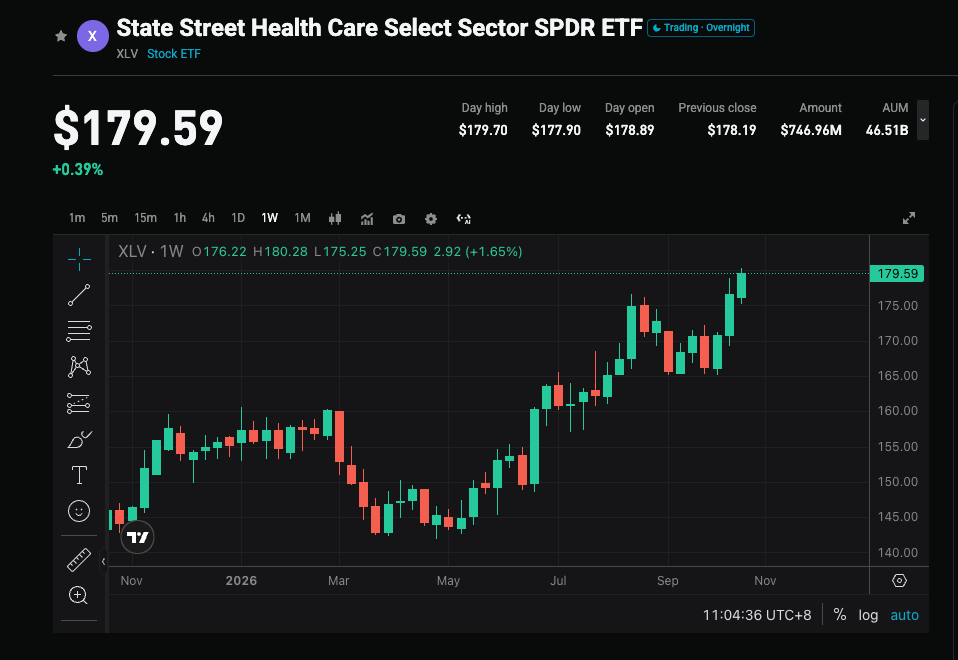
- Crescimento explosivo do GLP-1: O potencial do mercado de doenças metabólicas foi reestimado em US$ 150 bilhões. Eli Lilly superou a Novo Nordisk com seu tirzepatide, consolidando sua posição de liderança.
- Redução temporária do risco regulatório: A negociação de preços de medicamentos e as ameaças tarifárias estão sob controle, e as expectativas pessimistas do mercado já foram amplamente consideradas.
- Onda de fusões e aquisições preenche o “patent cliff”: Para enfrentar o déficit de mais de US$ 300 bilhões em patentes de medicamentos de marca que expiram entre 2028 e 2030, a atividade de M&As voltou a crescer, com o volume de transações podendo se aproximar desse valor durante o ano.
Ponto central: O setor farmacêutico está em transição de um ativo puramente “defensivo” para uma mistura de “defesa + crescimento”. A força atual é impulsionada pela busca por certeza por parte dos investidores.
2. Ativos principais: Líderes à frente, oportunidades emergem em segmentos
- Big Pharma: Base de portfólio estável
Eli Lilly (LLY): Líder absoluto, valor de mercado ultrapassando US$ 1,1-1,2 trilhão. Alta de cerca de 19% no ano e quase 60% no último ano. Linha de produtos GLP-1 fortemente impulsionada, com previsão de CAGR de vendas superior a 13% para 2026-2028.AbbVie (ABBV): Os dois protagonistas em imunologia, Skyrizi e Rinvoq, continuam crescendo; o preço das ações se aproxima do topo histórico.Johnson & Johnson (JNJ): Portfólio diversificado estável, meta de receita mirando US$ 100 bilhões.Merck (MRK): Apesar do desafio do “patent cliff” do Keytruda, as reservas de pipeline em oncologia e fusões e aquisições ainda são atrativas.United Health (UNH): Recuperação das margens em gestão de saúde, com benefícios claros.
- Ativos de alta popularidade e volatilidade
- Dispositivos médicos e ferramentas de ciências da vida
Intuitive Surgical (ISRG): Líder em robótica cirúrgica, beneficiando-se da maior penetração de cirurgias minimamente invasivas.Dexcom (DXCM) / Insulet: Beneficiados diretamente pela crescente demanda de monitoramento gerada pela gestão de doenças crônicas e pelo efeito de transbordamento do GLP-1.
- IA em farmácia e plataformas de dados
Recursion / Tempus: Ativos de médio e pequeno porte, com alta volatilidade devido à concretização de marcos clínicos e parcerias, mas exigem atenção ao risco de alta volatilidade.
3. Estratégia de Investimento: A escolha de ações se sobressai à escolha setorial
- Envelhecimento da população e aumento estruturado do ônus das doenças crônicas.
- Medicamentos inovadores (metabólicos, oncologia, imunológicos, terapia gênica) ainda têm espaço de crescimento estrutural.
- A tecnologia de IA aprimora a descoberta de drogas e a eficiência em ensaios clínicos.
- Núcleo do portfólio: Alocar em Eli Lilly (LLY), AbbVie (ABBV), Johnson & Johnson (JNJ) e outras grandes farmacêuticas para obter crescimento estável e perfil defensivo.
- Satélite: Pequenas participações em biotecnologia ou empresas de dispositivos com catalisadores claros para capturar retornos acima da média.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Pedidos de poder de processamento explodem, por que o "comércio de IA" está perdendo força? JPMorgan revela o descompasso entre investimento em IA e realização da produtividade
A equipe de pesquisa econômica global do JPMorgan, liderada por Joseph Lupton, apontou em um estudo de 10 de novembro que a recente melhora na produtividade do trabalho deriva principalmente da intensificação do uso de capital e do aumento da força dos fatores de produção. Os amplos ganhos de eficiência proporcionados pela IA, por meio da reestruturação de processos, integração de dados e ajustes organizacionais, ainda exigem tempo para se concretizarem. Isso significa que pedidos de chips, servidores e equipamentos elétricos podem crescer primeiro, enquanto o retorno contínuo do investimento para operadores de poder computacional e usuários finais pode não acontecer simultaneamente.
O investimento em IA entra no "Vale da Desilusão", os próximos 18 meses serão um teste de vida ou morte!
O Goldman Sachs acredita que o ciclo de investimento em IA está atualmente no "vale da desilusão", mas essa não é a primeira vez que isso acontece. O problema central é que o modelo de negócios das novas empresas de computação em nuvem depende fortemente do retorno dos gastos dos clientes finais em IA, enquanto atualmente "basicamente nenhuma empresa pode atribuir seus lucros à IA". O fundador da Social Capital, Palihapitiya, definiu claramente uma janela crucial de 18 meses, período durante o qual o mercado irá avaliar e separar os modelos de negócios sustentáveis dos insustentáveis em IA.

A principal preocupação da Anthropic: receita pode ser retirada a qualquer momento, enquanto os custos de computação ficam travados por até 20 anos
A Zheshang Securities acredita que a receita da Anthropic é majoritariamente baseada em cobrança por uso, e as obrigações remanescentes de desempenho cobrem apenas cerca de 5,1 meses de receita anualizada. No entanto, o custo de poder computacional já está comprometido em US$895,4 bilhões em compromissos irrevogáveis, com prazos até 2045. As receitas podem ser reduzidas a qualquer momento, mas os custos não podem ser cancelados, criando uma lacuna temporal altamente assimétrica entre as duas, o que constitui a verdadeira restrição central da empresa.

Pressão tripla do Federal Reserve, Departamento do Tesouro e Congresso; Goldman Sachs: crise de liquidez em 2027
O Goldman Sachs alertou que a proporção das reservas em relação aos ativos dos bancos caiu para cerca de 11%, apenas ligeiramente acima do ponto mais baixo da crise em 2019. Na segunda metade de 2027, o impasse nas negociações sobre o teto da dívida forçará o Tesouro a reconstruir o TGA, desencadeando uma "tempestade perfeita" de queda brusca nas reservas e aumento massivo na oferta de T-bills; somada à estagnação das compras por fundos monetários, isso criará um enorme buraco de liquidez. O Federal Reserve pode se ver forçado a cortar taxas e realizar grandes compras de ativos para estabilizar o mercado.

Preços de criptomoedas
Mais


