
A correlação entre ações e títulos nos EUA cai para o menor nível em 30 anos, UBS alerta: o próximo choque pode vir do mercado de taxas de juros

A correlação entre o mercado de ações dos EUA e o rendimento dos títulos do Tesouro americano caiu para o nível mais baixo em quase 30 anos, uma mudança estrutural que está redesenhando a lógica dos investimentos multiativos e criando novos riscos para o mercado.
De acordo com o Trading Desk, a UBS destacou em seu relatório de estratégia de derivativos de ações dos EUA de 16 de junho que, atualmente, os retornos de ações e títulos apresentam uma correlação negativa profunda — ou seja, o aumento do rendimento corresponde à queda dos preços das ações. Esse padrão enfraquece fundamentalmente a função tradicional dos títulos como instrumento de hedge de risco para ações, forçando os investidores multiativos a reduzir simultaneamente suas posições em ações e títulos durante a aversão ao risco, o que pode desencadear um efeito autossustentado de desalavancagem coordenada.
Ao mesmo tempo, a volatilidade das taxas de juros permanece relativamente baixa em relação à volatilidade das ações, mas dados históricos indicam que essa dinâmica pode estar em ponto de inflexão, com espaço significativo para um aumento da volatilidade dos títulos.
O relatório sugere que os investidores considerem capturar a reprecificação da volatilidade das taxas de juros em relação à volatilidade das ações através de uma troca de straddle at-the-money para TLT/SPY com vencimento em dezembro, e enxerga potencial de valorização em setores cíclicos como bancos regionais, especialmente em cenários de alta dos rendimentos e melhora do crescimento econômico.
Correlação entre ações e títulos atinge menor nível em 30 anos, desafiando a lógica de hedge multiativo
A correlação móvel de dois meses entre o índice S&P 500 e os rendimentos dos títulos do Tesouro americano de 10 anos caiu para o nível mais baixo desde 1996, e o beta das ações em relação ao rendimento dos títulos também está em suas mínimas em décadas.
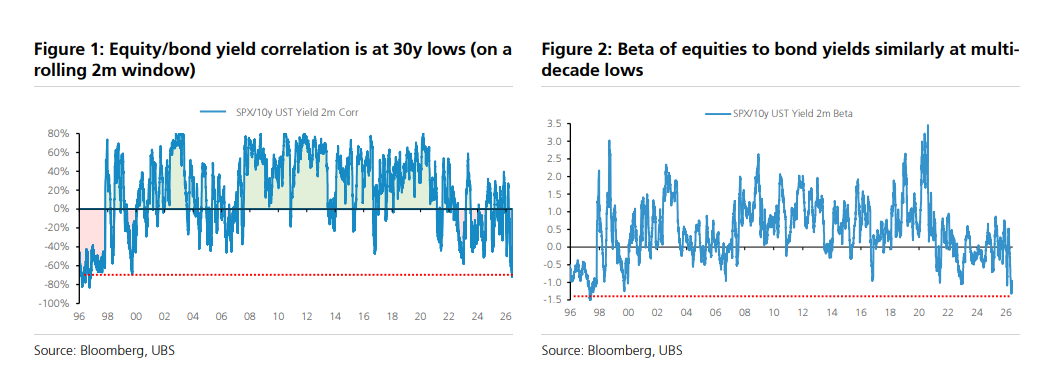
Em um ambiente de correlação positiva, títulos naturalmente servem como instrumento de diversificação de risco das ações. No contexto atual de correlação negativa profunda, títulos e ações tendem a oscilar na mesma direção, anulando esse mecanismo. Essa condição possui potencial autossustentado, em que o aumento da incerteza macro forçaria os investidores a reduzir posições tanto em ações quanto em títulos, podendo intensificar a volatilidade do mercado.
Historicamente, o padrão de correlação negativa entre ações e rendimentos dos títulos tende a persistir ou mesmo se aprofundar durante ciclos de alta de juros. Desde a década de 1970, dados de ciclos anteriores mostram que esse fenômeno foi especialmente marcante entre as décadas de 1980 e 1990. Vale notar que, atualmente, o mercado de futuros de Fed Funds já embute aproximadamente 80% de probabilidade de que o Federal Reserve eleve os juros em pelo menos 25 pontos-base antes da reunião do FOMC em dezembro, mesmo que isso não seja o cenário-base.
Volatilidade das taxas de juros em patamar baixo pode não se sustentar; títulos têm espaço para ajuste
Desde o final de 2023, a estratégia de "venda de volatilidade de títulos e compra de volatilidade de ações" já se pagou — beneficiada principalmente pela queda brusca da volatilidade dos títulos durante cortes ou pausas nas altas de juros do Fed. No entanto, essa lógica de trade pode estar prestes a mudar.
Dados históricos mostram que, durante ciclos de alta do Fed, o índice MOVE — que mede a volatilidade das taxas de juros — geralmente supera de forma significativa o índice VIX — que mede a volatilidade das ações —, especialmente nos períodos de correlação negativa entre ações e rendimentos dos títulos.
Uma característica notável do período pós-COVID é que a volatilidade elevada das taxas de juros costuma estar associada ao achatamento da curva de rendimentos, sobretudo em movimentos de "flattening bearish", onde os rendimentos de curto prazo sobem mais do que os de longo prazo, comportamento intimamente ligado ao repricing das expectativas de alta de juros pelo Fed.
Com base nisso, o relatório sugere que investidores considerem a troca de straddle at-the-money em TLT/SPY para dezembro, comprando TLT (apostando na alta da volatilidade das taxas de juros) e vendendo SPY (apostando na queda da volatilidade das ações) numa proporção no nominal de cerca de 1,5 para 1. A precificação atual desse trade é atraente quando comparada aos níveis históricos.
S&P 500 já precifica totalmente "alta saudável dos rendimentos"; setor bancário regional ainda oferece oportunidades
Utilizando o framework "Market Cookbook" para avaliar o grau de precificação de diferentes ativos em cenários de alta suave dos rendimentos. Esse framework parte do pressuposto de que a alta dos rendimentos decorre de melhora do crescimento econômico, e não de aumento das expectativas inflacionárias, com inclinação modesta da curva de juros real e relativo aumento moderado dos spreads de crédito.
Os resultados mostram que, no nível do índice S&P 500, o cenário já está bastante precificado, com chance de alta adicional acima de 3% inferior a 23%, e de mais de 7% inferior a 4%. Porém, alguns setores cíclicos ainda não estão totalmente precificados, especialmente bancos regionais, bancos de grande porte e exploração e produção de petróleo e gás (E&P).
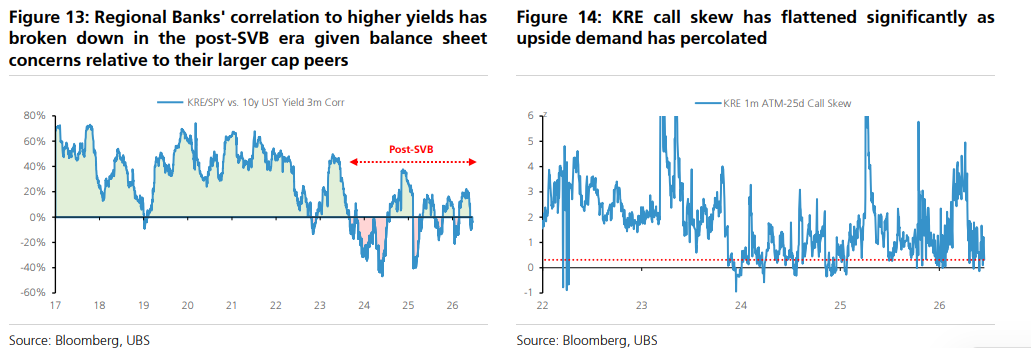
Para bancos regionais, após a crise do Silicon Valley Bank (SVB), a correlação desse setor com a alta dos rendimentos enfraqueceu bastante, em função principalmente das preocupações do mercado com seus balanços. Isso significa que, mesmo num cenário de Fed mais dovish ou "não excessivamente hawkish", esse trade pode ser lucrativo. Ao mesmo tempo, o skew de calls em KRE caiu significativamente, com o skew de opções de compra at-the-money a 25 delta em 1 mês nos menores 10% dos últimos 5 anos, tornando a estrutura de opções ainda mais atrativa.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
SoftBank registra o primeiro prejuízo trimestral em dois anos! Projeto de centro de dados nos EUA sofre desvalorização de US$ 3,7 bilhões, investimentos em IA enfrentam pressão
O Grupo SoftBank registrou um prejuízo líquido de 1,12 trilhões de ienes no segundo trimestre fiscal, marcando sua primeira perda trimestral em quase dois anos. O principal motivo foi o ajuste nas compras de equipamentos de fornecimento de energia para um centro de dados de IA em Ohio, nos Estados Unidos, levando ao cancelamento de adiantamentos de quase US$ 3,7 bilhões. Além disso, o Vision Fund passou do lucro ao prejuízo, enquanto os altos custos de financiamento devido ao elevado endividamento aumentaram. As ações do SoftBank já acumularam queda de mais de 50% desde o pico em junho.
De um lado, expande o poder de processamento, do outro, disputa o espectro! Barclays está otimista com a aquisição da T-Mobile pela SpaceX (SPCX.US): redes terrestres e Starlink se complementam
Após dois dias consecutivos de alta no preço das ações da Space, o Barclays afirmou que a T-Mobile é a opção "mais limpa" entre os potenciais alvos de aquisição da SpaceX. O Barclays considera a Verizon uma grande incógnita, enquanto o alinhamento estratégico da AT&T é o mais baixo.
O Federal Reserve vai aumentar os juros em dezembro? O CPI de hoje à noite será decisivo!
Os dados do CPI de outubro serão divulgados nesta noite, com o mercado atribuindo uma probabilidade de até 86% para um aumento dos juros. O Goldman Sachs prevê que o núcleo do CPI ficará em apenas 0,16% na comparação mensal, bem abaixo das expectativas do mercado. No entanto, fatores “suaves” como distorções nas estatísticas de seguros de saúde e queda nos preços de carros usados são difíceis de influenciar o núcleo do PCE, que é mais valorizado pelo Federal Reserve. Esses dados podem provocar um alívio momentâneo no mercado, mas dificilmente mudarão a postura hawkish predominante.

O PE de 14 vezes não é uma barganha! CEO de uma famosa gestora de patrimônio alerta: se o lucro da Nvidia (NVDA.US) for revisado para baixo em 5%, o preço das ações pode cair 40%.
Josh Brown, CEO da Ritholtz Wealth Management, questionou a ideia de que um preço/lucro de 14 vezes é uma barganha e alertou: "Se o lucro da Nvidia nos próximos 12 meses for 5% abaixo das nossas expectativas, as ações podem cair 40%."

Preços de criptomoedas
Mais


