
A lógica por trás desta alta das ações americanas: IA + estímulo fiscal!

Nos últimos dois anos, a lógica por trás da alta das ações americanas foi na verdade muito simples:IA + Estímulo Fiscal.
Mas o problema é que, por trás de lógicas simples, muitas vezes estão escondidos os riscos mais complexos.
O mercado de IA hoje não é mais sobre "participar ou não", mas sim—
Quem está realmente lucrando neste ciclo? Quem está bancando a festa? Quem ainda não foi precificado?
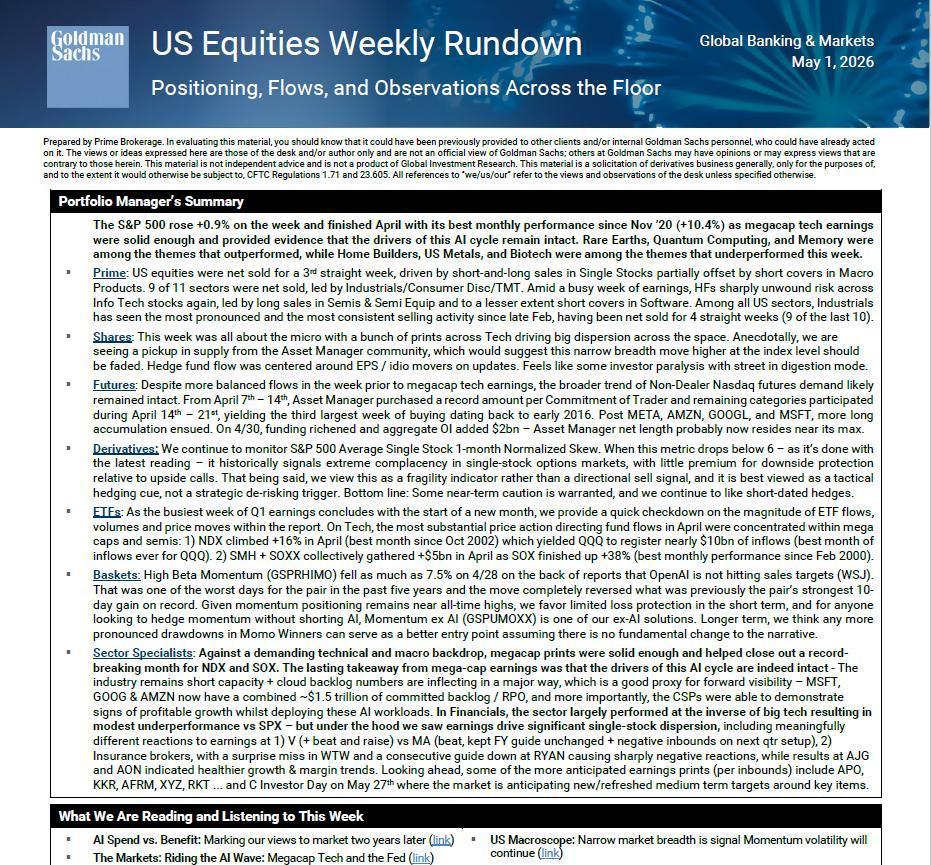
I. A lógica fundamental desta alta: não é tecnologia, é “impressão de dinheiro + IA”
Michael Hartnett, estrategista do Bank of America, foi bem direto:
Isso não é um mercado de alta comum, é um “Boom Loop” (ciclo de prosperidade).
A estrutura central tem apenas dois pontos:
1) Governo gastando loucamente
2) Empresas investindo pesado em IA
Os dados são impressionantes:
- Gastos do governo dos EUA: desde 2020 +60%
- PIB nominal: previsto subir de US$ 20 tri para US$ 35 tri em 7 anos (+75%)
- Investimento em IA: contribuição de cerca de 75% do crescimento do PIB no 1º trim. de 2026
O que isso significa?
A economia americana basicamente entrou agora numa fase de “expansão guiada por políticas”.
Por que as ações sobem?
Não é por explosão nos lucros, e sim porque:
- Tem mais dinheiro circulando
- A IA trouxe uma narrativa convincente
II. O verdadeiro risco não está na IA, mas sim nos juros
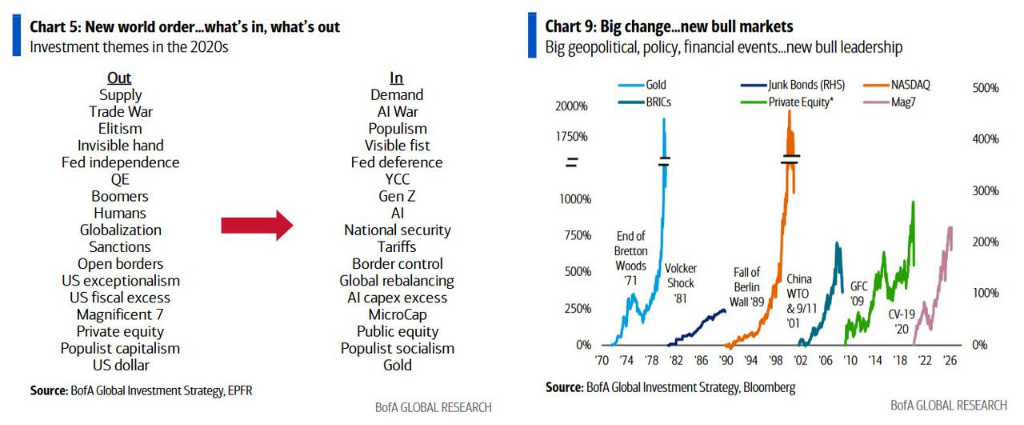
O Bank of America trouxe um “divisor de águas” crucial para o mercado:
Yield do título de 30 anos dos EUA: 5%
O yield de 5% no título de 30 anos dos EUA foi definido como “Linha Maginot”, e espera-se que esse patamar seja mantido.
Eles até usaram uma palavra pesada:
“Se romper, o portão do juízo final se abre”
Por que isso é tão importante?
Porque toda a estrutura de investimentos em IA hoje, no fundo, se baseia em:
Sustentar o valor atual com o fluxo de caixa futuro
E a alta dos juros provoca três coisas:
1) Compressão de valuation
2) Custo de financiamento sobe
3) Capex se torna insustentável
Nas bolhas históricas (Japão 1989, EUA 1999), isso veio junto de:
Altas rápidas dos juros entre 200-300bps
III. A questão central da IA: Quem está ganhando dinheiro? Quem está queimando caixa?
Esse relatório do Goldman Sachs é um banho de água fria importante para o mercado.
Em resumo:
A IA está super em alta, mas o dinheiro ainda não voltou para o caixa das empresas.
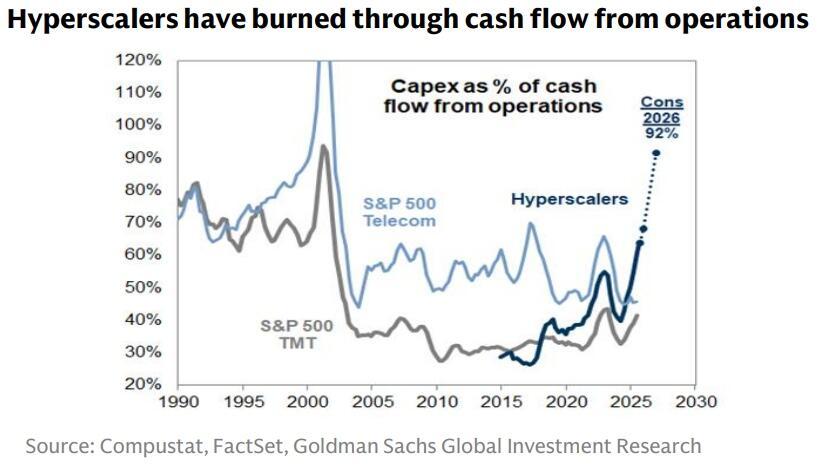
1) Cloud providers: “queimando caixa para valer”
Quatro grandes players de cloud:
- Microsoft
- Amazon
- Google
- Meta
CapEx total este ano:
> US$ 600 bilhões
O problema é:
Esse dinheiro basicamente engole todo o caixa gerado
Em outras palavras:
IA não é “motor de lucro”, e sim “máquina de devorar caixa”
Já começam a aparecer:
- Emissão de dívida pra montar data centers
- Expansão com fluxo de caixa negativo
2) Semicondutores: ficaram com todo o lucro do 1º estágio
A cadeia da IA está bem desequilibrada hoje:
| GPU / Semicondutor | Já está dando lucro |
| Cloud providers | Queimando caixa |
| Clientes corporativos | ROI incerto |
Historicamente, isso não é nada normal.
O ciclo tradicional seria:
Cliente começa a lucrar → Expande → Fornecedores seguem lucrando
Só que agora está:
Upstream lucrando ao máximo → Downstream ainda sem retorno
3) Estrutura de mercado: concentração extrema
Um sinal de alerta importante segundo o Goldman Sachs:
- 60% do crescimento dos lucros do S&P 500 vem de duas empresas (NVDA + MU)
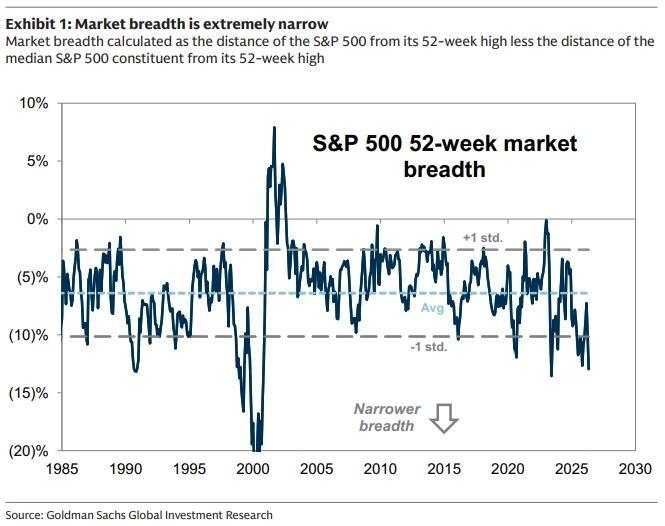
- O crowding de momentum trading chegou quase ao pico de 5 anos
No ano, o fator momentum subiu 25%, e a exposição líquida dos fundos hedge e sua alavancagem total estão próximas dos maiores níveis em cinco anos.
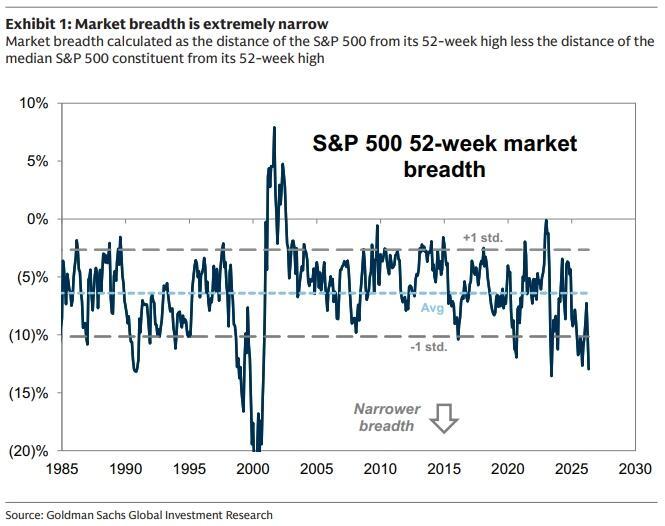
Isso quer dizer:
Não é um bull market generalizado, e sim rally de poucas ações puxando o índice
IV. Divergência real: IA já subiu tudo que podia?
Aqui aparece o maior racha do mercado:
Goldman Sachs vs SemiAnalysis
Visão do Goldman Sachs (mais conservadora)
Lógica principal:
- Primeira fase da IA (infraestrutura) já está plenamente precificada
- ROI das empresas ainda não se provou
- Cash flow das clouds sob pressão
Conclusão:
Reduzir exposição em semicondutores, aumentar em cloud (trade de retorno à média)
Visão do SemiAnalysis (super otimista)
Eles enxergam outra coisa:
A IA está migrando de "ferramenta" para "meio de produção"
Exemplo extremo:
- Gastos de uma empresa com tokens de IA: US$ 10 mi/ano
- Equivale a 30% do custo de pessoal
Ou seja:
A IA começa a substituir pessoas, não apenas ajudar
O que muda verdadeiramente:
Agentic AI (IA agente)
Antes:
- Ferramenta de perguntas e respostas
Agora:
- Escrever código
- Fazer modelos financeiros
- Analisar dados
- Executar tarefas automaticamente
Isso traz três mudanças:
1) Valor dos tokens sobe
2) Margem bruta das empresas de modelos melhora
3) Usuários dispostos a pagar continuamente
V. Quem ganhará? O núcleo está em uma variável
Resumindo todos os debates, tudo se resume em:
O pool de lucros criado pela IA será suficientemente grande?
Cenário 1: O bolo não cresce o suficiente (Goldman Sachs vence)
- ROI das empresas continua incerto
- Clouds reduzem CapEx
- Valuation dos semicondutores recua
Resultado:
Dissociação das techs, mercado entra em fase de lateralização ou ajuste
Cenário 2: O bolo continua crescendo (SemiAnalysis vence)
- IA vai para o core dos processos empresariais
- Explode a demanda por tokens
- Empresas de modelos passam a lucrar
Resultado:
Alta generalizada em toda a cadeia da IA
VI. Situação real do mercado atual (conclusão mais relevante)
Se me perguntar em qual estágio estamos hoje?
A resposta é:
No meio do caminho
Estrutura bem típica:
- Usuários mais agressivos: já gastando loucamente
- Empresas comuns: ainda testando
E o caminho para o mercado de capitais será:
1) Primeiro negocia-se a “mudança marginal” (usuários mais agressivos)
2) Depois se espera a “confirmação ampla” (lucro corporativo)
VII. O verdadeiro ponto para o investidor (conclusão prática)
Daqui pra frente o mercado não mais pergunta:
“A IA é boa?”
Mas sim, seis perguntas bem mais objetivas:
1) O valor dos tokens ainda pode subir?
2) Empresas de modelos vão lucrar?
3) CapEx das clouds pode virar receita?
4) NVDA ainda pode subir preços?
5) HBM / processos avançados continuam escassos?
6) Quem vai dominar a entrada do software corporativo?
VIII. Resumo em uma frase pelo site de investimentos dos EUA
Não se trata de um bull market qualquer no setor de tecnologia.
Na verdade, é:
Um “bull market de antecipação” impulsionado por expansão fiscal + narrativa de IA
A questão agora não é se existe uma bolha,
mas sim:
Quando o fluxo de caixa vai acompanhar o valuation.
Por fim, uma estrutura prática para decidir
Se for lembrar de um indicador, olhe para:
Yield do Tesouro de 30 anos + ROI das empresas de IA
- Se o juro subir → risco para todo o mercado
- Se ROI se concretizar → IA entra na segunda fase
As grandes oportunidades geralmente surgem quando:
O mercado sai do “contar histórias” e passa a “calcular lucros”.
Por enquanto, ainda não chegamos nesse ponto.
Mas já estamos bem perto.
Mais artigos interessantes
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A onda da IA pode seguir o mesmo caminho da bolha das ferrovias do século XIX, e os construtores podem não ser os vencedores finais
O analista do Goldman Sachs, Bobby Molavi, comparou a atual situação à febre ferroviária britânica do século XIX: 500 empresas gastaram mais do que a renda nacional anual para construir 8.000 milhas de ferrovia, mas quase todos os investidores iniciais perderam tudo, sendo os verdadeiros beneficiados os “passageiros” que vieram depois. Ele aponta que a atual febre da inteligência artificial é impulsionada tanto por dívidas quanto por momentum, e que o índice preço/lucro futuro do S&P 500 em 18 vezes está apenas "um pouco mais barato"; se os construtores conseguirão reter valor, a história não traz uma resposta otimista.

Se a Anthropic for bem na sua estreia na bolsa na próxima semana e as ações subirem, a IA continuará "business as usual"; caso contrário, "algumas empresas vão quebrar".
A redução na avaliação de dois gigantes já desencadeou uma reação em cadeia — investidores começaram a adotar multiplicadores de receita mais conservadores para startups de IA, interrompendo financiamentos de alto valor para empresas sem receita. Diversas instituições de capital de risco já aconselharam suas investidas a diminuir as expectativas de avaliação e a reservar caixa o mais rápido possível. Especialistas do mercado alertam que o resultado do IPO da Anthropic será um indicador para o setor: se for bem-sucedido, a prosperidade continuará; se fracassar, algumas empresas poderão ser eliminadas do mercado.
Após as eleições no Brasil, desconto político se aprofunda, mas Morgan Stanley mantém perspectiva otimista para Petrobras (PBR.US), focando em política de preços de combustíveis e dividendos
Morgan Stanley ainda mantém a classificação "acumular", a mais otimista, mas reduziu o preço-alvo para o final de 2027 de 31 dólares para 25 dólares.

A Corning (GLW.US) recebeu a primeira classificação "Compra" da Jefferies! Fábricas de IA estão demandando fibra óptica de forma intensa, podendo causar um déficit global de até 30% na oferta.
Para a Corning, o aumento recente dos lucros vem principalmente da expansão de clusters de IA. À medida que aumentam os enlaces ópticos entre gabinetes e entre campi, os clientes precisam instalar mais fibras ópticas em espaços limitados de dutos e gabinetes, o que impulsiona a demanda por cabos ópticos de alta densidade e sistemas de conexão.

Preços de criptomoedas
Mais


