
Prognoza raportu finansowego Eli Lilly za trzeci kwartał: czy dwa przełomowe leki na odchudzanie mogą dalej zwiększać cenę akcji?
 2026/10/29 06:41
🔥 Radar trendów na amerykańskich akcjach już dostępny! 3 główne trendy na akcjach USA + 6 starannie wybranych pojedynczych akcji + 7 kalendarz kluczowych wydarzeń – gdzie w tym tygodniu pojawi się okazja na rynkach amerykańskich? Kliknij, aby zobaczyć jednym rzutem oka 22 kierunki handlowe→
1. Szybki przegląd kluczowych aspektów inwestycyjnych
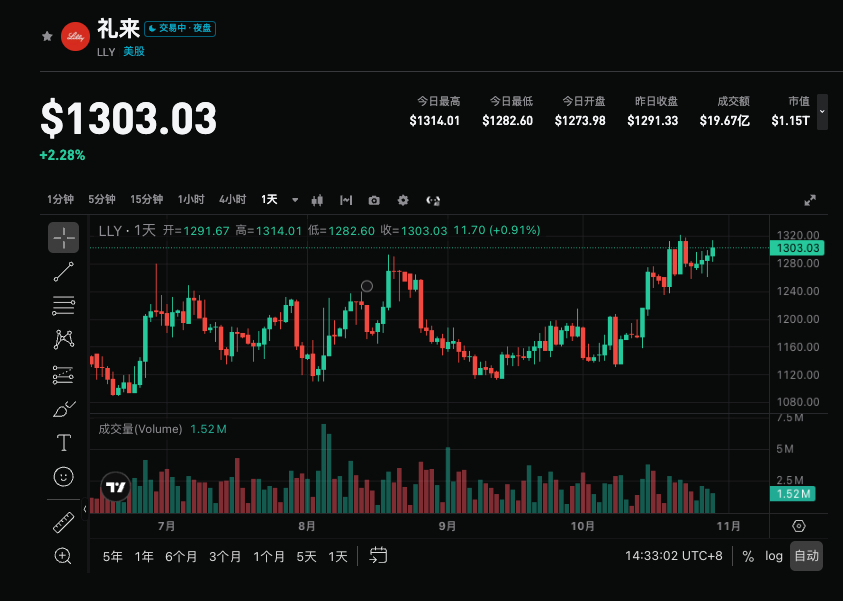
Lilly (LLY.US) ogłosi wyniki za trzeci kwartał roku finansowego 2026 przed otwarciem rynku w USA 29 października 2026 roku, a telekonferencja odbędzie się o godzinie 10:00 czasu wschodniego USA. Konsensus Wall Street zakłada łączne przychody na poziomie około 22,6 mld USD (+28,0% r/r, rok wcześniej 17,6 mld USD), a skorygowany zysk na akcję skupia się w przedziale 5,7-6,3 USD (rok wcześniej 7,02 USD, pod presją potencjalnych wydatków na badania i rozwój związanych z przejęciami). Największe zainteresowanie rynku budzi to, czy hity Mounjaro i Zepbound mogą nadal dynamicznie rosnąć, oraz czy nowo wprowadzony doustny lek odchudzający Foundayo rzeczywiście osiągnie wysoki poziom sprzedaży.
2. Cztery kluczowe obszary uwagi
Punkt 1: Czy sprzedaż Mounjaro i Zepbound nadal przekroczy oczekiwania
Seria tirzepatide pozostaje głównym motorem wzrostu. W drugim kwartale obie przyniosły w sumie około 14,9 mld USD (prawie 65% łącznych przychodów), z czego Mounjaro około 9,94 mld USD (+91,0% r/r), a Zepbound około 4,93 mld USD (+46,0% r/r). W tym kwartale rynek oczekuje przychodów Mounjaro w okolicach 10-10,1 mld USD, a Zepbound 5-5,1 mld USD. Kluczowe będzie obserwowanie sprzedaży w USA pod kątem wpływu obniżek cen przy płatnościach gotówkowych i programu Medicare Bridge oraz tego, czy międzynarodowa ekspansja (zwłaszcza Chiny) zrównoważy presję cenową.
Punkt 2: Tempo ekspansji doustnego GLP-1 Foundayo
Foundayo (orforglipron) to zatwierdzony w kwietniu, przyjmowany raz dziennie doustny lek odchudzający, którego przychody w Q2 wyniosły tylko 98 mln USD. Obecny kwartał to pierwszy pełny okres po włączeniu do Medicare GLP-1 Bridge (od 1 lipca kwalifikujący się pacjenci mogą korzystać z miesięcznej opłaty 50 USD), a rynek oczekuje wzrostu przychodów do około 230 mln USD. Inwestorzy będą przyglądać się udziałowi nowych pacjentów, tempie zwiększania dawek oraz konkurencji z doustnym Wegovy od Novo Nordisk.
Punkt 3: Potencjał podniesienia rocznej prognozy i tradycja „zaskoczenia in plus + podniesienia prognoz”
Aktualna roczna prognoza przychodów firmy to 85-87 mld USD, a nie-GAAP EPS to 35,50-36,50 USD. Przychody za pierwsze półrocze już wyniosły 42,77 mld USD. Jeśli w tym kwartale wyniki wyraźnie przekroczą konsensus, rynek spodziewa się, że cała roczna prognoza może zostać podniesiona do okolic 88 mld USD lub więcej. Przez kilka ostatnich kwartałów Lilly regularnie znacznie przekraczała oczekiwania i podnosiła prognozy; powtórka tego scenariusza wzmocni narrację o „supercyklu leków na otyłość”.
Punkt 4: Presja cenowa, moce produkcyjne i odporność marż brutto
Mimo silnej sprzedaży rzeczywiste ceny pozostają pod presją (w Q2 wolumen +60%, ceny -13%). W tym kwartale należy monitorować, czy spadki cen rozszerzą się do poziomu dwucyfrowego oraz czy marża brutto utrzyma się na wysokim poziomie. Postępy w rozbudowie mocy produkcyjnych i poprawa dostępności produktów również wpłyną na tempo wzrostu w drugiej połowie roku i w przyszłym roku.
3. Ryzyka i szanse występują równocześnie
Czynniki wzrostowe:
- Mounjaro i Zepbound wspólnie rosną znacznie szybciej od oczekiwań, przyspiesza międzynarodowa ekspansja.
- Przychody Foundayo znacząco przekraczają 230 mln USD, udział nowych pacjentów rośnie.
- Całoroczna prognoza przychodów podniesiona powyżej 88 mld USD wraz z pozytywną perspektywą na drugą połowę roku.
Ryzyka spadkowe:
- Pogłębienie spadków cen lub spowolnienie sprzedaży w USA kwartał do kwartału wzbudza obawy o trwałość wzrostu.
- Sprzedaż Foundayo poniżej oczekiwań lub wzrost konkurencji na rynku doustnych leków.
- Wyniki tylko zgodne z prognozą i brak podniesienia prognozy rocznej, a do tego potencjalne wydatki na R&D obciążają EPS.
4. Propozycje strategii handlowej
Założenia bycze: Jeśli przychody wyraźnie przewyższą konsensus, oba silniki GLP-1 oraz Foundayo potwierdzą swoją siłę, a zarząd podniesie roczną prognozę, Lilly może umocnić się jako niekwestionowany lider wśród leków na otyłość, wspierając wycenę i ceny akcji na nowych szczytach.
Ryzyko niedźwiedzie: Jeśli tempo wzrostu kluczowych produktów osłabnie, presja cenowa przekroczy oczekiwania lub podniesienie prognoz będzie zbyt małe, może to skłonić inwestorów do realizacji zysków, zwłaszcza przy implied volatility opcji na poziomie około 5%.
Kluczowe dane:
- Łączne przychody i roczna dynamika wzrostu
- Sprzedaż Mounjaro i Zepbound wraz z podziałem na ilość i cenę
- Przychody Foundayo i trendy wśród nowych pacjentów
- Czy podniesiono roczne prognozy przychodów i EPS
Zalecenia operacyjne: Jeśli wyniki przewyższą oczekiwania i prognozy będą pozytywne, można rozważyć wejście po ewentualnej korekcie po publikacji wyników lub w dniu następnym; przy spokojnych danych lub ostrożnych prognozach należy uważać na ryzyko krótkoterminowej zmienności i unikać kupowania po wysokich cenach. Wielkość pozycji i stop-loss powinny być dostosowane do indywidualnej tolerancji ryzyka.
Wyłączenie odpowiedzialności: powyższa treść ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fala odblokowań SpaceX zderza się ze zmianami w indeksach! Goldman Sachs szacuje: grudniowa korekta portfeli może przynieść 10,9 miliarda dolarów pasywnego popytu
Proporcja akcji SpaceX w obrocie wzrosła z około 5% podczas IPO do jednej trzeciej, a ekspansja wag indeksowych powoduje wzrost zakupów przez fundusze pasywne. Goldman Sachs przewiduje, że rebalansowanie indeksu Russell 1000 Growth 11 grudnia może przynieść popyt na poziomie 10,9 miliarda dolarów, a główną stroną transakcji będą zwolnieni wewnętrzni akcjonariusze. Okno na włączenie do indeksu S&P 500 wskazuje na drugą połowę 2027 roku, kiedy rywalizacja funduszy pasywnych zostanie dodatkowo zintensyfikowana.
Pozycje Citigroup na Q3: Nvidia (NVDA.US) nadal głównym aktywem portfela, ekspansja dwukierunkowa opcji na indeksy i akcje technologiczne
Według informacji ujawnionych przez Amerykańską Komisję Papierów Wartościowych i Giełd (SEC), Citigroup (C.US) złożył 4 listopada 2026 roku raport o posiadanych aktywach za trzeci kwartał zakończony 30 września 2026 roku (13F).

Carlyle w III kwartale nadal preferuje sektor opieki zdrowotnej - Medline (MDLN.US) i StandardAero (SARO.US) stanowią ponad 98% portfela
Carlyle (CG.US) złożył raport dotyczący pozycji inwestycyjnych za trzeci kwartał zakończony 30 września 2026 r. (13F).

Alphabet (GOOGL.US) planuje po raz pierwszy wyemitować obligacje w dolarach hongkońskich i singapurskich, co może wystawić na próbę zaufanie inwestorów w obliczu rosnących obaw dotyczących finansowania AI.
Alphabet niedawno prowadził rozmowy na temat możliwej pierwszej emisji obligacji denominowanych w dolarze hongkońskim i dolarze singapurskim. W momencie, gdy globalne rynki są niestabilne z powodu wyprzedaży w sektorach związanych ze sztuczną inteligencją (AI), ta transakcja sprawdzi gotowość inwestorów z Azji do subskrypcji.

Ceny krypto
Więcej


