
UBS ostrzega: jen może spaść do poziomu 175, a interwencje tylko “wyczerpią rezerwy walutowe bez skutku”

Źródło: Jintian Data
Strategowie UBS Group AG uważają, że nawet jeśli japońscy urzędnicy zintensyfikują interwencje werbalne, spadek wartości jena będzie kontynuowany. Przewidują, że w scenariuszu "długotrwałej niestabilności" kurs USD/JPY (159.46, 0.6700, 0.42%) osiągnie poziom 175 do końca roku.
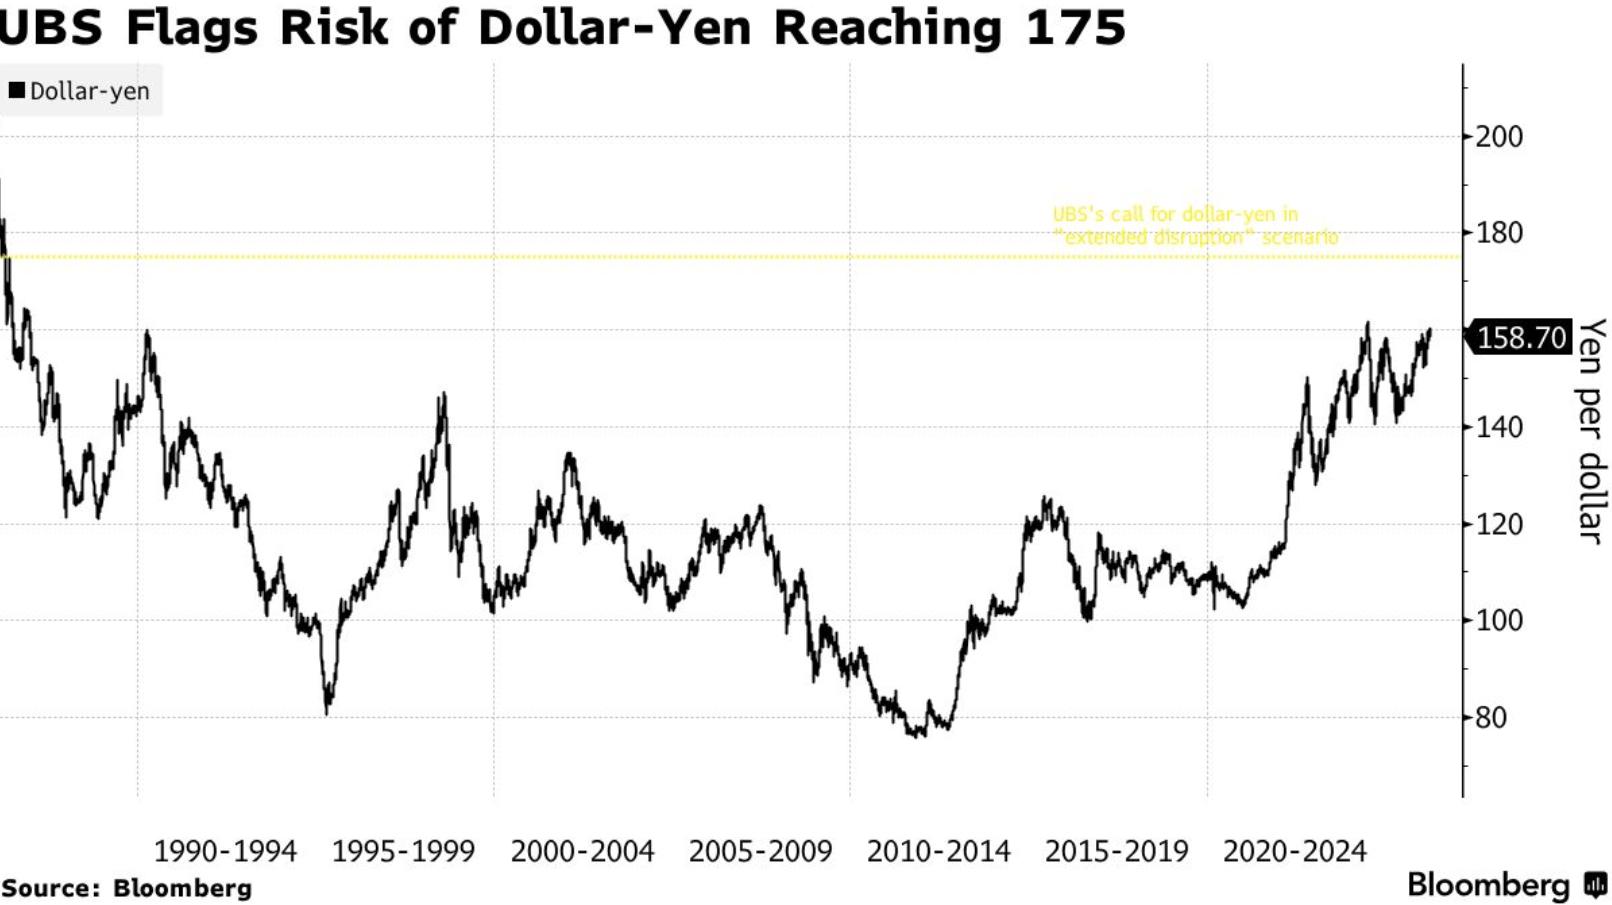
Strategowie tacy jak Shahab Jalinoos z tej grupy opublikowali w środę raport, w którym stwierdzili, że jeśli ceny ropy wzrosną do 150 dolarów za baryłkę, "próby kontrolowania inflacji poprzez interwencje na rynku walutowym mogą w rzeczywistości zapewnić rynkowi wyższy poziom sprzedaży jena, co w efekcie doprowadzi do wyczerpania rezerw walutowych, niekoniecznie zmieniając trend kursowy."
Dodali, że wysiłki na rzecz ograniczenia inflacji mogą w większym stopniu polegać na środkach fiskalnych, takich jak dopłaty do energii.
W takim scenariuszu rynek może uznać, że w globalnym otoczeniu stagflacji japońscy decydenci nie chcą powstrzymać dalszego osłabienia jena, a wynikający z tego szok warunków handlowych popchnie kurs USD/JPY znacząco w górę.
Prognoza ta pojawia się w momencie, gdy kurs USD/JPY po raz pierwszy od 2024 roku przekroczył barierę 160 w zeszły piątek, wywołując coraz ostrzejsze ostrzeżenia ze strony decydentów politycznych. Najwyższy urzędnik ds. walutowych Japonii, Jun Shimura, sygnalizował możliwość podjęcia "śmiałych działań", a prezes Banku Japonii, Kazuo Ueda, potwierdził, że zmiany kursów walutowych są czynnikiem wpływającym na politykę. Minister finansów Kaori Katayama również zadeklarowała gotowość do podjęcia działań, podkreślając wysoką czujność Japonii wobec dalszego osłabienia jena.
Wojna między USA a Iranem wywiera dodatkową presję na jena. Japonia prawie w całości polega na imporcie energii, z czego ponad 95% importu ropy pochodzi z Bliskiego Wschodu, co czyni ją szczególnie podatną na zakłócenia w tym regionie. Wzrost cen ropy oznacza, że Japonia musi płacić więcej za import energii, zwiększając tym samym popyt na waluty obce i powodując deprecjację jena.
Czynniki strukturalne nadal odgrywają rolę. Ultraniskie stopy procentowe Japonii są znacznie niższe niż w USA i innych głównych gospodarkach, co zachęca inwestorów do taniego pożyczania jena i inwestowania za granicą w aktywa o wyższych stopach zwrotu, wywierając ciągłą presję na sprzedaż jena. Chociaż Bank Japonii podniósł stopy procentowe w grudniu zeszłego roku do najwyższego poziomu od 30 lat, w globalnych standardach są one nadal niskie.
Przez ostatnią dekadę deprecjacja jena pomogła Japonii stać się przystępnym celem podróży dla milionów zagranicznych turystów oraz zwiększyła zyski największych eksporterów w kraju. Jednak w gospodarce silnie uzależnionej od importu energii i surowców słaby jen podniósł koszty, napędził inflację w gospodarstwach domowych i zmniejszył marże zysku krajowych firm. Spowodowane tym napięcia dotyczące kosztów życia doprowadziły do rezygnacji dwóch premierów przed objęciem urzędu przez Sanae Takai.
Poza sytuacją krajową japoński rząd może mieć jeszcze jeden powód do podjęcia działań. Prezydent USA Donald Trump wielokrotnie krytykował słabą walutę Japonii, uznając, że daje ona japońskim producentom niesprawiedliwą przewagę handlową. Ten problem został poruszony podczas negocjacji handlowych między obiema krajami. Władze USA są bardzo wrażliwe na nadmierne osłabienie jena. W styczniu przedstawiciele New York Fed w imieniu Departamentu Skarbu USA skontaktowali się z instytucjami finansowymi, pytając o kurs USD/JPY, co wkrótce potem spowodowało silne odbicie jena.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Analiza nowych akcji na amerykańskiej giełdzie | Biznes w wieku średnim w modelu S2B2C w prywatnym e-commerce: Jak Global Home Selection (QQJ.US) opowiada historię wzrostu?
Co dokładnie dało Global Family Select odwagę, by szturmować NASDAQ?
Shawn Kim z Morgan Stanley, znany jako „Śmierć pamięci”, ponownie ostrzega! Prawdziwą bombą jest „przepaść zysków w 2028 roku”, obniża docelowe ceny akcji firm z branży pamięciowej
Shawn Kim znacznie obniżył docelowe ceny akcji producentów pamięci. Cena docelowa dla SK Hynix została obniżona aż o 38%, a dla Samsung Electronics o 19%. Ostrzega, że w 2028 roku branża stanie przed „przepaścią zysków”: pod koniec 2027 roku pojawią się nowe moce produkcyjne, opóźnienia w budowie centrów danych, zawężenie premii HBM oraz gwałtowny spadek ceny spot NAND o około 20% w ciągu dwóch tygodni. Te cztery czynniki nałożą się na siebie, dlatego znacząco obniżył długoterminowe założenia marż zysku dla obu firm do historycznych średnich.

Telefoniczna konferencja MARA Holdings (MARA.US) za trzeci kwartał: zarząd stwierdził, że dwa kontrakty AI/HPC na wynajem mają być podpisane jeszcze w tym roku; całkowite zadłużenie zostało obniżone o 37% w ciągu roku
Firma wydobywcza bitcoin MARA Holdings (MARA.US) opublikowała raport finansowy za trzeci kwartał 2026 roku. Raport ukazuje rzadki podział: gwałtowny wzrost zysków księgowych i ciągły spadek przychodów operacyjnych – firma znajduje się w kluczowym momencie przechodzenia od „wydobywania bitcoin” do „infrastruktury AI”.


Ceny krypto
Więcej


