
Branża sportowych IP nie może się bronić przed AI bez technologii blockchain

Opinia: Tom Mizzone, założyciel i CEO Sweet
Wideo jest doskonałe. Chwila magii, niezatartą uchwycona, gdy gwiazda NBA wykonuje cross za plecami, kończąc rzutem za trzy punkty, który przeczy prawom fizyki. Natychmiastowa viralność – 50 milionów wyświetleń w ciągu kilku godzin. Fani szaleją, marki się dołączają, a moment zostaje pocięty na 1000 remixów na portalach społecznościowych.
Jest tylko jeden problem. To się nigdy nie wydarzyło.
Gdy klip został opublikowany, zawodnik był w domu, arena była cyfrową wizualizacją, a cała sekwencja została wygenerowana przez studio AI, wykorzystując dekadę danych biometrycznych i wynikowych sportowca, zebranych z nieautoryzowanych źródeł online.
Wyświetlenia są prawdziwe, zaangażowanie ogromne. Jednak przychód — przychód z reklam i opłaty sponsorskie — trafiają do twórcy treści, studia AI, które to stworzyło, oraz platformy, na której jest to oglądane, całkowicie omijając ligę, drużynę i sportowca.
To jest rozdzielenie rzeczywistości od przychodu. W 2026 roku takie wykorzystanie AI stanowi największe zagrożenie dla branży IP sportowej, a blockchain jest jedynym rozwiązaniem.
Od niedoboru do syntetycznej obfitości
Przez stulecie gospodarka sportowa była twierdzą zbudowaną na świętości oficjalnych zapisów. Nadawcy płacili miliardy za wyłączne prawa, bo był tylko jeden autentyczny przekaz. Sponsorzy płacili premie, bo był tylko jeden prawdziwy wsad LeBrona, jeden gol Messiego albo jedno przyłożenie decydujące o wygranej Super Bowl. To założenie właśnie się rozpada.
Prawa własności intelektualnej (IP) w sporcie zawsze działały, bo niedobór sam wymuszał egzekwowanie. Był tylko jeden oficjalny przekaz, jedno archiwum i tylko jeden legalny skrót. To tworzyło naturalną fosę wokół licencjonowania i monetyzacji.
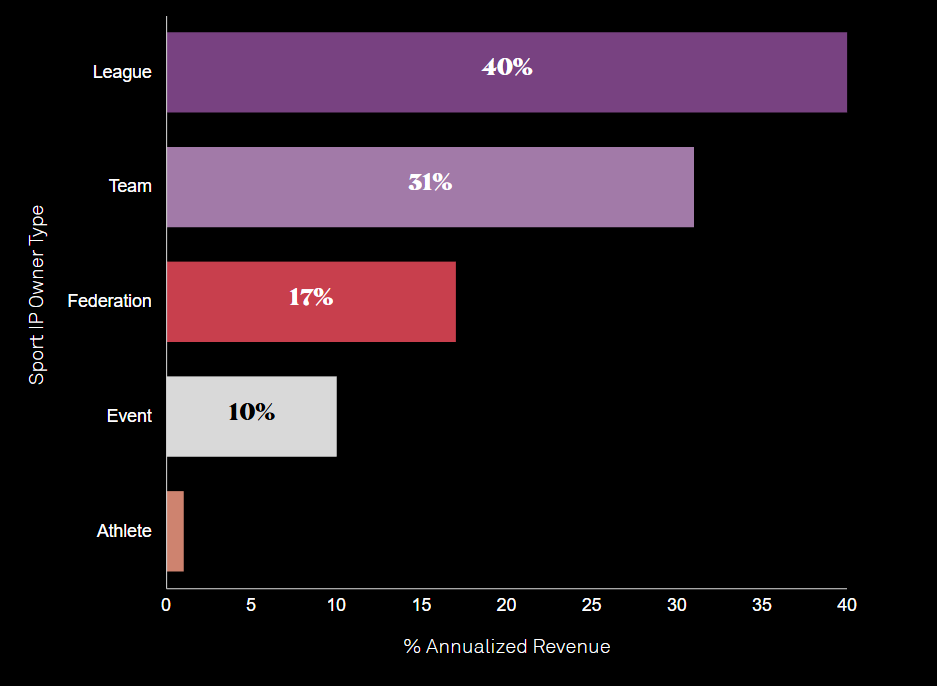 Źródło: Two Circles
Cyfrowe platformy wciąż zagrażają rzadkości dla nadawców, ale ligi były w stanie załatać to poprzez dodatkowe licencje — przynajmniej dopóki generatywna AI nie zniszczyła tych tymczasowych rozwiązań.
Wkraczamy teraz w erę syntetycznej obfitości, gdzie AI może tworzyć oficjalnie wyglądające treści szybciej, niż jakakolwiek liga jest w stanie je ścigać prawnie. W wielu jurysdykcjach pochodne generowane przez AI znajdują się w szarej strefie prawnej, co jeszcze bardziej utrudnia egzekwowanie praw.
Już widzieliśmy pierwsze wstrząsy. W 2024 roku, sklonowany przez AI Al Michaels z NBC relacjonował podsumowania olimpijskie z zaskakującą dokładnością. To był kontrolowany, licencjonowany eksperyment, ale udowodnił, że technologia działa.
Dziś mamy do czynienia z niekontrolowaną wersją: globalny rynek niematerialnych aktywów warty 80 bilionów dolarów — marek, IP i wizerunków — jest przeszukiwany i remixowany przez modele, które nie pytają o zgodę.
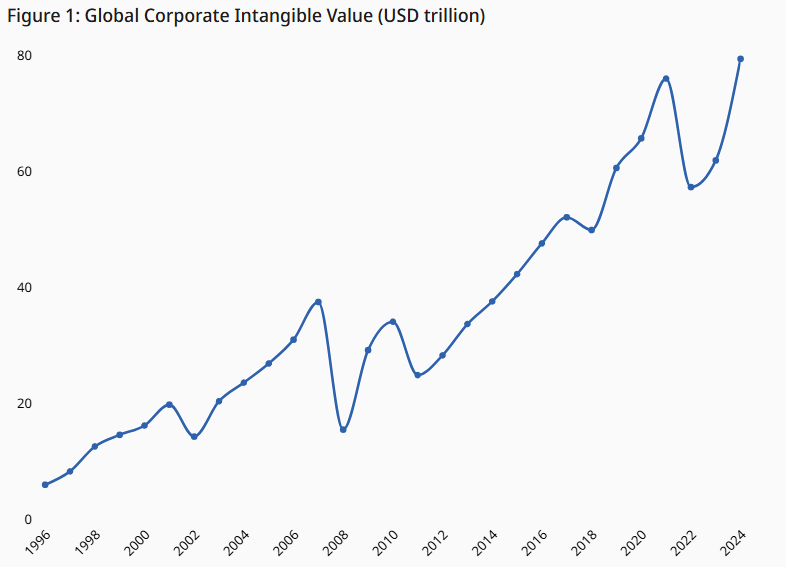 Źródło: World Intellectual Property Organization
Jeśli roczny, wart 200 miliardów dolarów rynek IP sportowych się nie dostosuje, zostanie wyeliminowany przez studia AI, które mogą symulować treści boiskowe i poza-boiskowe, wykorzystując fragmenty praw autorskich szybciej i na większą skalę, niż tradycyjne systemy są w stanie to śledzić i monetyzować. Rozwiązaniem nie są kolejne licencje czy kosztowne egzekwowanie prawa wobec treści, które i tak będą generowane z prędkością maszyn. Jedynym realnym rozwiązaniem jest ustanowienie nowej infrastruktury praw konsumpcyjnych i to szybko: to właśnie blockchain.
Blockchain jako infrastruktura prawdy
Blockchain może udowodnić, kto dostarczył informacje, ile ich było, na jaką platformę, jakie przychody z nich wynikły i kiedy. To równie cenna informacja. W branży muzycznej, wytwórnie i posiadacze praw do mechanicznych tantiem mają już podobny system, aby zapewnić dokładne wypłaty tantiem. Blockchain rozszerza tę możliwość na branżę sportową, umieszczając ją na transparentnej księdze dostępnej do wglądu i weryfikacji przez każdego.
Tradycyjne znakowanie wodne można usunąć, a stare licencje poruszają się z prędkością papieru. Blockchain zapewnia skalowalną i niezmienną księgę, która potwierdza, kiedy wydarzenie miało miejsce i kto brał w nim udział.
Zobacz także: Transmisje na żywo jako gameplay: Interaktywny sport przechodzi onchain
Zalety takiego rozwiązania wykraczają poza walkę z podróbkami AI. Rejestracja oficjalnych IP ligowych onchain sprawia, że stają się one programowalne, zwiększając ich użyteczność i potencjał generowania przychodów.
Gdy każdy skrót i oficjalny wizerunek sportowca jest oznaczony kryptograficznym dowodem pochodzenia na blockchainie, można je ponownie wykorzystywać i remixować, ale teraz tantiemy wracają do zaangażowanych osób i organizacji.
Od egzekwowania praw do zdobycia długiego ogona fanów
To nie tylko kwestia egzekwowania praw; chodzi tu o odblokowanie kreatywności. Zweryfikowane, programowalne sportowe IP dają twórcom dostęp do wysokiej jakości materiałów źródłowych, które mogą legalnie remixować i rozszerzać bez obaw o usunięcie czy kary od platform. Fani mogą częściej angażować się ze swoimi ulubionymi drużynami i sportowcami, otrzymując lepsze i bardziej spersonalizowane doświadczenia, właściciele praw otrzymują zapłatę, a innowacja przyspiesza, bo licencjonowanie i atrybucja są wbudowane w samą treść.
Długi ogon syntetycznych treści sportowych, w tym hipotetyczne pojedynki i spersonalizowane chwile fanowskie, może łatwo rozwinąć się w rynek wart dziesiątki, a ostatecznie setki miliardów dolarów. Dziś większość tej wartości wycieka do twórców i platform działających poza oficjalnymi strukturami licencyjnymi.
Tymczasem stawka ekonomiczna jest ogromna. Same IP sportowe generują rocznie 160–180 miliardów dolarów z praw medialnych i licencjonowania, nie licząc szybko rosnących segmentów takich jak dane do zakładów sportowych i rynki predykcyjne.
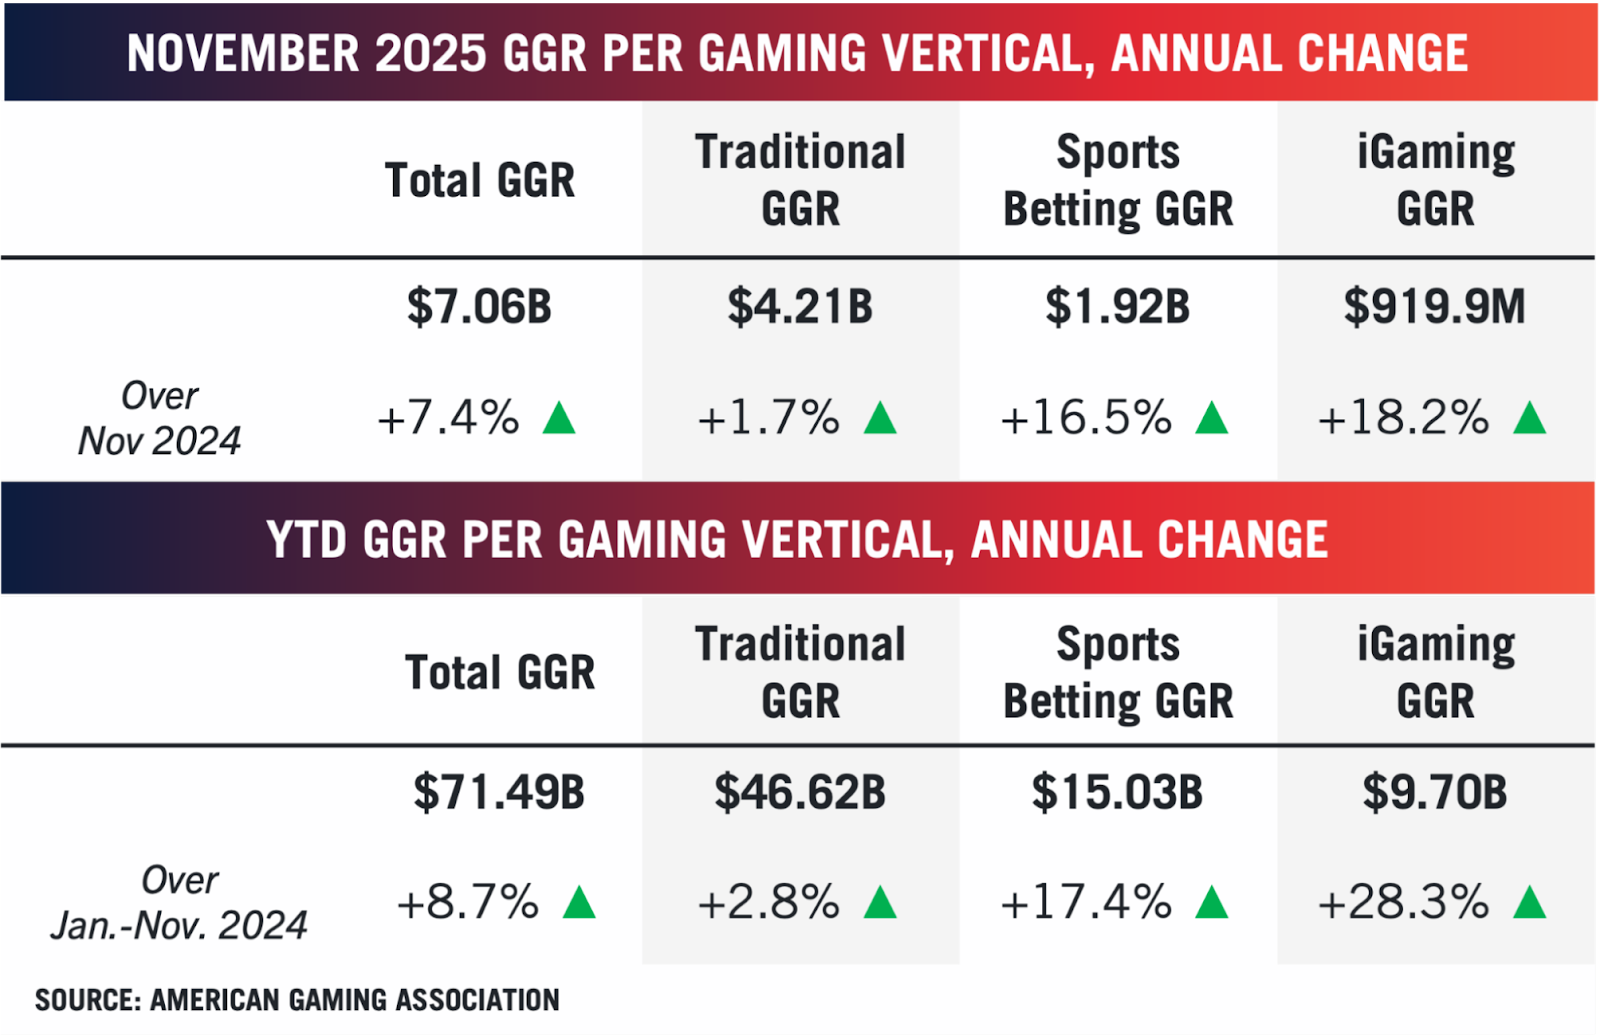 Źródło: American Gaming Association
Sport może przez kolejną dekadę prowadzić przegraną walkę z treściami pochodnymi AI, albo branża może wykorzystać istniejących partnerów Web3, by szybko i bezpiecznie przejść do ofensywy.
Nie trzeba być technologiem, by to docenić; wystarczy być realistą. Rzeczywistość jest taka, że — z licencją lub bez — fani sportu będą remixować i tworzyć treści według własnego uznania. Lepiej to zalegalizować.
Opinia: Tom Mizzone, założyciel i CEO Sweet.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Berkshire Hathaway (BRK.A.US/BRK.B.US): zysk operacyjny w trzecim kwartale spadł o 5,8%, skup akcji własnych najwyższy w roku, środki pieniężne wzrosły do 377,4 miliarda dolarów
Operacyjny zysk Berkshire Hathaway w trzecim kwartale spadł o 5,8% rok do roku, jednak skala wykupu akcji w tym kwartale osiągnęła najwyższy poziom w roku, a rezerwy gotówkowe wzrosły do 377,4 miliarda dolarów, ustanawiając nowy rekord historyczny.

Nowa analiza akcji USA|PNIG.US - Firma Mengxun Machinery z wysokim wzrostem wyników chce przejść od roli handlowca do dostawcy rozwiązań, szukając przetrwania poprzez zmianę.
Znakomity wzrost przychodów i zysków bez wątpienia daje firmie Mengxun Machinery silne podstawy do ubiegania się o IPO na giełdzie amerykańskiej.

Właśnie postawił na AI, a już został dotknięty przez gwałtowny spadek rynku! Berkshire Hathaway opublikuje dziś wieczorem raport finansowy, a Abel przechodzi wielki test transformacji
Greg Abel stanął na czele Berkshire Hathaway niespełna rok temu i już postawił ponad 10,9 miliarda dolarów na sektor AI, całkowicie zrywając z tradycyjnym unikiem akcji technologicznych przez Warrena Buffetta. Jednak cena akcji Alphabet spadła już poniżej ceny zakupu, Bending Spoons kontynuuje spadki, a śmiała gra na AI jest poddawana realnej próbie. Jednocześnie oczekuje się, że zysk na akcję w trzecim kwartale spadnie rok do roku o 6%, a wartość skupu akcji spadnie gwałtownie z 4,5 miliarda dolarów do 1,6 miliarda dolarów. To, jak zostanie rozdysponowane 358 miliardów dolarów gotówki, wystawi na próbę umiejętności Grega Abela w dziedzinie alokacji kapitału.

Czy bańka AI pękła? Goldman Sachs: Obecna sytuacja przypomina bardziej rok 1998 niż 2000
Według działu handlowego Goldman Sachs obecna fala wyprzedaży przypomina bardziej kryzys płynności z 1998 roku niż pęknięcie bańki z 2000 roku – jest to wymuszone odlewarowanie, a nie obalenie logiki biznesowej. Rynki gwałtownie przeszacowują tempo finansowania i realizacji projektów, a nie podstawowy popyt. Ponadto, najbardziej dyskutowane obecnie kwestie dotyczące energii elektrycznej i zezwoleń są paradoksalnie najmniej istotne – ograniczona podaż nie oznacza zaniku popytu. Prawdziwe pytanie brzmi: czy strona przychodowa ostatecznie udowodni racjonalność zainwestowanego kapitału?

Ceny krypto
Więcej


