
Pagsusuri sa Q4 financial report ng Application Materials (AMAT): Maaari bang suportahan ng demand para sa AI kagamitan ang bilyong kita sa isang season at ang patuloy na mataas na paglago?
 2026/11/12 02:44
1. Mabilisang Pagsusuri sa mga Punto ng Pamumuhunan
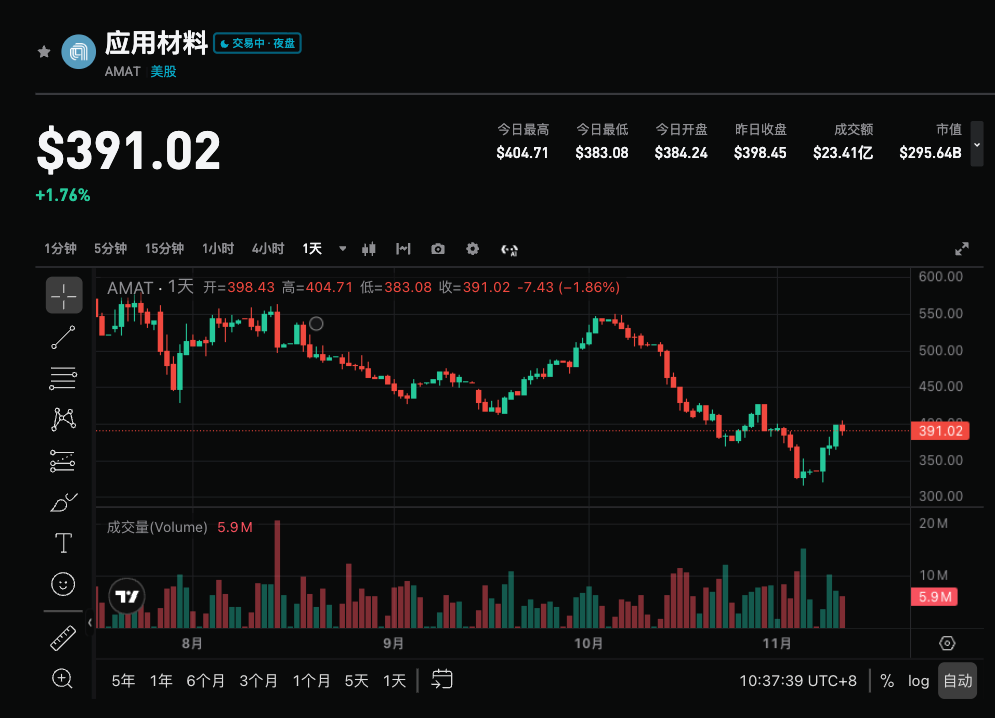
Applied Materials (AMAT.US) ay mag-aanunsiyo ng FY2026 Q4 resulta sa Nobyembre 12, 2026 pagkatapos ng US stock market trading hours. Ang consensus ng market ay tinatayang kita ay nasa 10.3 bilyong US dolyar (+51.5% YoY, mid-point ng guidance ng kumpanya ay 10.25 bilyong US dolyar), at non-GAAP EPS ay nasa 4.06 US dolyar (+87.1% YoY, mid-point ng guidance ng kumpanya ay 4.02 US dolyar). Sa nakaraang walong magkakasunod na quarter, nilampasan ng kumpanya ang inaasahan, at dati nang ipinahayag ng pamunuan na hinihila ng AI demand ang rekord na kita, at inaasahan nilang lalago ito nang mas mabilis kaysa sa kabuuang merkado hanggang 2027. Mataas ang atensyon ng merkado kung sapat na bang ma-offset ng mga AI-related na order sa kagamitang teknolohiya ang tradisyonal na siklo ng pabago-bagong demand, at kung mapapanatili ng susunod na guidance ang mabilis na antas ng paglago.
2. Apat na Pangunahing Pokus
Pokús 1: AI-Driven Advanced Logic, DRAM at Advanced Packaging Demand
Ang pagsulong ng AI computing power ang pangunahing makina ng paglago. Inaasahan ng pamunuan na ang advanced logic (leading-edge foundry-logic), DRAM (kasama ang HBM) at advanced packaging ay aabot ng mga 80% sa paglago ng wafer equipment (WFE) para sa 2026-2027. Nangunguna ang kumpanya sa mga sektor na ito at may layuning taasan pa ang bahagi ng merkado. Ang midpoint ng Q4 na revenue guidance ay lumampas na sa 10 bilyong US dolyar na antas (+51% YoY), at ang kita mula sa advanced packaging ay inaasahang lalago ng mahigit 70% sa calendar year 2026. Susuriin ng merkado kung patuloy bang malakas ang mga order at deliveries sa mga high-value areas na ito.
Pokús 2: Kakayahan ng Patuloy na Paglawak ng Margin Matapos ang Walong Sunod na Quarter ng Paglampas sa Inaasahan
Hindi tulad ng ilang katunggali, ang gross margin ng Applied Materials ay patuloy na umangat ng 13 sunod na quarter year-over-year. Ang Q3 non-GAAP gross margin ay nasa 50.4%, at inaasahan ng pamunuan na halos manatili ito sa Q4. Ang kakayahan sa pagpepresyo, optimal na product mix, at operational leverage ang mga susi. Kapag nagpatuloy ang gross margin expansion o nanatiling mataas, lalakas ang lohika ng “mataas na paglago + mataas na kita”; subalit, kung bababa ito dahil sa pag-akayat ng production capacity o pagtaas ng gastos, maaaring humina ang earning flexibility.
Pokús 3: Pagbaba ng Porsyento ng Kita mula sa China at Epekto ng Export Control
Bumaba na ang porsyento ng kita mula sa China sa humigit-kumulang 28% (mas mataas dati). Ang export control at geopolitics ay mga potensyal na variable. Sinusubaybayan ng market kung may suporta pa rin sa mature nodes at kung ang paglago sa non-China regions (lalo na sa US at iba pang advanced node clients) ay sapat bang pangtapal. Dati nang positibo ang pananaw ng pamunuan ukol sa pangmatagalang demand visibility, at may ilan nang usaping umaabot hanggang 2030.
Pokús 4: Sustentabilidad ng Next Quarter at Full-Year Guidance
Ang Q4 ay kritikal na punto para patunayan kung naabot na ang peak ng paglago. Bahagyang mas mataas kaysa sa mid-point ng guidance ng kumpanya ang consensus, kaya ang simpleng pagtugon sa inaasahan ay maaaring hindi sapat para suportahan ang presyo ng stock. Mahalaga sa merkado ang Q1 FY2027 guidance (may ilang institusyon na nag-eexpect pa ng sequential na paglago) at kung ipagpapatuloy o itataas ng pamunuan ang pahayag na “mas mabilis sa merkado ang paglago hanggang 2027”. Ang service business (AGS) ay inaasahang higit sa 20% ang paglago sa 2026, isang stabilizer din ito.
3. Panganib at Oportunidad Magkasabay
Mga Posibleng Catalysts sa Pagtaas:
- Malinaw na nalampasan ng revenue at EPS ang consensus (lalo na sa advanced packaging at DRAM related na kita), kasabay ng pagtaas ng guidance para sa susunod na quarter.
- Patuloy na paglawak o pag-stabilize ng gross margin sa mataas na antas, nagpapatunay ng pricing power at product mix advantage.
- Inulit o pinatibay pa ng pamunuan ang pangitain na mas mabilis ang paglago kaysa sa kabuuang merkado sa 2027, at mas lumawak pa ang visibility ng long-term na order.
Mga Panganib sa Pagbaba:
- Simpleng umabot lang o bahagyang mas mababa sa mid-point ng guidance, at walang pagtaas sa outlook, na nagdudulot ng pagdududa sa sustainability ng high growth.
- Pagdagdag pang pagbulusok ng demand mula sa China o export control na lampas sa inaasahan, hindi sapat ang non-China growth para mag-offset.
- Pagsirit ng gastos dahil sa production ramp-up o supply chain constraints na nagpapababa ng profit margin.
4. Rekomendasyon sa Trading Strategy
Long Bias: Kung ang demand para sa AI-related equipment (advanced logic, DRAM, advanced packaging) ay malinaw na lumampas sa inaasahan, habang nananatiling matatag ang margin at maganda ang outlook para sa susunod na quarter o buong taon, maaaring mas mapatibay ang posisyon ng Applied Materials bilang pangunahing AI wafer equipment supplier at sumuporta sa valuation recovery.
Short Risk: Kung ang resulta ay sumunod lang sa mid-point, conservative ang guidance o bumaba ang margin, tapos kamakailan lang ay bumaba na ang presyo ng stock (halos -14.5% nitong nakaraang buwan), maaaring magdulot ito ng karagdagang profit-taking.
Mahahalagang Datos:
- Kabuuang kita at YoY/quarter-on-quarter rate ng paglago
- Kita mula sa advanced packaging, DRAM at advanced logic related
- Non-GAAP gross margin at operating profit margin
- Kung itinaas ang Q1 FY2027 at full-year na guidance
- Porsyento ng kita mula sa China at kontribusyon ng paglago ng non-China
Rekomendasyon sa Operasyon: Kapag lumampas sa inaasahan ang earnings at positibo ang outlook, maaaring pagtuunan ng pansin ang oportunidad sa pagpasok matapos ang pag-pullback; kung mahina ang data o guidance, mag-ingat sa short-term volatility risk at iwasan ang habulan ng mataas. Ang laki ng posisyon at stop loss ay kailangang iakma ayon sa personal na risk tolerance.
Disclaimer: Ang nilalaman sa itaas ay para sa sanggunian lamang at hindi dapat ituring na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nakatayo sa liwanag ang Corning (GLW.US) nakakuha ng unang "Buy" mula sa Jefferies! AI factory ay lumalaban para sa fiber optic, global supply gap ay maaaring umabot ng tatlumpung porsyento
Para sa Corning, ang kamakailang pagtaas ng kita ay pangunahing nagmula sa pagpapalawak ng AI cluster. Habang dumarami ang optical link sa pagitan ng mga cabinet at mga park, nangangailangan ang mga kliyente na maglagay ng mas maraming optical fiber sa limitadong espasyo ng pipeline at cabinet, kaya't tumataas ang pangangailangan para sa high-density optical cable at mga connecting system.

Mas matagal pang hintayin ang synergy! Itinaas ng Citibank ang gastos sa synergy ng Skydance (SKYD.US) sa $4 bilyon, ngunit nananatili pa rin ang “Buy” na rating
Naglabas ang Citi ng updated na modelo para sa Skydance Corp sa 3Q26 at pinanatili ang "Buy" rating at target na presyo na $10.
Bumalik ang oil giant sa Venezuela! ExxonMobil (XOM.US) diumano'y nakakuha ng karapatang mag-assess ng 7 na rehiyon, isang taong exclusive negotiation window ay nagsimula
Ayon sa mga taong may kaalaman sa usapin, nakarating ang ExxonMobil sa isang paunang kasunduan sa gobyerno ng Venezuela at sa pambansang kumpanya ng langis ng bansa, PDVSA. Pinapayagan ang higanteng kumpanyang langis ng Amerika na suriin ang potensyal ng pag-develop sa 7 bloke, kabilang ang mga hindi pa napapaunlad na oil field, mga matured oil field, at isang exploration block.

Mga presyo ng crypto
Higit pa


