
Pre-batas ng Q3 pag-uulat ng kita ng AI cloud giants CoreWeave at Nebius: Pag-verify at muling pagtataya ng utang pagkatapos ng malaking pagbagsak!
 2026/11/10 03:36
🔥 Naka-online na ang Hotspot Radar ng US Stocks! 3 pangunahing linya ng US Stocks + 6 piniling indibidwal na stocks + 7 malalaking kaganapan sa kalendaryo, saan ang oportunidad sa US Stocks ngayong linggo? I-click ang link para makita agad ang 22 trading na direksyon→
1. Buod ng mga Punto sa Pamumuhunan
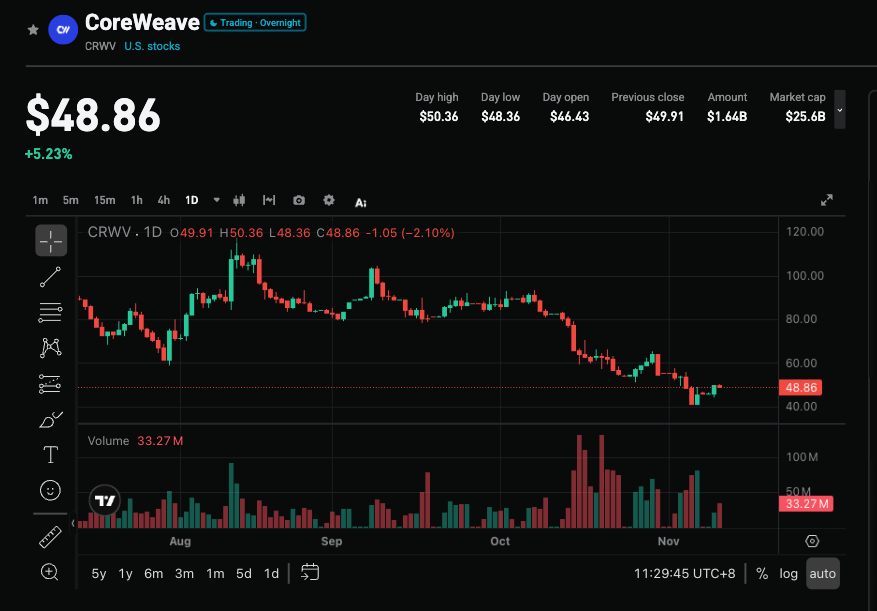
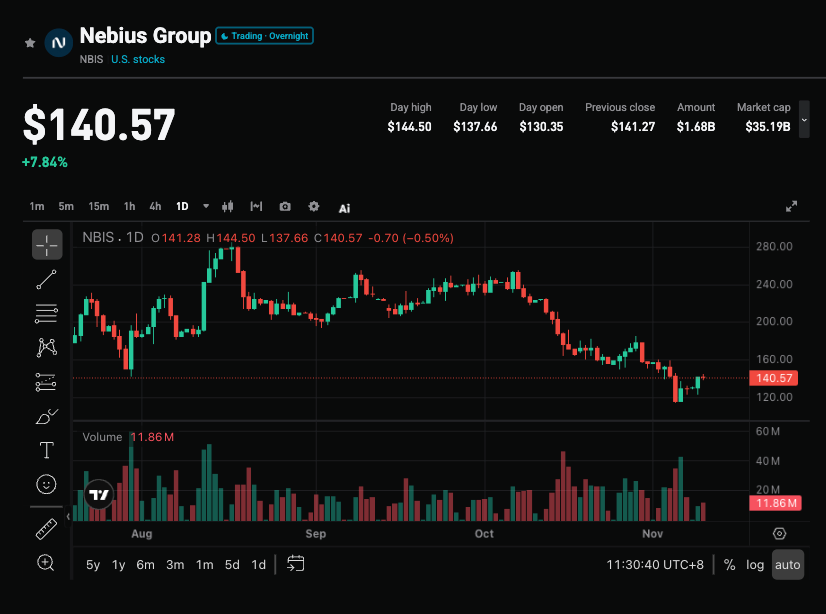
CoreWeave(CRWV.US)ay mag-aanunsyo ng kanilang Q3 2026 na mga resulta sa Nobyembre 10, at Nebius(NBIS.US)naman sa Nobyembre 12. Ayon sa market consensus, tinatayang kikita ang CoreWeave ng humigit-kumulang 35.5 bilyong USD, at ang Nebius naman ng humigit-kumulang 9.08 bilyong USD; parehong malapit sa consensus kaya maliit lang ang posibilidad ng higit pa sa inaasahan. Ngunit ang EBITDA profit margin ay nasa humigit-kumulang 58% at 39% ayon sa pagkakabanggit, ngunit kapwa pa rin magtatala ng per share loss. Sa nakaraang buwan, bumagsak ang presyo ng stocks ng dalawa ng humigit-kumulang 44% at 36%, halos kalahating presyo, kung saan ang pangunahing alalahanin ay lumipat na mula demand patungo sa sustainability ng mataas na leverage na financing. Ang financial report at conference call ngayong round ay susubok kung may sapat na pondo, matatag ba ang margin, at ano ang progreso sa diversification ng clients.
2. Apat na Key Focus
Focus 1: Kaya bang balansehin ng mabilis na kita ang mga pangamba sa financing
Patuloy pa rin ang malakas na growth trajectory ng dalawang kumpanya. Ang consensus para sa kita ng CoreWeave ngayong taon ay humigit-kumulang 12.86 bilyong USD, na inaasahang aabot sa 26.47 bilyong USD pagsapit ng 2027 (+106%); Ang Nebius naman ay humigit-kumulang 3.37 bilyong USD ngayong taon, at aabot ng 11.98 bilyong USD sa 2027 (+255%). Nakabatay ito sa mahigit 129 bilyong USD backlog orders para sa CoreWeave at mahigit 40 bilyong USD long-term contracts sa Nebius. Ngunit ang forecast ng mga analyst ay halos tumugma na sa aktwal, kaya napakaliit ng posibilidad na malaking lampas sa inaasahan sa Q3 (0.06% lang sa CoreWeave; 0.96% sa Nebius), kaya hindi na magiging pangunahing catalyst ang resulta ng bilang.
Focus 2: Sustainability ng Debt at Capital Expenditure
May humigit-kumulang 50 bilyong USD utang ang CoreWeave, at noong kalagitnaan ng Oktubre, ang bond yield na magmature sa 2031 ay halos umabot sa 16%, at lumapad ang CDS spread sa humigit-kumulang 1200 basis points. Itinaas ng kumpanya ang capex nito nitong Agosto sa 35-39 bilyong USD, halos triple ng forecasted na kita ng 2026. Ang Nebius ay mas maliit ang utang at kakapirma lang ng 3.5 bilyong USD priority secured financing (na 364 araw lang ang term, SOFR+275-350bp), at naghahanap ngayon ng asset-backed financing base sa contract orders. Ang pangunahing tanong ng market ay lumipat na mula sa “kailangan ba ng kliyente ng compute power” patungong “ituloy pa ba ng lenders ang pagpapautang.”
Focus 3: Path ng Profit Margin at Free Cash Flow
Ang EBITDA profit margin ng CoreWeave na nasa 58% ay pangunahing salik sa kakayahan nilang magbayad ng utang, samantalang mabilis namang tumataas ang profit margin ng Nebius mula sa mababang base papuntang 39%. Kung alinman sa kanila ay bumaba ang margin, puwedeng patibayin ang paniwala na “hindi ganoon kaakit-akit ang ekonomiya ng GPU rental gaya ng bilis ng paglago.” Lalo ring hinihintay ng investors na magbigay ang CoreWeave ng time table para sa positive free cash flow hanggang 2030, at ipaliwanag ng Nebius ang tiyak na plano para sa short-term refinancing.
Focus 4: Client Concentration at Diversification ng Negosyo
Pangunahing kliyente ng CoreWeave ang Microsoft, OpenAI, at Meta, kaya mataas ang risk ng concentration; mula nang mag-IPO, cumulative na nagbenta ng halos 1 bilyong USD stock ang CEO gamit ang pre-arranged plan, na posibleng maging dahilan ng governance issue ngayon. Sa Nebius, inilista na sila ng Palantir bilang top choice para sa sovereign AI infrastructure at natapos ang acquisition ng Inferize para palakasin ang inference capability; Plano ng CoreWeave na mag-expand sa Denmark, at simula Q4 ay magtatayo sila ng global AI backbone network na sakop ang UAE, India, Indonesia, Singapore, Australia, Korea, at Japan. Ang kakayahan nilang magdagdag ng orders na lampas sa actual hyperscale cloud provider at AI labs ang magiging susi sa pagmamasid.
3. Parehong may Risks at Opportunities
Mga Catalyst pataas:
- Malinaw na ipaliwanag ng management ang sources ng capex funds at magbigay ng mapagkakatiwalaang roadmap papuntang positive free cash flow (lalo na hanggang 2030).
- Manatili o lampasan ang profit margin sa inaasahan, at makita ang diversification ng client base.
- Bumaba ang bond yield at CDS spread pagkatpos ng report, at mapatunayan ang pag-galing ng market sentiment sa credit.
Mga pababang panganib:
- Matutukan ang conference call ng usapin ukol sa refinancing at hindi malinaw ang sagot, makuha ng market na may aberya sa financing.
- Bumaba ang profit margin, o magkaroon ng palatandaan ng sapilitang pagbawas ng capital expenditure.
- Hindi mabawasan ang client concentration, at lalo pang palalain ng CEO selling o tanong kaugnay sa dating parent company na Yandex.
4. Suhestiyon sa Trading Strategy
Bullish na lohika: Kung mapatunayang dumating na ang pondo, stable ang profit margin, at nagpapakita ng diversification ang bagong orders, posibleng ituring ng market na sobra ang 40% pagbaba, kaya may puwang ang valuation na gumaling. Ang average na target price ng analysts para sa CoreWeave ay humigit-kumulang 131.41 USD (nagpapahiwatig ng halos 183% upside), at para sa Nebius ay 286.53 USD (121% upside), at malaki na ang compression sa EV/EBITDA multipliers.
Bearish na panganib: Kung tugma lang sa expectation ang data at hindi maayos na natugunan ang financing at free cash flow sa conference call, tataas ang posibilidad ng karagdagang pagbagsak ng presyo, at maaaring mas malinaw ang negatibong tugon sa bond market kesa sa stock price.
Mga pangunahing datos:
- Q3 revenue, EBITDA margin, at laki ng net loss per share
- Source ng capex funds at timeline ng free cash flow
- Bagong orders at progreso ng client diversification
- Pagbabago ng bond yield/CDS spread
Suhestiyon sa galaw: Kapag naglabas ng malinaw na positibong signal sa financing at cash flow ang earnings at conference call, mainam na mag-abang ng mga oportunidad matapos ang pullback; Kapag malabo ang pahayag o hindi gumanda ang credit indicators, mag-ingat sa short-term volatility at iwasan ang habulan ng presyo. Dapat flexible ang posisyon at stop-loss depende sa sariling tolerance sa risk.
Disclaimer: Para lamang sa reference ang lahat ng nilalaman sa itaas at hindi itinuturing na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
35.7 bilyong order mahirap i-monetize? Neutron unang paglulunsad naantala at presyur sa pondo para sa pag-acquire ng Iridium (IRDM.US)
Ang kita ng Rocket Lab para sa ikatlong quarter ay umabot sa 268 milyong dolyar, na may mga backlog order na aabot sa 3.57 bilyong dolyar. Ang unang paglulunsad ng Neutron rocket ay naurong sa 2027, at nakapag-reserba na ng iskedyul nang maaga ang mga kliyenteng tulad ng ICEYE. Bagamat naging positibo na ang cash flow mula sa operasyon, ang planong pag-acquire sa Iridium ay mangangailangan ng mahigit 3 bilyong dolyar na cash, at ang kita sa hinaharap…
Pagsusuri sa mga Bagong Stocks sa U.S. Market | Ang "Midlife Business" ng S2B2C Private Domain E-commerce: Ano ang Kwento ng Paglago ng Global Home Select (QQJ.US)?
Ano nga ba ang nagbibigay ng kumpiyansa sa Global Selected Family upang hamunin ang Nasdaq?
Nagbabala muli ang "Memory Death God" ng Morgan Stanley, si Shawn Kim! Ang tunay na bomba ay ang "2028 Profit Cliff", ibinaba ang target price para sa memory stocks.
Shawn Kim ay nagbaba nang malaki sa target na presyo ng stocks ng memorya, ang target na presyo ng SK Hynix ay binaba ng 38% at ang target na presyo ng Samsung Electronics ay nabawasan ng 19%. Nagbabala siya na sa 2028 ay haharap ang industriya sa isang "bangin ng kita": sa pagtatapos ng 2027 ay maglulunsad ng bagong kapasidad, may pagkaantala sa pagtatayo ng data center, lumiit ang premium ng HBM, at bumagsak ng halos 20% sa loob ng dalawang linggo ang spot price ng NAND. Pinagsama-samang apat na presyur, malaki ang pinababa niyang assumption sa long-term DRAM profit margin ng dalawang kumpanya, pabalik sa pangkasaysayang average.

MARA Holdings (MARA.US) Q3 tawag sa kita: Sinabi ng pamunuan na dalawang AI/HPC lease ay inaasahang mapipirmahan ngayong taon; kabuuang utang nabawasan ng 37% ngayong taon
Ang kumpanya ng pagmimina ng bitcoin, MARA Holdings (MARA.US), ay naglabas ng financial report para sa ikatlong quarter ng 2026. Ipinapakita ng report na ito ang isang bihirang kalagayan: malaki ang pagtaas ng kita sa papel, ngunit patuloy ang pagliit ng kita mula operasyon—nasa mahalagang yugto ang kumpanya sa paglipat mula sa "pagmimina ng bitcoin" tungo sa "AI infrastructure".

Mga presyo ng crypto
Higit pa


