
Ang Blue Wave ay sumipa sa AI bull market: Nasdaq bumagsak ng 5.5% at pumasok sa retracement, mula kasiyahan hanggang pagdududa sa Wall Street sa loob ng 24 oras, isang click lang upang makita ang listahan ng mga susunod na makikinabang!
 2026/11/06 03:45
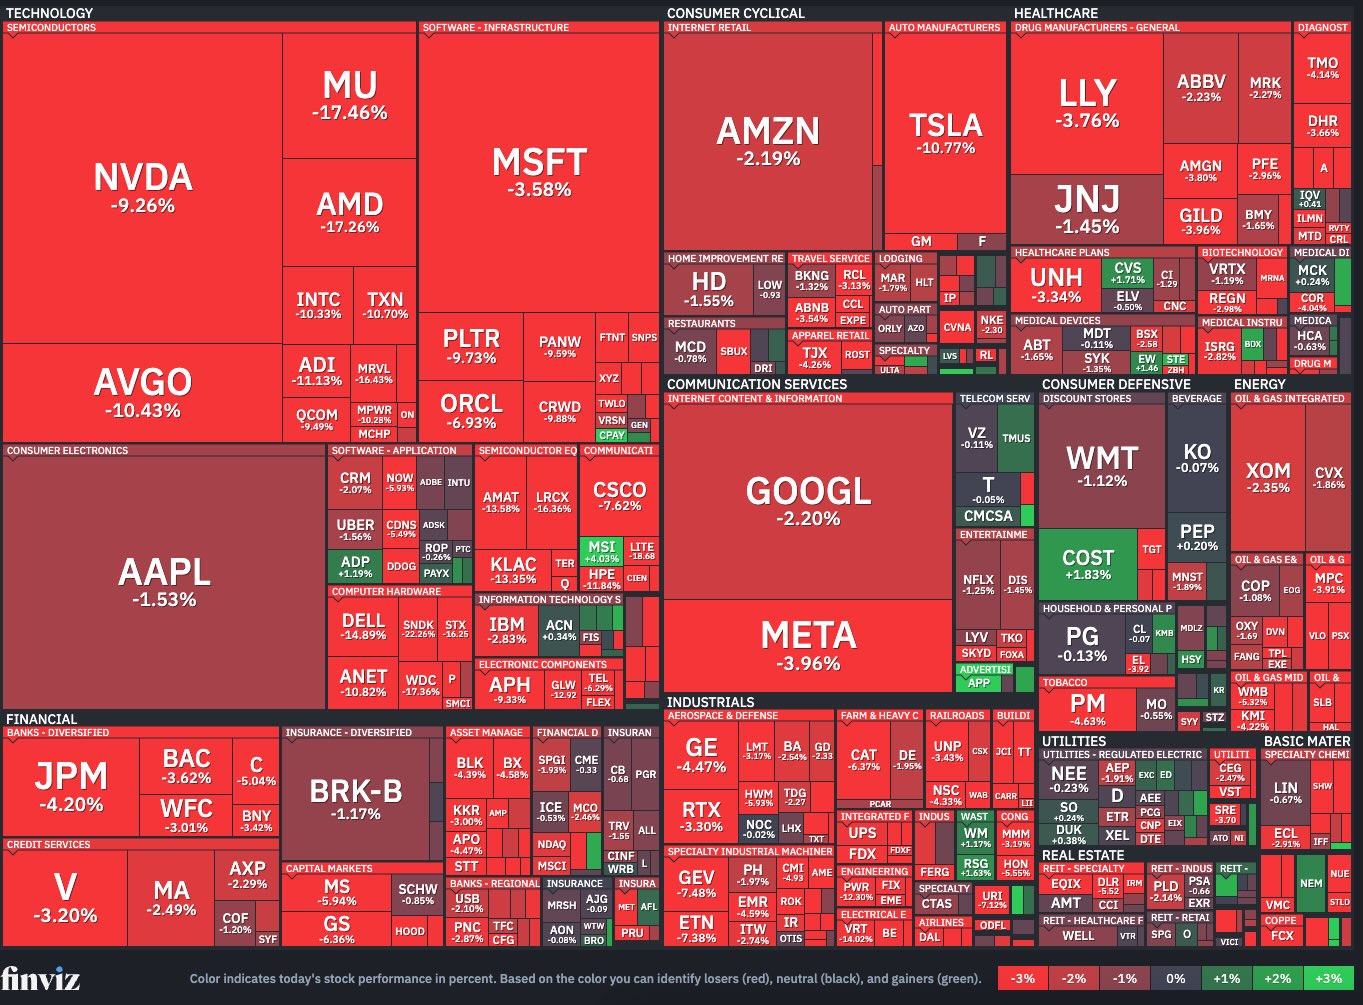
I. Kalagayan ng Merkado at Pangunahing Mga Sanhi
II. Totoong Epekto ng Midterm Election
III. Ano ang Ginagawa ng Wall Street?
- Sa isang banda: Ito umano ay "pressure valve" para sa AI bubble; sa kasaysayan, parehong railway at Internet bubble ang bumagsak dahil sa sobrang bilis ng expansion, kaya ang kaunting pagbagal ay pwedeng pahintulutan ang demand na makahabol at maiwasan ang mas matinding pagbagsak;
- Sa kabilang banda, may nagsasabi naman na: Hindi maiiwasang tamaan ang short-term orders at valuations, lalo para sa chip at infra firms na umaasa sa bagong data centers. Ang tech giants (Microsoft, Google, Amazon, Meta) dahil marami na silang sariling compute power, maaari pang makinabang at lalo pang patatagin ang advantage nila kapag bumaba ang capital expenditure pressure.
IV. Kasalukuyang Investing Logic at Potensyal na Beneficiaries
- Dapat iwasan o bawasan muna ang exposure:Pure AI hardware chain (storage, GPU, optical comms, bagong cloud datacenter operators), mga kumpanyang matinding konektado sa Texas datacenters, at mga politically sensitive na "Trump trades"—pinakamabilis mag-react ang mga assets na ito sa pagbabago ng construction pace.
- Mas resilient o posibleng makinabang: Malalaking tech giants na may sariling compute base (Microsoft, Amazon, Google, Meta) na di masyadong umaasa sa bagong project approvals; ilang tradisyonal na bluechip at consumption sector (basta mababa ang langis, mabuti para sa consumption, tulad ng WMT); pati “efficiency-type” AI application layer firms gaya ng PLTR, CRM na maaaring makinabang sa mas mahigpit na regulasyon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mga posisyon ng Citi sa Q3: Nvidia (NVDA.US) pa rin ang nangungunang stock, doble ang paglawak sa indeks at technology stock options
Ayon sa paglalathala ng United States Securities and Exchange Commission (SEC), ang Citi Group (C.US) ay naghain ng third quarter holding report (13F) hanggang Setyembre 30, 2026 noong Nobyembre 4, 2026.

Ang Carlyle ay patuloy na lumalapit sa sektor ng pangkalusugan sa Q3, higit sa 98% ng portfolio nito ay nasa Medline (MDLN.US) at StandardAero (SARO.US).
Ang Carlyle (CG.US) ay nag-submit ng third quarter holdings report (13F) na sumasaklaw hanggang Setyembre 30, 2026.

Ipinaplanong unang maglabas ng Hong Kong dollar at Singapore dollar na mga bond ng Alphabet (GOOGL.US); posibleng subukin ang kumpiyansa ng mga mamumuhunan sa gitna ng lumalalang mga alalahanin tungkol sa AI financing
Kamakailan ay nakipag-usap ang Alphabet tungkol sa kanilang posibleng unang pag-isyu ng mga bond sa Hong Kong dollar at Singapore dollar. Sa panahong ang pandaigdigang merkado ay nagkakaroon ng pagbabago-bago dahil sa pagbebenta ng mga AI-related stocks, susubukan ng transaksyong ito ang interes ng mga Asian investor sa pag-subscribe.

Ang "Blue Wave" ay nagwasak sa mga stock ng chip, nananatiling tiwala ang Morgan Stanley sa Seagate (STX.US): Nalalayo ang mahinaang market sentiment sa mga pangunahing kaalaman, itinuturing bilang pangunahing stock sa storage
Ang Morgan Stanley ay nagpapanatili ng "Dagdagan ang paghawak" na rating para sa Seagate Technology, na may target na presyo na $1148.

Mga presyo ng crypto
Higit pa


