
Ulat ng World Bank sa mga Kalakal: Unti-unting bababa ang presyo ng ginto at pilak, ngunit mahirap nang maibalik sa dating pinakamababang antas

Balitang Pangkabuhayan Nobyembre 6—— Inaasahan ng ulat ng World Bank noong Oktubre hinggil sa kalakal na ang ginto at pilak ay tataas nang malaki sa 2026, ngunit unti-unti itong magko-correct sa mga susunod na taon, bagama't mananatili pa rin sa mataas na antas. Mas matatag ang ginto sa suporta ng pagbili ng mga sentral na bangko at pangangailangan sa pamumuhunan; samantalang ang pilak ay may mas matinding pababang pressure dahil sa masamang epekto mula sa industriya tulad ng pagpapalit ng materyal sa photovoltaic. Sabay namang umiiral ang mga panganib ng pagtaas at pagbaba, kung saan ang patakaran ng Federal Reserve at ang geopolitical na sitwasyon ang mga susi, at ang merkado ng kalakal sa kabuuan ay nahaharap din sa inflation na dulot ng mga geopolitical at klima na salik.
Ang pinakabagong ulat ng World Bank na inilabas noong Oktubre na "Commodity Market Outlook" ay nagbabalangkas na ang mga presyo ng ginto at pilak ay unti-unting bababa mula 2027 hanggang 2028, ngunit mananatiling mataas at malabo nang maulit ang matinding pagsipa at pagkasumpong ng 2026. Malinaw ang paghihiwalay ng pundasyong ekonomiko ng ginto at pilak: ang ginto ay suportado ng pagbili ng mga sentral na bangko, habang ang pilak ay apektado ng pabago-bagong pang-industriyang demand.
Nirebisang Bagong Pagtataya: Hanggang Dito Muna ang Pagtaas ng Ginto at Pilak
Ang pagtatayang ito kumpara sa bersyon noong Abril ay mas konserbatibo. Tinatayang ang average na presyo ng ginto sa 2026 ay $4600 kada onsa, 33.6% na higit kaysa 2025; bababa ito ng 7.6% sa $4250 sa 2027, at magpapatuloy na bumaba ng 5.9% sa $4000 sa 2028.
Mas malakas ang naging pagganap ng pilak ngayong taon kumpara sa ginto, na may tinatayang average na presyo na $70, halos 76% na pagtaas, ngunit malaki ang inaasahang pag-correct pagkatapos, bababa sa $62 sa 2027 at aabot sa $58 sa 2028.
Naging halos 40% ang kabuuang pagtaas ng precious metals index ngayong taon, ngunit magkokorek ng sunod-sunod sa dalawang taon. Kahit nag-correct, mas mataas pa rin ang presyo kumpara sa average mula 2015 hanggang 2019. Bumaba ang presyo ng ginto ng 5% noong ikatlong quarter, na naapektuhan ng tumataas na US Treasury yields, mahigpit na inaasahan sa monetary policy, at malakas na dolyar na nagpa-pressure sa precious metals.
Matatag ang Batayang Pundasyon ng Ginto; Pilak, Tinamaan ng Industriya
Ang pundasyong suporta ng ginto ay nagmumula sa pangangailangan ng mga mamumuhunan at pagbili ng sentral na bangko. Sa unang kalahati ng 2026, kalahati ng pandaigdigang demand sa ginto ay mula sa dalawa; bagama't babagal ang paglago ng demand sa susunod na dalawang taon, nananatiling matibay ang base. Matapos humina noong simula ng taon, muling sumigla ang pagbili ng sentral na bangko, nagbibigay ng karagdagang suporta. Subalit, ang mataas na presyo ay nagpapahina sa demand ng alahas, na patuloy na humihina simula noong 2023. Limitado ang karagdagang produksyon mula sa pagmimina; ang mataas na presyo ay nagtutulak ng pagtaas ng recycled gold.
Mas komplikado ang kalagayan ng pilak, kung saan mahalagang salik ang industriyal na demand. Ang sektor ng photovoltaic ay nagsisikap gumamit ng copper bilang pamalit sa pilak at pagbutihin ang efficiency, kaya't pinipigilan ang demand sa pilak; gayundin, apektado ng mataas na presyo ang demand para sa pilak na alahas at silverware. Tanging ang electronic, computing center, automotive, at power infrastructure lamang ang may tuloy-tuloy na pagtaas ng demand, na limitado ang suportang nabibigay. Kaunting pagtaas sa produksyon mula sa silver mining, at kasabay na tumataas ang recycled output, na unti-unting magpapahupa sa tensyon ng supply at demand.
Balanseng Risk ng Pababa at Pataas, Panlabas na Gulo ang Susunod na Magdidikta
Ayon sa World Bank, balanse ang mga panganib ng pagtaas at pagbaba sa presyo ng ginto at pilak. Ang pagsiklab ng geopolitical conflict, pagtaas ng market volatility, at hindi inaasahang lakas ng mga sentral na bangko sa pagbili ay maaaring magdala ng presyo sa taas ng baseline forecast. Ang pinakamalaking panganib sa pagbaba ay mula sa patuloy na paghigpit ng monetary policy ng Federal Reserve at ibang pangunahing sentral na bangko; mataas na interest rate at malakas na dolyar ang magpapatuloy na magpahina sa atraksyon ng ganitong uri ng walang-interes na asset.
Bukod pa rito, ang paghina ng pandaigdigang ekonomiya ay makakaapekto sa industriyal na pangangailangan ng pilak, at ang profit-taking at deleveraging ay magpapalaki ng pressure sa bentahan.
Pangkalahatang Pananaw sa Kalakal: Patuloy ang Inflation Risk
Sa kabuuan ng merkado ng kalakal, dahil sa kaguluhan sa supply ng enerhiya at kawalang-katiyakan sa geopolitika, inaasahang tataas ang presyo ng mga kalakal ng 23% ngayong taon, at bababa ng 7% pagsapit ng 2027. Ang sigalot sa Gitnang Silangan at ang El Niño ay dalawang pinakabuod na salik sa panggugulo, na maaaring magkasama pang tumaas ang risk, magtaas ng presyo ng enerhiya at pagkain, at magdala ng hamon sa pandaigdigang inflation at monetary policy.
Konklusyon
Malaki ang posibilidad na magtatapos na ang malakas na pagtaas ng presyo ng ginto at pilak pagsapit ng 2026, kasunod ang banayad na pag-correct sa susunod na dalawang taon. Nanatiling matatag ang ginto sa suporta ng sentral na bangko, habang mas malaking pababang pressure ang kinakaharap ng pilak dahil sa mga salik tulad ng pagpapalit ng photovoltaic material. Ang geopolitical na sitwasyon at polisiya ng Federal Reserve ang pangunahing magsasabi kung muling lalakas ang precious metals.
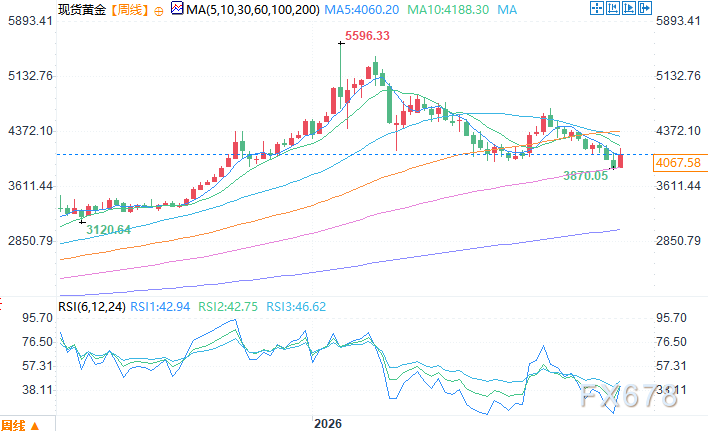
Lingguhang chart ng spot gold Pinagmulan: Yihuitong
Time zone sa Silangang Asya, Nobyembre 6, 10:43 Spot gold presyo: $4064.58/ounce
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Naghigpit ang regulasyon ng mga data center sa Amerika, maapektuhan ba ang mga AI infrastructure stocks? Morgan Stanley: Limitado ang epekto sa 2027, mas maraming panganib sa 2028
Tinataya ng Morgan Stanley na maaaring labis ang naging reaksiyon ng market sa pagbebenta ng mga AI infrastructure stocks bunsod ng midterm elections sa Estados Unidos. Limitado lamang ang panganib ng paglawak ng mga data center hanggang 2027, nananatiling malakas ang pangangailangan sa AI computing power, at may mga investment opportunity na lumilitaw sa ilang technology stocks. Microsoft pa rin ang pangunahing rekomendadong target.

Tinukoy ng Goldman Sachs ang mahalagang trendline, nasa panganib ang huling depensa ng Nasdaq
Ang Nasdaq 100 index ay bumagsak ng apat na linggo sunod-sunod at kasalukuyang tumpak na sinusubukan ang mahalagang linya ng trend na nag-uugnay sa pinakamababang puntos ng 2025 at 2026 (26630 puntos). Bagaman malakas ang kita sa ikatlong quarter, dahil sa mataas na pag-iingat ng merkado at pagtaas ng takot, inilipat ng mga mamumuhunan ang kanilang pansin sa inaasahang posibleng paghina ng ekonomiya sa 2028, kaya patuloy ang pagbaba ng presyo ng mga stock. Habang malaki ang paglabas ng dayuhang kapital at matindi ang pagkakaiba ng mga halaga, hinihintay ng merkado ang resulta ng CPI ngayong linggo at mga ulat ng kita mula sa mga higanteng kumpanya ng chip.

Goldman Sachs sumusuporta sa Oracle (ORCL.US): Ang mga alalahanin sa AI financing ay maaaring labis na pinalalaki, ang panganib sa mga proyekto sa konstruksiyon ay kontrolado
Goldman Sachs ay nagpapanatili ng "buy" rating para sa Oracle, na may 12-buwang target price na $206.

Ang midterm na halalan ay naglantad ng kahinaan ng merkado! Ang AI trading ay nahaharap sa mahigpit na pagsusuri, posibleng malaking pagbabago sa inaasahan ng kita ng US stock market
Ang resulta ng midterm election sa Estados Unidos at ang kasunod na pagbagsak ng merkado ay nagbunyag ng kahinaan na dulot ng labis na pagtutok ng merkado sa artificial intelligence (AI). Maaaring kailanganin ng mga mamumuhunan na muling ayusin ang kanilang mga inaasahan sa kita mula sa pamumuhunan.

Mga presyo ng crypto
Higit pa


