
PPI: Ang Palatandaan ng Bagong Panahon

Bagamat ang pagtaas ng presyo ng langis ay nagdudulot ng imported inflation na hindi orihinal na layunin ng mga patakarang nagtatarget ng makatarungang pagtaas ng presyo, ang pagtatapos ng 41 sunod na buwang negative growth ng PPI ay tumutulong upang mabago ang pananaw ng mga negosyo at kumpiyansa ng mga mamimili sa harap ng mababang implasyon. Kahit paano pa man umusbong ang tensyon sa pagitan ng U.S., Israel, at Iran, sa loob ng taon kahit mag-correct o bumaba ang presyo ng langis ay masasabit pa rin ito sa mas mataas na base level ("mas mataas na mababang punto"), na nangangahulugang ang domestic PPI ay haharap din sa mas mataas na average matapos ang spike at retracement sa ikalawang quarter. Naniniwala kami na ang epekto ng industry transmission at ang epekto nito sa macroekonomiya ay nararapat patuloy na bantayan.
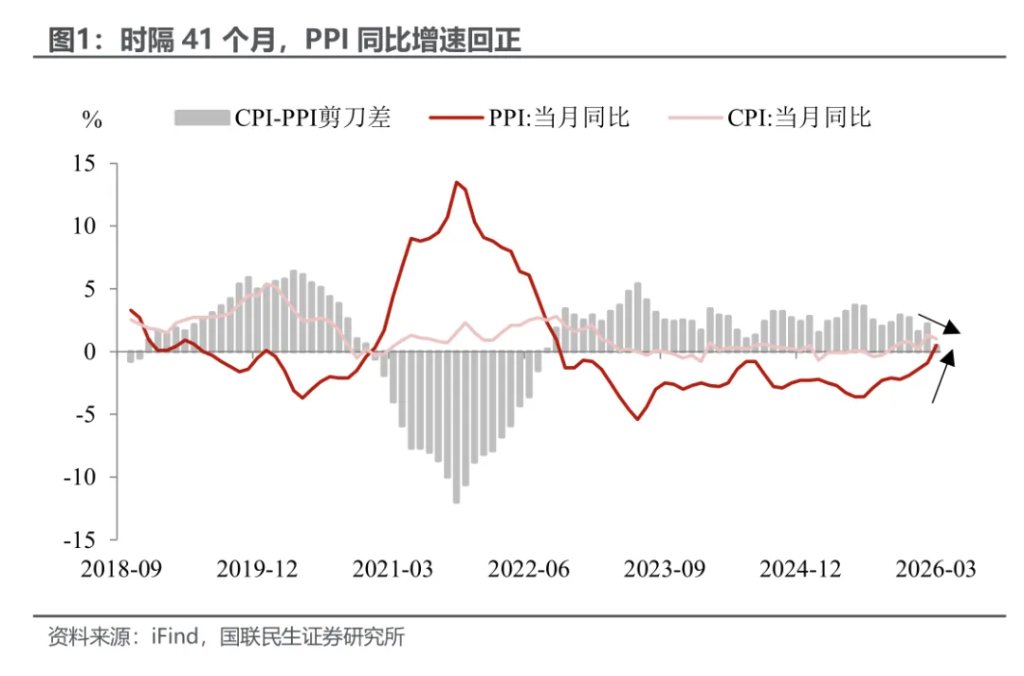
Kung gayon, sa maagang pagbalik sa positibo ng PPI year-on-year, gaano kalaki ang epekto ng pagtaas ng presyo ng langis? Gaano katagal maaaring mapanatili ang positibong paglago ng PPI year-on-year? Aling mga industriya ang magdaranas ng mas matinding epekto? Detalyadong tinitingnan:
Sa Marso, ang year-on-year na pagsipa ng PPI ay pangunahing dulot ng paggalaw ng presyo ng langis. Ang maagang pagbabalik sa positibo ng PPI noong Marso ay pangunahing hinatak ng matinding epekto ng pagtaas ng presyo ng langis sa upstream industries, na nag-ambag sa pangkalahatang PPI na maging positibo.
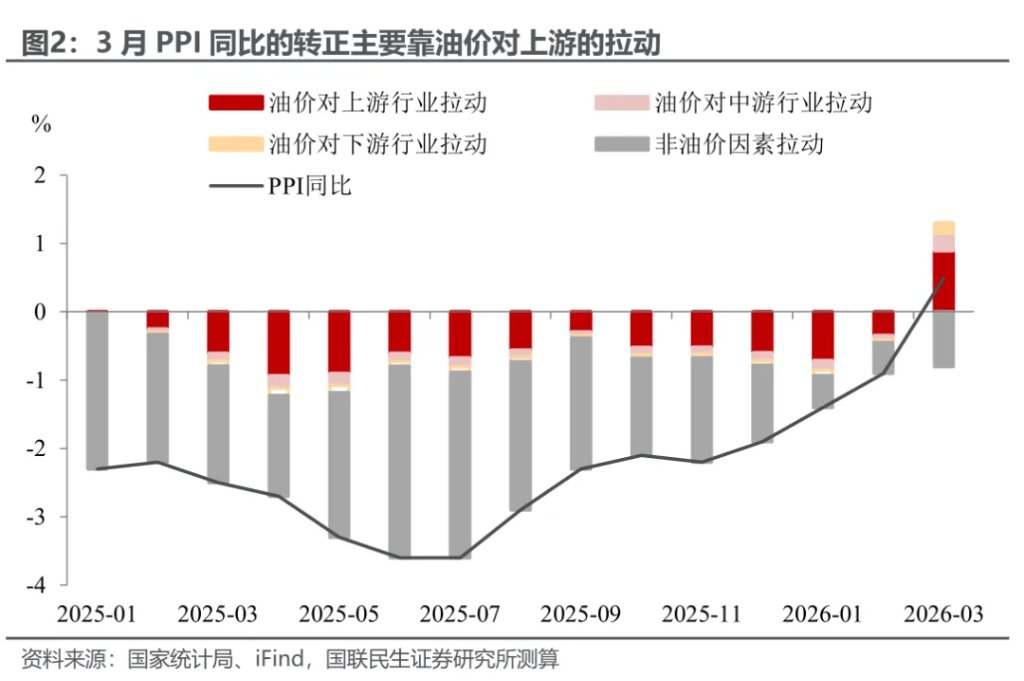
Kung aalisin ang epekto ng langis, hindi ganoon ka-obvious ang pagbuti ng PPI year-on-year. Ipinapakita nito na kapag humupa na ang geopolitical shock sa Middle East, mababalik sa adjustment o pagbaba ang PPI, at binibigyang liwanag din nito ang structural risks sa presyong transmission mechanism—kung hindi maipapasa ng midstream at downstream industries ang cost pressure papunta sa end-user demand, ang pagtaas ng presyo ng raw materials sa upstream ay magkokompres ng kita ng mid at downstream companies.
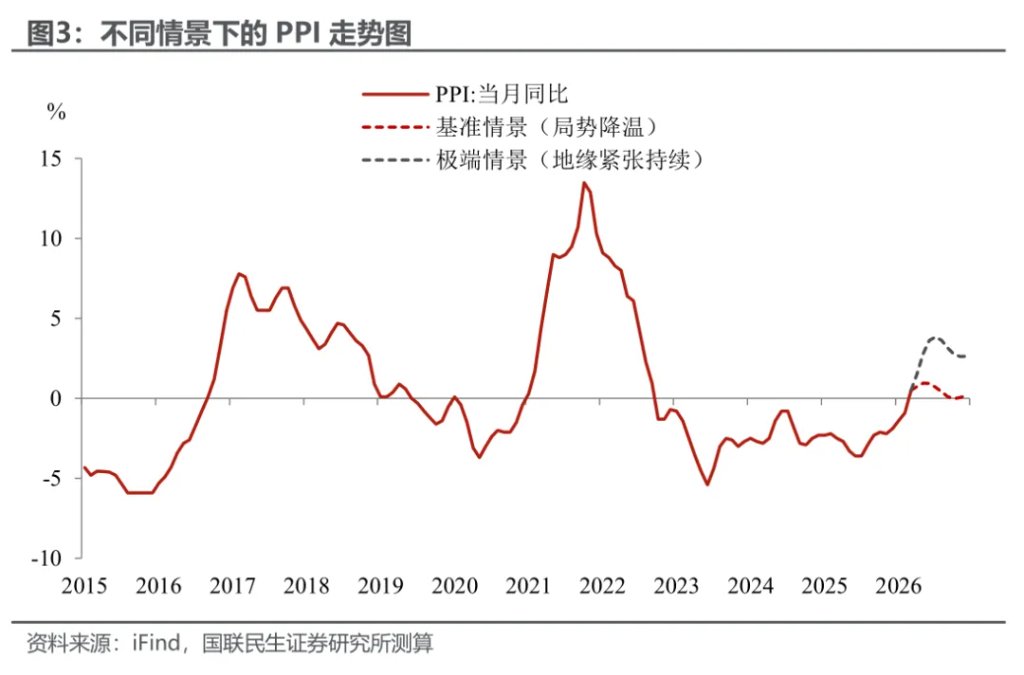
Ang daloy ng ebolusyon ng mga tensyon sa geopolitics ang magtatakda ng short-term peak ng PPI, ngunit sa ikatlong quarter ay malaki ang posibilidad ng retracement. Tinataya namin na sa baseline scenario, kung mapayapang maisusulong ng administrasyon ni Trump ang paglamig ng sitwasyon sa Middle East, mananatili ang presyo ng langis sa $70–100 kada bariles at banayad ang fluctuation, kaya tinataya naming ang year-on-year na PPI para sa taon ay bahagyang tataas sa 0.3%, at muling mapapasok ang negatibong growth zone hanggang pagtatapos ng ikatlong quarter o simula ng ikaapat. Kung magpapatuloy ang tensyon at nananatili sa “negotiation-sabay-laban” na kalagayan, maaaring humatak ang presyo ng langis sa $100–120 kada bariles, kaya ang imported inflation ay magpapatuloy at posibleng lumampas sa 2.3% ang year-on-year PPI ng buong taon.
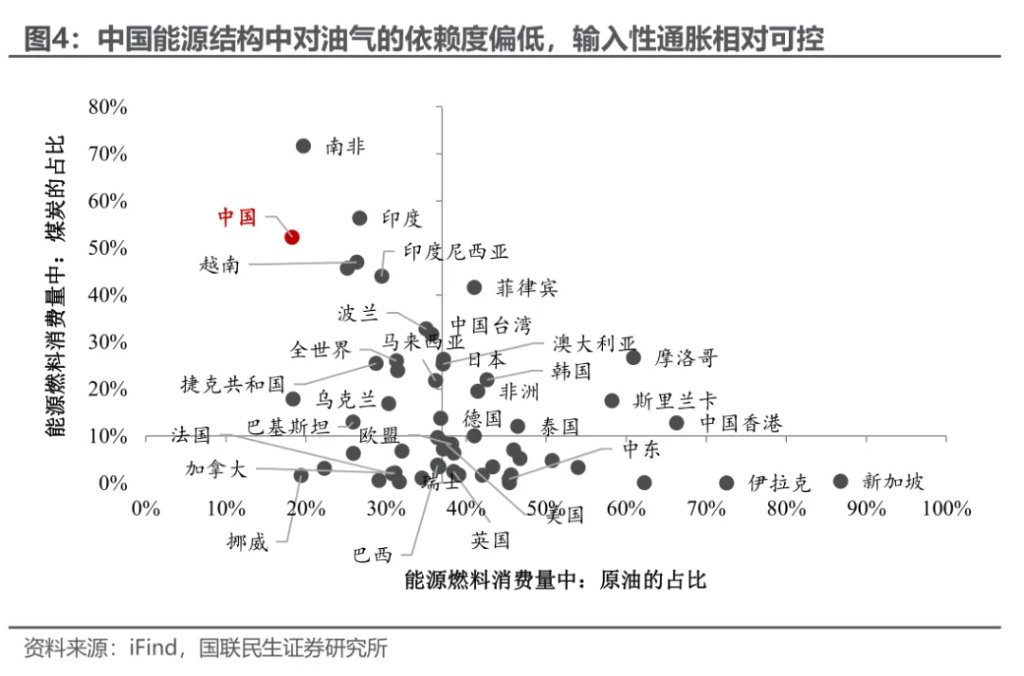
Gayunpaman, dapat tandaan na kumpara sa ibang dayuhang ekonomiya, ang ating energy structure ay hindi lubos na nakadepende sa langis at gas, kaya na kokontrol pa rin ang imported inflation.
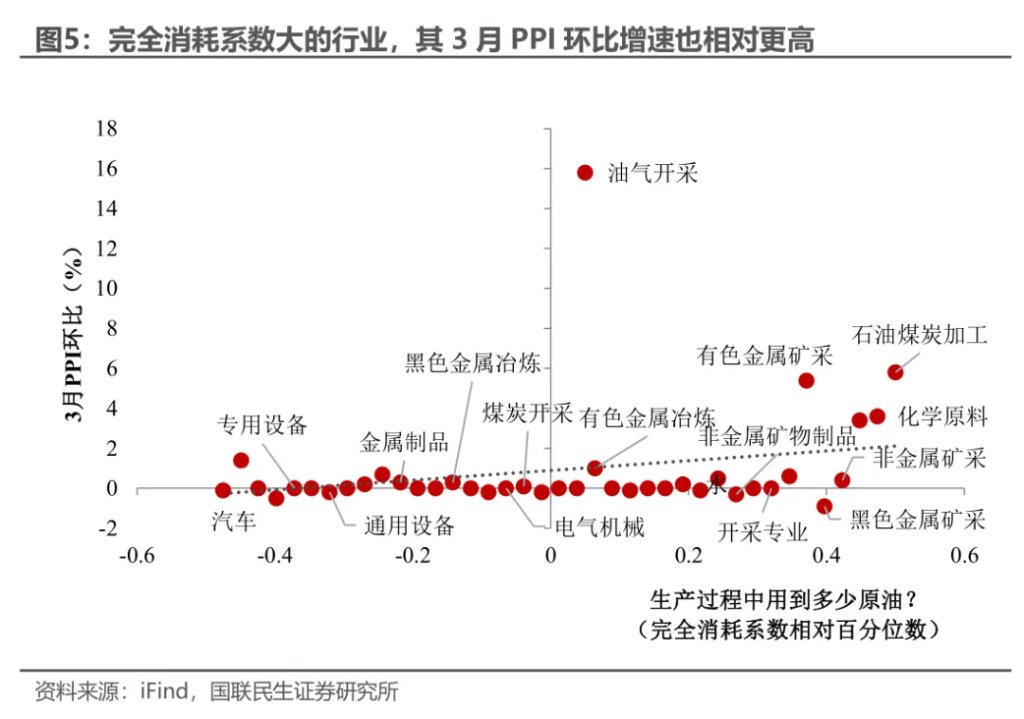
Dahil sa epekto ng presyo ng langis, mas nagiging mahalaga ang transmission path ng presyo para sa midstream at downstream industries. Kaugnay ng complete consumption coefficient ng bawat industriya, mas mataas ang month-on-month PPI ng industriyang gumagamit ng mas maraming crude oil (lalo na ang upstream industries) sa Marso, na muling nagpapatunay sa matinding epekto ng presyo ng langis sa PPI "scorecard" ng buwang ito.
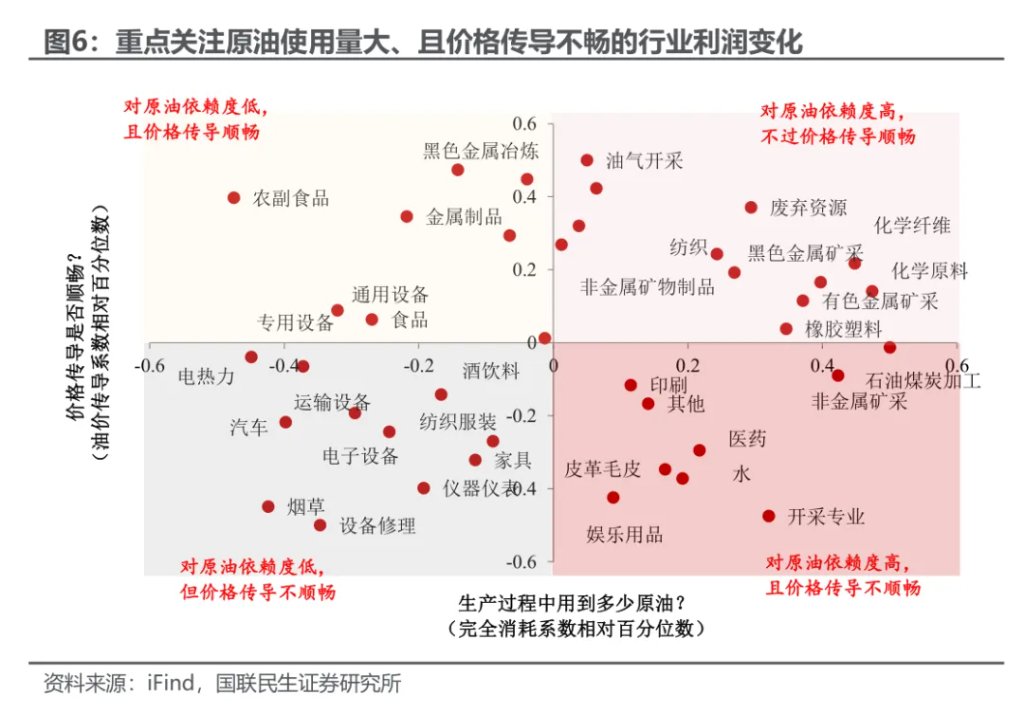
Sa kabilang banda, mas delayed o mabagal ang presyo transmission sa mid at downstream industries. Kung lalala pa sa inaasahan ang geopolitikal na tensyon at mahirapan ang mga industriya na maipasa ang cost pressure sa end demand, kalaunan ay mauuwi ito sa passive na “de-inflation” na sitwasyon. Para dito, maaaring gamitin sa tamang panahon ang structural monetary policy tools at targeted fiscal interest subsidies upang magbigay ng tumpak na suporta sa mga industriyang apektado, at maiwasan ang labis na epekto sa employment at kita ng mga negosyo.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sa ilalim ng mataas na interest rate, mahirap pumili ng mga asset sa Estados Unidos

Naghigpit ang regulasyon ng mga data center sa Amerika, maapektuhan ba ang mga AI infrastructure stocks? Morgan Stanley: Limitado ang epekto sa 2027, mas maraming panganib sa 2028
Tinataya ng Morgan Stanley na maaaring labis ang naging reaksiyon ng market sa pagbebenta ng mga AI infrastructure stocks bunsod ng midterm elections sa Estados Unidos. Limitado lamang ang panganib ng paglawak ng mga data center hanggang 2027, nananatiling malakas ang pangangailangan sa AI computing power, at may mga investment opportunity na lumilitaw sa ilang technology stocks. Microsoft pa rin ang pangunahing rekomendadong target.

Tinukoy ng Goldman Sachs ang mahalagang trendline, nasa panganib ang huling depensa ng Nasdaq
Ang Nasdaq 100 index ay bumagsak ng apat na linggo sunod-sunod at kasalukuyang tumpak na sinusubukan ang mahalagang linya ng trend na nag-uugnay sa pinakamababang puntos ng 2025 at 2026 (26630 puntos). Bagaman malakas ang kita sa ikatlong quarter, dahil sa mataas na pag-iingat ng merkado at pagtaas ng takot, inilipat ng mga mamumuhunan ang kanilang pansin sa inaasahang posibleng paghina ng ekonomiya sa 2028, kaya patuloy ang pagbaba ng presyo ng mga stock. Habang malaki ang paglabas ng dayuhang kapital at matindi ang pagkakaiba ng mga halaga, hinihintay ng merkado ang resulta ng CPI ngayong linggo at mga ulat ng kita mula sa mga higanteng kumpanya ng chip.

Goldman Sachs sumusuporta sa Oracle (ORCL.US): Ang mga alalahanin sa AI financing ay maaaring labis na pinalalaki, ang panganib sa mga proyekto sa konstruksiyon ay kontrolado
Goldman Sachs ay nagpapanatili ng "buy" rating para sa Oracle, na may 12-buwang target price na $206.

Mga presyo ng crypto
Higit pa


