
Pinakabagong ulat ng Jefferies: Pagpapatupad ng HALO framework sa sektor ng transportasyon: Ang tunay na "moat" ng AI era ay hindi ang code, kundi ang riles ng tren
Magandang araw sa lahat, ako si YouDou.
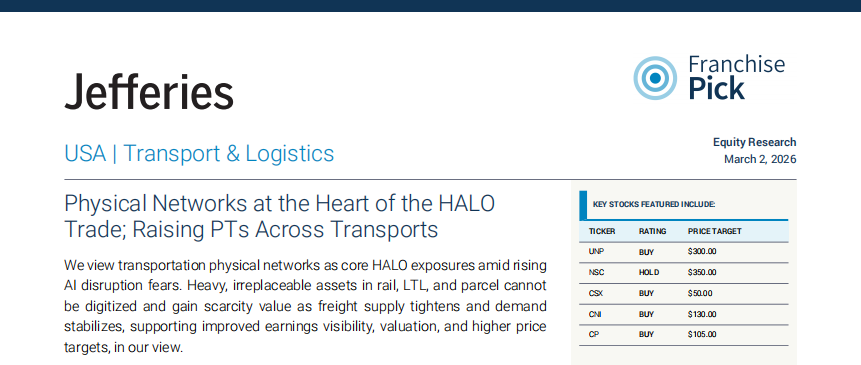
Noong Marso 2, 2026, naglabas ang Jefferies ng ulat tungkol sa industriya ng transportasyon at lohistika:
《Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports》
Malinaw ang pangunahing pananaw ng ulat:
Sa lumalaking panganib ng AI replacement, ang mga transport assets na may hindi nauulit na pisikal na network ay nagiging tipikal na kinatawan ng HALO framework (Heavy Assets, Low Obsolescence).
Binibigyang-diin ng Jefferies na kayang pagandahin ng AI ang kahusayan, ngunit hindi nito kayang gawing digital ang pisikal na imprastraktura. Gaya ng railway networks, port systems, at mga airline fleet na nangangailangan ng mahabang panahon at malalaking kapital, ang kanilang kakulangan ay nabibigyang muli ng halaga.
Sa kasalukuyang merkado kung saan matindi ang diskusyon tungkol sa AI disruption, malaki ang istruktural na kahulugan ng pananaw na ito.
I. Pagkakaiba ng "Maaaring Awto-matohing Gawain" at "Hindi Nauulit na Asset"
Ang unang pangunahing tema ng ulat ay ang pagkakaiba ng gawain at asset.
Maaaring pagandahin ng AI ang:
Routing efficiency
Pagmomodelo ng presyo
Utilisasyon ng asset
Ngunit hindi kayang ulitin ng AI ang:
Railway rights of way
Terminal network density
Sistemang ruta at fleet ng eroplano
Malawakang datos na kaakibat ng pisikal na network para sa operasyon
Ayon sa Jefferies, ang pangunahing halaga ng mga railway companies tulad ng UNP, NSC, CSX, CNI, CPKC ay nakasalalay mismong sa kanilang network.
Tatlong katangian ng mga asset na ito:
Napakatagal ng panahon ng konstruksyon
Napakataas ng regulatory barriers
Halos hindi na mauulit ang pagtatayo
Pinapataas ng AI ang kahusayan, ngunit hindi nito binabawasan ang barriers ng network.
Sa lumalalang “replacement anxiety”, mas lalong tumataas ang scarcity premium ng mga ganitong asset.
II. Pagbuti ng Fundamentals: Sabay na paghupa ng suplay at pag-recover ng demand
Ang ikalawang lohika ay nagmumula sa fundamentals ng industriya.
Ayon sa Jefferies:
Mabilis ang paglabas ng kapasidad
Umakyat muli ang Load-to-truck ratio
Spot rates ay mas malakas kaysa sa dati nang nakasanayan tuwing season
Ang ISM Manufacturing PMI ay dalawang sunod na buwan na higit 50 noong Pebrero 2026
Matapos ang de-stocking, nagiging stable na muli ang aktibidad ng manufacturing sa margins.
Ipinapakita ng historical experience:
Umakyat ang mga bagong order → Ipinapaabot sa freight volume nang may kaunting-pagkaantala → Umiigi ang pagna-presyo
Sa limitadong suplay, ang marginal recovery ng demand ay nangangahulugan ng mas malinaw na kikitain.
Ang lohika ng transport sector ay lumilipat mula sa “napipilitang downtrend” patungo sa “pagbawi ng kita”.
III. Mas Mataas na Target Price: Umakyat ang Valuation Anchor
Batay sa mga nabanggit, tinaasan ng Jefferies ang target price ng maraming kumpanya:
UNP: $300 (dati $285)
NSC: $350 (dati $300)
CSX: $50 (dati $42)
CNI: $130 (dati $115)
CP: $105 (dati $85)
Kasabay ng pagtaas ng target price ng XPO, UPS, FedEx, at iba pang kumpanya.
Malinaw ang istruktura ng logic:
Ang kakulangan sa kapasidad ay nagpapabuti sa istruktura ng presyo
Tumaas ang katatagan ng cash flow
Pinatatag ng AI ang pananaw na kakaiba at limitado ang mga asset ng pisikal na network
Ang sentrong kalahok ng valuation system ay lumilipat patungo sa “katiyakan ng cash flow”.
Ang aking pag-unawa:
Ang tunay na halaga ng ulat na ito ay hindi sa mga eksaktong target price.
Mas mahalagang pansinin ay ang paglalapat ng HALO framework sa mga aktwal na sektor.
Noong nakaraang dalawang taon, tumatalakay ang pamilihan kung kukunin ba ng AI ang kita ng mga tradisyonal na industriya.
Ngunit ang sagot ng Jefferies ay:
Kapag tumaas ang substisyon, tumataas din ang premium ng hindi mapapalitang mga asset.
Kung ipapaloob pa ito sa mas malawak na asset allocation:
Ang premium ng software ay nagmumula sa growth imagination.
Ang premium ng heavy assets ay nagmumula sa hindi maaaring ulitin.
Kapag ang merkado ay lumipat mula sa "growth narrative" patungo sa "katiyakan ng cash flow",
natural na magbabago ang estruktura ng valuation.
Sample lang ang transportasyon sector.
Ang tunay na muling binibigyang-halaga ay ang katiyakan ng mga “assets na mababa ang panganib ng pagka-outdated”.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
JP Morgan: Dahil sa tatlong kanais-nais na salik, lumalawak ang paglago ng mga emerging market mula sa AI-heavy stocks patungo sa non-tech sectors
Inilabas ng JPMorgan ang isang ulat sa pananaliksik na nagsasaad na ang pagtaas sa mga umuusbong na merkado ay lumalawak mula sa ilang AI na mga stock na may mabigat na timbang patungo sa non-teknolohikal na bahagi ng EM.
Tumaas ang inaasahan sa pagtataas ng interes ng Federal Reserve kaya nagkaroon ng malawakang pagbebenta ng US Treasury! Sumunod bumagsak ang Japanese bonds, ang 10-year yield ay halos umabot sa 2.8%
Dahil sa mas mataas kaysa inaasahang CPI data ng Estados Unidos noong Oktubre, tumaas ang pagtaya ng merkado na maaaring kailanganin ng Federal Reserve na magsagawa ng mas agresibong pagtaas ng interest rates. Noong Martes, naranasan ng US Treasury bonds ang matinding bentahan, at noong Miyerkules, sumunod ang Japanese government bonds sa pagbaba ng US Treasury market sa magdamag.
Hindi pa humuhupa ang mataas na inflation sa Estados Unidos! Goldman Sachs ang unang nagbago ng panig: Hindi pa tapos ang cycle ng pagtaas ng interest rate ng Federal Reserve, posibleng magdagdag pa ng 25 basis points sa Marso ng susunod na taon
Ang mas mataas kaysa inaasahang October CPI data ng US na inilabas noong Martes ay nag-udyok sa Goldman Sachs na baguhin ang nauna nitong prediksyon na magtatapos ang kasalukuyang cycle ng pagtataas ng interest rate ng Federal Reserve sa Disyembre. Inaasahan ngayon ng higanteng pananalapi sa Wall Street na magtataas muli ng 25 basis points ang Federal Reserve sa Marso ng susunod na taon.
Ang takot ang pinakamalaking bear! Malakas ang sigaw ng Morgan Stanley na bumili ng semiconductor: Kakapusan sa lupa at kuryente ay hindi problema, hindi sapat ang supply sa mga aprubadong proyekto
Naniniwala ang Morgan Stanley na sobra ang kamakailang pagbebenta sa sektor ng semiconductor, at ang pangunahing panganib ay takot sa merkado imbes na pundamental na salik. Dahil sa patuloy na pangangailangan para sa AI infrastructure, patuloy na bumibilis ang mga order mula sa downstream, at nananatiling pangunahing sagka ang suplay ng semiconductor. Ang limitasyon ng LPS ay mas nagdudulot ng mas maayos na paglago. Maaaring magkaruon ng short-term o range-bound na paggalaw ang sektor, pero malapit na ito sa ilalim, at optimistiko sila sa compute at storage sectors.

Mga presyo ng crypto
Higit pa


