
Canary ng Pribadong Pautang: Mula Blue Owl hanggang sa Ilusyon ng Semi-Liquid na mga Produkto

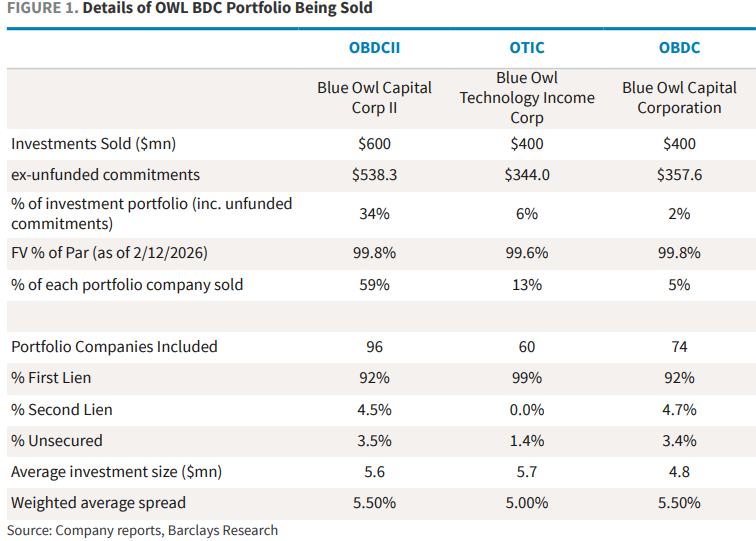
Noong Pebrero 18, inihayag ng nangungunang pandaigdigang alternatibong asset management company na Blue Owl na ang retail private credit fund nito na OBDCII ay permanenteng ititigil ang quarterly redemption arrangement, at sa halip ay ibabalik ang kapital sa mga mamumuhunan sa pamamagitan ng installment gamit ang loan recovery, pagbebenta ng asset, at mga espesyal na dibidendo. Kasabay nito, upang matiyak ang ipinangakong liquidity para sa mga mamumuhunan at mabayaran ang utang, inihayag ng Blue Owl na magbebenta sila ng kabuuang $1.4 bilyong direktang loan assets mula sa tatlong BDC vehicles (OBDCII, listed BDC fund OBDC, at technology income fund OTIC), kung saan ang OBDCII ay magbebenta ng humigit-kumulang $600 milyon, na katumbas ng mga 34% ng portfolio nito.
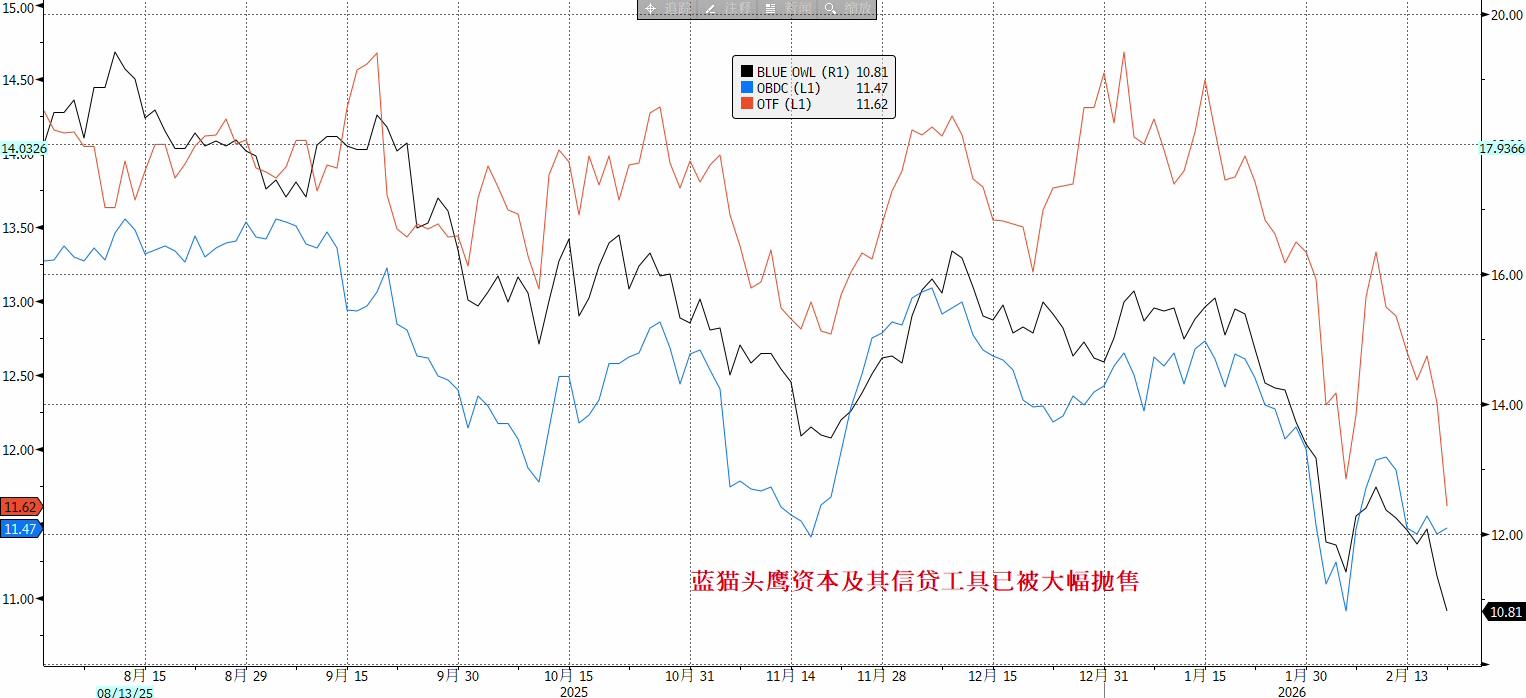
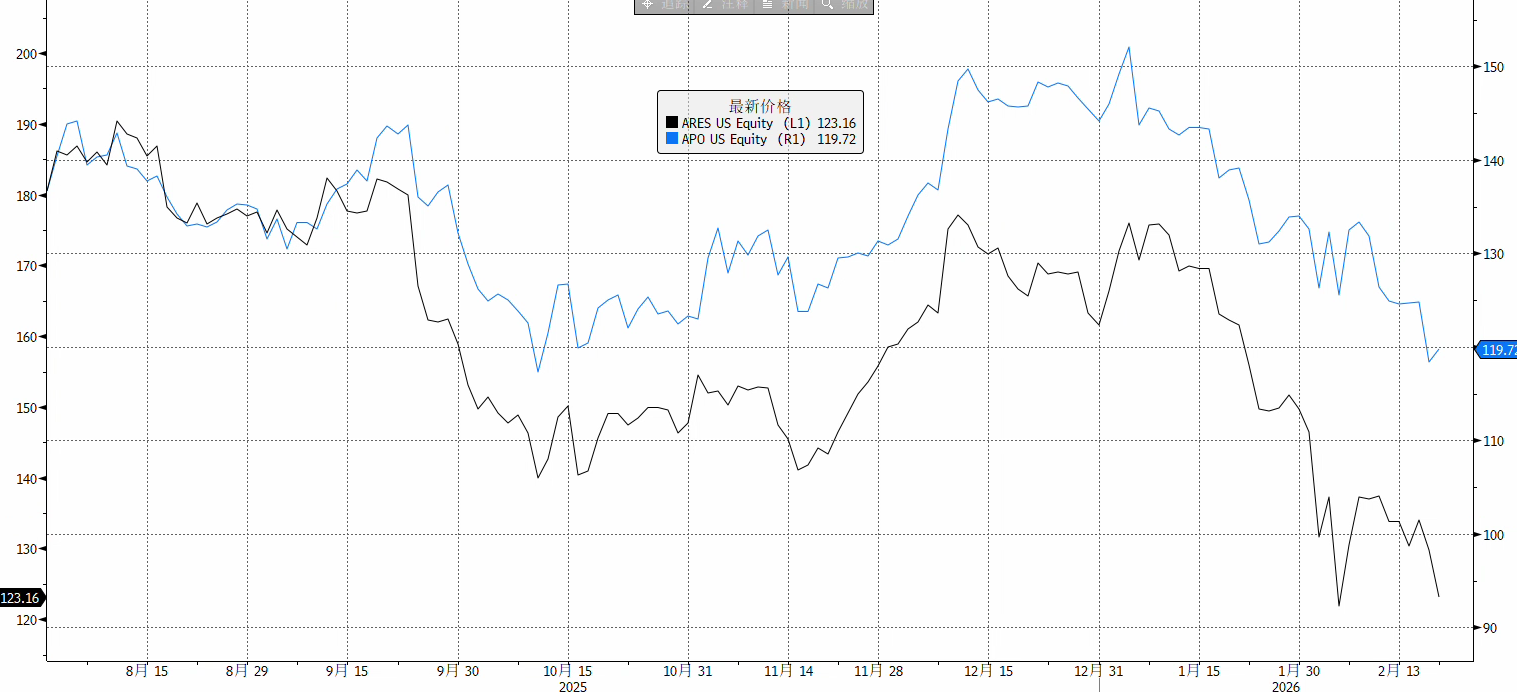
Dahil sa balitang ito, naging matindi ang reaksyon ng merkado. Noong Pebrero 19, bumagsak ng halos 10% ang presyo ng stock ng Blue Owl sa kalakalan at naabot ang pinakamababang antas sa loob ng dalawa at kalahating taon, at sa huli ay nagsara na may pagbaba na 5.9%; mabilis na kumalat ang panic sentiment sa buong alternatibong asset management sector, kung saan ang mga presyo ng stock ng mga kasamahang kumpanya tulad ng Ares, Apollo, Blackstone, KKR ay bumaba ng 3% hanggang 6%; bumaba rin ang European CVC at Partners Group.
Mas nakabibigla pa, noong Pebrero 21, nag-alok ang hedge fund na Saba na bilhin ang mga kaugnay na BDC shares ng Blue Owl sa presyong may 20%-35% discount mula sa pinakabagong net asset value, na hayagang hinahamon ang pagiging patas ng book valuation ng pondo. Bagaman hindi sapilitan ang alok na ito, ang simbolikong kahulugan nito ay: may malaking agwat na lumitaw sa pagitan ng presyo ng liquidity na handang ibigay ng secondary market at ng NAV na inilalathala ng management. Samantala, ang presyo ng mga structured notes na konektado sa Blue Owl ay bumagsak, at ang isang note na inilabas ng Citibank ay bumaba sa ilalim ng 50% ng face value nito.
Sa kabuuan, ang insidente ng Blue Owl ay hindi simpleng pagkakamali sa liquidity management ng isang kumpanya—ito ay tuwirang bumutas sa ilusyon ng semi-liquid na mga produkto sa $3 trilyong private credit market nitong mga nagdaang taon. Ang pangyayaring ito ay maaaring maging "canary in the coal mine" moment ng private credit sector, at posibleng maging pag-uulit ng insidente ng BNP Paribas fund freeze noong Agosto 2007—na siyang naging hudyat ng pagsisimula ng financial crisis.
Krisis ng Tiwala sa Semi-Liquid Product Model
Ang insidente ng Blue Owl ay tumama sa pinaka-mahinang bahagi ng private credit: ang sustainability ng semi-liquid product model. Ang ganitong uri ng produkto ay nangangako ng regular na redemption (tulad ng quarterly) sa retail investors, ngunit ang mga underlying assets ay 5-10 taon na hindi pampublikong pautang. Ang pinakapundamental na problema ay:
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tinukoy ng Goldman Sachs ang mahalagang trendline, nasa panganib ang huling depensa ng Nasdaq
Ang Nasdaq 100 index ay bumagsak ng apat na linggo sunod-sunod at kasalukuyang tumpak na sinusubukan ang mahalagang linya ng trend na nag-uugnay sa pinakamababang puntos ng 2025 at 2026 (26630 puntos). Bagaman malakas ang kita sa ikatlong quarter, dahil sa mataas na pag-iingat ng merkado at pagtaas ng takot, inilipat ng mga mamumuhunan ang kanilang pansin sa inaasahang posibleng paghina ng ekonomiya sa 2028, kaya patuloy ang pagbaba ng presyo ng mga stock. Habang malaki ang paglabas ng dayuhang kapital at matindi ang pagkakaiba ng mga halaga, hinihintay ng merkado ang resulta ng CPI ngayong linggo at mga ulat ng kita mula sa mga higanteng kumpanya ng chip.

Goldman Sachs sumusuporta sa Oracle (ORCL.US): Ang mga alalahanin sa AI financing ay maaaring labis na pinalalaki, ang panganib sa mga proyekto sa konstruksiyon ay kontrolado
Goldman Sachs ay nagpapanatili ng "buy" rating para sa Oracle, na may 12-buwang target price na $206.

Ang midterm na halalan ay naglantad ng kahinaan ng merkado! Ang AI trading ay nahaharap sa mahigpit na pagsusuri, posibleng malaking pagbabago sa inaasahan ng kita ng US stock market
Ang resulta ng midterm election sa Estados Unidos at ang kasunod na pagbagsak ng merkado ay nagbunyag ng kahinaan na dulot ng labis na pagtutok ng merkado sa artificial intelligence (AI). Maaaring kailanganin ng mga mamumuhunan na muling ayusin ang kanilang mga inaasahan sa kita mula sa pamumuhunan.

SpaceX pagtatanggal ng lock-up nakabangga ang pag-aayos ng index! Sinasabi ng Goldman Sachs: Ang pag-aayos ng portfolio ngayong Disyembre ay maaaring magdala ng $10.9 bilyon na passive buying
Ang proporsyon ng circulating shares ng SpaceX ay tumaas mula mga 5% noong IPO hanggang isang-katlo na ngayon, na nagdudulot ng pagtaas ng posisyon ng mga passive funds dahil sa paglawak ng index weighting. Inaasahan ng Goldman Sachs na ang rebalanse ng Russell 1000 Growth Index sa Disyembre 11 ay maaaring magdala ng $10.9 bilyon na net buying, kung saan ang pangunahing katapat ay mga internal shareholders na mawawala na ang lock-up. Ang window para sa pagpasok sa S&P 500 ay inaasahang sa ikalawang kalahati ng 2027, kung saan ang kompetisyon ng passive funds ay lalong titindi.
Mga presyo ng crypto
Higit pa


