
Pagsusuri ng Datos: Nauubos na ba ang Pandaigdigang Likididad?

May-akda: Michael Nadeau
Pagsasalin: Baihua Blockchain
Ang post-pandemic na panahon ay palaging tinutukoy ng fiscal dominance—isang ekonomiyang pinapatakbo ng government deficit at short-term na pag-iisyu ng treasury bonds, kung saan kahit pinananatili ng Federal Reserve ang mataas na interest rates, nananatiling mataas ang liquidity.
Ngayon, pumapasok tayo sa yugto na pinangungunahan ng pribadong sektor, kung saan kumpara sa nakaraang administrasyon, ang Treasury ay kumukuha ng liquidity pabalik sa pamamagitan ng tariffs at mga limitasyon sa paggastos.
Ito ang dahilan kung bakit kailangang bumaba ang interest rates.
Tinitingnan natin ang kasalukuyang cycle mula sa pananaw ng global liquidity upang bigyang-diin kung bakit ang kasalukuyang “devaluation trade” ay nasa huling yugto na.
Tapos na ba ang fiscal dominance?
Palagi nating nais na “bumili sa dip” kapag ang lahat ay “habol sa taas.”
Ito ang dahilan kung bakit kamakailan ay napansin namin ang lahat ng diskusyon tungkol sa “devaluation trade.”
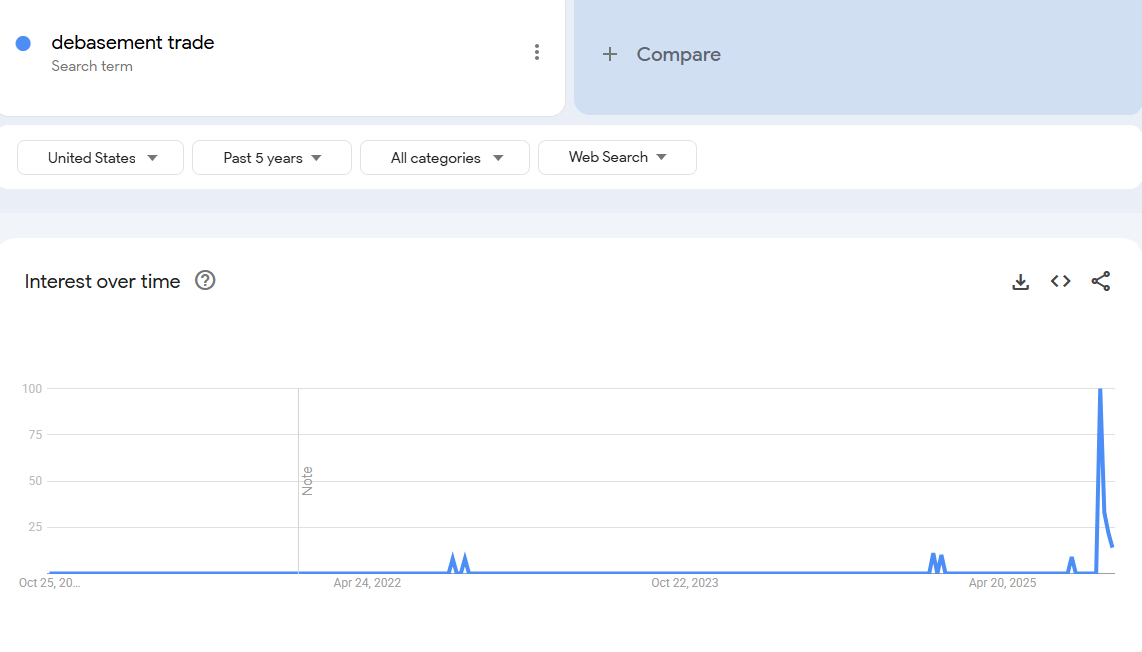
Sa tingin namin, ang tamang panahon para maging interesado sa “devaluation trade” ay ilang taon na ang nakalipas. Noon, ang presyo ng bitcoin ay $25,000, at ang presyo ng ginto ay $2,000. Noon, bukod sa mga crypto at macro analyst, walang ibang pinag-uusapan ito.
Sa aming pananaw, halos tapos na ang “trade” na ito.
Kaya, ang aming trabaho ay maintindihan ang mga kundisyon na lumikha nito, at kung magpapatuloy pa ang mga kundisyong ito.
Ano ang nagtulak sa trade na ito? Sa aming pananaw, pangunahing dalawang salik.
1. Gastos ng Treasury. Sa panahon ng Biden administration, nagpatupad tayo ng malalaking fiscal deficit.
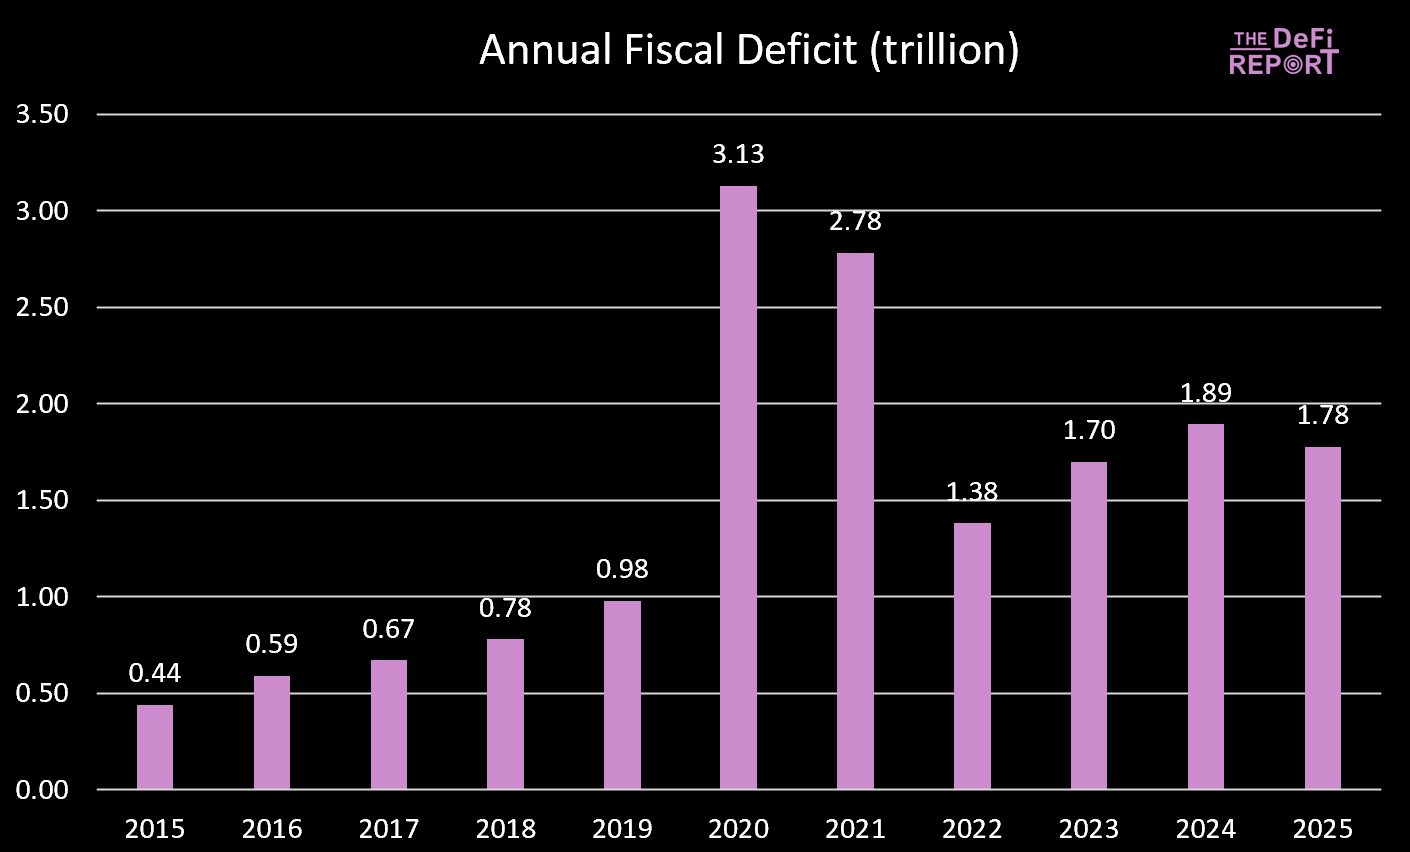
Kakatapos lang ng fiscal year 2025, bahagyang bumaba ang deficit—pangunahin dahil sa pagtaas ng buwis (tariffs) at hindi dahil sa pagbaba ng gastos. Gayunpaman, inaasahan na ang “Big Beautiful Bill” ay magpapababa ng gastos sa pamamagitan ng pagbabawas ng mga benepisyo ng Medicaid at Supplemental Nutrition Assistance Program (SNAP).
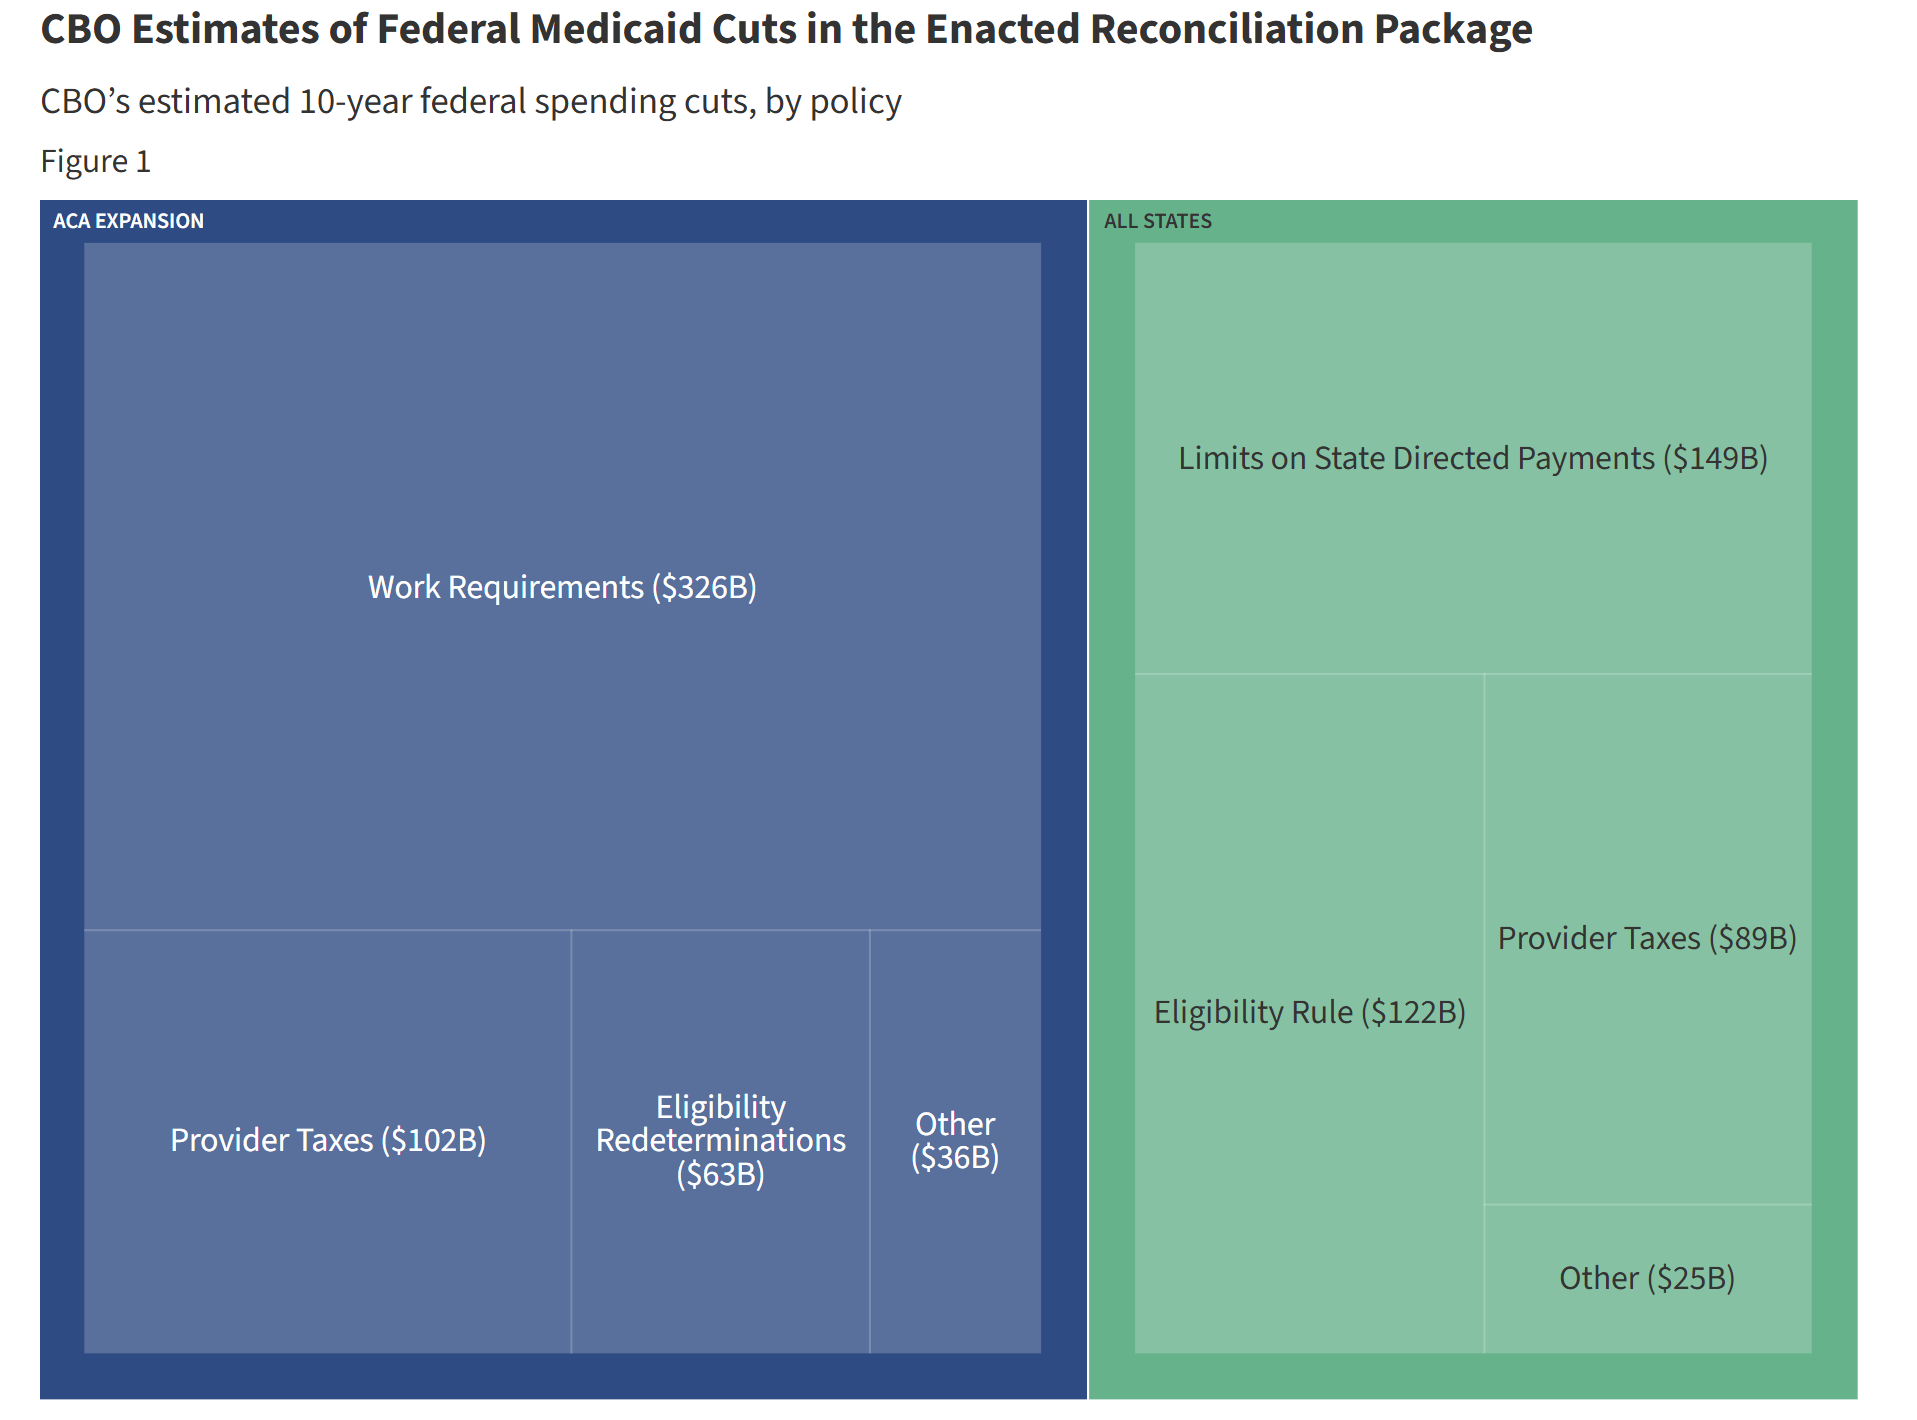
Sa panahon ng pamumuno ni Biden, ang government spending at transfer payments ay patuloy na nag-inject ng liquidity sa ekonomiya. Ngunit sa ilalim ng “Big Beautiful Bill,” bumabagal ang paglago ng paggastos.
Ibig sabihin, nababawasan ang perang ipinapasok ng gobyerno sa ekonomiya.
Dagdag pa rito, kumukuha ang gobyerno ng pera mula sa ekonomiya sa pamamagitan ng tariffs.
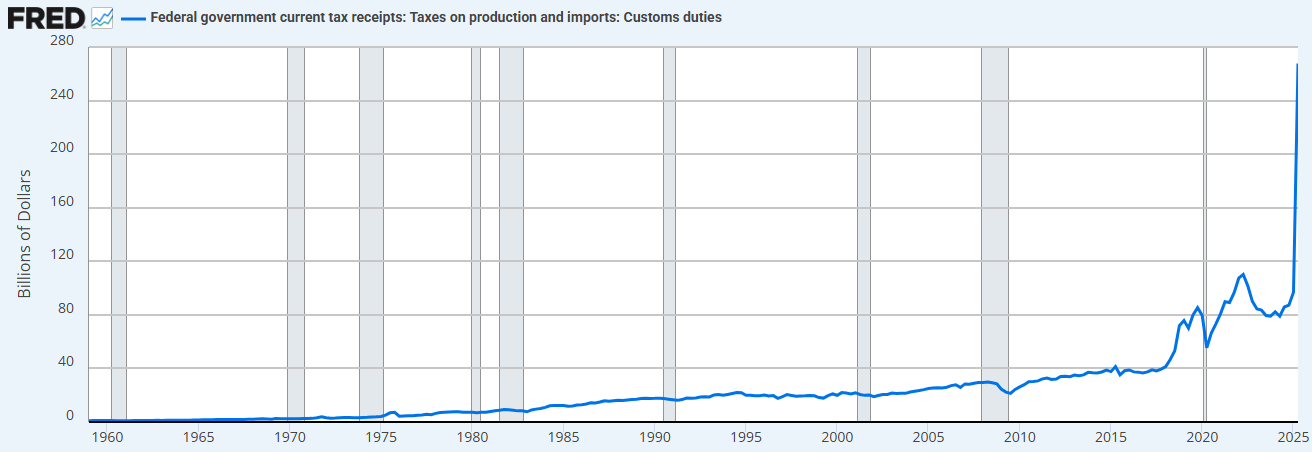
Ang kombinasyon ng mga limitasyon sa paggastos (kumpara sa nakaraang administrasyon) at pagtaas ng tariffs ay nangangahulugan na ang Treasury ay sumisipsip na ngayon ng liquidity, sa halip na mag-supply nito.
Ito ang dahilan kung bakit kailangan nating magbaba ng interest rates.
“Ipepribado natin muli ang ekonomiya, bubuhayin ang pribadong sektor, at babawasan ang sektor ng gobyerno.” - Scott Bessent
2. “Treasury QE” (Treasury Quantitative Easing). Upang pondohan ang labis na paggastos ng Treasury sa panahon ng Biden administration, nakita rin natin ang isang bagong anyo ng “quantitative easing” (QE). Makikita natin ito sa ibaba (itim na linya). Ang “Treasury QE” ay nagbibigay ng pondo sa government spending sa pamamagitan ng short-term notes sa halip na long-term bonds, kaya sinusuportahan ang merkado.
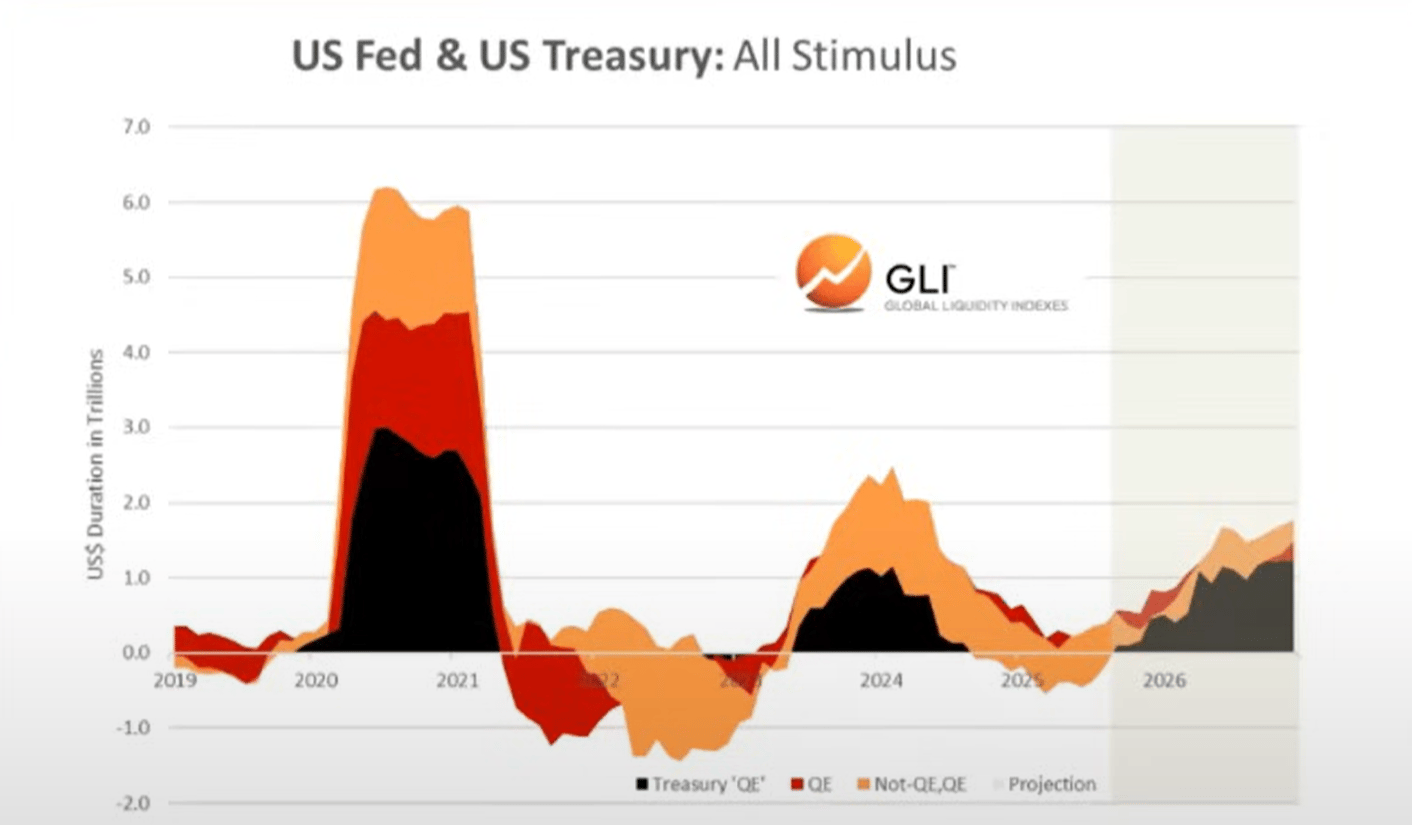
Sa tingin namin, ang government spending at Treasury QE ang nagtulak sa “devaluation trade” at “everything bubble” na nakita natin nitong mga nakaraang taon.
Ngunit ngayon, lumilipat na tayo sa “Trump economy,” kung saan ang pribadong sektor ang sasalo sa papel ng Treasury.
Gayundin, ito rin ang dahilan kung bakit kailangan nilang magbaba ng interest rates. Upang pasiglahin ang pribadong sektor sa pamamagitan ng bank lending.
Habang pumapasok tayo sa transition period na ito, tila ang global liquidity cycle ay nasa tuktok na…
Ang global liquidity cycle ay tila nasa tuktok at bumababa na
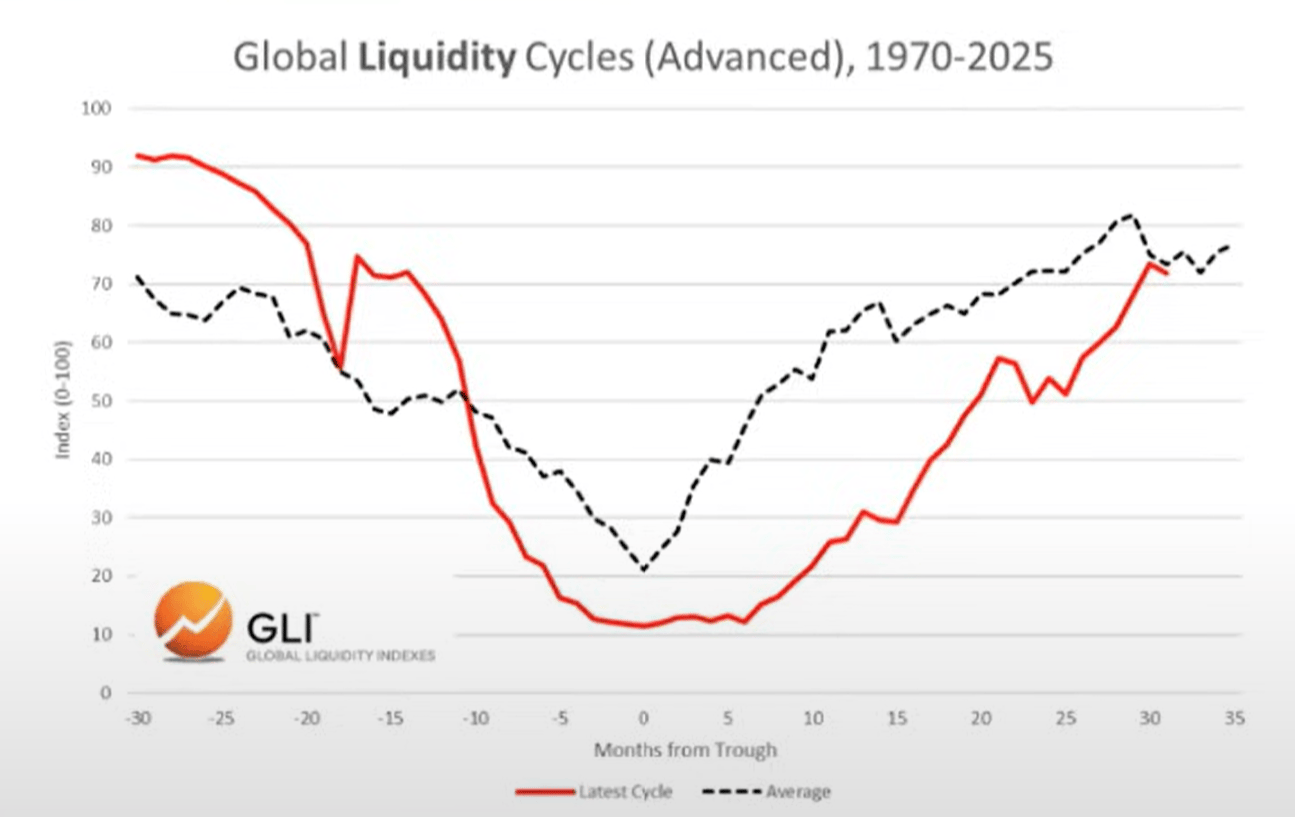
Kasalukuyang cycle kumpara sa average cycle
Sa ibaba, makikita natin ang paghahambing ng kasalukuyang cycle (pulang linya) at ng historical average cycle (gray na linya) mula 1970.
Asset allocation
Batay sa trabaho ni Mr. Howell sa Global Liquidity Index, makikita natin ang tipikal na liquidity cycle at ang pagkakatugma nito sa asset allocation.
Karaniwan, ang commodities ang huling bumabagsak na asset, na siyang nakikita natin ngayon (ginto, pilak, tanso, palladium).
Mula sa pananaw na ito, mukhang napaka-tipikal ng kasalukuyang cycle.
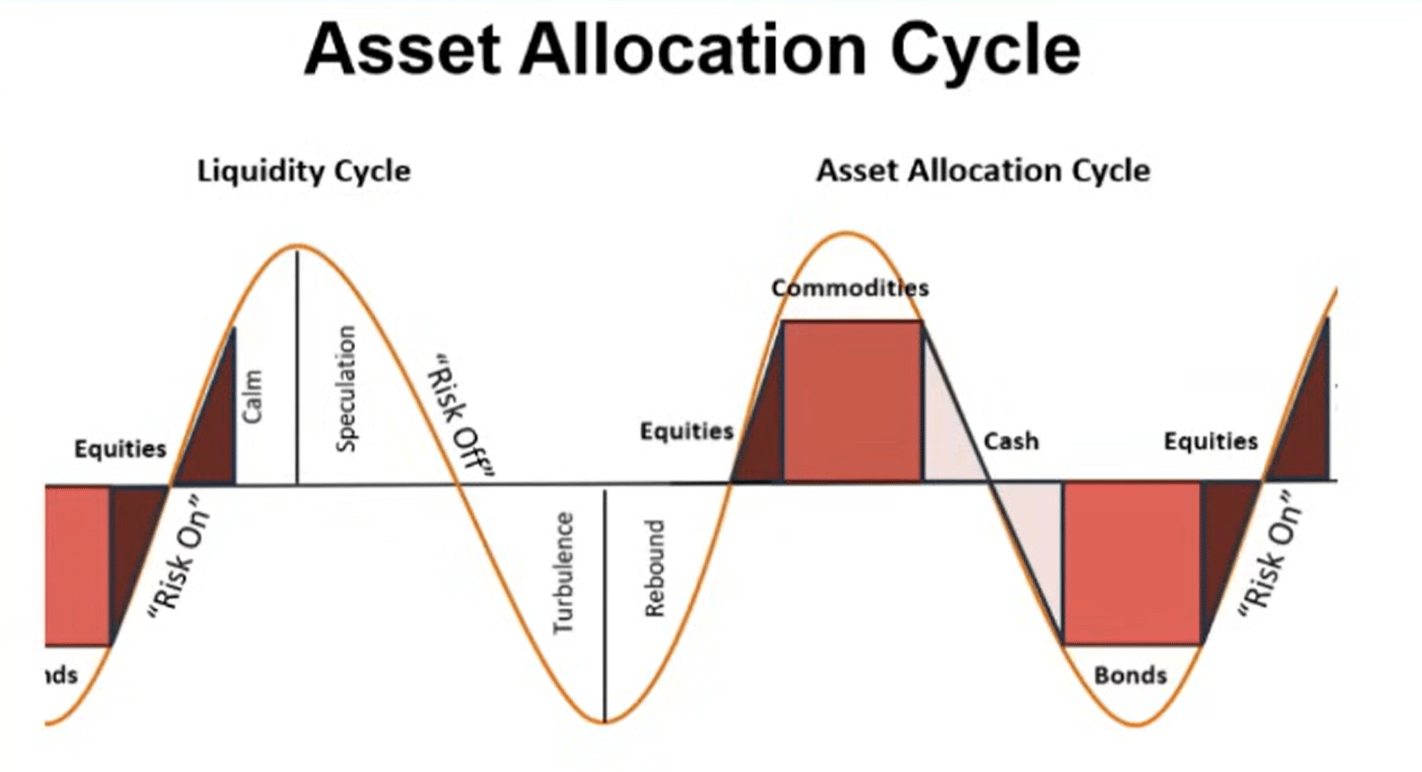
Kaya. Kung ang liquidity ay talagang nasa tuktok na, inaasahan naming lilipat ang mga investor sa cash at bonds habang nagbabago ang kapaligiran. Para maging malinaw, hindi pa nagsisimula ang bahaging ito ng proseso (ang market ay nananatiling “risk-on”).
Utang at liquidity
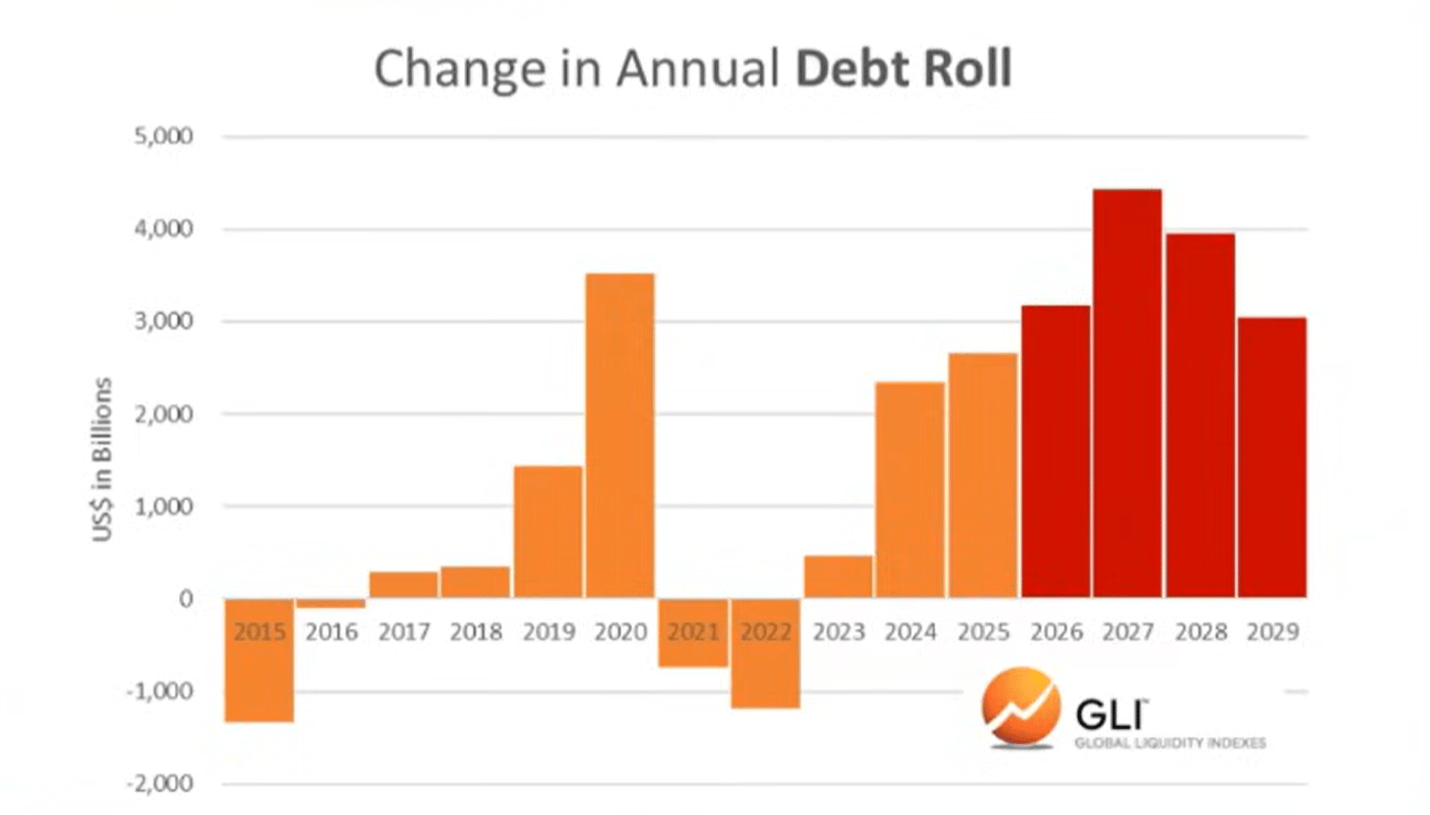
Ayon sa Global Liquidity Index, ang debt-to-liquidity ratio ng mga pangunahing ekonomiya ay bumaba sa pinakamababang antas mula 1980 noong katapusan ng nakaraang taon. Ngayon ay tumataas na ito, at inaasahang magpapatuloy hanggang 2026.
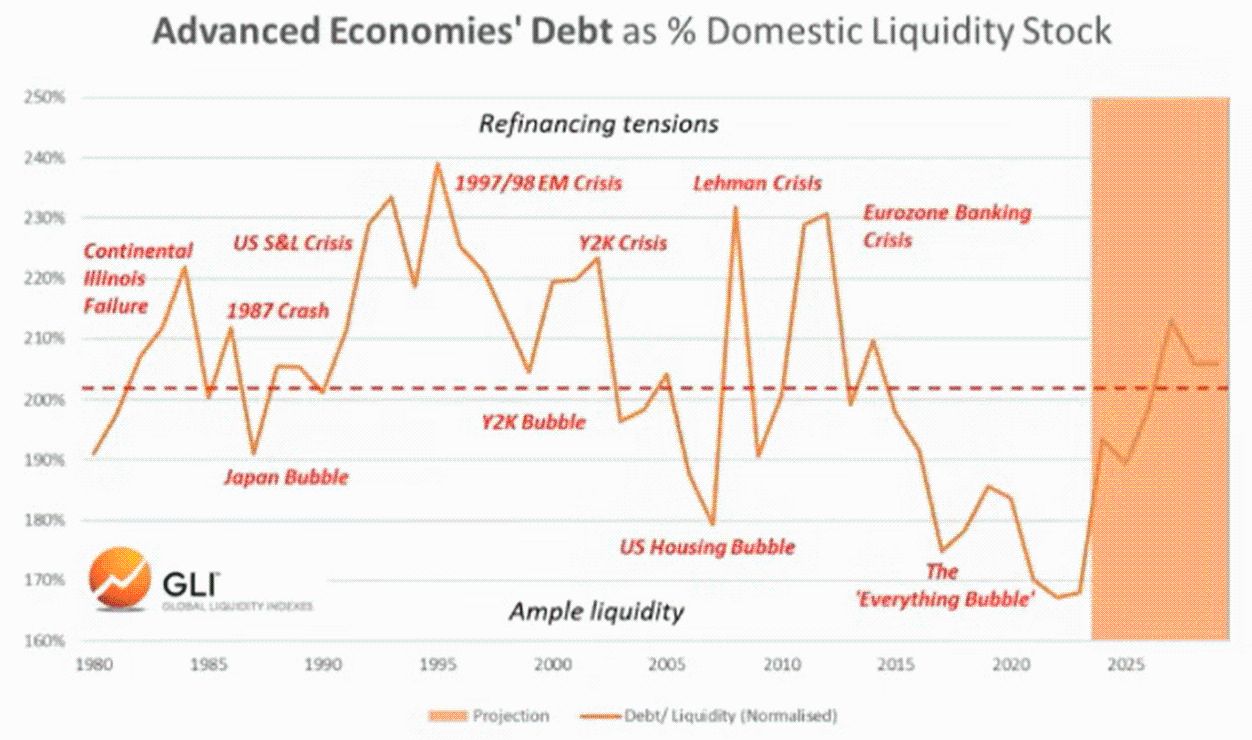
Ang pagtaas ng debt-to-liquidity ratio ay nagpapahirap sa pag-service ng trilyon-trilyong dolyar na kailangang i-refinance na outstanding debt.
Bitcoin at global liquidity
Siyempre, sa nakaraang dalawang cycle, “nauna” ang bitcoin sa pagtukoy ng tuktok ng global liquidity. Sa madaling salita, ang bitcoin ay naabot ang peak ilang buwan bago bumaba ang liquidity, na tila inaasahan ang pagbaba na ito.
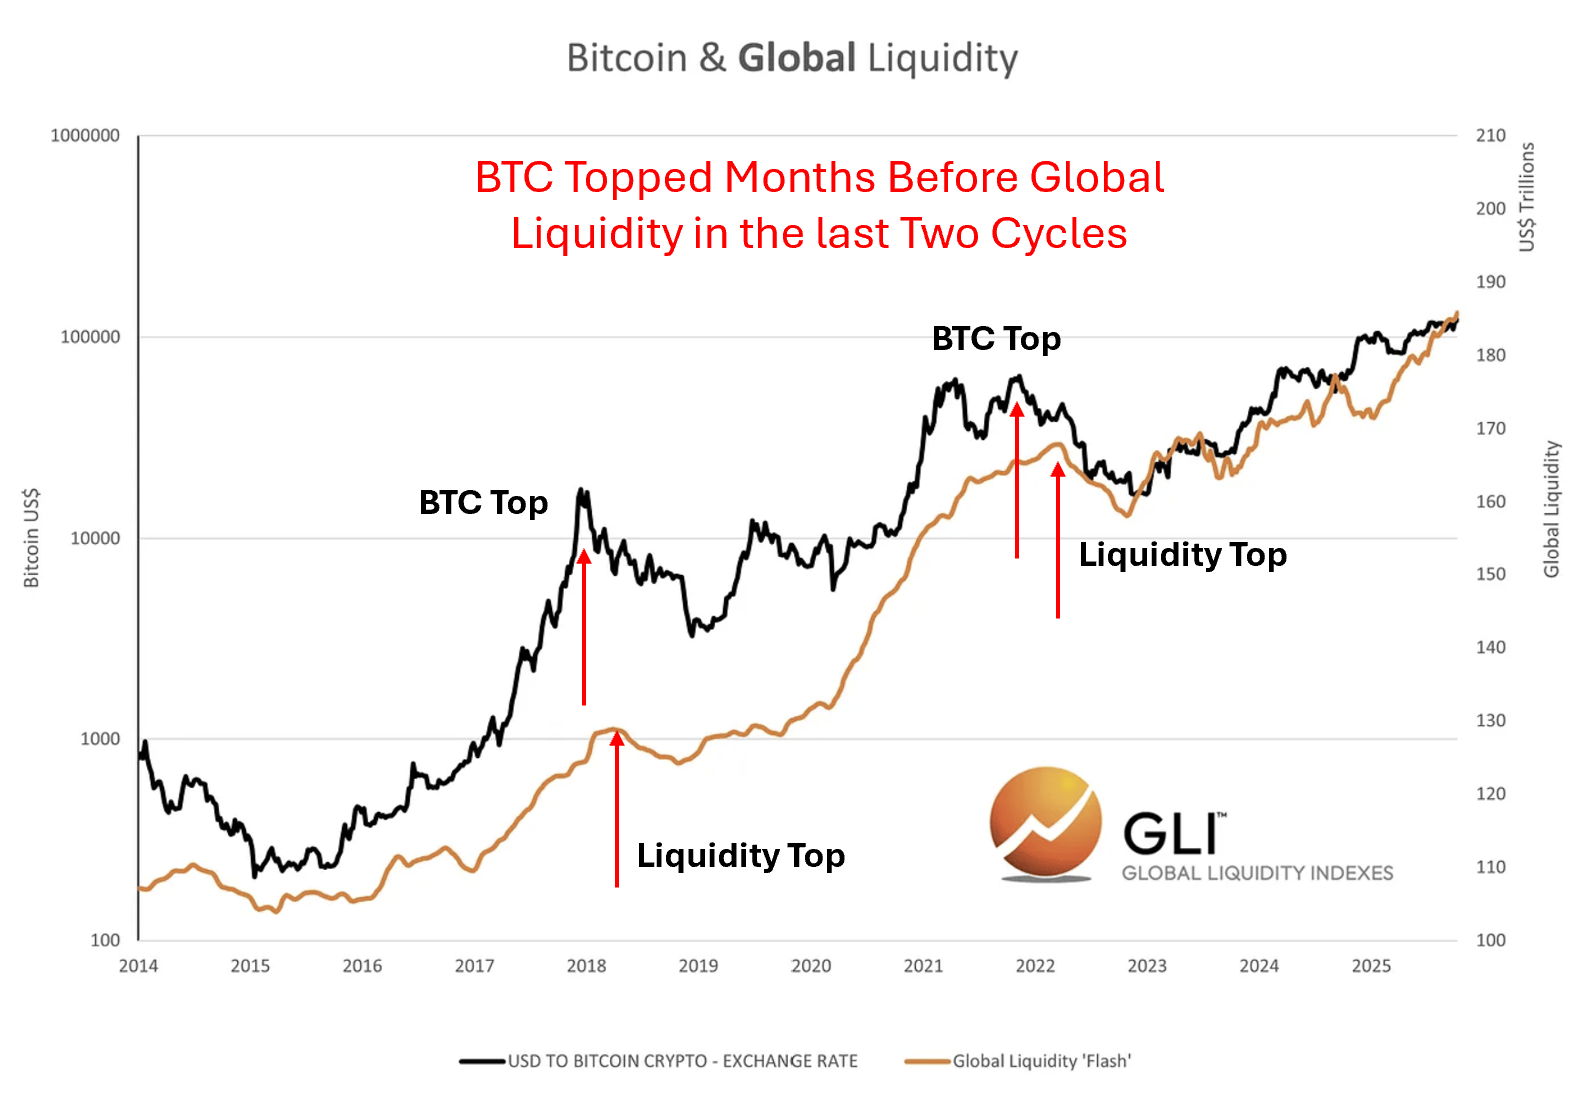
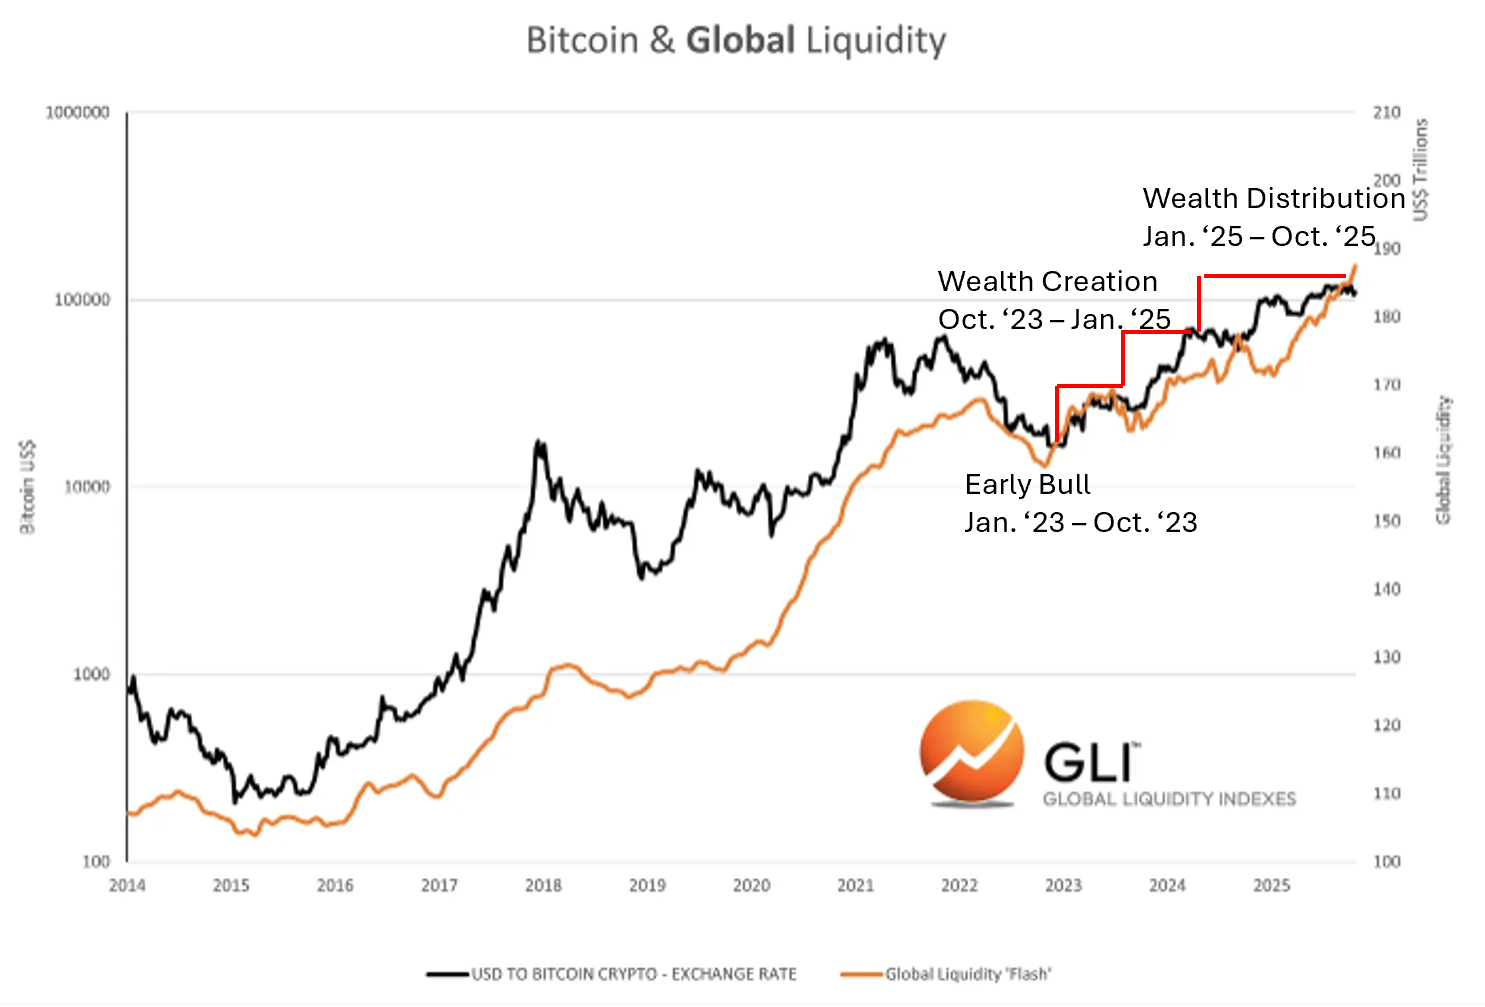
Hindi namin alam kung ito ay nangyayari ngayon. Ngunit alam namin na ang crypto cycles ay palaging sumusunod sa liquidity cycles.
Pagkakatugma sa crypto cycles
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

Ang kompetisyon para sa posisyon ng Pangulo ng European Central Bank ay nakatuon sa kakayahang resolbahin ang krisis: Ang panganib ng utang ng France ay nagiging pagsubok.
Ang tunggalian para sa posisyon ng Presidente ng European Central Bank ay lalong nakatuon sa isang pangunahing tanong: aling kandidato ang pinakamainam na makakaharap sa “bond vigilantes” sa merkado ng bono. Habang ang problema sa utang ng France ay muling nagdadala ng alaala ng kaguluhan sa eurozone, at si kasalukuyang Presidente Lagarde ay nagbabalak na magbitiw nang mas maaga, maaaring si Klaas Knot mula Netherlands at Pablo Hernández de Cos mula Spain ang susunod na hahawak ng tungkulin sa gitna ng pananalaping kaguluhan.

Dalawang linggo nang nakaraang "eksaktong hinulaan ang tuktok" ng Deutsche Bank: Ang mga stock ng teknolohiya ay kailangang bumaba pa ng 5% bago maabot ang "pangmatagalang trend bottom"
Matapos ibaba ng Deutsche Bank ang rating ng teknolohiya at malalaking kompanyang may mataas na paglago sa US stock market dalawang linggo na ang nakalipas, ang mga stock ng teknolohiya ay natalo ng 12 porsyento kumpara sa ibang bahagi ng S&P 500. Gayunpaman, tinukoy ng Deutsche Bank na may natitirang pagbaba pa na humigit-kumulang 5 porsyento bago maabot ng mga teknolohiyang stock ang ibaba ng kanilang pangmatagalang trend channel. Mabilis na bumaba ang mga posisyon ng institusyon, at may mga palatandaan ng paglabas ng $30 bilyon na capital na nagtatangkang bumili sa dip. Sa hinaharap, ang performance ng mga financial report, galaw ng kapital, at mga panlabas na panganib ang magdedetermina kung ang pagwawasto ay titigil na lang ba sa structural rotation.

Babala ng Goldman Sachs: Kung magtataas o hindi ng interest rate ang Federal Reserve sa Disyembre, maaaring hindi pa handa ang merkado
Patuloy na itinuturing ng Goldman Sachs ang pagtaas ng interes noong Disyembre bilang pangunahing senaryo, ngunit ang presyo ng merkado para sa pagtaas ng interes ay nasa humigit-kumulang 90%, at patuloy na tumataas ang hamon sa ganap na pagkalkula ng 25 basis points. Samantala, inaasahan na aabot sa $1.6 trilyon ang kapital na paggasta sa AI pagsapit ng 2027, nananatili pa rin ang pangangailangan para sa debt financing at ang panganib ng pagtaas ng presyo ng enerhiya, at naabot na ng kaugnay na AI credit spreads ang pinakamalawak na antas ngayong taon. Ang direksyon ng ani ng U.S. Treasury bonds ay patuloy na nahaharap sa magkasalungat na puwersa ng bulls at bears.

Mga presyo ng crypto
Higit pa


