
アプライド・マテリアルズ(AMAT)第4四半期決算展望:AI設備需要が100億ドルの四半期収益と高成長を維持できるか
 2026/11/12 02:44
1. 投資ポイントの要約
アプライド・マテリアルズ(AMAT.US)は2026年11月12日の米国市場終了後にFY2026第4四半期の業績を発表予定です。市場のコンセンサス予想は売上高が約103.0億ドル(前年比+51.5%、会社ガイダンスの中央値は102.5億ドル)、非GAAP EPSが約4.06ドル(前年比+87.1%、会社ガイダンスの中央値は4.02ドル)です。同社は直近8四半期連続で市場予想を上回り、経営陣はAI需要が記録的な業績を牽引しているとし、2027年まで市場全体を上回る成長を見込んでいます。市場はAI関連設備受注が伝統的なサイクル変動を完全に相殺できるか、次四半期のガイダンスが高成長を維持できるかに高い関心を持っています。
2. 4つの主要注目点
注目点1:AIによる先端ロジック、DRAM及び先端パッケージング需要
AI性能拡張が主要成長エンジンとなっています。経営陣は2026~2027年におけるウエハ装置(WFE)成長の約80%を先端ロジック(leading-edge foundry-logic)、DRAM(HBM含む)、先端パッケージングが占めると予想。同社はこれら分野でリーディングポジションを持ち、市場シェアの拡大を目指しています。第4四半期の売上ガイダンス中央値は100億ドル(前年比+51%)を突破し、先端パッケージング収入は2026暦年で70%超の成長が期待されています。市場はこれら高価値分野の受注・出荷の継続的な堅調さを確認しようとしています。
注目点2:8四半期連続の予想超過後の利益率拡大が継続するか
一部の装置メーカーとは異なり、アプライド・マテリアルズは13四半期連続で前年比粗利益率を改善してきました。第3四半期の非GAAP粗利益率は約50.4%、経営陣は第4四半期もほぼ横ばいを見込んでいます。価格決定力、製品ミックス最適化、運用レバレッジが主要因です。今四半期も利益率が拡大または維持されれば、「高成長+高利益」論理が強化されますが、生産能力の立ち上げやコスト上昇で後退すれば、利益拡張性の低下につながります。
注目点3:中国売上比率の減少と輸出規制の影響
中国売上比率は高水準から約28%(過去はそれ以上)まで低下しています。輸出規制や地政学的要因が潜在的な変数です。市場は成熟プロセス需要がまだ支えられているか、また中国以外(特に米国や他の先端プロセス顧客)の成長が全体を補填できるかに注目しています。経営陣は長期需要の見通しについて前向きで、一部の交渉は2030年まで拡大しています。
注目点4:次四半期及び通期ガイダンスの持続可能性
第4四半期は高成長がピークかどうかを見極める重要な局面です。コンセンサス予想は会社ガイダンス中央値よりやや上回っており、予想通りにとどまる場合は株価を支えるのに十分でない場合があります。市場は第1四半期(FY2027)のガイダンス(機関によっては更なる成長を予想)や、経営陣による2027年「市場以上の成長」の見通し維持・引き上げに注目しています。サービス事業(AGS)は2026年に20%以上の成長が見込まれており、安定要因となっています。
3. リスクとチャンスが共存
上昇要因:
- 売上及びEPSが大幅にコンセンサスを上回る(特に先端パッケージングやDRAM関連収入の好調)、次四半期ガイダンスも引き上げ。
- 粗利益率が引き続き拡大、または高水準で安定し、価格決定力と製品ミックスの優位性を示す。
- 経営陣が2027年市場超え成長の見通しを再確認または強化し、長期受注の見通しが延長される。
下落リスク:
- 予想通りまたはやや下振れ、ガイダンスの引き上げもなく高成長の持続可能性に疑念。
- 中国需要の更なる下落や、輸出規制の影響が予想以上で他地域の成長が補えない。
- 生産能力立ち上げコスト増やサプライチェーンの制約で利益率圧迫。
4. トレード戦略の提案
強気ロジック: AI関連設備需要(先端ロジック、DRAM、先端パッケージング)が予想を大きく上回り、利益率も安定し来期・通期ガイダンスが強気となれば、アプライド・マテリアルズがAIウエハ装置の主要サプライヤーとしての地位を強化し、バリュエーション回復を支える可能性があります。
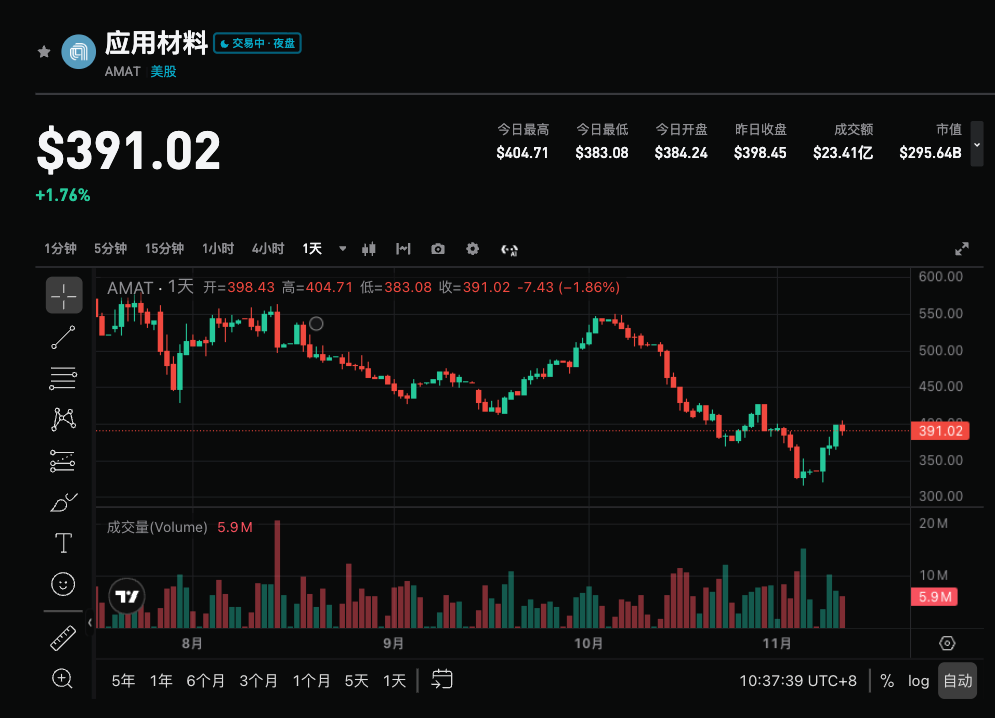
弱気リスク: 業績が中央値通りでガイダンスが慎重、利益率が後退した場合は、直近株価が高値から調整済み(直近約-14.5%)とはいえ、利益確定売りが強まる可能性があります。
主要データ:
- 総売上と前年比・前期比の成長率
- 先端パッケージング、DRAM、先端ロジック関連収入の状況
- 非GAAP粗利益率および営業利益率
- 第1四半期FY2027及び通期ガイダンスの引き上げ有無
- 中国売上比率および中国以外の成長貢献
運用アドバイス: 業績が予想を超えガイダンスも強気なら、株価調整後の買い場を検討。それ以外やガイダンスが弱気の場合は短期の変動リスクにも注意し、高値追いを避けるべきです。ポジションや損切りは個人のリスク許容度に応じて柔軟に調整してください。
免責事項: 上記は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
シナジー効果にはもっと時間がかかる!シティグループはSkydance(SKYD.US)のシナジーコストを40億ドルに引き上げたが、「買い」の評価を維持
シティはSkydance Corpに対する2026年第3四半期のモデル更新レポートを発表し、「買い」評価と10ドルの目標株価を維持しました。
石油大手がベネズエラに復帰!ExxonMobil(XOM.US)が7つの地域の評価権を獲得との報道、1年間の独占交渉ウィンドウが開始
事情に詳しい関係者によると、ExxonMobilはベネズエラ政府および同国の国営石油会社 PDVSA と初期合意に達し、この米国の石油大手は未開発油田、成熟油田、探査区画を含む7つの区画の開発可能性を評価することが認められた。

Qualcomm(QCOM.US)が150億ドルのデータセンター収益を目指すが、Bernsteinは悲観的なレポートを発表:AIブームに乗っても利益の回復は難しい
バーンスタインはQualcommの経営陣との対話後、Qualcommのビジネスの多様化の進展、特にデータセンターCPUおよびAI推論チップへの進出に対する野心を高く評価しました。しかし、同機関は「市場と一致」する慎重なレーティングと155ドルの目標株価を維持しており、これはQualcommの潜在的な下落余地が最大12%に達すると見ていることを意味します。
暗号資産価格
もっと見る


