
アマゾンQ3:AWSが過去5年で最速の成長率を記録、利益率は過去最高を更新、しかしキャッシュフローとAI投資が最大の懸念材料となり、時間外取引で7%以上急落!
 2026/10/30 02:53
🔥 米国株の注目テーマ速報がリリース! 3 つの主要米国株テーマ + 6 銘柄厳選個別株 + 7 大イベントカレンダー、今週注目の米国株はどこ? リンクをクリックして22 の投資方向を一枚で把握→
コア見解
アマゾンの2026年第3四半期(9月30日まで)純売上高は2019.4億ドルで、前年同期比12%増(為替変動を除くと13%増)となり、アナリスト予想をわずかに下回った。希薄化後EPSは1.89ドルで、前年比約3.1%減、予想の1.96ドルに届かなかった。営業利益は280.8億ドル、前年比約61.5%増で、営業利益率13.9%は過去最高記録。AWS純売上は459.8億ドルで39.3%増、過去5年で最速の四半期成長率、年換算ランレートは1840億ドルに達し、全体営業利益の約63%に貢献。
ただし、オンライン販売は2%増にとどまり(2023年初め以降最低)、広告収入も予想を下回り、設備投資(CapEx)は772.6億ドルと大幅に予想超過、過去12カ月のフリーキャッシュフローはマイナス423.6億ドル(2四半期連続マイナス、前年同期はプラス)。株価は時間外で一時10%超下落、最終的に4%以上下落(場中は約4.25%安)、投資家はAI投資の回収サイクルとキャッシュフロー圧力を懸念。
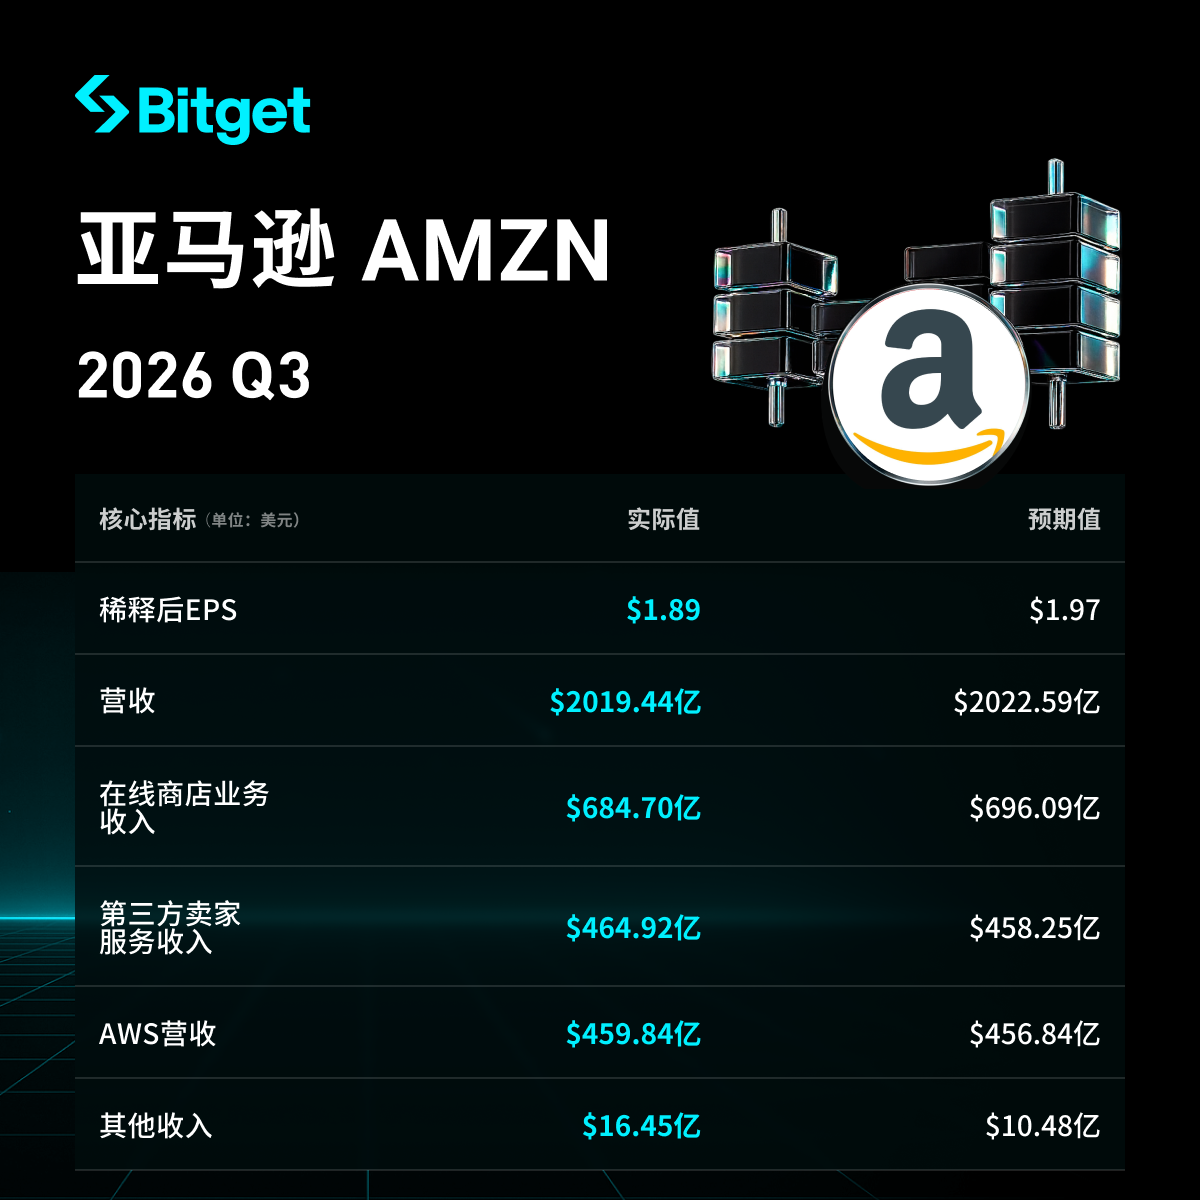
詳細分析
- 全体の収益・利益動向
- 純売上高:2019.4億ドル(正確には201.944億ドル)、前年比+12%(前年同期1801.7億ドル)、為替のマイナス要因約9億ドルを除けば+13%。Prime Dayのタイミング変化(今年は多くの主要市場がQ2に、前年は全てQ3)を除くと、成長率はさらに約400ベーシスポイント高い。アナリスト予想(2022.6~2023.1億ドル)をやや下回った。
- 希薄化後EPS:1.89ドル、前年比3.1%減(前年同期1.95ドル)、予想の1.96ドルを下回る。純利益206.9億ドル、前年同期の211.9億ドルより低下(前年はAnthropicへの約95億ドル税引前投資収益を含む)。
- 営業利益:280.8億ドル、前年比+61.5%(前年同期約174.2億ドル)、営業利益率13.9%で会社史上最高。市場予想を7%以上上回る。
- 営業キャッシュフロー(過去12カ月):1683億ドル、前年比+29%。
- フリーキャッシュフロー(過去12カ月):マイナス423.6億ドル(正確には-424億ドル)、Q2のマイナス76億ドルの約5.6倍、前年同期はプラス147.9億ドル。2四半期連続のマイナス。
- 要因分析:利益改善はフルフィルメント、販売・マーケティングおよび管理費の効率化に起因。Prime Dayのタイミング変化が前年同期比成長率を抑制。純利益は前年の非営業利益の反動。
- AWS事業の状況
- 純売上高:459.8億ドル、前年比+39.3%(前年同期330.1億ドル)、アナリスト予想(約454億ドル)を上回り、過去5年で最高の四半期成長率(Q2の37%から加速)。期末年換算売上は1840億ドル、Q2比+8.9%。
- 営業利益:177.7億ドル、前年比+55%、営業利益率38.7%(前年同期34.6%より高い)。AWSの売上比23%(前年18%)・営業利益の約63%を構成。
- 主な要因:AI需要が強く、Amazon Bedrockの支出は前年同期比7倍増(フォーチュン500)、token量は約17倍増。Bedrock AgentCoreの導入済エージェント数は前年1~3四半期合計の2倍。Meta、NVIDIA、OpenAI、Salesforce、Oracle、Qualcomm、Verizon等と新契約を締結。CEO Andy Jassyは2027年・2028年のAWS売上成長率が40%超、今後5~10年で兆ドル規模の事業になる(同様の兆ドル事業が2社になる可能性)と見通し。
- その他部門の動向
- 北米事業:純売上高1128.5億ドル、前年比+6%(予想1133.9億ドルをわずかに下回る)。営業利益87.2億ドル、前年比+82%、営業利益率7.7%(前年4.5%)。
- 国際事業:純売上高431.1億ドル、前年比+5%(為替除くと+8%)。営業利益15.8億ドル(前年12億ドル超)、営業利益率3.7%(前年2.9%)。
- オンライン小売細分化:
- オンラインショップ売上:684.7億ドル、前年同期比わずか+2%(2023年初以降最低)、総純売上の約1/3を占める。
- サードパーティーセラーサービス売上:464.9億ドル、前年比+9%。
- 実店舗売上:57.1億ドル、前年比+2%。
- 物理製品の配送数量12%増、配送コスト11%増。Prime会員の商品受取速度は史上最速で、15億点超の商品が当日または翌日配送。
- 広告売上:196.4億ドル、前年比+11%(為替除き+12%)、アナリスト予想208.7億ドルを約6%下回った。成長率は20%超から鈍化、Prime Dayのタイミング等が影響。Q4には高い2桁の成長率回復を見込む。
- サブスクリプションサービス売上:140.1億ドル、前年比+11%、予想136.9億ドルを上回る。
- 利益率改善は小売部門の効率向上によるが、オンライン成長は一時的に鈍化。
- 資本支出・キャッシュフロー
- Q3設備投資:772.6億ドル、前年同期の約2.2倍(前年351億ドル)、市場予想574.7~587億ドルを30%以上上回る。過去12カ月の純額は2106.6億ドルで前年比+82%。主因はAI関連投資。
- 2026年通期キャッシュキャピタル支出見通しは約2200億ドルで変更なし。経営陣は2027年の支出は「有意に高くなる」とし、明確なリターンがあるとコメント。
- フリーキャッシュフロー悪化の主因はCapEx大幅増(過去12カ月で約948億ドル純PPE増加)。
- バランスシート:現金・現金同等物は557.8億ドル(前年末868.1億ドルから低下)、長期負債は1731.3億ドル(前年末656.5億ドルから増加)。Q3で長期負債を481億ドル増発行、1~3四半期合計1151億ドル。
- AI支出の鈍化シグナルは出しておらず、投資拡大が長期的な売上・フリーキャッシュフロー増に繋がると強調。
- 2026年第4四半期 業績見通し
- 純売上高:2400億~2470億ドル、前年比+12%~16%(為替影響は約60ベーシスポイントのマイナス)、中央値2435億ドルはアナリスト予想(約2445.2億ドル)をわずかに下回る。
- 営業利益:285億~335億ドル、中央値310億ドルは市場予想(約331億ドル)を下回る(上限はやや上、下限は予想を下回る)。前年同期の営業利益は約250億ドル。
- 広告収入は前年比高い2桁成長を予想。
- 市場動向・投資家の懸念
- 決算内容は明確な二面性:AWSは過去5年最速で成長し営業利益率も最高。一方で、Eコマースの成長は3年半ぶりに最低、売上・EPSは予想未達、AI関連CapExが予想を30%超上回り、フリーキャッシュフローが大幅にマイナス。
- 主要な懸念:AIインフラ投資回収サイクルと短期キャッシュフロー圧力。投資家は高水準のCapExがフリーキャッシュフローを継続して圧迫する点、およびAI支出鈍化シグナルが出ていないことを警戒。Q4見通し中央値も予想下回り、オンライン事業が短期で回復しにくい状況を示す。
- 市場反応:時間外で一時10%以上下落、最終的な報道によると4%以上下落(場中は4.25%安の243.79ドル、時間外でさらに6~7%安)。Meta、Googleなど他のテック大手のAI投資懸念と重なってハイテク株全体が下落。
- 会社姿勢:AWS戦略の有効性および投資の加速的な回収、リテールにおける市場シェア拡大と利益率向上、長期における兆ドル規模事業化への期待を強調。
免責事項:本記事は参考資料であり、いかなる投資助言も意図しません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

SpaceX(SPCX.US)がラックレベルの「NVIDIA排除」を試み:Kesselキャビネットを開発し、L6計算ボードを回避、チップのみ購入
SemiAnalysis:SpaceXは自社開発のKesselキャビネットを導入し、NVIDIAのL6ボードを回避することで、自社ハードウェアの製造により多くの選択肢を持てるようになっています。

37億ドルの「データセンター発電設備前払い金」は放棄!「ガスタービンの最も積極的な買い手」であるSoftBankは何を見たのか?
ソフトバンクは2026年度第2四半期に71億ドルの純損失を計上しました。主な原因は、米国のデータセンター向け発電設備を確保するために支払った95億ドルの前払い金のうち、37億ドルが直接減損処理されたことです。このうち約29億ドルは返金不可のため、実質的に損失となりました。CFOは、ソフトバンクがプロジェクトの計画が確定する前に先行発注を行っていたことを認め、現在調達戦略の全面的な再評価を進めていると述べています。「ガスタービン設備の最も積極的な購入者が、こうしてデポジットを償却した」と報じられています。
暗号資産価格
もっと見る


