
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。

ウィントンネット 10月9日報道—— OpenAIの業績が予想を下回り、市場は米国経済成長率への懸念と中東情勢の緩和が金価格の大幅反発をもたらした。しかし、反発の余地は依然として限定的である。
金曜日(10月9日)のアジア・ヨーロッパ時間帯では、金価格が大幅に反発した。主な要因は米国株式の下落や、Trump大統領が今月イランに対して戦争を仕掛けないという影響である。前回の記事でも継続的に金のチャンスを指摘してきたが、読者がそれを捉えられたかは不明だ。現在、金価格は4186付近で取引されている。
相場の動きでは、10年米国債利回りが大きく下落し、金価格が反発した。一方、2年米国債利回りはほとんど動いていない。
要するに、市場は今後1〜2年の経済およびFRB政策の見方を変えておらず、米国の長期経済成長予想を調整しただけで、主にインフレ以外の要因が影響している。
メインストーリー:AI期待の冷え込み、長期経済成長の想像力を抑える
最初のきっかけはOpenAIからだった。
商業化やコンピューティングパワーの需要拡大のスピードが、これまでの想像ほど速くないのではないかという懸念が高まっている。
これまで市場はAIが米国の将来の長期的な経済成長を大きく押し上げると期待してきたが、この期待は冷え込んでいる。
長期成長期待が下がれば、10年物の長期米国債利回りも低下する。
一方で短期的な経済状況には大きな変化はなく、FRBの当面の利上げ・利下げ計画も変わっていないため、短期政策を代表する2年国債利回りの変動も小さい。
補助要因:中東情勢の緩和、原油価格とドルの同時変動
原油価格の圧力が緩和され、欧州経済の見通しに支えとなり、ユーロ高がドル指数を押し下げた。
ドル安は金価格にも一時的な支援をもたらした。
注意点:中東の緩和はあくまで補助要因であり、今回の長期米国債下落の主因ではない。わずか1か月の緩和では、10年スパンのインフレ状況を変えることはできない。
金自体は利息を生まないため、金保有の最大の機会費用は10年物実質米国債利回り(TIPS)である。
長期実質利回りが下がれば金保有の機会コストが低くなり、ドル安も加わり、二重の好材料で金価格が反発する。
今後の金価格、2大変数に注目
AI業界の成長期待:これは市場が米国の長期経済成長をどう判断するかに直結する。
AIの商業化や計算力への投資期待がさらに冷え込めば、長期米国債利回りは引き続き圧力を受け、金には追い風となる。逆にAI関連の数値が予想を上回れば、長期成長期待が回復し、長期米国債利回り上昇・金価格への圧力となる。
原油価格見通し:中東情勢の緩和は一時的で、対立リスクは消えていない。
今後再び緊張が高まり、原油価格が急騰すれば、市場は再びスタグフレーションを織り込み始め、相場環境が変わる可能性がある。一方、原油価格が安定すれば、ドルや金価格は主に長期実質金利に連動する公算が大きい。
まとめとテクニカル分析:
メインはAI期待の冷え込みが長期成長見通しを抑制し、長期米国債利回りを下落させること。
中東情勢の緩和で原油急騰リスクが低下、ユーロ高・ドル安が金価格の追い風に。
今後の金相場は、AI業界にさらに悪材料が出るかがカギ。AIと米国経済成長率のトレンド、加えて原油価格の変動にも注意が必要。
現時点で米国株価はすでに大きく反発しているが、AIが短期的に経済を牽引し資金需要も否定出来ないため、金利は高止まりしやすく、金の反発余地は限定的といえる。
テクニカル面では、現物金がボックス下限で支えられ、5日移動平均線が上向きになったが、上値はヘッドアンドショルダーズのネックラインや10・20日線が依然ベアトレンドで上値抵抗となり、上昇余地はそこまで大きくなさそうだ。
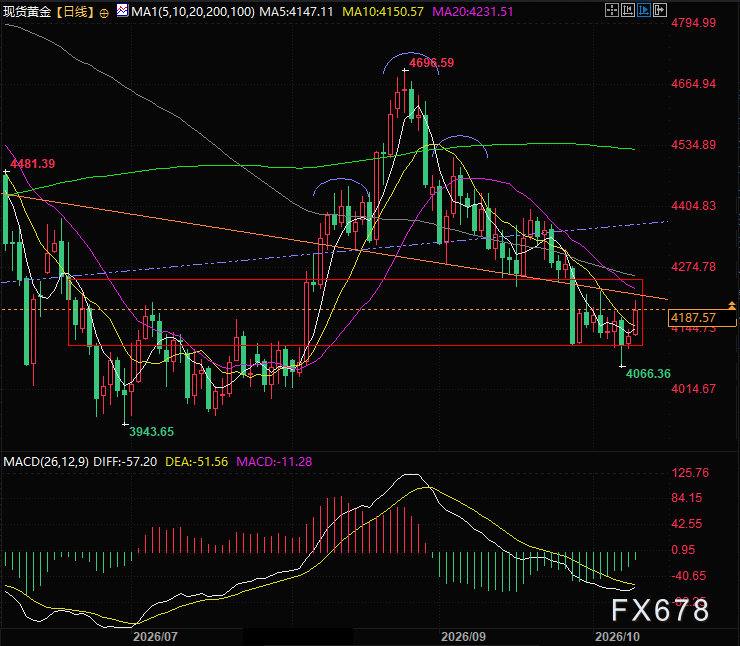
(現物金の日足チャート、出典:イーフィントン)
東八区17:28時点、現物金は1オンスあたり4187ドルで取引されている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ティム・クックがSiriの責任者に圧力、AppleのAIはもう待てない
黄仁勲氏が退任した場合、誰がNVIDIAを引き継ぐのか?AMDのLisa Su氏がメディア候補に
AMDのCEOスー・ジーフェン氏は、MITで博士号を取得しており、危機に陥っていたAMDを成長軌道に戻し、顧客の信頼を再構築した経歴から潜在的な候補者と見なされています。しかし、nvidiaとの競争関係があるため、交代の難易度が高くなっています。一方、ArmのCEOであるRene Haas氏は、かつてnvidiaで7年間勤務した経歴があり、より円滑な後任候補とされています。

ソフトバンク、2年ぶりの四半期赤字!米国データセンター事業で37億ドルの減損、AI投資に圧力
ソフトバンクグループの第2四半期の純損失は1兆1200億円となり、約2年ぶりに四半期赤字を計上しました。主な要因は、米国オハイオ州のAIデータセンター向け電力供給設備の調達方針を見直し、約37億ドルの前払い金を減損処理したこと、さらにビジョンファンドが黒字から赤字に転落したこと、および高水準の債務による資金調達コストの増加によるものです。ソフトバンクの株価は6月の高値からすでに50%以上下落しています。
片方でハッシュレートを拡大し、片方で周波数帯も獲得!バークレイズはSpaceX(SPCX.US)によるT-Mobile買収を高評価:地上ネットワークとStarlinkの優位性が相互補完
Space株価が2日連続で上昇したことを受け、バークレイズ銀行はT-MobileがSpaceXの買収候補の中で「最もクリーン」な選択肢であると述べました。バークレイズ銀行によると、Verizonは大きな不確定要素であり、AT&Tは最も戦略的な適合度が低いとされています。
暗号資産価格
もっと見る


