
米国債は底打ちしたのか?ゴールドマン・サックス取引デスク責任者:長期債券は「依然として完全に買い手不在」

米国国債市場は複数の圧力が重なり合っています。長期国債利回りは継続的に上昇し、買いがなかなか形成されず、債券と株式の乖離もますます注目を集めています。
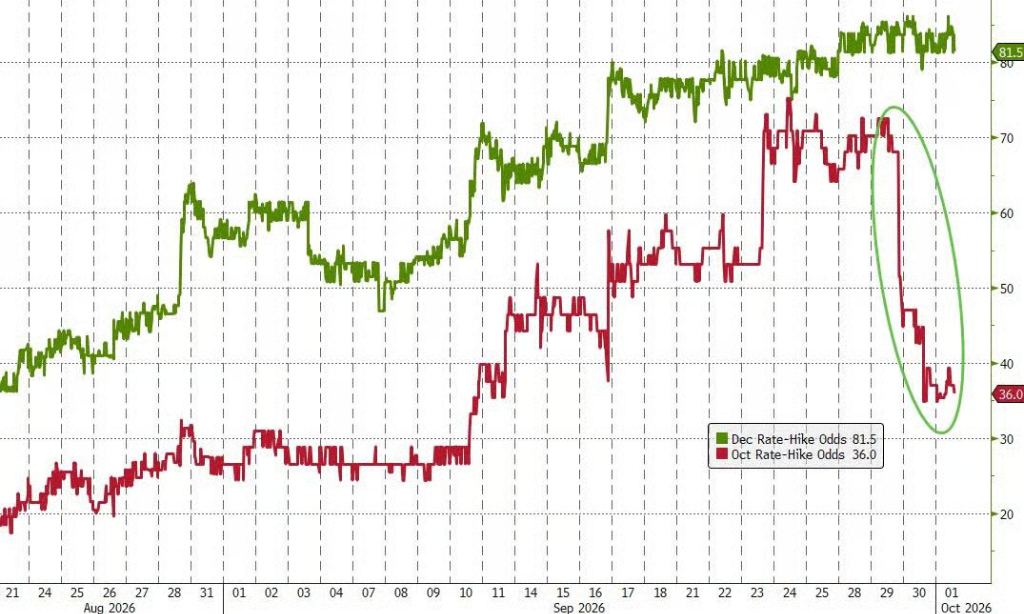
Goldman Sachsトレーディングデスクの責任者Rich Privorotskyは、長期米国債は「依然として全く注目されていない」と率直に語っています。最新のPCEデータが予想を下回り、10月の利上げの可能性をやや低下させたものの、これは長期国債の利回り動向にほとんど実質的な影響を及ぼしていません——短期金利の利上げ期待はすでにほぼ織り込まれており、現在本当の圧力はイールドカーブの遠端に集中しています。
同時に、長期国債のボラティリティ期待も短期金利市場の不安とは明らかに乖離しており、Privorotskyは「この状態は早急に収束する必要がある」とまとめています。
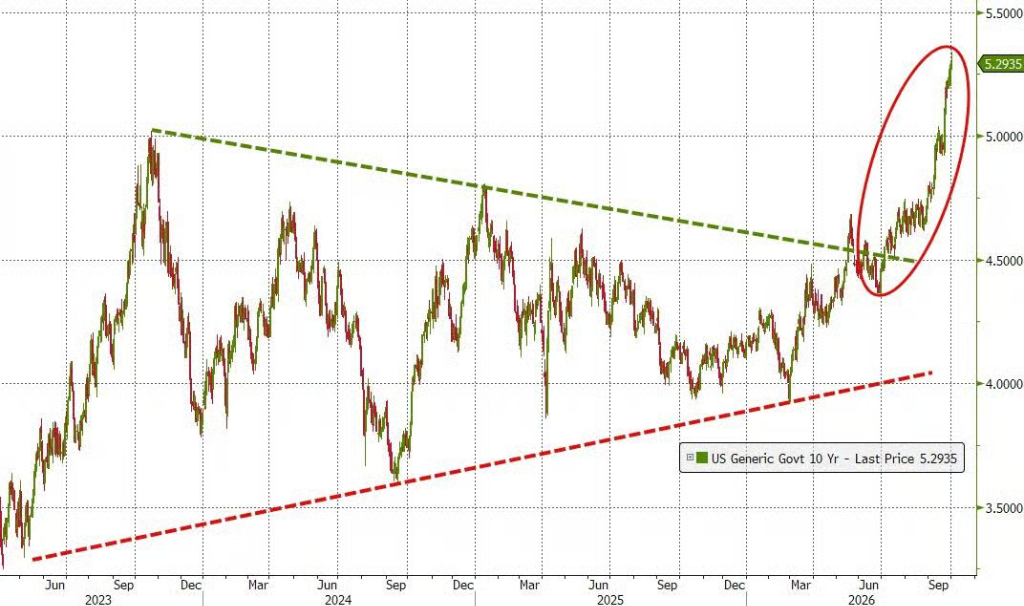
利回りの急上昇は複数の過去データに基づく警告シグナルも点滅させています。BNP Paribas CIBのFlorian Rogerは、米国10年国債利回りが5.5%という水準を株式市場に実質的な圧力をかける分岐点としており、「すでに目前まで到達しており、その時点で株式のバリュエーションは割高となる」と指摘しています。
BloombergマクロストラテジストのSimon Whiteは、投資家は表面的な割安感に惑わされてはいけないと警告し——米国債自体の過去の動きから見ると、利回りはまだ底を打っていないかもしれないと示唆しています。
長期米国債の買い手不足、債券市場の反発はまだ先
10年米国債利回りは5.34%まで上昇していますが、この水準でも明確な買いは入っていません。さまざまな観点から見ると、米国債のバリュエーションは一定の魅力を備えているものの、市場の様子見ムードが依然として支配的です。
BloombergマクロストラテジストのSimon Whiteの分析によれば、10年米国債利回りと米国名目GDPおよび10年独国債利回りの平均値で比較し、パンデミックおよび世界金融危機という特異な時期を除き、両者の過去の動きは高度に合致していますが、現在の米国債利回りは明らかにこの平均値を上回っています。
また、10年利回りは、世界各国中銀の利上げペース、イールドカーブ、原油価格、政策金利を総合して構築されたフェアバリューモデルからも60bps以上乖離しているにもかかわらず、海外・国内いずれも明確な買いは見られていません。
株式と債券の相対価値も同様のシグナルを発しています。過去12ヶ月の1株当たり利益利回りと10年米国債利回りの差で計測する株式リスクプレミアムは20年以上ぶりの低水準まで低下し、株式の債券に対する魅力が歴史的低水準であることを示しています。将来の利益で計算しても、この指標は2025年の歴史的な底値近くにあります。
Whiteは、期間プレミアムを除いた調整利回りでより公平な比較ができるが、この基準でも米国債に一定の魅力は残るものの、優位性は縮小していると指摘しています。
過去平均回帰から見ると、売られ過ぎにはまだ至らず
前述のバリュエーション指標が米国債の割安感を示しているものの、Whiteはさらにシンプルな分析フレーム——米国債の年間トータルリターンの過去平均回帰——を使って、より慎重なシグナルを示しています。
このフレームワークによれば、米国債の年間リターンは長期的に平均の周囲で変動し、下落局面では平均値を下回るオーバーシュートがしばしば見られます。現在、米国債の年間リターンはトレンド平均付近まで落ちているものの、過去データから見ると、必ずしもこれが底値とは限りません。過去50年以上のデータによると、直近6ヶ月のリターンが継続して低下し平均付近まで戻った状況では、約4分の3のケースでその3ヶ月後もリターンはさらに下落しています。
実質利回りの動きも同じ判断を裏付けています。今回の名目利回り上昇は主として実質利回りが主導しており、インフレブレークイーブン利回りは相対的に穏やかです。Whiteが構築した10年実質利回りの先行インジケーター(余剰流動性、世界中銀の利上げ度合い、米連邦準備制度理事会(FRB)の政策金利などを総合)が示すところによると、実質利回りにはまだ更なる上昇余地があります。この指標は3〜4ヶ月先行して実質利回りを示唆します。
財政圧力と流動性リスクは無視できず
潜在的な買い手が参入する前に、米国の厳しい財政状況に直面する必要があります。
主要な新興国・先進国の中で、米国の財政赤字のGDP比率はブラジル、ポーランド、ハンガリー、コロンビアに次ぐ世界でも上位です。金利支出を除外した場合も、米国の基礎的財政赤字はイギリスと並んで世界首位にあり、財政圧力は無視できません。
利回り上昇が続くことで、市場リスクもセルフエンハンスされる可能性があります。利回りの上昇はボラティリティを押し上げ、証拠金要件や国債のリスクエクスポージャー限度にも影響し、過去にはボラティリティ上昇とともに国債市場の流動性悪化がたびたび観測されています。
Whiteはさらに、10年利回りが5.25〜5.50%以上の水準で持続するとき、米国債と株式の相関性は過去において一貫してプラスへ転じることが多く、そのため米国債がポートフォリオのヘッジ手段としての需要がさらに弱まると指摘しています。
政府介入期待は高まるが、買い理由にはならず
複数の圧力のもと、市場では政策介入の期待も高まっています。米財務省は今週、JefferiesのチーフマーケットストラテジストのDavid Zervosをアドバイザーに起用したことが伝えられており、これは偶然ではないと見られます。Zervosはインタビューで、財務省が債務の期間管理のイニシアチブを再び握ろうとしており、「その進展を注視する必要がある」と強調しています。
しかしWhiteは、政府の介入期待はショートポジションのリスクを強めるものの、十分な買い材料にはならないと指摘します。市場が政府による「底入れ」期待を持つと、ショートもロングも積極的に取りにくいジレンマに陥る可能性があり、投資家は引き続き警戒を要します。
現在の米国債市場のコアなジレンマは:バリュエーションは改善しつつあるものの、テクニカル、財政、流動性面の複数の制約が依然として解消されておらず、利回りが本当に底に近づいたかどうかは、さらなる確認が必要な状況です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

SpaceX(SPCX.US)がラックレベルの「NVIDIA排除」を試み:Kesselキャビネットを開発し、L6計算ボードを回避、チップのみ購入
SemiAnalysis:SpaceXは自社開発のKesselキャビネットを導入し、NVIDIAのL6ボードを回避することで、自社ハードウェアの製造により多くの選択肢を持てるようになっています。

37億ドルの「データセンター発電設備前払い金」は放棄!「ガスタービンの最も積極的な買い手」であるSoftBankは何を見たのか?
ソフトバンクは2026年度第2四半期に71億ドルの純損失を計上しました。主な原因は、米国のデータセンター向け発電設備を確保するために支払った95億ドルの前払い金のうち、37億ドルが直接減損処理されたことです。このうち約29億ドルは返金不可のため、実質的に損失となりました。CFOは、ソフトバンクがプロジェクトの計画が確定する前に先行発注を行っていたことを認め、現在調達戦略の全面的な再評価を進めていると述べています。「ガスタービン設備の最も積極的な購入者が、こうしてデポジットを償却した」と報じられています。
暗号資産価格
もっと見る


