
金価格がトレンドサポートをテスト、米国債利回りはやや低下

汇通网9月30日報道—— 金価格は反発の機会を迎えたが、まだトレーダーに十分な安心材料はない。一連の大幅な売却を経て、ゴールドはチャート上の重要な水準付近で踏みとどまろうとしている。この水準自体が買い手を引き付けやすく、とりわけ売りが過度に進行した後はなおさらである。
金価格は反発の機会を迎えたが、まだトレーダーに十分な安心材料はない。一連の大幅な売却を経て、ゴールドはチャート上の重要な水準付近で踏みとどまろうとしている。この水準自体が買い手を引き付けやすく、とりわけ売りが過度に進行した後はなおさらである。
しかし、市場は依然としてブル(強気)とベア(弱気)の綱引き状態にある。米国債利回りの小幅な低下が金価格に一息つく余地をもたらしたが、金利に対する全体的な懸念は消えていない。今の核心的な問題は、これが本格的な反発の始まりなのか、それとも大幅下落後によく見られるテクニカルな修正局面なのか、という点である。
今回の反発は、米国10年債利回りが小幅に下落したタイミングで発生しており、ゴールドに短期的なドライバーとなっている。ロジックは単純で、利回りが下落すれば、ゴールドのような非利息資産への圧力は和らぐ。しかし、それでも金価格が本格的な上昇トレンドを描くには、わずかな金利変動だけでは不十分だ。
マクロ背景においては依然としてインフレ懸念と中東の緊張が避けて通れない。特に、エネルギーインフレが債券市場を圧迫し、金利を押し上げる要因となれば、ゴールドの伝統的なリスクヘッジ属性があっても、その投資魅力は削がれるだろう。地政学的リスクは必ずしも金にとってプラスという短絡的な見方には要注意である。
テクニカル面での第一の試練:トレンドサポートライン
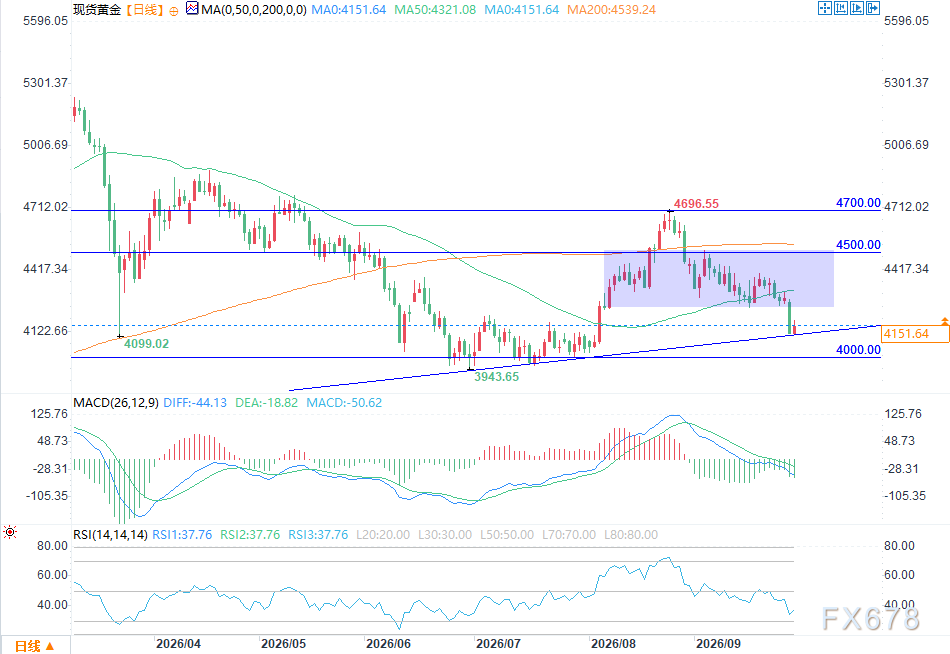
(スポットゴールド日足チャート 出典:易汇通)
最近の売りを経て、ゴールドは重要なトレンドラインをテストしている。同時にコンポジットヘッドアンドショルダーのネックラインも下回っており、これが過去数営業日における売り圧力の強さの理由である。
従って、現在のトレンドライン周辺のレンジは非常に重要である。火曜日の取引時間帯には、金価格はこのエリアでサポートされた。もしこの水準を明確に下回ると、心理的節目である4,000ドルが視野に入ってくる。逆に、利回りの下落が続くなら、金価格は再び以前のレンジに戻る可能性がある。現時点でのチャートシグナルでは反発の兆しはあるものの、全体トレンド転換とはまだ断定できない。
今の価格帯で過度にゴールドに弱気姿勢を取るのもリスクが伴う。各国中銀は引き続きゴールドをネット購入しており、一定の底堅い需要を形成している。市場の弱気ムードが一方向に偏り過ぎた時、中銀の買いが下落を緩和することがある。ただし、中銀の買いを理由に無条件にロングするのが得策というわけではないが、市場の下側には潜在的な買い支えが存在することになる。
現状の市場環境で、どちらか一方に思い込みすぎることは損失に繋がりやすい。テクニカルパターンは確かに崩れ、金利上昇は金価格へ逆風が続いている。しかし、歴史的には、マクロの不透明感が残り、さらに大口の買い手が裏で動いているとき、大規模なショートポジションを取るのは簡単ではない。
もう一つのシナリオとしては、中東情勢が一段と緊迫化し、エネルギーインフレ懸念が強まって金利がさらに上昇する場合が考えられる。この状況では、ゴールドは再び圧力を受け、利回り上昇によるネガティブな影響が伝統的なリスクヘッジ効果を上回る可能性がある。
もし金利が下落を続けるなら、弱気シナリオを後退させ、今回の反発にさらに上昇余地を与えるだろう。まもなく発表される雇用統計も注目材料だが、当面はテヘランやワシントンの動き、そしてそれに対する債券市場の反応がより重要になる。
現段階では、ゴールド市場は単一の地政学的ニュースではなく、利回り変動により敏感に反応している。したがって、トレンドラインの攻防と米国10年債利回りのパフォーマンスこそが、最も明確な短期シグナルである。
今後数営業日で、今回の反発が前のレンジを回復できるか、あるいは金利トレンドが再び価格をチャート下側に導くかが明らかになる。どちらに進むにせよ、債券市場の動向には引き続き注目が必要だ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
黄仁勲氏が退任した場合、誰がNVIDIAを引き継ぐのか?AMDのLisa Su氏がメディア候補に
AMDのCEOスー・ジーフェン氏は、MITで博士号を取得しており、危機に陥っていたAMDを成長軌道に戻し、顧客の信頼を再構築した経歴から潜在的な候補者と見なされています。しかし、nvidiaとの競争関係があるため、交代の難易度が高くなっています。一方、ArmのCEOであるRene Haas氏は、かつてnvidiaで7年間勤務した経歴があり、より円滑な後任候補とされています。

ソフトバンク、2年ぶりの四半期赤字!米国データセンター事業で37億ドルの減損、AI投資に圧力
ソフトバンクグループの第2四半期の純損失は1兆1200億円となり、約2年ぶりに四半期赤字を計上しました。主な要因は、米国オハイオ州のAIデータセンター向け電力供給設備の調達方針を見直し、約37億ドルの前払い金を減損処理したこと、さらにビジョンファンドが黒字から赤字に転落したこと、および高水準の債務による資金調達コストの増加によるものです。ソフトバンクの株価は6月の高値からすでに50%以上下落しています。
片方でハッシュレートを拡大し、片方で周波数帯も獲得!バークレイズはSpaceX(SPCX.US)によるT-Mobile買収を高評価:地上ネットワークとStarlinkの優位性が相互補完
Space株価が2日連続で上昇したことを受け、バークレイズ銀行はT-MobileがSpaceXの買収候補の中で「最もクリーン」な選択肢であると述べました。バークレイズ銀行によると、Verizonは大きな不確定要素であり、AT&Tは最も戦略的な適合度が低いとされています。
米連邦準備制度は12月に利上げを行うのか?今夜のCPIが決定付ける!
今夜、10月のCPIデータが発表され、市場では利上げの確率が86%まで高まっています。Goldman SachsはコアCPIの前月比増加率をわずか0.16%と予測しており、市場予想を大きく下回っています。しかし、健康保険の統計の歪みや中古車価格の下落などの「ソフトな要因」は、FRBがより重視するコアPCEには伝わりにくいです。データは一時的な安心感によるリバウンドを引き起こす可能性がありますが、タカ派的な雰囲気を根本的に変えることは難しいでしょう。

暗号資産価格
もっと見る


