
FRBの信頼性の一時的な回復

Morning FX
第一に、2%のPCEを固定インフレ目標とすることを約束しました。(解釈:これは、米連邦準備制度理事会(FRB)が政策目標を変更するのではないかとの市場の懸念を払拭し、市場期待を安定させました。)
第二に、過去数カ月のコアPCEとCPIのデータは予想より良好であったものの、基調的な改善が実質的に見られるとは言えず、現時点の金融環境はタイトとは言えないと示唆しました。(解釈:9月利上げの選択肢を残したものの、前向きなガイダンスはなく、雇用統計とCPI次第で利上げ判断が決まるということです。)
しかし筆者の見解としては、ウォルシュ氏の「タカ派発言」はFRBの信認維持や、7月会合でのコミュニケーションミスを修正するためのものであり、9月利上げを示唆するシグナルではないと考えます。
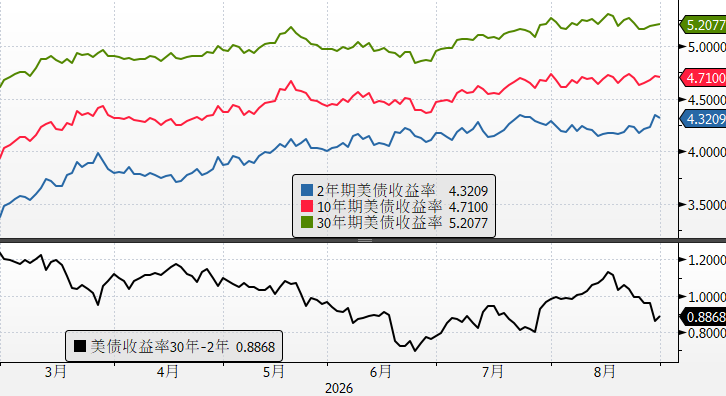
7月FOMC会合後、市場はFRBが他のインフレ指標にも注目し始め、インフレ制御不能リスクを懸念して長期債利回りが大きく上昇しました。最近はベッソント氏による財務省の米国債買戻し計画発表、さらにウォルシュ氏が口頭で市場を安心させて協調し、長期債利回り上昇を食い止めています。
ジャクソンホール後の市場の動きを見ると、短期金利は大幅に上昇し、長期金利は相対的に安定、30年-2年の利回り差は10bp縮小し、7月FOMC前の水準に戻りました。米国債イールドカーブはフラット化し、ドル指数は上昇、金は急落し、本質的にはドル信用の回復を取引しています。
9月に利上げがあるかどうかは、今後のデータ次第です。雇用統計・CPIともに強くなければ、9月は据え置きの可能性が高いです。主な理由は、現在のアメリカの債務問題が深刻化しており、中間選挙前の圧力がさらに強まっています。
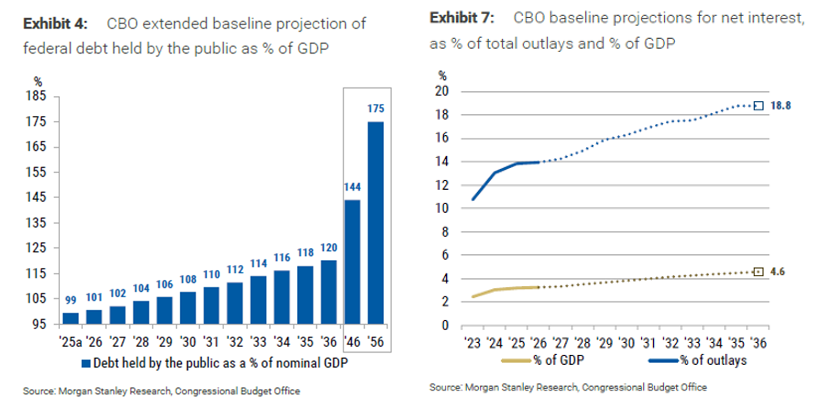
アメリカの公的債務はすでに40兆ドルに達しており、議会予算局(CBO)は、10年後には米連邦の公的債務がGDP比175%になると予測しています。純利払い費用のGDP比も、2026年度の3.3%から2036年には4.6%に上昇する見通しで、これは金利が現状維持された場合であり、利上げが行われれば更なる負担増となります。
今週金曜発表の雇用統計が重要なカギとなります。
米労働統計局は先週金曜、非農業雇用者数の年間見直し(暫定基準改定)結果を発表しました。2026年3月までの非農業雇用者は合計7.9万人下方修正。比較すると2025年は▲86.2万人、2024年は▲59.8万人で、今回の修正幅はやや小さめです。
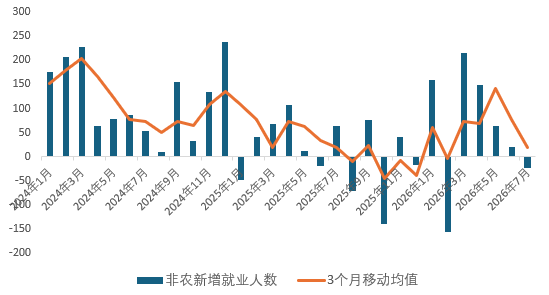
全体トレンドを見ると、直近の労働市場は明らかに鈍化:7月非農業雇用者数は▲2.3万人、過去3カ月平均はほぼゼロ近辺です。現在市場は非農業の増加人数を5.5万人、失業率4.2%と予想しています。
1)8月以降、労働市場の各種指標は回復傾向:新規失業保険申請数はパンデミック以降の低水準をキープ。ADP雇用データも安定、各種調査からも企業の雇用人数増、日本サービス業PMI雇用指数は2025年1月以来の高水準です。
2)下降リスクは、州・地方政府による雇用にあり、財政負担や連邦移転支出の縮小で、教育分野等で7月の弱さが継続する可能性があります。
3)TPS(暫定保護資格)政策の廃止による影響:約30万人の移民の一時的な労働許可が失効し、8月の非農業雇用統計ベースで約2.5万人分の雇用が一時的に減少するとみられます。これは政策による一時的なマイナス要因です。
もしデータがコンセンサス通り(5.5万~6万人)なら、ウォルシュ氏の言う労働市場の「堅調さ」と概ね一致し、9月利上げ確率は40~60%にとどまるでしょう。
もし新規雇用が3万人未満なら、市場は利上げ時期を後ろ倒し、ドルインデックスは99を割り込む可能性があります。
もし大きく予想を上回り8万人超となれば、9月利上げの織り込み度は80%以上、年内利上げ2回まで織り込まれ、ドルインデックスは再び100超へ戻します。
トレード戦略:
1)今週は雇用統計発表前まで市場は慎重なムードが続く見込み、FX市場ではドルがレンジ相場となり、雇用統計を待つ動きとなるでしょう。
2)現状、短期金利に織り込まれている利上げ期待はすでにかなり高い水準で、今後1年間で57bpの利上げが織り込まれています。もし9月に利上げが実施された場合、これは利上げ期待の前倒しとなり、短期ドル金利receivingの妙味が高まります。
3)アジア通貨は月曜、独自の動きで非常に強いパフォーマンスを見せました。USDCNYとUSDJPYは共に金曜スピーチ前の水準に戻り、KRWは1370を突破し、2022年7月以来の高値を更新しました。年末にかけて人民元は引き続き上昇トレンドが予想され、もしドルが上振れすれば、積極的な輸出業者にとっては絶好の為替予約機会となります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マイクロンが1週間で22%急落、メモリチップの底値買いのチャンス到来か?バンク・オブ・アメリカはスーパーサイクルが2028年まで続くと予想
アメリカの銀行など、トップクラスのウォール街投資機関の強気予想を支えるのは、RSI主導のAIトレーニングパラダイム、高効率AI推論プロセスをめぐるAIエージェントアプリケーションによるHBM、サーバーメモリ、企業向けSSDの需要拡大です。また、先進的な製造プロセス、生産能力の転換、歩留まりの向上による供給制約もあり、長期供給契約が販売の可視性をさらに高めています。

フィラデルフィア連邦準備銀行総裁Paulsonは段階的な利上げを支持するが、インフレが依然として目標を上回って「停滞している」と警告した
コアインフレ率は2.5%〜3%の範囲で停滞しており、関税、エネルギー、そしてAIデータセンター需要の三重圧力が重なっています。Paulsonは段階的な利上げを主張しつつ、インフレ予想の上昇や賃金圧力の蓄積があれば、より迅速なアクションに移る明確な条件を設けています。同時に、理事のWallerは10月のコアCPIが前月比0.3%に達した場合、12月に50ベーシスポイントの利上げを検討すべきだと発言し、Dallas連邦準備銀行のLoganは少なくともあと2回の利上げが必要と述べています。
AnthropicのIPOロードショーの最中、OpenAIも財務データを公開:第3四半期の収入は予想を下回り、損失は大幅に超過
OpenAIの第3四半期の収益は100億ドルに達し、前四半期比で約50%増加、年率換算では約500億ドルとなりました。しかし、営業損失は101億ドルから109億ドルに拡大しています。競合企業AnthropicはIPOロードショーを開始し、第3四半期の収益は170億ドル、損失はわずか5.67億ドルで、規模と収益力の両方でリードしています。
ブラジル石油(PBR.US)の第3四半期の石油・ガス生産量が過去最高を記録、調整後純利益は前年同期比78%増加、年間生産量と資本支出ガイダンスを上方修正
ブラジル国営石油会社は米東部時間11月10日、2026年第3四半期の業績を発表しました。
暗号資産価格
もっと見る


