
金はどうしたのか?

【編集者注】貴金属は最近、失望的なパフォーマンスを見せており、年初の我々の予想も下回っています。本稿ではそれに関連する4つの問題について論じ、参考とご批判をいただければと思います。
問題1:その背後にある(大口の)売り手は誰か?
3月以降の金のパフォーマンスが芳しくないことは失望をもたらしています。特に5月19日以降、原油価格(WTIは13%下落)や金利低下(10年米国債名目金利は17bps、10年実質金利は8bps低下)の中でも、金のパフォーマンスは依然として芳しくなく(0.4%上昇に留まる)、期待外れと言えます。
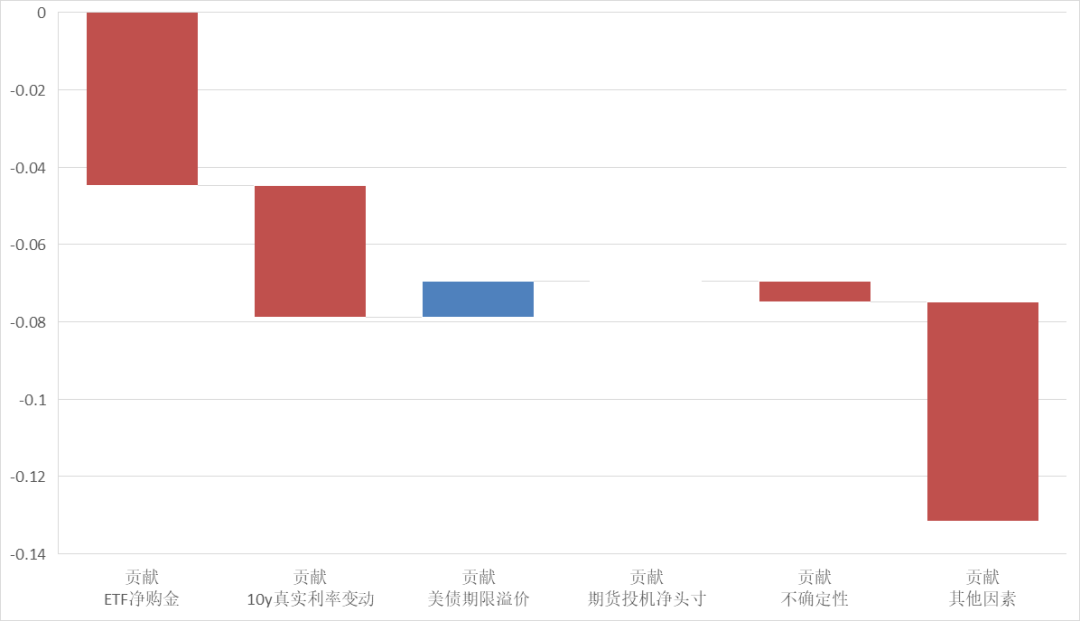
資金の動きから見ると、ここ3カ月で最も重要な売り圧力はETFのトレンド流出です。3月初以降、世界の金ETFは累計45トンの純売却となり、特に北米地域が82トンの純売却(図1)。実際、昨年の金の大幅上昇の最も重要な要因はETFへの巨額流入で、年間約800トン流入し、2020年の「大規模緩和」に匹敵していました。こうした主要プレーヤーの退場により、金価格はトレンド上昇の原動力を失いました。弊社のモデル(金価格)によると、3月以降の金価格12%下落のうち、ETFの「トレンド的」純流出は約4.5pp、実質金利の上昇が約3.5ppを説明できます(図2)。
図1:アジア、ヨーロッパ、北米の金ETF週間累積流入量(トン)
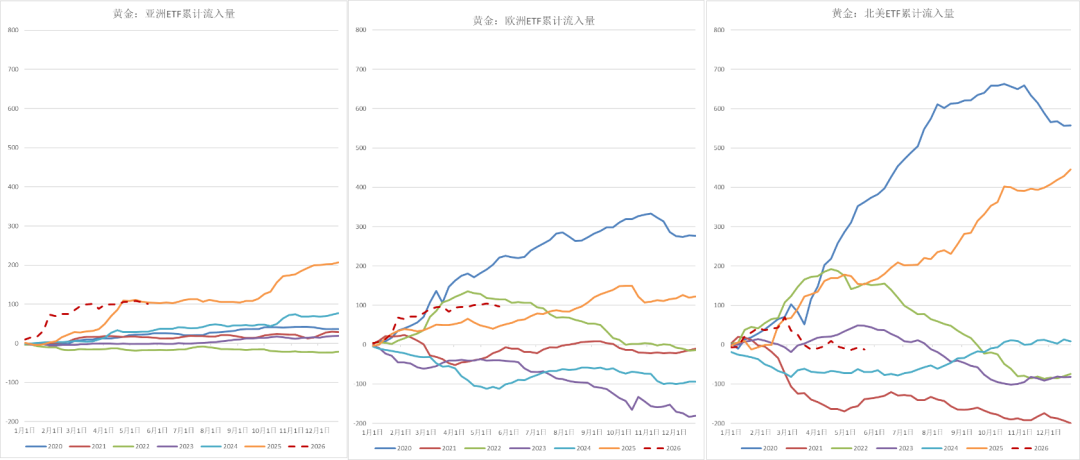
図2:3月以降の金価格変動要因の寄与分解
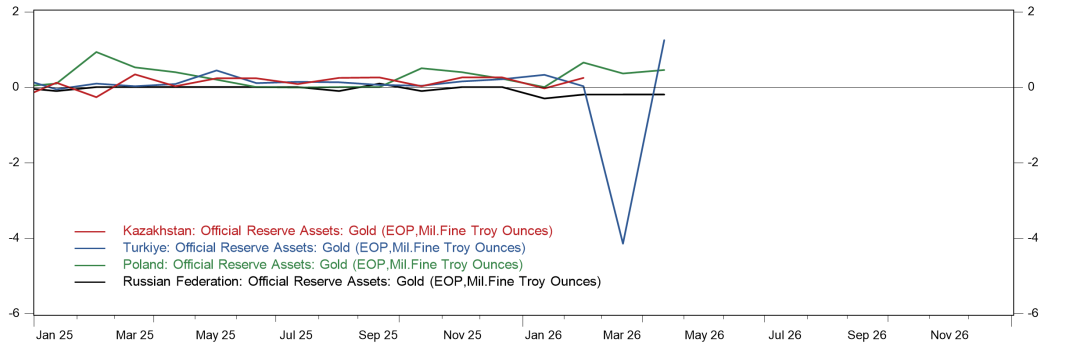
中央銀行がシステマティックに金を売却しているとは考えていません。一方、IMF IFSの公式準備データ(各国の自主申告による)を見ると、確かに少数の中央銀行に売却行動が見られるものの、その売却量は中央銀行全体から見れば大きくありません——例えばロシアは2~4月に月平均約6トンの純売却、またはトルコのように売買が時期によって大きく変動します——3月には128トンの「売却」、しかし4月には38トンの「買い増し」(図3)。また、IMF IFSにはシステマティックな過少申告もあります。WGCのGDT(Gold Demand Trend)ベース(各国の申告+その他要因推計)の場合、第一四半期の世界中央銀行の金買付量は244トンに達し、IFSベースのほぼゼロ成長とは大きな差があります。
図3:ロシア、トルコ、カザフスタン、ポーランドの月次公式金保有量変化
(100万オンス、IMF IFS)
問題2:なぜ昨年ETF資金がトレンド流入から純流出に変化したのか?
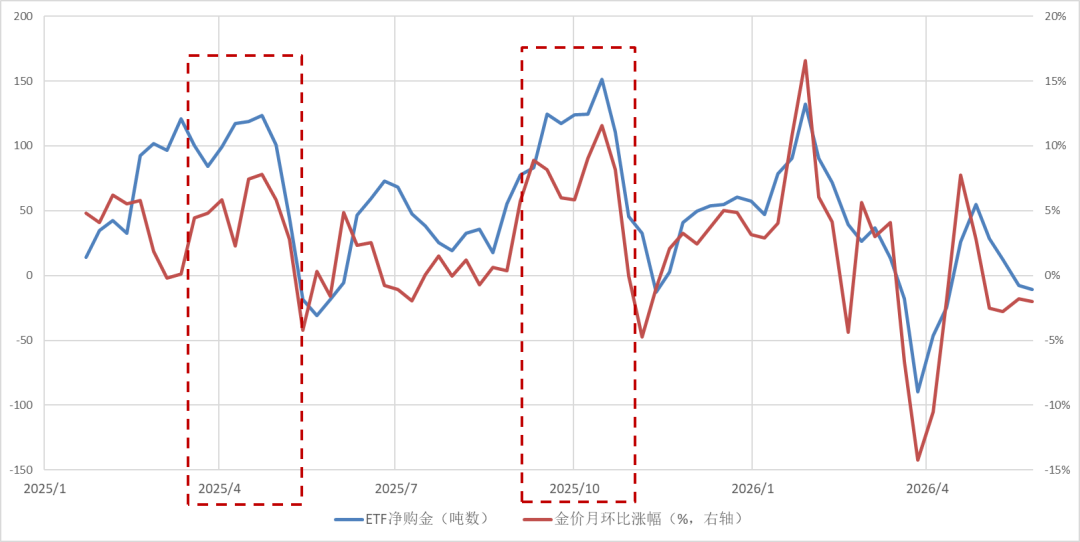
私たちの見解では、今年の金を支える「大きなストーリー」に実質的な原動力(trigger)が欠けていることが主因です。2025年における金価格の最大上昇局面は4月(8.5%上昇)と9~10月(20%上昇)(図4)。前者は米国大型財政法案成立による米国債の持続性懸念、後者は8月末ジャクソンホール会議での明確なハト派シグナルや、トランプ前大統領がFRB理事Lisa Cookの解任を示唆(8月26日)したことへの独立性不安が主因です。
図4:ETF純金購入量(トン)vs金価格月次上昇率(%)
しかし今年は、財政の持続性懸念、FRB独立性、トランプ政策不確実性といった「大きなストーリー」に実質的なきっかけとなる出来事がありません。
1)財政面では、米議会は2026財政年の予算決議(budget resolution)を4月末に通過させましたが、予算調整プロセス(reconciliation、上院50票で可決)による赤字拡大は年間140億ドルにとどまり、大型法案の3000~4000億ドル/年規模には遠く及びません。したがって、トランプ前大統領が提案した法人税減税や関税配当は2026年には実施されない見通しで、財政持続性懸念を“醸成”する動機が欠如しています。
2)FRBについては、Kevin Warshはまだ金融政策のスタンスについて公式に発言していません。公聴会や就任宣誓のみでは、市場はそのハト派度・タカ派度を判断できず、FRB独立性について新たな価格付けもできません。
3)トランプサイドに関しては、今年のトランプ氏は昨年ほど“極端な行動”を取っていません。かつて「金はトランプの愚かさ度合いのコールオプション」と論じたこともあります(金はトランプ政権stupidityのコールオプション)。3月の対イラン戦争は結果的に成功とは言えませんが、その後地上戦へのエスカレーション(軍事費激増圧力)は控え、経済的封鎖や強硬交渉という低コストな補填策により、市場センチメントへの影響を抑えました。さらに、WarshをFRB議長に選出したこと自体も“知的回帰”と言え、経済不確実性指数(EPU)は300-400付近で推移し、昨年4~5月の500-600とは対照的です。
例え話をすれば、米国の財政不均衡・地政学的リスクは慢性的な心臓病のようなもので、“病根”は常にあるが、症状は断続的に現れます。昨年の「大型財政法案」や「FRB理事解任」は急性発作にあたり、市場はリスクを直視し金に資金が流れ込みました。持続的上昇は投機資金まで呼び込み、ストーリーと資金の好循環を形成。しかし今年は患者が発作しておらず、市場は潜在的なリスクを意図的に無視しています。ただし、症状が出ないだけで完治ではなく、新たな触発イベントが生じれば、市場は再びこれらのリスクを織り込み直すことになるかもしれません。
問題3:金の低迷はテック株の高騰による資本吸引効果のせいか?
一部では、金のパフォーマンス不振はテクノロジー株の上昇が資金を吸引しているためであり、テック株の調整を待たないと金に資金が戻らない、との見方もあります。しかし実際、2024~2025年の大半の期間で、金とナスダックは同時にトレンド上昇しています。
実際、テック株も金も、近年その駆動役は「大きなストーリー」に支えられています(AIによる世界変革vs地政学/財政/金融システムのパラダイムシフト)。どちらが上昇トレンド入りできるかは、その「大きなストーリー」の下、どちらに“証拠”が多いかで決まります。
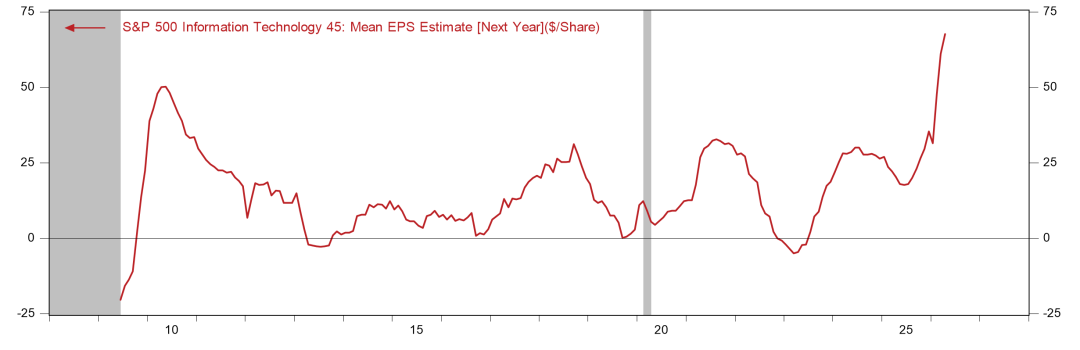
株式の「証拠」は、業績の見通しです。昨年Q4は米株の決算は平凡でナスダックは横這いでしたが、今年は第1四半期決算が良く(ITセクターの1年先EPS成長予想は+60%まで急伸、図5)、AIへの信認が再び燃え上がり、資金の流入を支えています。一方金の「証拠」は新たな大規模財政法案、新たなFRB独立性問題、今年はそれがなかったことで資金を呼び込めなかった——横ばいや調整も不思議ではありません。
図5:S&P500 ITセクターの翌年予想EPS成長率
言い換えれば、いまの金は昨年Q4~今年Q1のテック株のように、どちらも自分たちの「風」待ちなのです。今後、AI業績が良好かつ財政懸念・トランプ政策不透明・独立性懸念が再燃すれば、両方が同時上昇するシナリオもありえます。
問題4:今後の見通しについて
短期的には、Warsh新議長の初FOMC記者会見が新FRBの「独立性」を市場が検証する重要な場となります。ここで意図的なハト派シグナルが伝われば、金価格の新たな上昇材料となり得ますが、もしタカ派色が強ければ、今年後半は「大きなストーリー」主導の材料が欠如することになります。その場合は、世界経済の段階的回復、高金利、強いドルなどの循環要因が金価格のパフォーマンスを制約します。ただし、中央銀行という大きな買い手の存在で、金が暴落的に下落することはないでしょう。
中長期的には、債務問題、インフレリスク、大国間競争が根本的に解決されていない限り、金は「100年に一度の大変革」に備えるヘッジ手段としての役割を持ち続けます。今後3年のトランプ「stupidity」へのヘッジ、米国株・債券・ドルのトリプル安やAIバブル崩壊の最良のヘッジ手段であり続けるでしょう。
GMF Researchに参加し、グローバルマクロ金融を深く追跡しよう
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
黄仁勲氏が退任した場合、誰がNVIDIAを引き継ぐのか?AMDのLisa Su氏がメディア候補に
AMDのCEOスー・ジーフェン氏は、MITで博士号を取得しており、危機に陥っていたAMDを成長軌道に戻し、顧客の信頼を再構築した経歴から潜在的な候補者と見なされています。しかし、nvidiaとの競争関係があるため、交代の難易度が高くなっています。一方、ArmのCEOであるRene Haas氏は、かつてnvidiaで7年間勤務した経歴があり、より円滑な後任候補とされています。

ソフトバンク、2年ぶりの四半期赤字!米国データセンター事業で37億ドルの減損、AI投資に圧力
ソフトバンクグループの第2四半期の純損失は1兆1200億円となり、約2年ぶりに四半期赤字を計上しました。主な要因は、米国オハイオ州のAIデータセンター向け電力供給設備の調達方針を見直し、約37億ドルの前払い金を減損処理したこと、さらにビジョンファンドが黒字から赤字に転落したこと、および高水準の債務による資金調達コストの増加によるものです。ソフトバンクの株価は6月の高値からすでに50%以上下落しています。
片方でハッシュレートを拡大し、片方で周波数帯も獲得!バークレイズはSpaceX(SPCX.US)によるT-Mobile買収を高評価:地上ネットワークとStarlinkの優位性が相互補完
Space株価が2日連続で上昇したことを受け、バークレイズ銀行はT-MobileがSpaceXの買収候補の中で「最もクリーン」な選択肢であると述べました。バークレイズ銀行によると、Verizonは大きな不確定要素であり、AT&Tは最も戦略的な適合度が低いとされています。
米連邦準備制度は12月に利上げを行うのか?今夜のCPIが決定付ける!
今夜、10月のCPIデータが発表され、市場では利上げの確率が86%まで高まっています。Goldman SachsはコアCPIの前月比増加率をわずか0.16%と予測しており、市場予想を大きく下回っています。しかし、健康保険の統計の歪みや中古車価格の下落などの「ソフトな要因」は、FRBがより重視するコアPCEには伝わりにくいです。データは一時的な安心感によるリバウンドを引き起こす可能性がありますが、タカ派的な雰囲気を根本的に変えることは難しいでしょう。

暗号資産価格
もっと見る


