
米ドルが勢いを増し、中期的な強気トレンドが確立

現在、ドルインデックスは中期上昇トレンドの中にあります。短期的には利食いの影響を受けて小幅な調整が見られましたが、テクニカル面での強気配列、金利やファンダメンタルズの優位性、資金ポジションの余力、この3つの要因が中期的なドルの持続的な強さを支えています。第3四半期には以前の高値に挑戦し、さらなる上値余地が開くことが期待されます。
1.テクニカル面:強気配列、重要なレジスタンスに迫る
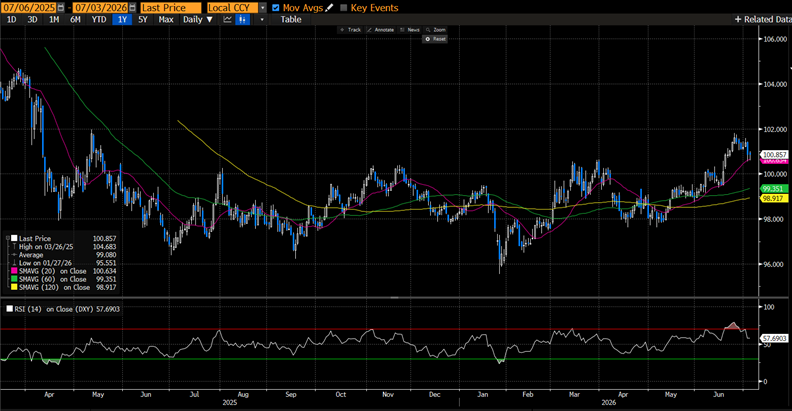
7月3日時点で、ドルインデックス(DXY)は100.857で終値を付け、各種テクニカル指標はポジティブな様相を示しています。
移動平均線において、DXYは20日移動平均線(100.634)、60日移動平均線(99.351)、120日移動平均線(98.917)、250日移動平均線(98.748)をすでに上回り、明確な強気配列を形成しています。短期・中長期の移動平均線も上向きに転じており、上昇トレンドのモメンタムが十分にサポートされていることを示します。
価格構造においては、DXYは5月初旬の安値96.875から累計で約4.1%反発し、現在は52週高値101.800に迫っています。ボリンジャーバンドでは、現在価格が中軌と上軌の間(上軌102.040)で推移しており、まだ買われすぎゾーンには達していません。RSI(14日)は57.7で、強いエリアですが買われすぎ水準までは余裕があり、短期的な上昇モメンタムがまだ尽きていないことを示します。今後の重要なレジスタンスは52週高値101.800であり、これを有効に突破し維持できれば、テクニカル的にはヘッドアンドショルダーズ・ボトム・パターンが完成したと見なされます。
2.金利とファンダメンタルズ:米国の相対的な優位性が強化
金利面で、FRBはインフレ対策においてタカ派的なスタンスを維持しています。2026年後半以降の政策パスについては市場で意見が分かれるものの、コアPCEは依然として3.4%の高水準で、2%の目標を大きく上回っています。コアインフレの粘着性が解消されない状況で、FRBが下半期も金利を据え置く、あるいはさらに引き締める可能性は無視できません。一方、ユーロ圏はスタグフレーションリスクに直面し、ECBは成長の鈍化とインフレ高止まりの板挟みで金融政策の余地が限られています。米欧間の金利差の拡大は、ドルに強力な金利差サポートを提供します。
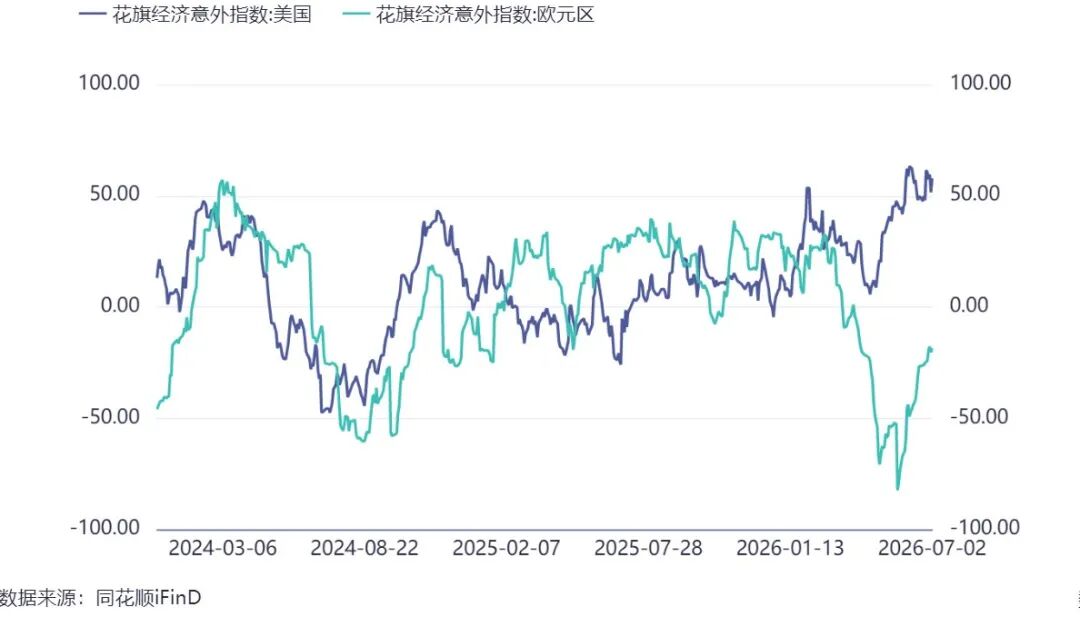
経済成長面では、中東紛争の余波やエネルギー価格のショックを受けて、Standard Charteredは2026年のユーロ圏GDP成長率を1.1%から0.4%に大幅下方修正、同時期のインフレ率は3%近く、スタグフレーションリスクは看過できません。対照的に、米国は雇用や企業収益が依然として堅調で、テック株主導の設備投資サイクルが成長に追加のけん引力を与えています。米欧の明暗のコントラストの中、「米国例外論」は新たな裏付けを獲得しています。
2026年以降、米欧シティ経済サプライズ・インデックスの乖離が継続して大きい
3.市場ポジション:ショート解消の初期段階で、追加余地は十分
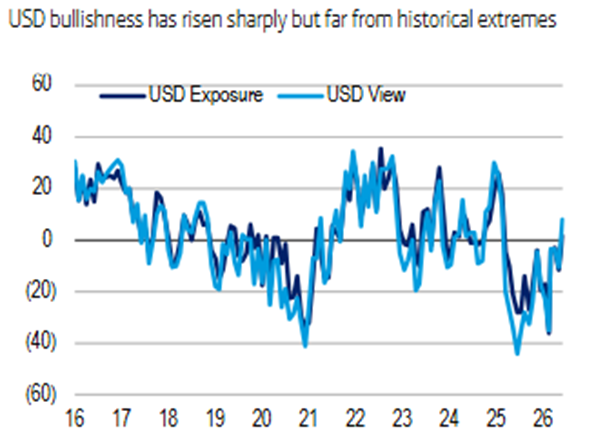
複数の海外投資家への調査によれば、現在の市場センチメントは全体的な弱気から穏やかな強気へと転換しましたが、現状でのドル強気ポジションは全体的に軽めで、機関投資家はわずかに小規模な買いを試しているだけで、ポジションの極端な集中は見られていません。多くの資産運用会社やヘッジファンドは中立的スタンスを維持し、通貨間相対価値取引が主です。今後、インフレや雇用データがFRBの追加利上げ期待を強めると、市場のコンセンサスは急速に転換し、追加のドル買いが集中することでDXYの上昇モメンタムを一段と拡大させる可能性があり、資金面では強気相場をまだ消化しておらず、上値余地は十分です。
バンカメ顧客調査によると、ドル強気感情は急上昇しているが極端ではない
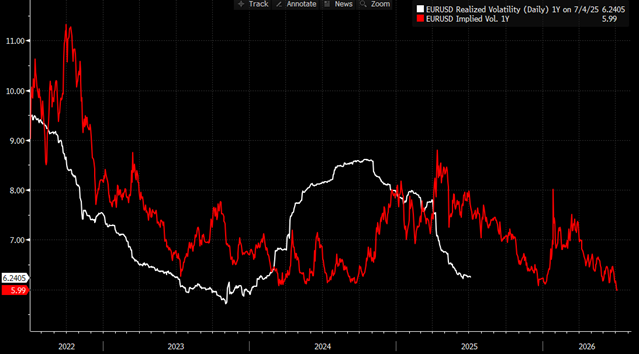
加えて、G7通貨のインプライド・ボラティリティは最近2022年1月以降で最低水準へと低下しており(EURUSD 1Y ATM 6%)、VIXも一時16%を下回りました。下半期にボラティリティが低水準から反発する場合、ドルはしばしば「リスク回避+金利差」という二重要素の恩恵を受けやすくなります。
G7インプライド・ボラティリティは歴史的低水準
総合的に見ると、テクニカル的な強気配列、米国の金利とファンダメンタルズの非米通貨に対する持続的な優位、海外投資家のポジションは「ショートからロング転換だが過熱には程遠い」といった構造が、中期的なドル強気の三つの支えとなっています。押し目買いでドルの買い場に注目することを推奨します。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

SpaceX(SPCX.US)がラックレベルの「NVIDIA排除」を試み:Kesselキャビネットを開発し、L6計算ボードを回避、チップのみ購入
SemiAnalysis:SpaceXは自社開発のKesselキャビネットを導入し、NVIDIAのL6ボードを回避することで、自社ハードウェアの製造により多くの選択肢を持てるようになっています。

37億ドルの「データセンター発電設備前払い金」は放棄!「ガスタービンの最も積極的な買い手」であるSoftBankは何を見たのか?
ソフトバンクは2026年度第2四半期に71億ドルの純損失を計上しました。主な原因は、米国のデータセンター向け発電設備を確保するために支払った95億ドルの前払い金のうち、37億ドルが直接減損処理されたことです。このうち約29億ドルは返金不可のため、実質的に損失となりました。CFOは、ソフトバンクがプロジェクトの計画が確定する前に先行発注を行っていたことを認め、現在調達戦略の全面的な再評価を進めていると述べています。「ガスタービン設備の最も積極的な購入者が、こうしてデポジットを償却した」と報じられています。
ウォール街のテクノロジー大手Dan Ives:SpaceX(SPCX.US)の株価には20%-25%の「政治的ディスカウント」が存在し、Tesla(TSLA.US)との合併にはまだ可能性がある
Dan Ivesは、現在SpaceXの株価には20%から25%の「政治的ディスカウント」が存在すると考えています。同時に、彼はSpaceXがTeslaと合併することを依然予想していますが、この取引にはより多くの障害が伴うとみています。
暗号資産価格
もっと見る


