
MetaがAI計算力を販売、敗北宣言か、それとも突破口か?ウォール街の見解は分かれる

Metaが未使用算力の販売を模索しているという計画は、ウォール街で全く異なる解釈を呼んでいる。これは、本当にAI分野への壮大な野心が挫折した後の現実的な譲歩なのか、それとも巨額のインフラ投資を新たな収益源へ転換する戦略的ブレイクスルーなのか?
報道によると、Metaは傘下の未使用計算リソースを外部に販売する計画を進めている。このニュースを受けて、Metaの株価は水曜日に9%も急騰し、約1年ぶりの一日当たり最高のパフォーマンスを記録して、年初来で長く低迷してきた株に久々の活力をもたらした。なお、同社はこの報道についてコメントを控えている。
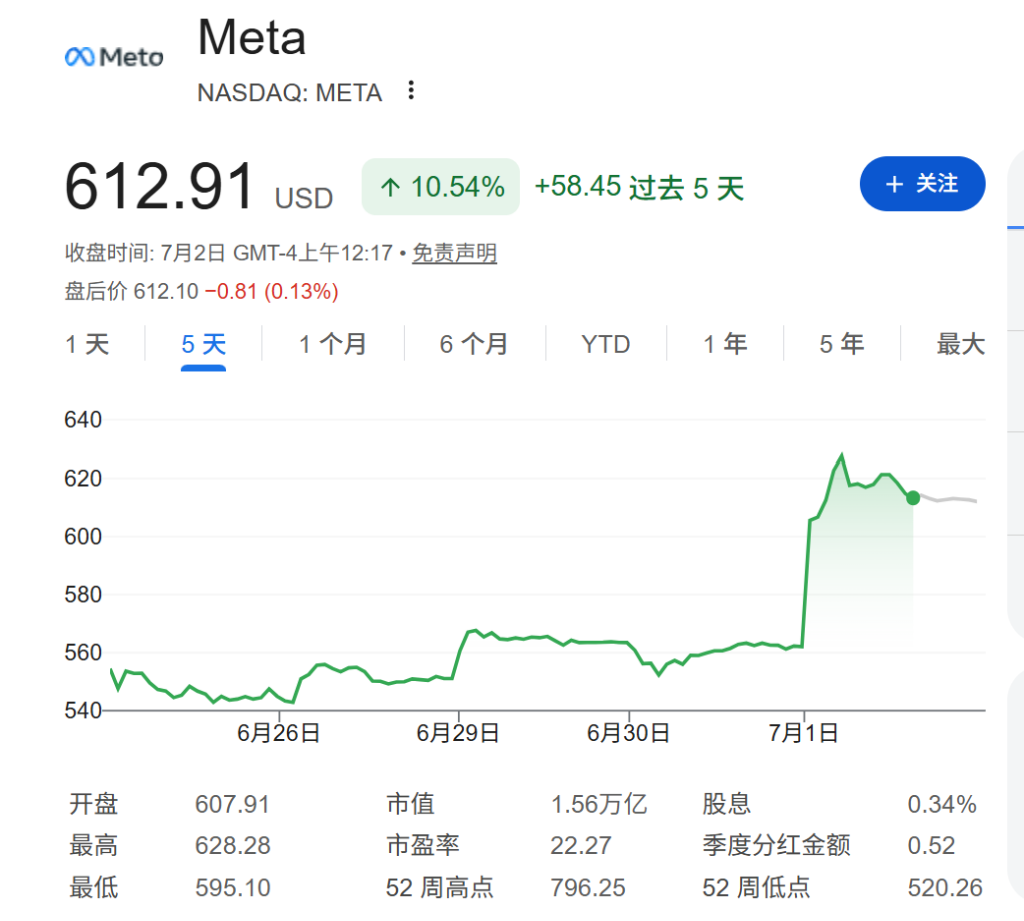
この動きは投資家にとって大きな意味を持つ。Metaは今年第2四半期のフリーキャッシュフローが10億ドル以上のマイナスに転じると予想されており、FactSetのデータによれば、今後数年でこの指標は大きく悪化すると予想されている。もし算力の外部販売が実現すれば、企業のキャッシュフロー状況を直接改善し、年間1,450億ドルにも上る設備投資に部分的なリターンをもたらす見込みだ。
悲観派:社内AIプロダクトの成長が予想を下回る
D.A. DavidsonのアナリストGil Luriaは、これについて慎重な姿勢を示している。彼はMetaが算力販売に舵を切ることは、「最先端AI」分野からの撤退のシグナルだと見ている。昨年Meta Superintelligence Labsが設立されて以降、新たなMuse Sparkモデルを打ち出してきたが、モデルの競争力ではAnthropicやOpenAIに後れを取っている。
BairdのアナリストColin Sebastianもまた、警戒感を示している。彼は、ザッカーバーグが以前、「AIインフラの過剰構築」があった場合のみ算力販売を検討する、と示唆していたと指摘している。したがって、もしMetaが実際にクラウドサービスプラットフォームを立ち上げるのであれば、社内AIプロダクトの大規模展開が予想どおり進捗していないことを意味している可能性がある。ただしSebastianは、MetaがAIへの投資強化を続ける中で、クラウドプラットフォームの構築自体は「合理的」な選択であるとも認める——実際、AmazonやAlphabetらと異なり、Metaはかねて第三者に計算リソースを販売しておらず、それが収益や規模の拡大を制約してきた。
Jackson Square Capital創業者のAndrew Grahamも同様の見解を示している。彼はMarketWatchのインタビューで、Metaの未使用算力の販売決定は「その膨大なAIインフラ投資のマネタイズ及び、今後数年で大幅なマイナスに転じると予想されていたフリーキャッシュフロ―への期待改善に役立つ」と述べている。
楽観派:遊休キャパシティの現金化、さらなる投資を促進
JefferiesのアナリストBrent Thillは、全く異なる見解を示している。彼は水曜日のレポートで、算力販売を「過剰構築」とみなす批判は「本末転倒」だと主張、その理由は現在も市場の算力需要が供給を大きく上回っているためだと述べた。
データ面では、ThillはJefferiesの業界調査データを引用し、Metaの社内インフラ利用率は現在約65%で、35%の遊休キャパシティがあることを指摘。このリソースを外部販売すれば、インフラ全体の活用率を直接向上させて投資リターンを改善し、キャッシュフローが増強され、その資金でさらなる資本支出を拡大できると指摘。これは「縮小意図」を示すものではない。ザッカーバーグも昨年の決算電話会議で、余剰算力を「ある程度プレミアムをつけて」貸し出せると述べていた。
Thillは、Metaは「AI競争から撤退しているのではなく、初期の積極的なキャパシティコミットメントを戦略的価値を生むオプションへ転換しているのだ」とまとめている。
クラウドコンピューティング市場に新たな変数
ウォール街がMetaの意図をどう解釈しようとも、この参入の可能性は既存クラウド計算事業者へ直接の衝撃を与える。Bloombergの報道が出た後、クラウド算力サプライヤーのCoreWeaveやNebiusの株価が即座に下落し、新たな競合の参入で既存シェアが圧迫されるという市場の懸念を反映している。
Metaの次のアクションは、「攻勢か守勢か」という論争の実際の答えを大きく明らかにすることになる。投資家が注目すべきは、同社がインフラコストセンターを収益源に転換しつつ、AI最先端での競争優位を維持できるかという点だ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CoreWeave(CRWV.US)第3四半期決算説明会:CEOが高水準の負債懸念に対し「無担保債務市場は利用しない」と回答、75%のコミットされた設備投資は投資適格顧客に紐づく
AIクラウドコンピューティングサービスプロバイダーCoreWeaveは、米東部時間11月10日の取引終了後、2026年第3四半期決算(9月30日まで)を発表し、その後業績カンファレンスコールを開催しました。
マイクロンが1週間で22%急落、メモリチップの底値買いのチャンス到来か?バンク・オブ・アメリカはスーパーサイクルが2028年まで続くと予想
アメリカの銀行など、トップクラスのウォール街投資機関の強気予想を支えるのは、RSI主導のAIトレーニングパラダイム、高効率AI推論プロセスをめぐるAIエージェントアプリケーションによるHBM、サーバーメモリ、企業向けSSDの需要拡大です。また、先進的な製造プロセス、生産能力の転換、歩留まりの向上による供給制約もあり、長期供給契約が販売の可視性をさらに高めています。

フィラデルフィア連邦準備銀行総裁Paulsonは段階的な利上げを支持するが、インフレが依然として目標を上回って「停滞している」と警告した
コアインフレ率は2.5%〜3%の範囲で停滞しており、関税、エネルギー、そしてAIデータセンター需要の三重圧力が重なっています。Paulsonは段階的な利上げを主張しつつ、インフレ予想の上昇や賃金圧力の蓄積があれば、より迅速なアクションに移る明確な条件を設けています。同時に、理事のWallerは10月のコアCPIが前月比0.3%に達した場合、12月に50ベーシスポイントの利上げを検討すべきだと発言し、Dallas連邦準備銀行のLoganは少なくともあと2回の利上げが必要と述べています。
暗号資産価格
もっと見る


