
市場は過小評価している?「モデル転換点」がAIエージェントの台頭を促進、企業の利用シーンを急速に解放

AIの波は、重要な転換点を迎えています。モデル能力の急速な飛躍が、昨年の企業による試験的なプロジェクトを加速して本格的な生産導入段階へと推し進めており、市場は依然としてこの変革の深さと速度を体系的に過小評価しています。
Hard AIによると、CitiのアナリストHeath Terryチームは最新のレポートで、企業向けのアプリケーションは昨年の試験段階から全面的に生産導入へ移行し、モデルの能力向上速度はこれまでのどの時期よりも速く、業界全体の需要曲線は急激に上昇していると述べています。
Citiは2026~2030年のAI業界の総収益予測を2.8兆ドルから3.3兆ドルへ引き上げ、同期間の資本支出予測も8.0兆ドルから8.9兆ドルへ上方修正しました。彼らの判断は以下の通りです:市場は依然としてデータセンター建設の難しさ、資金調達のプレッシャーや競争激化といったリスクに目を向けているが、これらの投資がもたらす高いリターン、そして企業主導の生産性サイクルが形になりつつある点を見落としています。
ソフトウェア業界にとって、これは多くの人が認識している以上にリスクの高い時期です。AIネイティブ企業の収益曲線が急速に伸びていく中、従来のソフトウェア企業が頼ってきた高い転換コスト、強力な価格決定権、高い参入障壁は、AI技術によって再評価されています。この再評価は既に株価レベルで起きており、過去1年間でソフトウェア銘柄のバリュエーションはAIインフラ関連銘柄とは明らかに乖離している――しかしCitiによれば、コンセンサスの利益予測はまだ最終的な影響を反映しきれていません。
インフラ層、特にメモリ、ストレージ、CPU、電力分野は、Citiが現在リスクリターンで最も優れていると考える方向です。超大規模クラウドプロバイダーの一時的な劣勢は、別のチャンスウィンドウとされています。
モデル能力はより急な傾きで向上している
GPT-5.4、Gemini 3.1 Pro、Claude Sonnet 4.6――主力の3モデルがわずか3週間足らずで相次いでリリースされ、能力の飛躍はこれまでのどのサイクルよりも大きくなっています。ARC-AGI-2スコアで測ると、Gemini 3.1 Proは3か月前の前バージョン比で1.5倍のスコア向上を記録。GPT-5.3-CodexはOpenAI初の自己コード生成を担ったモデルで、これは見逃せない重要なマイルストーンです。

さらに注目すべきは、モデル能力向上とともにtoken価格も上昇している点です。推論モデルは混合エキスパート(MoE)や検証可能な報酬強化学習(RLVR)などの技術を採用し、1回の応答で消費されるtoken量が増えています。Gemini 3.1 Proは前世代と同価格ですが、知能スコアは倍増しています。
Citiは、これら二つのトレンドが重なり合うことで、AIサービス事業者の単位収益には構造的な上昇余地が存在するとみています。能力向上はすでに企業の具体的な意思決定へ浸透し始めています。Blockの最近の人員削減発表ではAI要因が明確に言及されており、これは技術の拡散が開発層から運営層へと拡大していく初期的なサインです。
企業は予想以上の速度で試験から生産導入へと転換している
システムインテグレーターがこの加速の主要な推進役です。大手コンサルティング会社は自社の内部運営を変革すると同時に、AnthropicやOpenAIなどのソリューションを伝統企業へ迅速に導入する支援を行い、AI拡散の「毛細血管」としての役割を果たしています。CitiによるCIO、CTO、システムインテグレーターへの現地調査では、企業を急速に動かす主因は競争圧力――誰もライバルに先駆けたくない、という競争心理だと分かりました。
数字上でも裏付けられます:AWS、GCP、Azure、CoreWeaveの4社では、2025年第4四半期の受注残高の成長率が100%に達し、同期収益の成長率は30%、資本支出の成長率は70%となっています。
受注残高の質(AI研究所の顧客集中度が高い)への懸念について、Citiの調査結果は伝統的な企業にも成長が広く分布していると結論付けています。データセンター賃貸事業者のDLRは、Claude Opus 4.6のリリースが新たな賃貸需要を促したと述べており、このような伝播チェーンは1年前ではほぼ想像もできませんでした。
市場は資本支出の規模を体系的に過小評価している
2024年と2025年、コンセンサス予測による超大規模クラウド事業者の資本支出見積もりは大きく過小評価されています。Citiはこの状況が今後5年続くと予測しています。
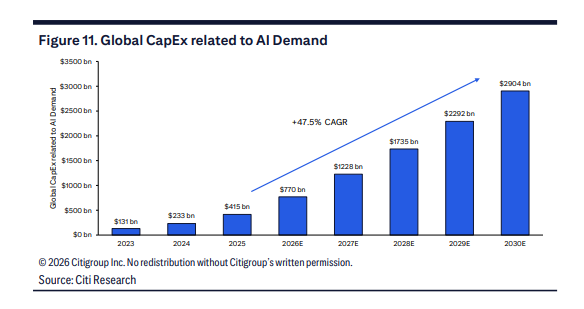
2026年、超大規模クラウド事業者による資本支出計画は2025年比で約70%増加する見込み。CitiはAmazon(AWS)、Google、Meta、Microsoft(Azure)、Oracleの2026年合計資本支出予測を6,780億ドルへ上方修正し、世界のAI関連資本支出総額(プライベートクラウド、新興クラウド事業者、主権AI支出含む)は7,700億ドルに到達すると予測。2030年には約2.9兆ドルまで上昇し、年平均成長率は47.5%になる見込みです。
コストを押し上げているのは設備価格だけでなく、メモリ・ストレージの値上げも重要な要因で、さらに電力の資本化も含まれます。超大規模クラウド事業者は、発電を運営費から資本費へと移し、プロジェクト毎に自社で電力供給を構築する必要があります。Google、Microsoft、Meta、Oracle、xAI、OpenAI、Amazonによる"自社発電所"(BYOPP)の非拘束型コミットメントは、こうした構造変化を直接示すものです。このためCitiは2026~2027年の1GW当たりデータセンター資本支出仮定を約30%上方修正。従来市場が一般的に用いていた約500億ドル/GWという経験値には上方バイアスリスクがあります。
ソフトウェア業界の覇権交代、コンセンサス予測はまだ織り込まれていない
「vibe codingでSAPを使ってる人はいない」――Citiはこの一言で、技術の拡散に限界があることを認めています。コード開発分野の生産性向上は、企業全体へと直接拡張することはできません。しかし、より重要なのはAIが限界費用ゼロで拡大できる技術であり、利用量とともにコストが線形に拡大するツールを置き換えつつあるという点です――これはビジネスモデルそのものの根本的な再構築であり、単なる機能進化ではありません。
従来のソフトウェア企業にとって、プレッシャーは二つの方向からやってきます:1つ目はAIネイティブ競合(VC支援の新規参入者含む)が市場を着実に奪っていること、2つ目はユーザー数の減少と価格圧力、AIがより少ないユーザーでより多くのことを実現させてしまうことです。
Citiは、これまでソフトウェア株のプレミアムを支えてきた高い転換コスト、強い価格決定権、高い参入障壁という論理は再評価されているが、コンセンサス利益予測は最終的な影響を十分に織り込んでいないと分析しています。バリュエーションの動向をみると、市場は既に投票しているが、その投票はまだ完了していません。
また、AI技術スタック全体の中で、Citiは最良のリスクリターンがインフラ層のボトルネック分野に集中しているとみています:メモリとストレージ、光インターコネクトとネットワーク、電力設備。超大規模クラウド事業者が足元で市場をアンダーパフォームしていることも、注目すべき機会として位置付けられています。

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アルミ市場が供給圧迫に直面:LMEアルミニウム在庫が30年以上ぶりの低水準、現物プレミアムが数年ぶりの高水準に逼迫

円のロング・ショート攻防が激化!トップ予想家は円が147まで上昇することに賭ける、「キャリートレード」の巻き戻しで株や債券の変動拡大に警戒
権威ある米ドル/円為替予測者であるNeil Parkerは、日本と米国の金利差が縮小するにつれて、来年には円がドルに対して147まで上昇すると考えています。Parkerによると、日本銀行は基準金利を1.25%から少なくとも2%へ引き上げ、場合によっては2.25%まで上げる可能性もあると予想されており、一方で米連邦準備制度理事会(FRB)は4.00%から4.25%の範囲で再び利上げを行う見通しです。

ワーナー決算再編で業績向上!ハリウッドの大手Skydance(SKYD.US)、第3四半期のコアストリーミング収益が21%増、上半期の統合収益は倍増
先月初め、Paramount SkydanceはWarner Bros. Discovery(WBD)を1,100億ドルで買収しました。統合後の新会社は正式に「Skydance」と命名され、新たなハリウッドの巨大企業が誕生したことを意味します。
第3四半期収入が約2倍に急増!AST SpaceMobile(ASTS.US)が「宇宙進出」を加速:2027年中に45基の衛星が軌道上に
衛星直結携帯電話ブロードバンド企業AST SpaceMobile(ASTS.US)は、2026年第3四半期の収入が前年同期比で約2倍に急増し、「製造―打ち上げ―資金調達―商業化」全プロセスを網羅する重要な進展を集中的に公表しました。
暗号資産価格
もっと見る


