
イングランド銀行は予想通り金利を据え置き、バランスシート縮小のペースを緩めた

イングランド銀行は今後の利下げに対して慎重な姿勢を改めて強調し、インフレ圧力が依然として顕著であることを指摘しました。政府の秋季予算案が年内残りの期間の利下げ路線を決定づける要因となる可能性があります。
木曜日、イングランド銀行は政策金利を4.00%で据え置くことを決定し、市場予想通りとなった。7人が金利据え置きに賛成し、2人(委員のディングラとテイラー)が利下げに賛成した。同時に、イングランド銀行は量的引き締めのペースを1,000億ポンドから700億ポンドに減速することを決定し、これも市場予想通りであり、2022年に英国債の売却を開始して以来、初めて量的引き締めのペースを緩めた。
イングランド銀行の金利決定発表後、ポンド/ドルは短期的に30ポイント以上下落した。トレーダーはイングランド銀行の金利見通しに対するポジションを維持し、今年中にさらに6ベーシスポイントの利下げがあると予想している。
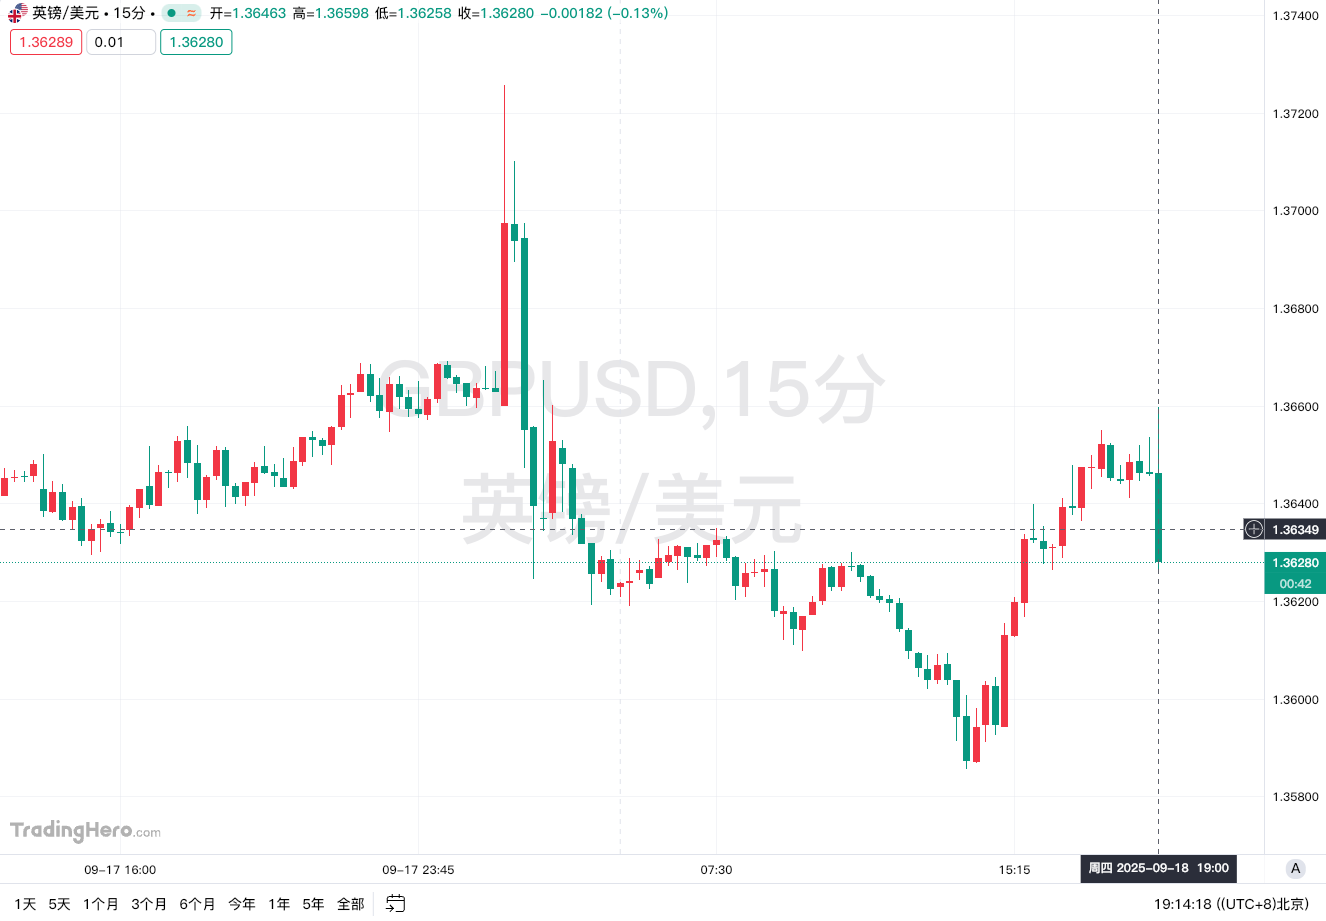
イングランド銀行の最新の金利決定は、米連邦準備制度理事会(FRB)とは対照的であり、FRBは先に利下げを発表し、今後も複数回の利下げを見込んでいる。
一方、イングランド銀行はガイダンスの中で、今後の利下げは「段階的かつ慎重に」行われ、「潜在的なデフレ圧力が引き続き緩和される程度」に依存すると警告した。報告書では、「中期的なインフレ圧力の上振れリスクは、委員会の評価において依然として顕著である」と述べている。
「インフレ率が2%の目標に戻ると予想しているが、まだ困難を脱していない」とイングランド銀行総裁のベイリーは声明で述べた。
バランスシート縮小のペースを緩めることについて、ベイリーは「新たな目標により、金融政策委員会は金融政策目標に基づいてバランスシートの規模を縮小し続けることができ、同時に英国債市場の状況への影響を最小限に抑えることができる」と述べた。
2009年から2021年にかけて、イングランド銀行は経済を刺激するために8,750億ポンドの英国債を購入した。今回の会合では、イングランド銀行のチーフエコノミストであるピールが、縮小規模を1,000億ポンドに維持することを支持し、その縮小プロセスが市場への影響は小さいと考えている。一方、金融政策委員会のマン委員は、縮小規模を620億ポンドに加速するよう求めた。イングランド銀行は、今後1年間、短期・中期・長期の英国債売却規模を40:40:20の割合で配分すると発表した。
機関アナリストは、イングランド銀行が本日、政府との英国債市場での「競争」から撤退することを決定したと指摘している——具体的には、保有する長期英国債の売却規模を減らすことであり——この行動自体が、これまでの運用が公共財政に損害を与えたことを認めたものだと述べている。現在、英国のインフレ率は約4%で推移しており、短期的な利下げは不可能である。
イングランド銀行は、賃金圧力の緩和においては物価圧力よりも進展があったとしつつも、最近のインフレ上昇が両者にさらなる圧力をもたらす可能性があると指摘した。
これに先立ち、今週の公式データによれば、英国のインフレ率はイングランド銀行の2%目標のほぼ2倍であり、雇用市場が安定しつつある兆候も見られる。
イングランド銀行はこれまで、労働市場の冷え込みと経済の弱さが「今後の物価圧力の緩和」の根拠であると指摘してきたが、最近のデータでは、財務大臣レイチェル・リーブス(Rachel Reeves)が今年4月に雇用主の給与税と最低賃金を引き上げたことによる影響を受け、労働市場は安定してきていることが示されている。
英国経済の成長も予想を上回っている:上半期の経済成長率はG7の中で上位に位置している。イングランド銀行は第3四半期の国内総生産(GDP)成長率予想を従来の0.3%から0.4%に上方修正した。
イングランド銀行内部では、「エネルギーと食品価格の上昇による新たなインフレ高騰にどう対応するか」について深刻な意見の相違がある。現在、英国の家庭のインフレ期待は上昇しており、一部の当局者は、これが「フィードバックループ」を引き起こす可能性を懸念している:インフレ期待が賃金要求を押し上げ、それがさらに物価上昇を招くというものだ。
イングランド銀行は、今月のインフレ率が4%に上昇すると予想しており、このデータは金融政策委員会(MPC)の11月会合の約2週間前に発表される予定である。特に食品価格の急騰について、当局者は消費者生活への影響が大きいことから懸念を強めている。
機関分析
S&Pのチーフ英国エコノミストであるMarion Amiotは、「予想通り、イングランド銀行は利下げを選択せず、今年再び金融政策を緩和する可能性は低い。ますます明らかになっているのは、企業が労働コスト上昇の圧力に対処するために人員削減を進めているということだ——このコスト圧力は最低賃金の引き上げと雇用主の国民保険料増加に起因し、同時に企業の利益率が圧迫され、生産性が追いつかないことでこの状況が悪化している。力強い賃金上昇は、こうした傾向が構造的失業率の上昇を促していることを示しており、また、経済活動が加速すれば、高インフレが根強く定着するリスクが高まることを意味している」と述べた。
ロンドンの投資会社Miton Investorsの固定収益部門責任者であるLloyd Harrisは、英国は現在、先進国の中で「スタグフレーション」が最も深刻な経済体となっており——高インフレ、低成長、失業率上昇が同時に進行する厳しい状況に陥っていると指摘した。現政権の政策はスタグフレーションを抑制するどころか、むしろこの問題を悪化させている:雇用主コストの上昇と増税は、インフレ圧力を高めると同時に経済成長を鈍化させている。イングランド銀行およびすべてのポンド資産市場にとって、次の重要な節目は秋の予算案である。予想通り政府が増税を続ければ、イングランド銀行はこの厄介なスタグフレーションに引き続き対処せざるを得なくなるだろう。
Goldman SachsのアナリストであるSimon Dangoorはレポートで、イングランド銀行が今年残りの期間でさらに利下げできるかどうかは、11月の英国秋季予算案の結果次第であると述べた。高止まりするインフレ(スティッキーインフレ)と労働市場の弱さの緩和は、本来であれば金融政策委員会が緩和政策を断念する理由となるはずだが、もし今回の予算案が英国経済成長見通しをさらに悪化させると見なされれば、(イングランド銀行が)迅速な対応(すなわち利下げ)を取る可能性がある。ただし、彼は全体的に見て、イングランド銀行が利下げを再開するのは2026年2月になる可能性が高いと指摘している。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
半導体株が約7%急騰+原油価格が下落、AI計算力が再び攻勢:「今夜のCPIデータが試金石に」
米国労働統計局は火曜日に10月の消費者物価指数レポートを発表する予定で、全体の成長率は0.3%、コアの成長率は0.2%と予測されています。昨年の政府閉鎖のため、このレポートには年間インフレ率が含まれていませんが、結果は米連邦準備制度(FRB)が目標とする2%を大きく上回るインフレ率となる可能性があります。「我々はコストとインフレの両面で失敗を受け入れなければならない」と、シカゴ連邦準備銀行のオースタン・グールスビー総裁が月曜日に述べました。

AIによる「職を奪う」ストーリーが覆される:コンサルティングや一時雇用が共に増加、10月のデータは米国の雇用が減少せず逆に増加したことを示す
10月の非農業雇用者数は16.5万人増加し予想を大きく上回りました。コンサルティング業界は過去最高を記録し、ChatGPT以来、AI関連で78万6千人の新規雇用が生まれました。雇用は減少せず、むしろ増加しています。

アルミ市場が供給圧迫に直面:LMEアルミニウム在庫が30年以上ぶりの低水準、現物プレミアムが数年ぶりの高水準に逼迫

円のロング・ショート攻防が激化!トップ予想家は円が147まで上昇することに賭ける、「キャリートレード」の巻き戻しで株や債券の変動拡大に警戒
権威ある米ドル/円為替予測者であるNeil Parkerは、日本と米国の金利差が縮小するにつれて、来年には円がドルに対して147まで上昇すると考えています。Parkerによると、日本銀行は基準金利を1.25%から少なくとも2%へ引き上げ、場合によっては2.25%まで上げる可能性もあると予想されており、一方で米連邦準備制度理事会(FRB)は4.00%から4.25%の範囲で再び利上げを行う見通しです。

暗号資産価格
もっと見る


