
La casa madre di GUCCI punta al business dell'oro antico

Mentre i marchi cinesi di oro lavorato secondo metodi tradizionali si stanno sempre più avvicinando al settore del lusso, i gruppi internazionali del lusso iniziano a loro volta a entrare nel mercato cinese dell’oro.
In occasione della nona edizione della China International Import Expo, il marchio di gioielleria Qeelin, appartenente al gruppo Kering, ha ufficialmente lanciato il marchio indipendente di oro Qeelin GOLD. La prima boutique aprirà il 20 novembre presso il Plaza Grand Gateway di Shanghai Henglong.
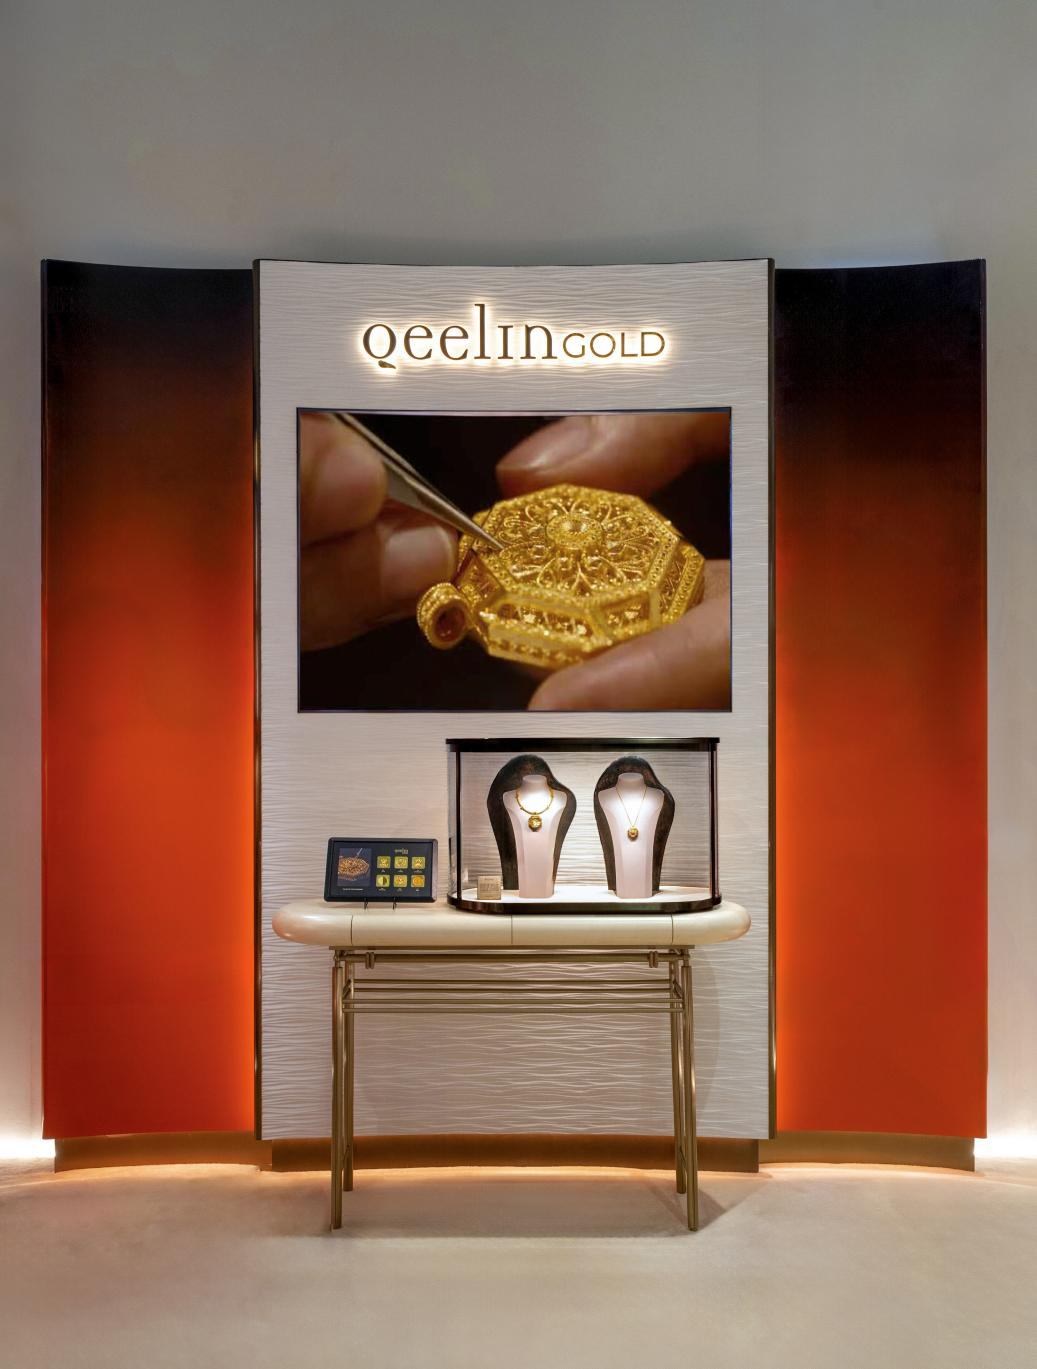
Diversamente dai prodotti precedenti di Qeelin, noti per gioielli in oro 18K, diamanti e pietre preziose, Qeelin GOLD utilizza oro puro come materiale principale e adotta una modalità di prezzo fisso.
Anche se il marchio non si definisce esplicitamente “oro lavorato secondo metodi antichi”, le tecniche impiegate – come filigrana, granulazione e incisione – si sovrappongono chiaramente a quelle di marchi locali di alta gamma come Lao Pu Gold.
Questa non è la prima volta che Kering investe nel mercato cinese dell’oro di alta gamma.
Nel novembre 2025, il gruppo aveva già partecipato al finanziamento di Serie A del marchio locale di alta gamma Baolan. Dagli investimenti finanziari al lancio di un marchio proprio, Kering ha iniziato a partecipare direttamente alla concorrenza in questo mercato.
Dietro questo cambiamento convergono due forze: da una parte i gruppi del lusso tradizionali che cercano nuove fonti di crescita, dall’altra i marchi cinesi come Lao Pu Gold che, tramite l’elevazione del posizionamento, entrano nel mercato dei consumi tradizionalmente dominato dai marchi internazionali del lusso.
L’ansia di esistenza del sangue blu
Kering sta attraversando una lunga fase di aggiustamento gestionale.
Il 22 ottobre, il gruppo Kering ha pubblicato i risultati del terzo trimestre 2026. I ricavi del gruppo sono stati di 3,345 miliardi di euro, in calo dell’1% su base comparabile rispetto all’anno precedente. In particolare, il marchio principale Gucci ha registrato un fatturato di 1,291 miliardi di euro, un calo comparabile del 6%, mentre le vendite retail dirette sono scese del 9%.
Negli ultimi anni Gucci è stata la principale fonte di profitto per Kering, ma con il rallentamento dei consumi di lusso a livello globale, il marchio è sotto crescente pressione.
Sebbene il gruppo stia cercando di favorire la trasformazione attraverso il cambio del team creativo, la ristrutturazione del portafoglio prodotti e l’ottimizzazione dei canali, la domanda debole in mercati come la Cina continua a influenzare la ripresa.
Il settore gioielleria è uno dei pochi business che ancora garantisce crescita al gruppo in questa fase.
Nel terzo trimestre di quest’anno, la divisione gioielleria di Kering ha generato ricavi per 239 milioni di euro, con una crescita dell’11% su base comparabile; nei primi tre trimestri, il fatturato totale ha raggiunto 760 milioni di euro, con una crescita comparabile del 17%.
Nel dicembre dello scorso anno, Kering ha annunciato l’acquisizione graduale del produttore italiano di gioielli Raselli Franco; a marzo di quest’anno ha istituito una divisione indipendente, Kering Jewelry, che gestisce in maniera unificata i marchi Boucheron, Pomellato, DoDo e Qeelin.
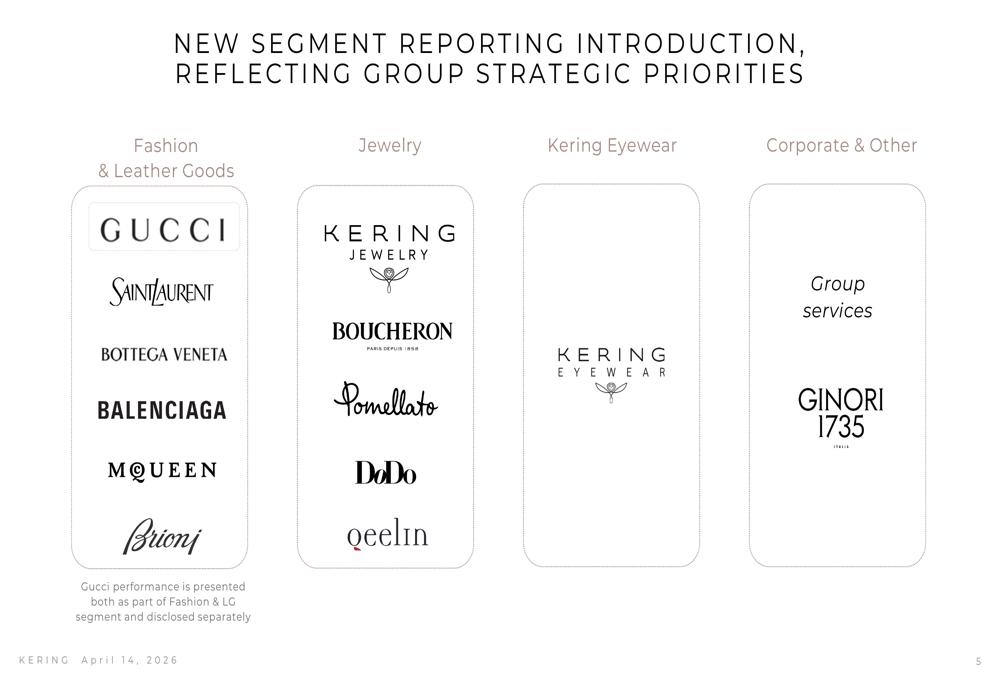
Dalla progettazione, alla produzione, alla vendita, Kering sta rafforzando l’autonomia e la capacità della propria filiera nel settore gioielleria.
Un altro cambiamento di rilievo si sta verificando nel mercato cinese dei consumi di alta gamma.
Negli ultimi anni, Lao Pu Gold attraverso tecniche tradizionali, design originali, prezzi fissi e canali di distribuzione in centri commerciali di alta fascia, ha costruito un sistema di brand vicino a quello dei marchi internazionali del lusso.
Dal 2023 al 2025, i ricavi di Lao Pu Gold sono passati da 3,18 miliardi di yuan a 27,3 miliardi, crescendo di oltre otto volte in tre anni, con tassi di crescita annua a tre cifre, tra cui un incremento del 221% nel 2025.
Mentre il consumo tradizionale di gioielli in oro fatica, gli ornamenti in oro di alta manifattura continuano a conquistare una quota crescente della spesa. L’ascesa di Lao Pu Gold ha attirato l’attenzione sia dei giganti del lusso internazionali che delle istituzioni finanziarie.
Nel settembre 2025, il presidente e CEO di LVMH, Bernard Arnault, durante una visita a Shanghai, si è recato appositamente al negozio Lao Pu Gold presso l’IFC Mall di Shanghai.
Secondo i media, la delegazione di Arnault si è trattenuta nel negozio per circa mezz’ora, visitando l’esposizione di gioielli e oggetti in oro. Successivamente, lo staff di Lao Pu Gold ha confermato ai media la visita e l’ispezione della “Lao Pu Library”, senza tuttavia effettuare alcun acquisto.
Uno studio di terze parti citato nel report semestrale 2026 di Lao Pu Gold indica che la sovrapposizione media tra i consumatori del marchio e quelli di cinque marchi internazionali di lusso è salita dal 77,3% del luglio 2025 all’84,6% dell’agosto 2026.
Questa concorrenza non si limita più al semplice budget d’acquisto degli utenti di fascia alta, ma si estende anche alla definizione stessa di valore nel lusso.
Per molto tempo, i marchi di lusso europei hanno basato il proprio premium su storia del brand, design, tradizione artigianale e identità sociale. Tuttavia, con il continuo aumento dei prezzi dei beni di lusso e il mutamento del contesto dei consumi, questa narrazione è messa in discussione.
I brand cinesi di alta gamma nel settore dell’oro offrono un’altra interpretazione del valore: pur enfatizzando anch’essi la tradizione culturale e le lavorazioni complesse, i loro prodotti incorporano un valore materiale tangibile dato dall’oro stesso.
L’ascesa di Lao Pu Gold e di brand simili dimostra che la cultura e l’artigianalità tradizionale cinese possono sostenere il valore high-end dei prodotti, senza dipendere completamente dal riconoscimento conferito dai brand europei del lusso.
Business dell’oro, percorsi diversi senza meta comune
Qeelin è uno dei marchi di gioielleria del gruppo Kering con la base di mercato più forte in Cina.
Dalla sua fondazione nel 2004, il marchio adotta come linguaggio di design simboli della cultura orientale come la zucca calabash e il ruyi, utilizzando prevalentemente oro 18K, diamanti e pietre preziose.
Dopo essere entrato a far parte di Kering nel 2013, il marchio ha ulteriormente ampliato la propria presenza in Cina: 66 dei 108 negozi nel mondo si trovano nella Cina continentale.
I primi prodotti di Qeelin GOLD proseguono nella lunga tradizione del brand di trarre ispirazione dall’estetica orientale.
In particolare, la serie BAJING trae ispirazione da strutture come le finestre ottagonali e i soffitti decorativi tipici dell’architettura cinese. Secondo lo Shanghai Securities News, un'opera presentata alla fiera aveva un prezzo di 126.000 yuan, mentre un altro pezzo personalizzato si attestava intorno ai 450.000 yuan.
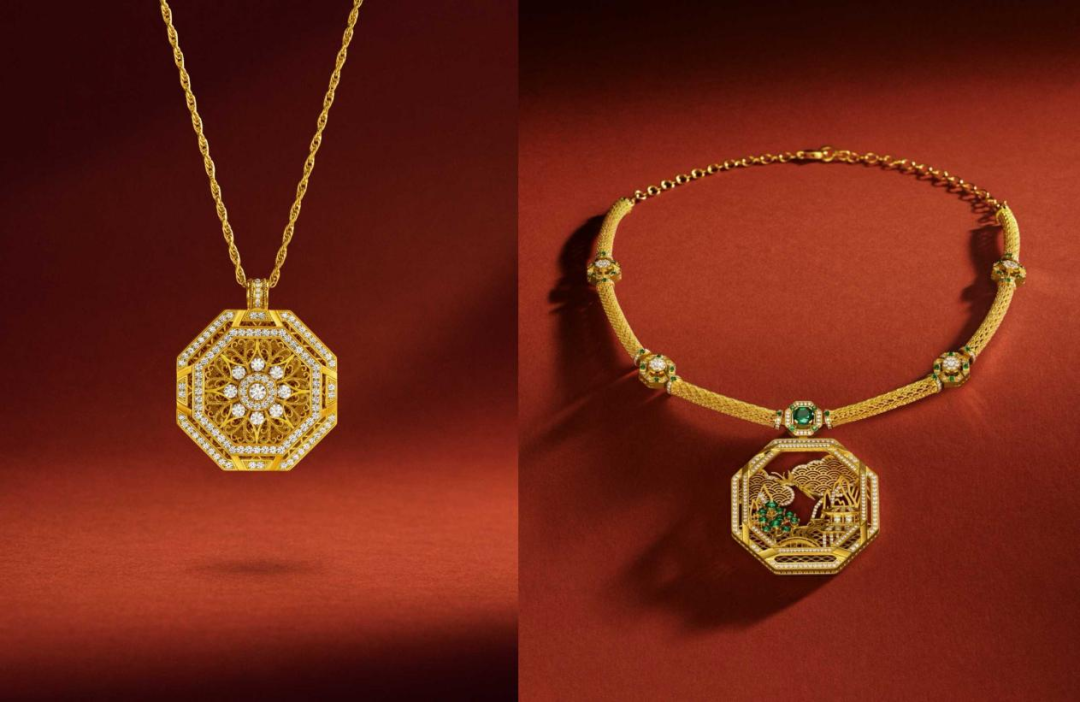
In futuro, la boutique proporrà anche altre due collezioni: WULU e FUDAO. La prima perpetua il design tipico della zucca calabash, firma di Qeelin; la seconda utilizza il motivo del pipistrello per evocare il significato tradizionale del “portare fortuna”.
Sebbene Qeelin GOLD non abbia ancora rivelato la fascia di prezzo complessiva dei propri prodotti, il posizionamento dei gioielli in oro 18K del marchio si rivela già in sovrapposizione con quello delle linee centrali di Lao Pu Gold.
Ad esempio, la classica collana WULU di Qeelin in oro rosa 18K, corniola rossa e diamanti costa 17.800 yuan, una cifra paragonabile a quella di alcuni ciondoli con diamanti di peso ridotto di Lao Pu Gold.
Nella fascia di prezzo superiore, oltre agli oggetti d’arte, i prodotti sopra i 100.000 yuan disponibili nello store Tmall di Lao Pu Gold sono prevalentemente braccialetti e fili di perle in oro da circa 60 grammi; ciondoli e collane sono meno presenti.
Questo lascia intendere che Qeelin GOLD potrebbe puntare a un posizionamento più alto rispetto all’intera gamma di Lao Pu Gold, ma la differenza concreta dipenderà dai futuri prodotti core e strategie di prezzo del nuovo marchio.
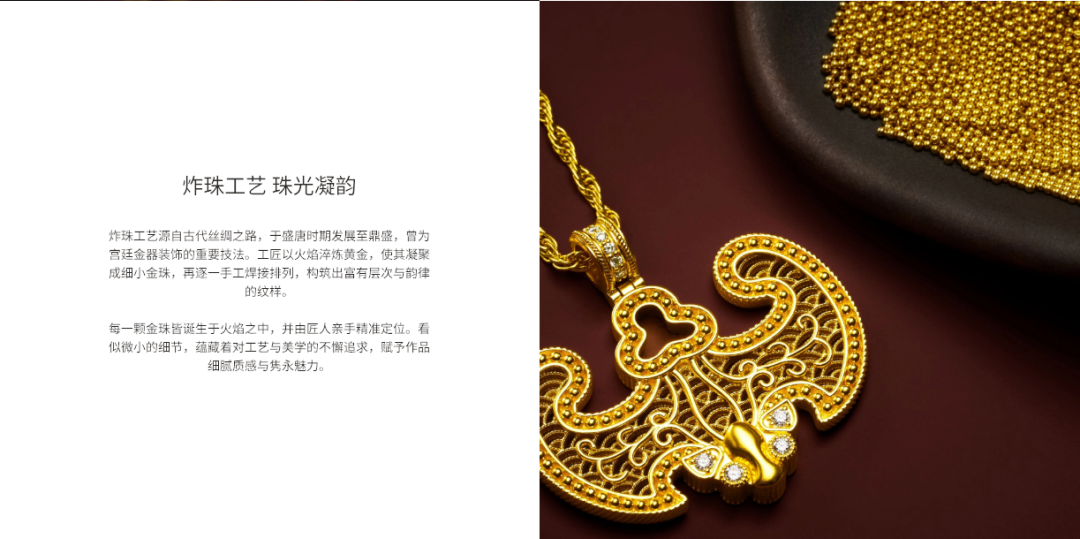
Queste differenze si riflettono anche nell’interpretazione del business dell’oro da parte dei due marchi.
Pur cambiando materiali e tecniche, Qeelin GOLD mantiene la logica originaria del design gioielliero: simboli culturali, estetica contemporanea, focus sul gioiello da indossare. Lao Pu Gold invece cerca di portare il business dell’oro oltre la gioielleria.
Xu Gaoming, presidente di Lao Pu Gold, ha dichiarato: “Il posizionamento dei nostri prodotti fa sì che il nostro cliente di fascia alta non sia interessato solo all’abbigliamento, ma principalmente agli oggetti d’arte in oro.”
Ha inoltre sottolineato che Lao Pu è un brand di oro a tutto tondo, che non può essere definito solo come marchio di gioielleria in oro.
Oltre ai gioielli, Lao Pu già offre teiere in oro, servizi da tè, sigilli, fermacarte, ruyi e altri oggetti ornamentali e da collezione, con prezzi che vanno da decine a centinaia di migliaia di yuan.
Sebbene le direzioni di sviluppo dei due marchi non siano identiche, nulla impedisce loro di contendersi gli stessi consumatori di alto profilo.
Lao Pu Gold è già presente nei principali centri commerciali di lusso come Beijing SKP, Shanghai Henglong e Hong Kong IFC. La prima boutique Qeelin GOLD presso il Plaza Grand Gateway di Shanghai Henglong riunisce marchi internazionali del calibro di Cartier e Bulgari. Inoltre, a settembre, il marchio cinese di oro di alta gamma Junpei ha aperto un negozio nello stesso centro.
Gli spazi commerciali un tempo dominio esclusivo dei marchi internazionali del lusso stanno diventando il luogo dove i marchi locali di oro di alta gamma costruiscono la propria brand identity.
Nella tematica condivisa del lusso, ottenere la percezione del valore da parte dei consumatori può essere più importante del valore intrinseco stesso.
Uscendo dalla narrazione tradizionale del lusso europeo basata su storia del brand e identità sociale, Lao Pu Gold unisce il valore materiale e tangibile dell’oro alla tradizione orafa, al design culturale e all’esperienza nei centri commerciali di alta gamma, esplorando un percorso alternativo per generare premium nel lusso.
Tuttavia, questa soluzione presenta anche dei limiti: se il prezzo dell’oro stesso diventa il punto di riferimento per la valutazione del premium, il valore trasparente dell’oro diventa anche il metro di giudizio utilizzato dai consumatori per valutare il sovrapprezzo.
Con il recente rapido aumento del prezzo dell’oro, i prodotti “prezzo fisso” di Lao Pu sono stati meno tempestivi negli adeguamenti, e congiuntamente alle promozioni commerciali, questo fattore li rendeva temporaneamente più attrattivi. Tuttavia, con la flessione del prezzo dell’oro prevista per il 2026, questo vantaggio inizia a diminuire.
Qeelin GOLD si trova invece di fronte a un’altra sfida: estendere il valore del brand già acquisito al mercato dell’oro puro e attrarre nuovi clienti, piuttosto che limitarsi a far migrare i vecchi clienti dal 18K gold all’oro puro, sostituendo semplicemente i prodotti interni.
Sotto questo punto di vista, l’ingresso di Kering nel mercato dell’oro puro non rappresenta un semplice abbassamento di status, né necessariamente un umile apprendimento dai brand cinesi dell’oro.
Più correttamente, si tratta di una rivalutazione del motivo per cui i consumatori di fascia alta cinesi sono disposti a pagare il premium.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

 VIPStrategia settimanale SK Hynix

VIPStrategia settimanale: evento NVIDIA
Prezzi delle criptovalute
Altro


