
Il 5 novembre, il crollo delle azioni statunitensi è stato un classico esempio di "vendita attiva che innesca vendita passiva", un impatto sulla liquidità di mercato.

Oggi ho letto un articolo di Bloomberg che analizza il crollo della borsa statunitense del giorno precedente, "Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street", un contenuto assai degno di approfondimento.
Conclusione centrale: il crollo della borsa americana del 5 novembre non è stato semplicemente dovuto a investitori ribassisti sull'AI, bensì a un tipico "shock di liquidità di mercato in cui una vendita attiva innesca una vendita passiva".
Gli investitori retail hanno venduto per primi, seguiti da hedge fund, istituzioni tradizionali e sistemi di trading quantitativo, mentre la copertura negativa Gamma degli operatori di mercato sulle opzioni ha ulteriormente amplificato il ribasso.
Quel giorno la capitalizzazione delle borse americane è evaporata di circa 3,7 trilioni di dollari, ma ciò non significa che 3,7 trilioni di dollari siano usciti effettivamente dal mercato.
È stata una giornata di contrattazioni estremamente rara: in un solo giorno sono evaporati circa 3,7 trilioni di dollari dalla capitalizzazione delle borse USA!
In modo ironico, questa fase ribassista non è stata inizialmente scatenata da cattive notizie improvvise provenienti da qualche azienda, bensì dagli investitori retail che hanno iniziato a prendere profitti.
Tuttavia, a trasformare una semplice vendita in una valanga ribassista sono stati i sistemi di trading automatico del mercato.
Americani Investimenti USA ha ricostruito così tutto il processo:
Prima fase: i retail vendono per primi
Gli investitori retail sono stati la forza iniziale dietro questo sell-off.
Secondo i dati di Vanda Research, il 5 novembre la dimensione netta delle vendite retail sui titoli azionari USA ha raggiunto il terzo valore più alto nella serie storica.
Solo due giornate durante il panico finanziario globale causato dal Covid-19 nel marzo 2020 hanno visto un volume maggiore di vendite nette retail.
Seconda fase: hedge fund e istituzioni tradizionali seguono la vendita
Dopo la vendita dei retail, gli hedge fund hanno iniziato a ridurre le posizioni, seguiti dai fondi long-only tradizionali che si sono aggiunti ai venditori.
Una delle principali motivazioni di questi fondi era proteggere i rendimenti realizzati dal 2026, per evitare che un ulteriore ribasso erodisse i profitti annuali.
Ancora più grave, mancavano sul mercato grandi compratori disposti ad assorbire queste vendite.
In altre parole, i venditori aumentavano ma la liquidità sul lato acquisti non bastava.
Terza fase: tre tipologie di sistemi quantitativi attivano contemporaneamente le vendite
Questa è davvero la fase chiave che amplifica il ribasso.
Queste strategie non richiedono che il fund manager valuti il valore delle imprese in tempo reale, ma regolano automaticamente le posizioni sulla base di prezzo, volatilità o regole di rischio preimpostate.
1. CTA: fondi trend-following, 13 miliardi di dollari
I CTA (Commodity Trading Advisors), originariamente operativi in futures su commodities, ora adottano spesso strategie che operano anche su futures degli indici azionari.
Quando S&P 500 e Nasdaq hanno violato livelli tecnici chiave, i modelli trend-following hanno innescato segnali di vendita.
Vanda stima che tali strategie abbiano venduto circa 13 miliardi di dollari in futures sull’S&P 500 e Nasdaq.
2. Fondi a controllo di volatilità (Volatility-Control Funds), 61 miliardi di dollari
Questi fondi aggiustano dinamicamente l’esposizione al rischio azionario per mantenere il rischio del portafoglio allineato al livello obiettivo.
Quando la volatilità del mercato sale di colpo, sono costretti a ridurre l’esposizione.
Il 5 novembre il VIX è schizzato: secondo le stime di Nomura, i fondi di questo tipo hanno dovuto ridurre di circa 61 miliardi di dollari le loro posizioni azionarie.
3. ETF a leva (Leveraged ETFs), 47 miliardi di dollari
Gli ETF a leva devono mantenere giornalmente la leva su valori predeterminati, ad esempio 2x o 3x.
Quando il mercato azionario crolla, gli ETF a leva positiva spesso devono vendere azioni o ridurre l’esposizione ai derivati per riequilibrare il rapporto di leva.
Nomura stima che questo meccanismo possa aver generato un’ulteriore domanda di vendita pari a circa 47 miliardi di dollari prima della chiusura.
Quarta fase: la copertura negativa Gamma degli operatori di mercato sulle opzioni amplia il ribasso
Nel mercato agisce anche una forza che gli investitori retail spesso ignorano: la copertura dinamica degli operatori di opzioni.
Quando gli operatori sono complessivamente in posizione negativa di Gamma (Short Gamma):
- Il mercato scende, e loro devono vendere ancora più azioni o future per coprirsi.
- Le ulteriori vendite spingono più in basso i prezzi.
- Il calo dei prezzi attiva ancora ulteriori vendite di copertura.
Nomura stima che, al momento, ogni calo dell’1% del mercato poteva generare fino a 7 miliardi di dollari di ulteriori pressioni di vendita di copertura.
Quindi si crea un circolo vizioso:
Vendite attive da parte di retail e istituzionali
I prezzi scendono sotto livelli chiave, il VIX sale rapidamente
I CTA vendono future
I fondi a controllo volatilità riducono posizioni
Gli ETF a leva riequilibrano
La copertura Gamma negativa si somma alla pressione di vendita
Il prezzo scende ancora, scatenando un’altra ondata di sell-off
Questi importi meritano una nota: i 13 miliardi relativi ai CTA sono una stima di Vanda, 61 e 47 miliardi sono la richiesta di riduzione delle posizioni o il potenziale riequilibrio stimati da Nomura; 7 miliardi sono la sensibilità stimata per ogni 1% di ribasso. Non si devono sommare direttamente né considerarli vendite effettive già realizzate.
Titolo originale: Only Two VIX Spikes Have Started Calmer and Gone Further
Traduzione: Dal 1990 solo pochissime volte il VIX è schizzato così tanto in una sola seduta partendo da valori così bassi.
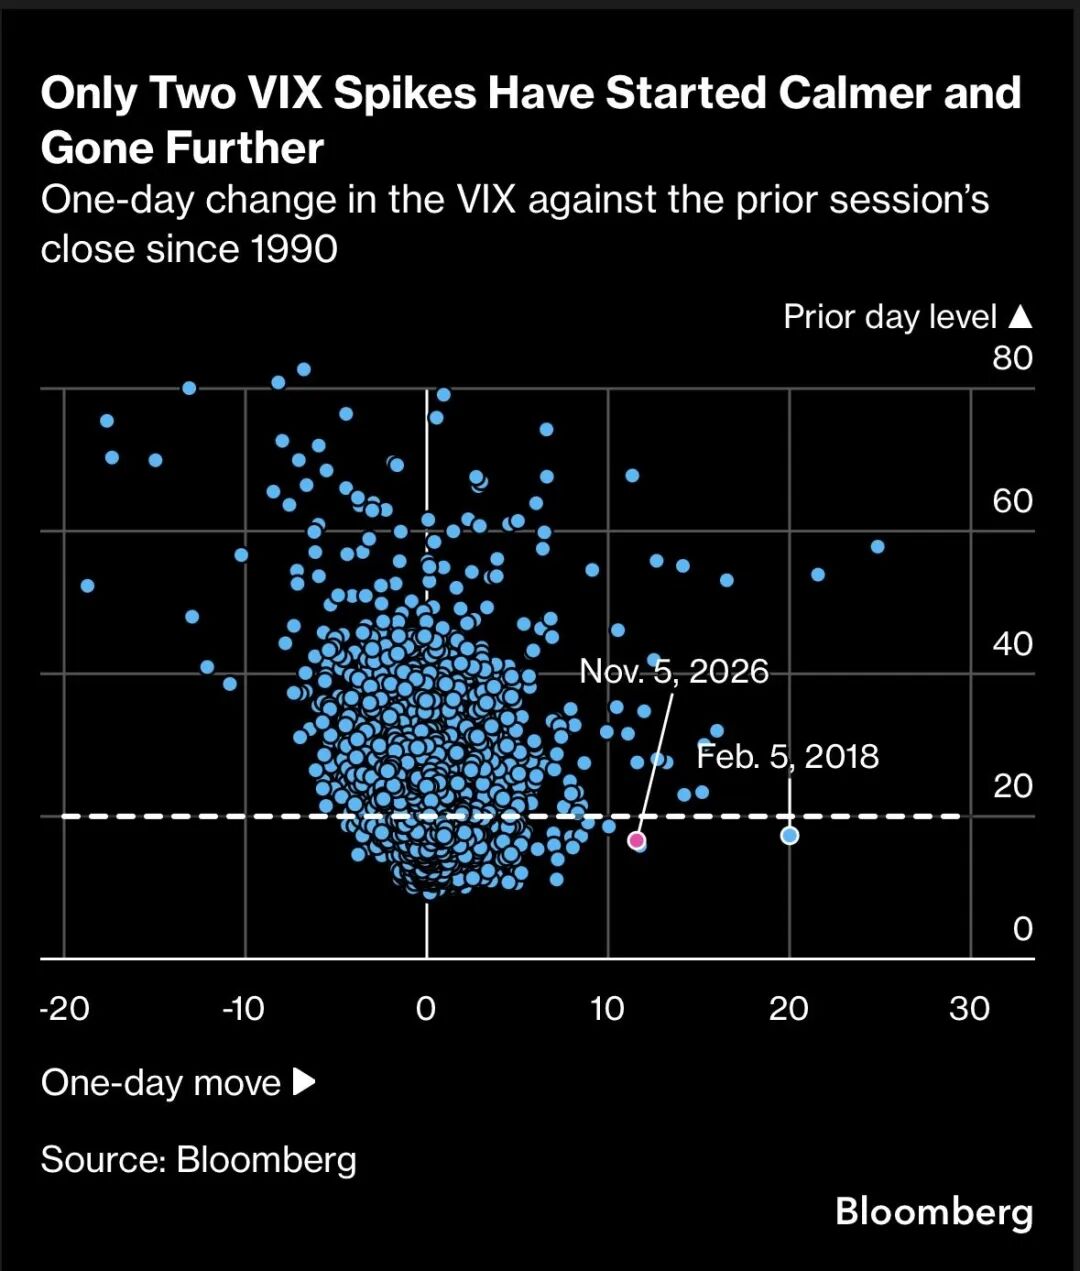
Sull’asse orizzontale vi è la variazione del punto del VIX in una singola seduta, su quello verticale il livello di chiusura del VIX al giorno precedente.
VIX del 4 novembre: 16.61
VIX del 5 novembre: 28.18
Variazione in una seduta: +69,7%
Questo è il terzo più grande rialzo percentuale in un solo giorno dal 1990, dopo il 5 febbraio 2018 e il 18 dicembre 2024.
Chiave di lettura:
Normalmente, i rischi nel mercato si accumulano gradualmente, e anche il VIX sale progressivamente.
Ma questa volta, il VIX è saltato da 16,61 a 28,18 in un attimo, segnalando una rapida ri-prezzatura del rischio in tempi brevissimi.
Perché questo è molto pericoloso per il mercato?
Perché molte strategie quantitative avevano allocato una forte esposizione azionaria sulla base dell’attuale bassa volatilità.
Il picco improvviso della volatilità le costringe a ridurre il rischio. Ciò genera una seconda onda di vendite che si somma alla prima, più guidata da fondamentali o sentiment.
Tuttavia, anche se il salto del VIX è stato forte, questo non equivale a dire che il panico ha raggiunto un estremo storico: il livello assoluto di circa 28 è ancora significativamente inferiore ai picchi della pandemia nel 2020.
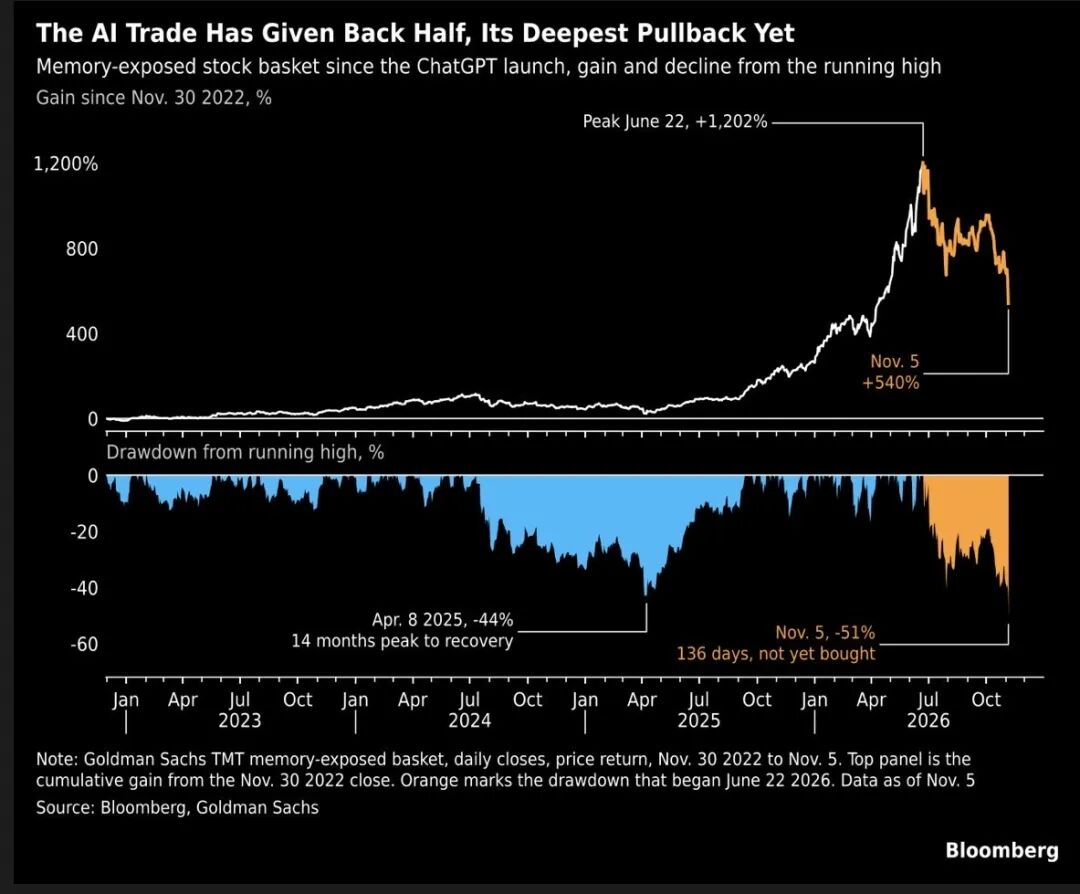
Titolo originale: The AI Trade Has Given Back Half, Its Deepest Pullback Yet
Traduzione: Le operazioni di investimento AI dai massimi hanno perso oltre il 50%, segnando il calo più profondo di quest’ondata rialzista.
Il grafico riguarda un paniere di titoli selezionato da Goldman Sachs che risultano particolarmente sensibili alla domanda di memoria per AI, e non rappresenta né l’intero settore AI né il Nasdaq.
Paniere Goldman Sachs AI-memory: rendimento cumulato
Con l'inizio dal 30 novembre 2022, si confrontano il massimo 2026 con il 5 novembre.
Attenzione a un facile errore di lettura:
Scendere da +1.202% a +540% cumulato non vuol dire perdere tutto il guadagno (+662%), ma corrisponde a una riduzione netta del valore del paniere dal picco di circa il 51%.
Rispetto alla correzione del 44% dell’8 aprile 2025, questo calo è più grave e la durata è da tenere sotto osservazione.
Nella versione originale, Bloomberg fornisce anche dati importanti:
- Il 5 novembre, i panieri di azioni legate a memoria AI, fotonica, data center e semiconduttori AI hanno perso in un solo giorno circa il 12–15%.
- Senza le azioni AI, l’S&P 500 quel giorno ha ceduto circa il 2,3%.
- Molti gruppi tematici AI hanno subito la peggior giornata dal lancio di ChatGPT.
Ciò dimostra che il ribasso del 5 novembre non è stato una vendita generalizzata di mercato, ma altamente concentrata sulla filiera AI, quella maggiormente salita e con una presenza degli investitori più elevata.
L’originale sostiene che il sell-off sia stato innescato da prese di profitto dei retail innescando reazioni a catena — spiegazione valida ma incompleta.
Spiega il perché della rapidità, ma non chiarisce perché improvvisamente gli investitori hanno deciso di vendere.
Sia l’articolo originale di Bloomberg che Reuters ricordano che, dopo le elezioni di midterm del 3 novembre 2026 negli Stati Uniti, il controllo del Congresso da parte dei Democratici ha spinto il mercato a rivalutare i rischi politici e regolatori legati all’espansione dei data center AI.
Il 4 novembre il mercato era inizialmente salito, ma dal 5 novembre ha iniziato a ri-prezzare questi rischi. Intanto, le posizioni AI erano già affollate.
Dunque io scompongo questo ribasso in tre livelli:
| Livello | Principali fattori scatenanti | Significato per il mercato |
| Primo: catalizzatore | Cambi politici, rivalutazione rischi infrastrutture AI | Innesca la vendita attiva |
| Secondo: posizionamento | Sovraffollamento su AI, i fondi bloccano i profitti | Amplifica le vendite attive |
| Terzo: struttura di mercato | CTA, fondi vol-control, ETF a leva, Gamma negativa | Amplificano ribasso e volatilità |
Il punto davvero da temere è se il rischio di primo livello continuerà a peggiorare.
Se il deleveraging riguarda solo secondo e terzo livello, probabilmente dopo il rilascio della pressione di vendita il mercato rimbalza rapidamente.
Ma se la prima ragione porta il mercato a ridimensionare in modo duraturo le aspettative sugli investimenti AI e gli utili aziendali, una volta finite le vendite meccaniche non è detto che si tocchi subito il fondo dei prezzi.
Venerdì 6 novembre il Nasdaq 100 è già rimbalzato di quasi il 2%, ma il VIX resta attorno a quota 28: il mercato trova un po’ di sollievo, ma la preoccupazione degli investitori non è del tutto svanita.
I quattro segnali da osservare con attenzione sono:
- VIX e struttura per scadenza. Se il VIX scende e la curva della volatilità a breve e lungo torna normale, significa che la pressione di riduzione rischio potrebbe diminuire.
- Fine delle riduzioni delle posizioni quantitative. Tenere d’occhio le posizioni CTA, la destinazione dei fondi volatility-target e il fabbisogno di riequilibrio degli ETF a fine seduta.
- Forza relativa del core settore AI. Osservare se MU, MRVL, NVDA e titoli come LITE, COHR (memoria, semiconduttori e fotonica) segnano una base prima dell’indice — e non solo seguendo il rimbalzo generale.
- Rischio di credito delle imprese AI. Secondo Reuters del 6 novembre, il credit default swap (CDS) a 5 anni di CoreWeave ha superato i 1.000 punti base, segnalando maggiore attenzione ai rischi di finanziamento delle infrastrutture AI. Tuttavia, al momento, né i Treasury USA né il mercato della raccolta fondi mostrano pressioni analoghe a una crisi sistemica.
Americani Investimenti USA sottolinea che questo sell-off unisce due forze contrastanti: la rivalutazione di valore e aspettative dell’AI-filiera, e la forzata riduzione del rischio dettata dalla struttura di mercato.
Le conseguenze d’investimento sono diverse.
- Se la causa principale è la riduzione forzata della leva, alla fine delle vendite i migliori titoli AI potranno rimbalzare con forza.
- Se invece si deteriorano in modo duraturo investment e previsioni di utili nell’AI (capex, raccolta, outlook), ogni rimbalzo potrebbe solo rappresentare una correzione tecnica in un trend ribassista più lungo.
Fondamentale: il crollo del 51% dei titoli-memoria AI di Goldman Sachs rispetto ai massimi non prova né lo scoppio della bolla né che sia il momento giusto per acquistare.
Oggi il punto chiave non è il livello raggiunto dal VIX, ma se, dopo la fine delle vendite meccaniche, emergano dei compratori realmente intenzionati a investire nuovamente in azioni AI.
Questa è la principale linea di confine tra un “rimbalzo post-shock di liquidità” e una “rivalutazione strutturale del valore dell’AI”.
Iscriviti al VIP Americani Investimenti USA
Accedi in esclusiva a notizie in anticipo da Wall Street e a strumenti di ricerca quantitativa dedicati
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Unity: Vector accelera, la storia della pubblicità inizia a "contare i soldi"

Utile operativo di Berkshire Hathaway (BRK.A.US/BRK.B.US) in calo del 5,8% nel Q3: buyback ai massimi dell'anno, liquidità sale a 377,4 miliardi di dollari
L'utile operativo di Berkshire Hathaway nel terzo trimestre è diminuito del 5,8% su base annua, ma il volume di buyback trimestrale ha raggiunto il livello più alto dell'anno e le riserve di liquidità sono salite a 377,4 miliardi di dollari, segnando un nuovo record storico.

Interpretazione delle nuove azioni del mercato azionario USA|PNIG.US, con una performance in crescita, cerca di trasformarsi da commerciante a fornitore di soluzioni per sopravvivere e innovare
Le performance brillanti con un forte aumento di entrate e profitti forniscono senza dubbio una solida base per Mengxun Machinery nella sua corsa verso l’IPO sul mercato azionario statunitense.

Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

Prezzi delle criptovalute
Altro


