
Stratega: il prezzo dell'oro manca di slancio al rialzo nel breve periodo, ma il suo valore a lungo termine rimane

Huitong Network, 27 ottobre — All'inizio dell'anno il prezzo spot dell'oro ha sfiorato i 5600 dollari per oncia, ma nella seconda metà dell'anno, a causa della situazione in Medio Oriente, il mercato è diventato più cauto. Rob Haworth, Senior Investment Strategist per il Wealth Management di Bank of America, ritiene che il protrarsi del conflitto spinga le banche centrali a dare priorità alla sicurezza energetica, rallentando il ritmo degli acquisti d’oro. Unito al progressivo aumento dei tassi della Federal Reserve, la forza del dollaro e una debole domanda fisica nelle due principali economie asiatiche, il prezzo dell'oro manca di slancio al rialzo nel breve termine. Solo con la fine del conflitto, la stabilizzazione del mercato energetico e la ripresa degli acquisti da parte delle banche centrali, l’oro potrà tornare a vedere un rimbalzo sostenuto.
All’inizio dell’anno, l’acquisto continuo di oro da parte delle banche centrali ha portato il prezzo spot vicino ai 5600 dollari per oncia, rendendo l’oro uno dei principali temi di investimento di mercato. Ma entrando nella seconda metà del 2026, la situazione in Medio Oriente non si è ancora calmata e l’atteggiamento del mercato verso l’oro è diventato chiaramente più cauto. Rob Haworth, Senior Investment Strategist per il Wealth Management di Bank of America, ha analizzato i molteplici fattori che stanno ora esercitando pressione sull'oro e le condizioni necessarie per un futuro recupero.
La priorità delle banche centrali si sposta, l’oro perde il suo principale sostegno acquisti
Haworth afferma che affinché l’oro possa salire di nuovo sopra i 5000 dollari per oncia, è necessario che il conflitto in Iran si concluda e che il mercato energetico globale ritorni alla normalità, consentendo così alle banche centrali di ritornare a concentrarsi sulla diversificazione delle riserve. Il valore d’investimento a lungo termine dell’oro non è scomparso, ma attualmente le banche centrali danno priorità alla stabilità economica e alla sicurezza energetica, interrompendo l’acquisto continuativo di oro.
Egli dichiara: “Finché il conflitto continua, il mercato dell’oro probabilmente rimarrà sotto pressione.” L’ondata di acquisti d’oro da parte delle banche centrali che aveva precedentemente spinto il prezzo dell’oro si è esaurita, mentre le nazioni devono affrontare prezzi elevati per energia e cibo, dirottando fondi per gestire i rischi di approvvigionamento energetico e sospendendo i piani di diversificazione delle riserve. Già a fine marzo aveva sottolineato che l'aumento delle riserve in oro non era più una priorità per molte nazioni.
Fattori tradizionali di pressione persistono, muta la logica difensiva
Attualmente il prezzo dell’oro è tornato ad essere guidato da fondamentali tradizionali come i tassi reali e il dollaro. La crescita dei rendimenti dei Treasury USA, la forza persistente del dollaro e la forte domanda di liquidità indeboliscono il tradizionale appeal difensivo dell’oro.
Secondo lui, il ciclo di irrigidimento progressivo della Federal Reserve è molto sfavorevole per un asset come l’oro che non produce interessi. La Fed resta fermamente impegnata nella lotta all’inflazione, ma non procederà con rialzi aggressivi: gli economisti delle istituzioni prevedono un altro aumento dei tassi a dicembre e possibilmente un ulteriore rialzo a marzo dell’anno prossimo. Questo percorso di restrizione soft è sufficiente a mantenere la forza del dollaro e a comprimere il prezzo dell’oro. Anche se i rendimenti dei titoli di Stato USA calano dai massimi, non si osservano flussi di acquisto massicci sull’oro; i capitali preferiscono i titoli tecnologici di crescita e il comparto energetico che trae vantaggio dai disordini nell’offerta.
La domanda fisica fatica, consumi asiatici deboli
I due principali paesi asiatici rappresentano i mercati di consumo fisico dell’oro più grandi al mondo, ma Haworth ritiene che sia difficile vedere una forte ripresa della domanda fisica nel breve termine in queste regioni. Le pressioni economiche interne e il potere d’acquisto limitato dei cittadini rendono difficile espandere i consumi d'oro. Il rallentamento degli acquisti delle banche centrali, una domanda fisica debole e le politiche restrittive della Fed rendono difficile trovare catalizzatori per una forte crescita del prezzo dell’oro nel breve termine.
Egli segnala un fenomeno anomalo: le tensioni geopolitiche dovrebbero favorire l’oro, ma in questa fase il conflitto ha fatto salire i prezzi dell’energia e aggravato l’inflazione, spingendo i capitali a fronteggiare rischi economici urgenti piuttosto che a coprirsi sull’oro. Dice: “Attualmente non ci sono motivi logici per essere ottimisti sull’oro: questo aspetto, in un contesto di conflitti e incertezza, è particolarmente degno di nota.”
Il valore a lungo termine non è scomparso, in attesa di segnali multipli convergenti
Sebbene nel breve periodo rimanga cauto, Haworth non crede che il ruolo dell’oro come riserva strategica sia venuto meno. L’esigenza a lungo termine delle nazioni di ridurre la dipendenza da una sola valuta e di diversificare le riserve non è cambiata, e la ripresa degli acquisti d’oro da parte delle banche centrali resta una variabile chiave per la crescita del prezzo dell’oro nel lungo termine, come nel caso delle grandi potenze asiatiche che continuano a ridurre la dipendenza da dollaro ed euro.
Tuttavia, con scenari commerciali e prospettive economiche pieni di incertezze, è difficile prevedere quando le banche centrali riprenderanno a rafforzare le riserve auree. Per una solida ripresa del prezzo dell’oro sarà necessario che la situazione in Medio Oriente diventi chiara, che il contesto commerciale globale sia stabile e che appaiano segnali evidenti di ritorno all’acquisto da parte delle banche centrali.
Conclusioni
Attualmente l’oro si trova in una situazione molto contraddittoria: le tensioni geopolitiche non stanno portando acquisti rifugio ma, al contrario, alimentano inflazione e alti tassi d’interesse. Il valore di riserva dell’oro resta nel lungo termine, ma per un’inversione del trend nel breve termine occorre attendere l’allentamento della crisi energetica e un ritorno dei capitali delle banche centrali verso le riserve auree.
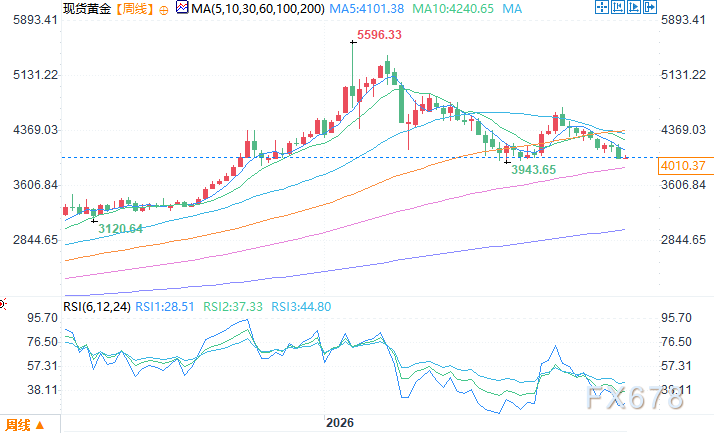
Grafico settimanale dell’oro spot — Fonte: EasyHuitong
Fuso orario GMT+8, 27 ottobre ore 10:56, prezzo spot dell'oro a 4009,32 USD/oz
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Morgan Stanley rivede il crollo dell'AI: si sta colpendo la valutazione, non i profitti! Ma non affrettatevi a comprare ai minimi.
Morgan Stanley afferma che il ritracciamento dell'AI è guidato dalla contrazione delle valutazioni, mentre le aspettative di profitto continuano a crescere; consiglia di evitare acquisti indiscriminati nei settori upstream, raccomanda un aumento selettivo degli investimenti negli applicatori e suggerisce di preferire la sicurezza di Stati Uniti ed Europa.
SpaceX (SPCX.US) con una visione di crescita da 500 miliardi di dollari: Morgan Stanley punta sull’esplosione della potenza di calcolo AI, i “grandi ribassisti” avvertono di una possibile bolla.
Morgan Stanley rimane ottimista riguardo la possibilità che il prezzo delle azioni della società possa raggiungere i 300 dollari, mentre il "grande ribassista" Michael Burry mette in dubbio che la valutazione elevata della società possa essere sostenuta nel tempo. Il vero punto di disaccordo tra le due parti è se SpaceX riuscirà a trasformare il vantaggio sinergico tra razzi, comunicazione satellitare e potenza di calcolo AI in un flusso di cassa continuo che possa supportare una valutazione da mille miliardi di dollari.

Indicatore della tendenza nel trading AI: l'emissione di obbligazioni di Meta procede a singhiozzo
Il giorno delle elezioni Meta ha emesso obbligazioni per 46 miliardi di dollari, affrontando molte difficoltà: declassamento del rating da parte di S&P, la concorrenza di Microsoft e l'incertezza politica. Il CFO ha presentato personalmente il piano a 500 investitori, pagando un prezzo reale: il differenziale delle obbligazioni con la scadenza più lunga è aumentato di 90 punti base rispetto ad aprile. L'"ondata blu" dei democratici ha incrementato i rischi normativi per i data center dedicati all'AI, con i differenziali delle obbligazioni tecnologiche in espansione continua la scorsa settimana. Il principale dubbio del mercato rimane: la spesa capitale per l'AI potrà realmente tradursi in ritorni?

China Financial Daily: accelerazione dell'occupazione, la Federal Reserve mantiene un aumento graduale dei tassi di interesse
China International Capital Corporation ha pubblicato un rapporto di ricerca affermando che lo scenario di base resta che la Federal Reserve effettuerà un ulteriore aumento dei tassi a dicembre, passando poi a una fase di osservazione.

Prezzi delle criptovalute
Altro


