
La rupia indonesiana nel pantano

L’Indonesia, come la più grande economia dell’Asia sudorientale, ha visto l’indice composito di Jakarta registrare un crollo del 29% da inizio anno, mentre la rupia indonesiana si è svalutata di oltre il 6% contro il dollaro statunitense. Colpita ripetutamente da un “triplice colpo” su azioni, obbligazioni e valuta, l’Indonesia ha affrontato negli ultimi sei mesi una lotta per mantenere il proprio status di “mercato emergente”. A gennaio di quest’anno, MSCI ha annunciato il congelamento di tutte le modifiche di ribilanciamento degli indici relativi all’Indonesia, escludendo l’introduzione di nuove azioni indonesiane negli indici dei mercati emergenti, e lanciando allo stesso tempo un forte avvertimento: il mercato indonesiano presenta difetti fondamentali in termini di investibilità. Se non verranno corretti entro un determinato termine, l’Indonesia sarà declassata da mercato emergente a mercato di frontiera.
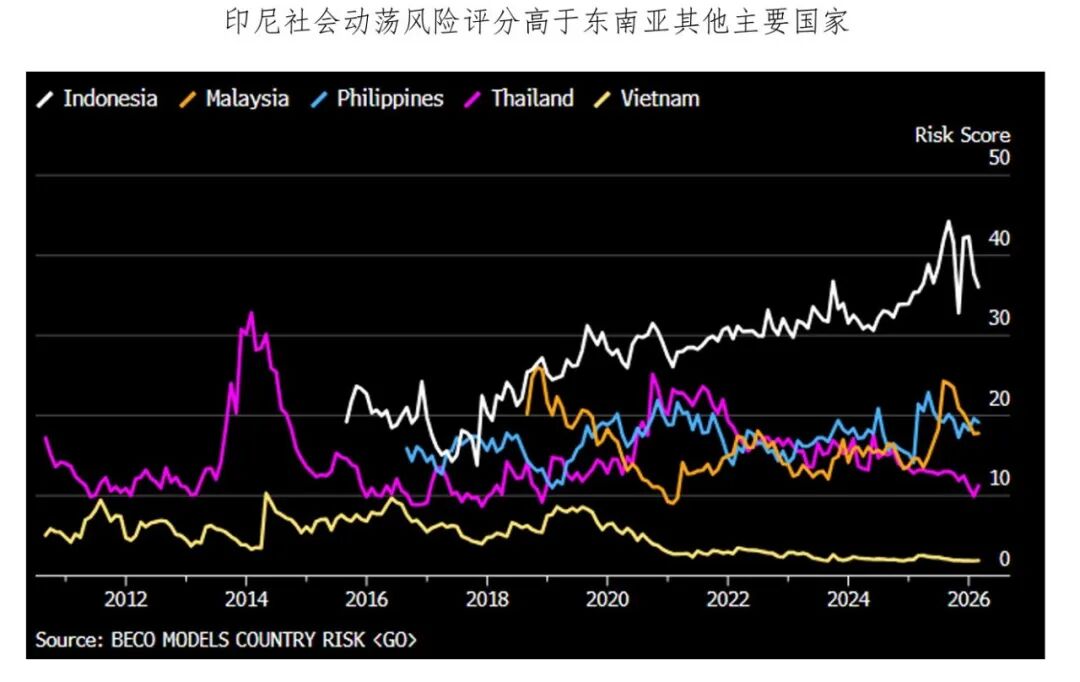
La scorsa settimana MSCI ha deciso infine di mantenere il rating, ma ha abbassato quello della sottovoce “flusso informativo” a negativo. Nel giro di meno di un mese, la banca centrale indonesiana ha aumentato i tassi di 100 punti base portando la rupia a rimbalzare dai minimi storici. La crisi è veramente scongiurata?
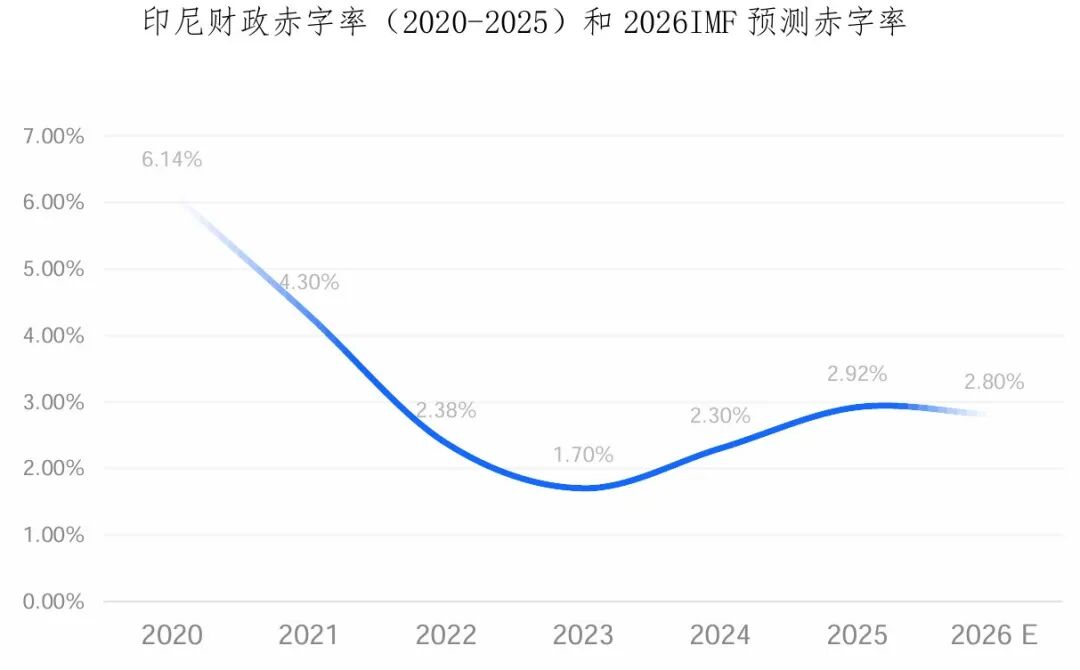
Il disavanzo di bilancio rimane elevato e la valuta è sotto pressione.Secondo la “Legge sul Bilancio Nazionale” indonesiana, il rapporto massimo di disavanzo di bilancio è fissato al 3%, mentre il livello massimo di debito pubblico è al 60%. Nel 2025 il disavanzo fiscale salirà ai massimi post-pandemia (il limite fu temporaneamente sospeso durante l’emergenza sanitaria); il conflitto tra USA e Iran ha fatto aumentare i prezzi internazionali del petrolio, il governo ha dovuto incrementare i sussidi sui carburanti e contemporaneamente sostenere piani di nutrizione per tutti e i progetti infrastrutturali. L’elevato livello di spesa pubblica e la debole crescita delle entrate generano dubbi sulla sostenibilità e l’equilibrio del bilancio nazionale.
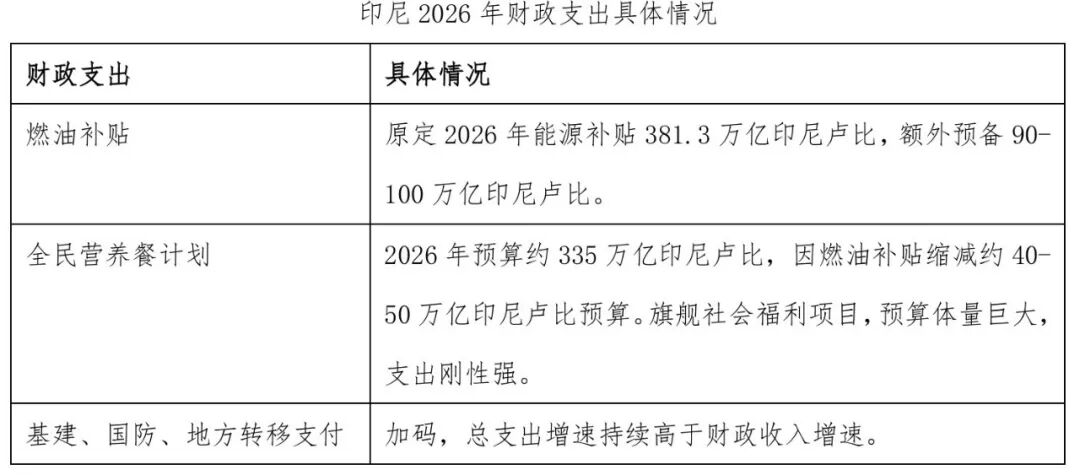
Il saldo negativo del petrolio è diventato un fattore di pressione sulla valuta dall’inizio del conflitto tra USA e Iran.In confronto, sia il Brasile che l’Indonesia sono economie emergenti orientate all’export di materie prime, ma le loro valute presentano andamenti opposti. Analizzando la struttura del commercio, il Brasile può contare sulla tecnologia per il petrolio offshore e risulta esportatore netto di greggio. Al contrario, il surplus commerciale indonesiano deriva principalmente da carbone, olio di palma e leghe di nichel, ma la voce petrolio è in forte deficit: la maggior parte dell’energia è importata. L’ascesa dei prezzi del petrolio dopo il conflitto USA-Iran ha accentuato la divergenza nei tassi di cambio delle due valute.
Nell’articolo “La guerra di difesa delle valute asiatiche” abbiamo già spiegato come la banca centrale indonesiana, dall’inizio dell’anno, abbia cercato di intervenire direttamente sui mercati utilizzando le riserve valutarie e adottando misure prudenziali macroeconomiche e controlli sui capitali. La serie di rialzi dei tassi dal mese di maggio ha contribuito a dare respiro alla rupia, ma le ragioni strutturali della sua debolezza non sono cambiate:
(1) Il disavanzo fiscale si amplia mentre il rapporto deficit/PIL resta elevato: sia l’aumento dei tassi che la svalutazione continueranno a esercitare pressione sulle finanze pubbliche;
(2) Le nuove politiche che prevedono l’esclusiva statale sull’export di risorse strategiche (gestite da aziende partecipate dal fondo sovrano, come carbone, olio di palma, leghe di titanio), mirate a incrementare le entrate fiscali, sono controverse sul mercato e potrebbero colpire le esportazioni; inoltre, con il saldo energetico costantemente in negativo, aumenta l’incertezza sul commercio.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Utile operativo di Berkshire Hathaway (BRK.A.US/BRK.B.US) in calo del 5,8% nel Q3: buyback ai massimi dell'anno, liquidità sale a 377,4 miliardi di dollari
L'utile operativo di Berkshire Hathaway nel terzo trimestre è diminuito del 5,8% su base annua, ma il volume di buyback trimestrale ha raggiunto il livello più alto dell'anno e le riserve di liquidità sono salite a 377,4 miliardi di dollari, segnando un nuovo record storico.

Interpretazione delle nuove azioni del mercato azionario USA|PNIG.US, con una performance in crescita, cerca di trasformarsi da commerciante a fornitore di soluzioni per sopravvivere e innovare
Le performance brillanti con un forte aumento di entrate e profitti forniscono senza dubbio una solida base per Mengxun Machinery nella sua corsa verso l’IPO sul mercato azionario statunitense.

Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Prezzi delle criptovalute
Altro


