
Cambiamento del presidente della Federal Reserve = crollo delle azioni USA?

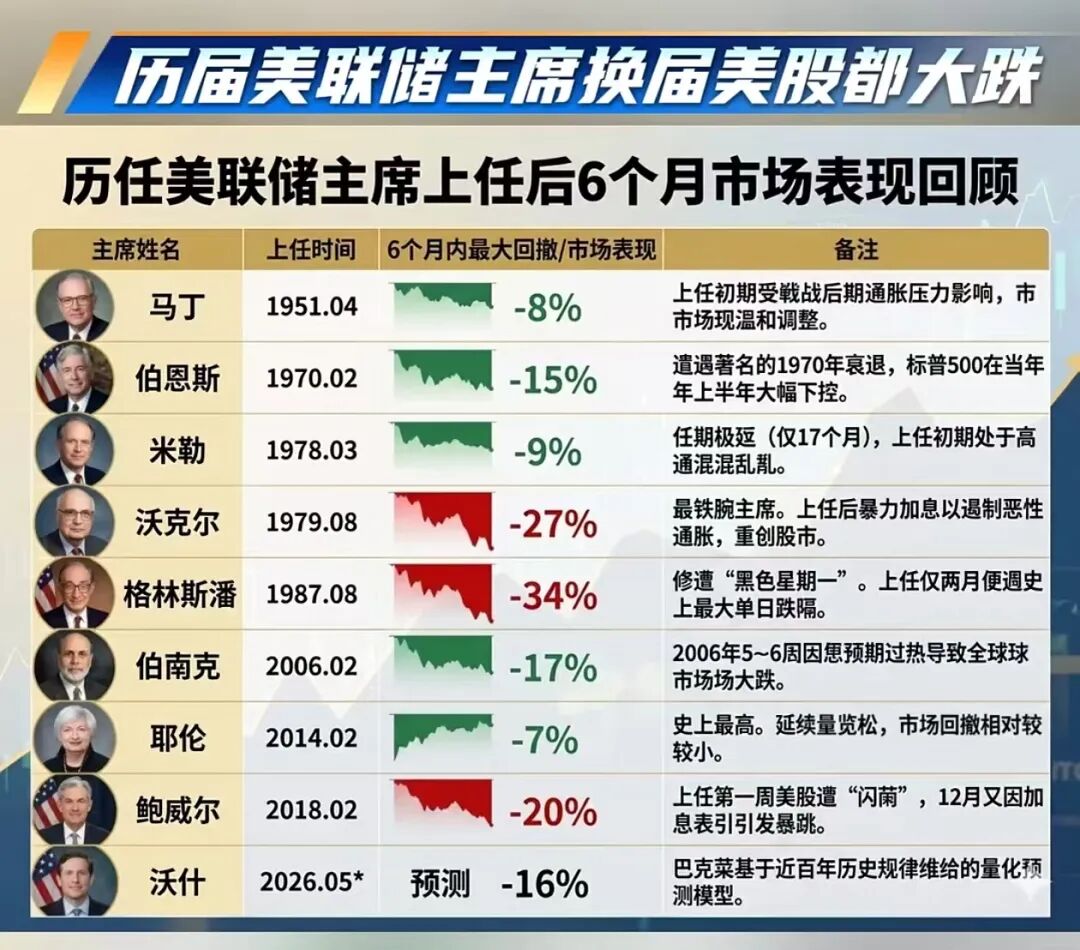
2. Prendiamo ad esempio Powell. Ha prestato giuramento il 5 febbraio 2018, mentre il crash flash all’inizio del 2018 è avvenuto il 26 gennaio. Secondo il calcolo A, il massimo drawdown nei 6 mesi successivi all’insediamento di Powell è stato del 2,56%, secondo il calcolo B il massimo drawdown è stato del 9,45%. Entrambi ben al di sotto di quanto indicato nel grafico.
3. In secondo luogo, indipendentemente dal metodo di calcolo del drawdown, il massimo drawdown nei 6 mesi dopo l’insediamento del presidente della Fed non presenta differenze significative rispetto a un qualsiasi periodo casuale di 6 mesi nella storia dell’SP500.
4. Secondo la definizione di drawdown A:
1) Il massimo drawdown entro i 6 mesi successivi all’insediamento per gli ultimi 7 presidenti è il seguente:
Miller (1978-03-08): 0.00%
Volcker (1979-08-06): 4.25%
Greenspan (1987-08-11): 32.82%
Bernanke (2006-02-01): 4.58%
Yellen (2014-02-03): 0.00%
Powell (2018-02-05): 2.56%
2) La distribuzione del massimo drawdown dell’SP500 in qualsiasi periodo di 6 mesi nella storia è la seguente:
10° percentile: 0,09%
25° percentile: 1,44%
75° percentile: 8,98%
90° percentile: 16,24%
Le mediane sono quasi uguali. Nei test sull’uguaglianza delle medie, test t: p=0,2870, test Wilcoxon: p=0,3438, nessuna differenza significativa.
5. Secondo la definizione di drawdown B
1) Il massimo drawdown entro 6 mesi dall’insediamento degli ultimi 7 presidenti è il seguente:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Storicamente, la distribuzione del massimo drawdown dell’SP500 in qualsiasi periodo di 6 mesi è la seguente:
10° percentile: 7,80%
25° percentile: 9,97%
75° percentile: 17,74%
90° percentile: 22,12%
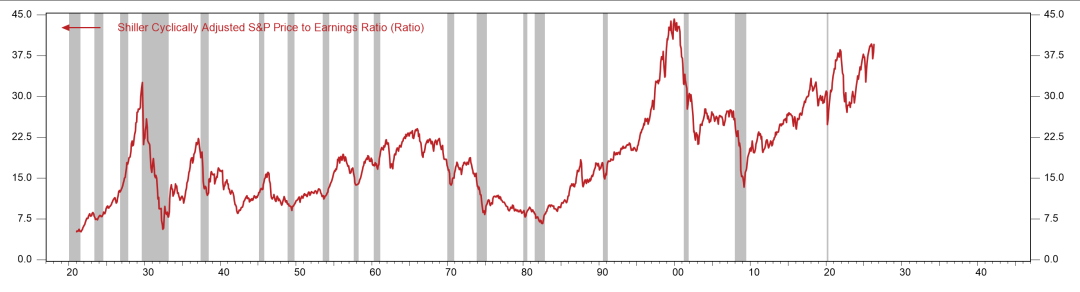
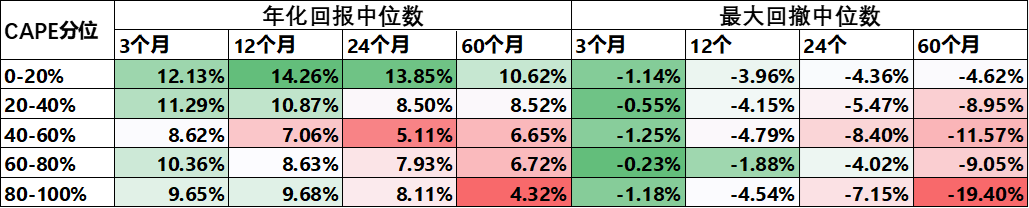
6. In sintesi, secondo la regolarità storica, in qualsiasi periodo di 6 mesi, è quasi inevitabile un drawdown significativo degli azionari USA; questa è la norma storica e anche nei prossimi 6 mesi non farebbe eccezione. Si può persino ipotizzare che, visto che le valutazioni degli azionari sono a livelli storicamente elevati, l’entità dei futuri drawdown potrebbe essere superiore rispetto alla mediana storica.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Mentre la tecnologia crolla, le azioni di “Berkshire” raggiungono nuovi massimi! Il ritorno ai bond in yen accende il dibattito su un “rafforzamento degli investimenti in Giappone”
Berkshire Hathaway ha incaricato delle banche di prepararsi per la sua prima emissione di obbligazioni in yen dal mese di aprile, al fine di raccogliere più fondi in Giappone. Secondo fonti informate, Berkshire ha affidato il mandato a Mizuho Securities e Bank of America Securities per una potenziale emissione di obbligazioni in yen di riferimento, prevista nel prossimo futuro, anche se il tempismo esatto dipenderà dalle condizioni di mercato.
La leggenda esclusiva di Nomura è stata infranta! Mizuho (MFG.US) sta ridisegnando la mappa dell’underwriting giapponese con IPO globali
Mizuho sta consolidando la sua posizione nel mercato dei capitali azionari in Giappone grazie a un percorso unico e altamente redditizio: da un lato soddisfa la forte domanda di finanziamenti per l’intelligenza artificiale (AI) proveniente dal mercato statunitense, dall’altro si collega all’enorme risparmio detenuto dai residenti giapponesi.


Prezzi delle criptovalute
Altro


