
La liquidità, non la novità, determina il valore della tokenizzazione

Opinione di: Sebastián Serrano, fondatore e CEO di Ripio.
Per gran parte dell'ultimo decennio, l’industria delle criptovalute ha cercato di tokenizzare asset di nicchia, nel tentativo di reinventare la finanza. Pur essendo creativa, questa strategia ha in gran parte ignorato la verità economica fondamentale su dove la tokenizzazione crea realmente valore.
In questi primi stadi dell'adozione della blockchain, la tokenizzazione funziona meglio non ai margini dell’economia, ma al suo centro. L’istinto iniziale del settore — tokenizzare asset illiquidi — è stato un errore di calcolo. Lo sforzo di tokenizzazione di maggiore successo ha coinvolto l’asset più liquido al mondo (il dollaro USA) sotto forma di stablecoin garantite da USD.
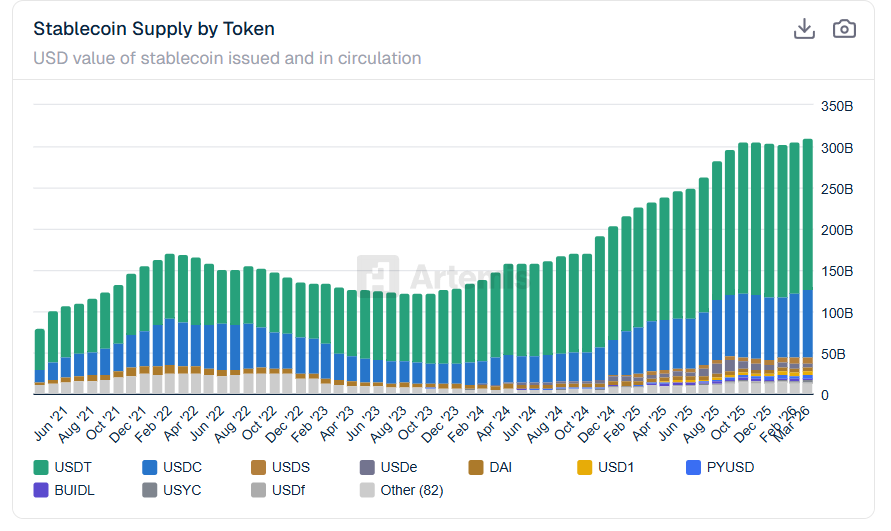 L’offerta di stablecoin continua a salire. Credito: .
Oggi, le aziende stanno sperimentando versioni tokenizzate di altri asset altamente liquidi come i Treasury bills, valute minori e, sempre più spesso, azioni. Non è casuale. La tokenizzazione è più potente quando viene applicata ad asset che già possiedono una domanda massiva e quadri legali e finanziari standardizzati. La liquidità è la condizione indispensabile che permette alla tokenizzazione di passare dalla novità all’infrastruttura.
Tokenizzare ciò che le persone desiderano
La tokenizzazione deve partire da asset che presentano già una domanda elevata. Denaro, debito sovrano e i principali strumenti finanziari sono il livello base dell’economia globale. Sono utilizzati quotidianamente da governi, aziende e individui. Quando si tokenizzano questi asset, non si cerca di creare domanda da zero. Si vanno a migliorare le infrastrutture su cui già si muovono trilioni di dollari.
Osservando la nostra storia recente, notiamo che l’elettricità non è stata usata inizialmente per alimentare installazioni artistiche sofisticate, ma per le fabbriche. Le blockchain non sono diverse. Realizzano il loro potenziale quando tokenizzano denaro e primitive finanziarie essenziali, non asset marginali.
Le stablecoin hanno avuto successo. Si sono adattate direttamente a un uso già esistente e massivo. Le stablecoin spostano dollari a livello globale, rapidamente e a basso costo. Le obbligazioni tokenizzate stanno guadagnando terreno per la stessa ragione. Rappresentano un asset reale e molto richiesto che le istituzioni già possiedono su larga scala.
La tokenizzazione aggiunge il maggior valore là dove le frizioni sono grandi e costose. Le obbligazioni movimentano trilioni di dollari, ma lo fanno in modo inefficiente. La tokenizzazione comprime la regolazione da giorni a minuti. Permette asset e denaro di muoversi insieme, in tempo reale, senza dipendere dagli intermediari. Questo cambia la struttura dei costi e il profilo di rischio delle operazioni finanziarie.
Gli effetti di rete emergono solo attorno ad asset con domanda molto elevata, come denaro e debito sovrano. Quando li tokenizzi, crei immediata interoperabilità. Tutti possono costruire attorno allo stesso unità di conto. Questo è il motivo per cui le stablecoin sono diventate la spina dorsale della finanza on-chain.
Correlato: La banca centrale australiana sostiene la tokenizzazione: il progetto pilota mostra vantaggi per 16,7 miliardi di dollari
NFT e RWAs altamente personalizzati sono l'opposto. Sono frammentati per design. Ogni asset è unico, legalmente ambiguo e difficile da standardizzare. Questo li rende incapaci di diventare un livello economico condiviso. Possono avere valore culturale o speculativo, ma non possono ancorare effetti di rete finanziaria su larga scala.
Effetti di mercato della tokenizzazione degli asset liquidi
Aggiungendo programmabilità ad asset illiquidi, si può frazionare la proprietà o automatizzare certi processi. Tuttavia, non si sbloccano nuove forme di coordinamento economico. L’asset continua a non essere scambiato frequentemente. Continua a mancare un mercato profondo.
Con asset liquidi, invece, la tokenizzazione abilita comportamenti finanziari completamente nuovi. Regolamento continuo, pagamenti in streaming, gestione automatizzata del collaterale. Queste sono solo alcune delle novità che la tokenizzazione può portare.
Ci sono altre considerazioni. Si può usare un dato asset tokenizzato come garanzia? Questa è una domanda importante, e la risposta dipende soprattutto dalla liquidità. Infatti, gli asset liquidi possono essere integrati in modo sicuro come collaterale in sistemi automatizzati. Le loro valutazioni sono trasparenti e aggiornate in tempo reale.
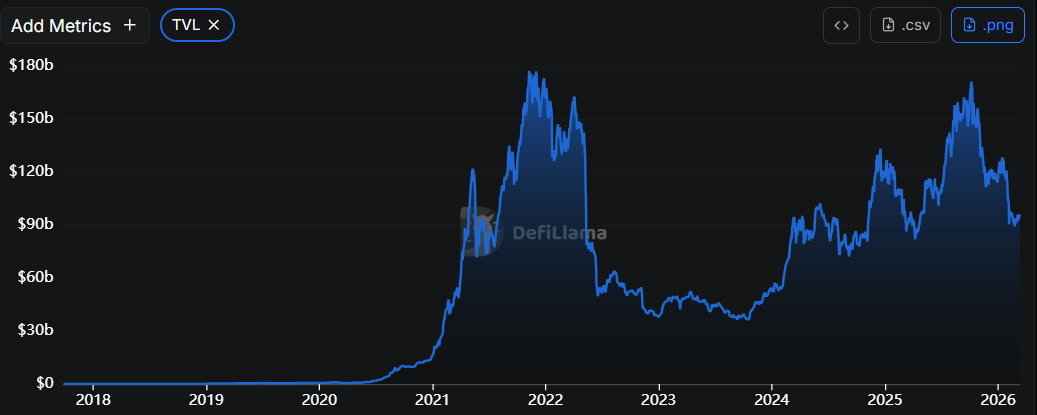 Circa 96 miliardi di dollari di asset liquidi sono bloccati e utilizzati nei protocolli DeFi. Fonte: .
Gli asset illiquidi, invece, hanno scambi sporadici, valutazioni soggettive e ampi spread tra domanda e offerta. La loro natura li rende molto difficili da usare come collaterale. La tokenizzazione non risolve questo problema. Questo riduce la domanda per l’asset.
L’efficienza del capitale migliora anche in modo significativo per gli asset liquidi. Gli strumenti liquidi tokenizzati possono essere potenzialmente reipotecati, deployati frazionalmente e allocati programmaticamente in tempo reale. Il capitale si muove più velocemente nel sistema. Ma la tokenizzazione non produce mercati continui per gli asset illiquidi.
Ridurre il rischio tramite chiarezza
Dollari, obbligazioni governative e grandi debiti societari hanno status legale ben definito, responsabilità dell’emittente e quadri regolamentari. La tokenizzazione può essere incorniciata nella legge finanziaria esistente, rendendo l’adozione istituzionale molto più semplice.
È più difficile per gli NFT. Le domande su proprietà, custodia, esecutività e protezione degli investitori possono superare i vantaggi tecnici. In pratica, queste incertezze aumentano il rischio invece di ridurlo. È naturale che grandi iniziative di tokenizzazione istituzionale si concentrino prima sugli asset liquidi.
Il futuro della tokenizzazione sarà definito da asset economicamente centrali. Ovviamente, gli esperimenti iniziali del settore crypto con gli NFT erano necessari e comprensibili. Era difficile per gli NFT avere successo a lungo termine. Erano focalizzati sul tipo sbagliato di asset.
Le stablecoin lo hanno dimostrato, migliorando l’asset più liquido al mondo. Le obbligazioni governative e azioni tokenizzate sono il prossimo passo logico. Questo è il modo in cui le blockchain passano da tecnologia sperimentale a infrastruttura finanziaria fondamentale.
Opinione di: Sebastián Serrano, fondatore e CEO di Ripio.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
20cm accoglie una rimonta! La “base di gioco” di Applovin è ancora stabile?

Deutsche Bank: più la potenza di calcolo è limitata, più SpaceX guadagna; il rischio politico di Musk dopo l'elezione è sopravvalutato
Deutsche Bank ritiene che il rischio politico per SpaceX sia sopravvalutato dal mercato: i contratti principali sono stipulati da agenzie federali, lo spazio per l’intervento del Congresso è estremamente ridotto e nella maggior parte dei settori non esistono fornitori alternativi. Il rischio più immediato proviene dalla ferma posizione del governatore eletto del Texas riguardo ai data center, ma una restrizione nell’offerta di capacità di calcolo potrebbe addirittura rafforzare il potere di determinazione dei prezzi e i ricavi di SpaceX.

Dopo il crollo delle azioni americane, Cathie Wood: più il mercato è preoccupato, più sono ottimista, il mercato toro non è finito
Mentre il Nasdaq entra in una fase di correzione, Cathie Wood (“la regina dell’innovazione”) si esprime affermando che proprio il clima di preoccupazione dominante nel mercato la rende ancora più fiduciosa nella continuazione del mercato rialzista. Attribuisce l’attuale correzione alla pressione sul mercato obbligazionario e alle controversie sugli investimenti in capitale per l’AI, ma sottolinea che la rivoluzione tecnologica è ancora a metà strada. Wood ha inoltre rivelato che ARK ha approfittato della situazione per aumentare le proprie posizioni ad alta convinzione come SpaceX, prevedendo che i mercati azionari continueranno ad andare bene fino al 2027.

Dopo la "settimana nera" delle azioni tecnologiche, Wall Street chiama al "buy the dip"
Morgan Stanley ha dichiarato chiaramente che "le prossime due o tre settimane sono un'opportunità per aumentare le posizioni". Ed Yardeni ha definito l'attuale calo una "correzione" e non lo scoppio di una bolla. La previsione media degli istituti principali di Wall Street per il target di fine anno dello S&P 500 è di 7973 punti. Tuttavia, la maggior parte degli strateghi ritiene che l'orientamento delle politiche sull'AI resti la principale variabile.

Prezzi delle criptovalute
Altro


