
Perché il livello di difficoltà delle operazioni nel mercato delle criptovalute è attualmente infernale?

Oltre il 90% degli asset cripto sono essenzialmente guidati dalla speculazione, ma la pura speculazione non è un moto perpetuo: quando i partecipanti al mercato perdono interesse o non riescono più a ottenere profitti, la domanda speculativa svanisce.
Oltre il 90% degli asset crypto sono essenzialmente guidati dalla speculazione, ma la pura speculazione non è un moto perpetuo: quando i partecipanti al mercato perdono interesse o non riescono più a ottenere profitti costanti, la domanda speculativa svanisce.
Scritto da: @0xkyle
Traduzione: AididiaoJP, Foresight News
Come trader, il mio obiettivo principale è sempre stato quello di trovare opportunità di investimento ad alta convinzione e con potenziale di rendimento asimmetrico. Sono appassionato di scoprire questo tipo di operazioni con alto rapporto rischio/rendimento, come Solana a 20 dollari, Node Monkes a 0,1 BTC (poi salito a 0,9 BTC), Zerebro con una capitalizzazione di mercato di 20 milioni di dollari, e così via.
Tuttavia, oggi queste opportunità asimmetriche stanno diventando sempre più rare. Le ragioni sono molteplici e insieme costituiscono un problema grande e complesso.
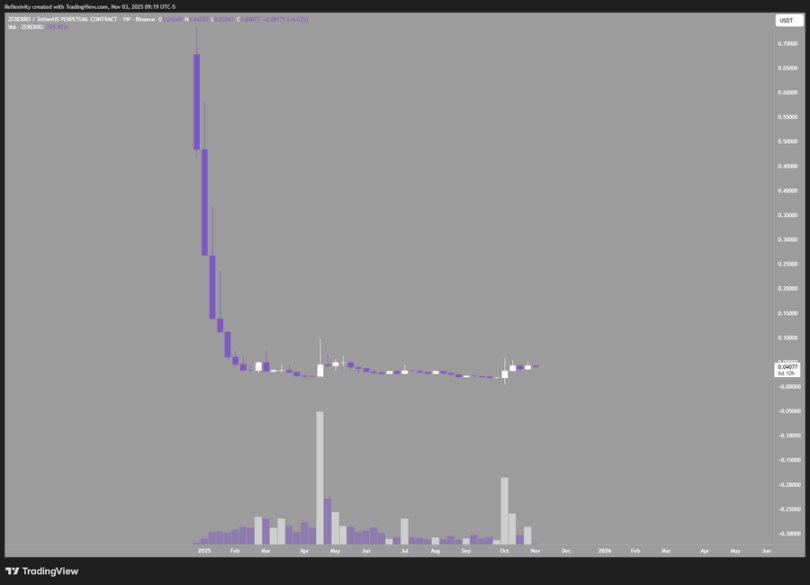
Prendiamo questo grafico come esempio: mostra Zerebro, che è passato da una capitalizzazione di mercato di 20 milioni di dollari fino a un picco di 700 milioni di dollari, offrendo un rendimento di 30 volte; ma è anche sceso del 99% dal massimo, tornando quasi al punto di partenza.
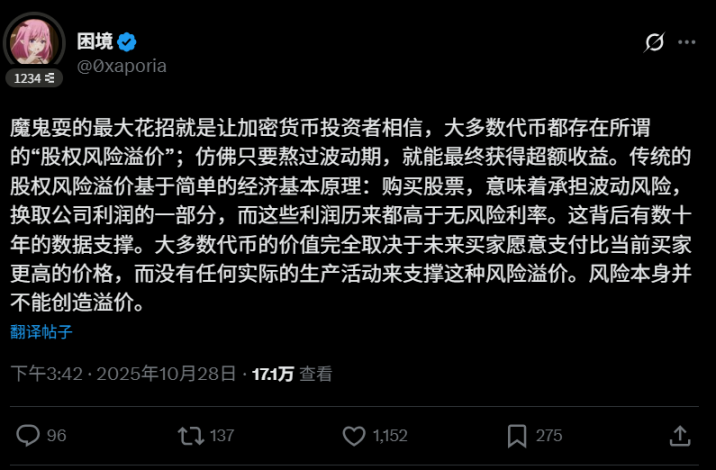
Questo ci porta al primo problema: è risaputo che la maggior parte dei token in questo settore "alla fine devono essere venduti". Questo crea un circolo vizioso che ostacola la creazione di asset di valore a lungo termine. Oltre il 90% degli asset crypto sono essenzialmente guidati dalla speculazione, ma la pura speculazione non è un moto perpetuo: quando i partecipanti al mercato perdono interesse o non riescono più a ottenere profitti costanti, la domanda speculativa svanisce. Il tweet dell’utente @0xaporia lo riassume perfettamente:
Il secondo problema riguarda i difetti strutturali del mercato crypto. L’evento del 10 ottobre ha messo in luce questa criticità: quasi tutti i principali exchange hanno causato perdite significative agli utenti, con oltre 40 miliardi di dollari di contratti aperti svaniti in un attimo, offrendo a tutti i partecipanti una lezione fondamentale di finanza: se qualcosa può andare storto, andrà storto. Questo rischio tiene lontani istituzioni e grandi capitali: se esiste il rischio di azzeramento, perché rischiare?
Il terzo e il quarto problema sono di vecchia data: il primo è l’eccesso di nuovi token emessi ogni giorno, il secondo è la valutazione iniziale troppo alta di questi token. Ogni nuovo progetto diluisce la liquidità complessiva del mercato, mentre le emissioni a valutazioni elevate riducono il margine di profitto per gli investitori del mercato pubblico. Certo, si può scegliere di andare short, ma se l’intero settore dipende dai profitti dello short, nel lungo periodo non è affatto positivo.
Ci sono anche altri problemi non menzionati, ma quelli sopra sono i più degni di attenzione. Torniamo al tema dell’articolo: perché oggi è così difficile trovare opportunità asimmetriche nel mercato crypto?
- I progetti di qualità vengono lanciati a valutazioni troppo elevate, con i prezzi che riflettono pienamente o addirittura eccessivamente le aspettative
- L’emissione eccessiva di token diluisce il valore; oggi nasce una L1 perfetta, domani ne appare un’altra, facendo dubitare della loro reale qualità
- Il ritmo di innovazione del settore è troppo rapido, rendendo difficile costruire una convinzione d’investimento a lungo termine; i progetti leader possono perdere il vantaggio in un solo anno
- I problemi strutturali del mercato ostacolano l’ingresso di capitali; gli investitori richiedono rendimenti più elevati per compensare il rischio di azzeramento, e se i rendimenti effettivi non sono sufficienti, la logica d’investimento crolla
Il problema più grave è che la maggior parte dei token sono in realtà solo strumenti di finanziamento: vengono venduti per raccogliere fondi operativi, mentre il vero valore si concentra nelle quote societarie. Questi token, privi di accumulo di valore e di diritti societari, sono essenzialmente strumenti speculativi di tipo “passa la bomba”, non veri investimenti.
Queste non sono idee nuove. Perché ripeterle? Perché, sebbene tutti lo sappiano, nessuno cambia il proprio modo di investire. Tutti continuano a inseguire nuove narrative e nuovi trend, ripetendo strategie inefficaci. È la definizione stessa di follia: ripetere lo stesso comportamento aspettandosi risultati diversi.
Cerco sempre la prossima opportunità asimmetrica. Se segui le regole, otterrai solo rendimenti mediocri. Credo che la prossima opportunità asimmetrica nel crypto sarà:
- Rendimenti dal mining
- Investimenti azionari in aziende blockchain
- Token delle piattaforme di exchange
- Cercare asset di valore gravemente sottovalutati; esistono, ma sono rarissimi
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Mentre la tecnologia crolla, le azioni di “Berkshire” raggiungono nuovi massimi! Il ritorno ai bond in yen accende il dibattito su un “rafforzamento degli investimenti in Giappone”
Berkshire Hathaway ha incaricato delle banche di prepararsi per la sua prima emissione di obbligazioni in yen dal mese di aprile, al fine di raccogliere più fondi in Giappone. Secondo fonti informate, Berkshire ha affidato il mandato a Mizuho Securities e Bank of America Securities per una potenziale emissione di obbligazioni in yen di riferimento, prevista nel prossimo futuro, anche se il tempismo esatto dipenderà dalle condizioni di mercato.
La leggenda esclusiva di Nomura è stata infranta! Mizuho (MFG.US) sta ridisegnando la mappa dell’underwriting giapponese con IPO globali
Mizuho sta consolidando la sua posizione nel mercato dei capitali azionari in Giappone grazie a un percorso unico e altamente redditizio: da un lato soddisfa la forte domanda di finanziamenti per l’intelligenza artificiale (AI) proveniente dal mercato statunitense, dall’altro si collega all’enorme risparmio detenuto dai residenti giapponesi.


Prezzi delle criptovalute
Altro


