
Il team di Curve avvia una nuova impresa: YieldBasis diventerà la prossima applicazione DeFi di successo?

YieldBasis rappresenta uno dei design più innovativi nella fornitura di liquidità dai tempi del modello originale di stable swap di Curve.
YieldBasis rappresenta uno dei design più innovativi nella fornitura di liquidità dai tempi del modello originale di stable swap di Curve.
Autore: Saint
Traduzione: AididiaoJP, Foresight News
Nel mercato crypto, ogni tanto emerge un prodotto DeFi di grande successo.
Pumpfun ha reso facile l'emissione di token, mentre Kaito ha rivoluzionato la distribuzione dei contenuti.
Ora, YieldBasis ridefinirà il modo in cui i fornitori di liquidità traggono profitto: trasformando la volatilità in rendimento ed eliminando la perdita impermanente.
In questo articolo esploreremo le basi, analizzeremo il funzionamento di YieldBasis e metteremo in evidenza le opportunità di investimento correlate.
Panoramica
Se hai mai fornito liquidità a un pool a doppio asset, probabilmente hai sperimentato la perdita impermanente.
Ma per chi non conosce questo concetto, una rapida panoramica:
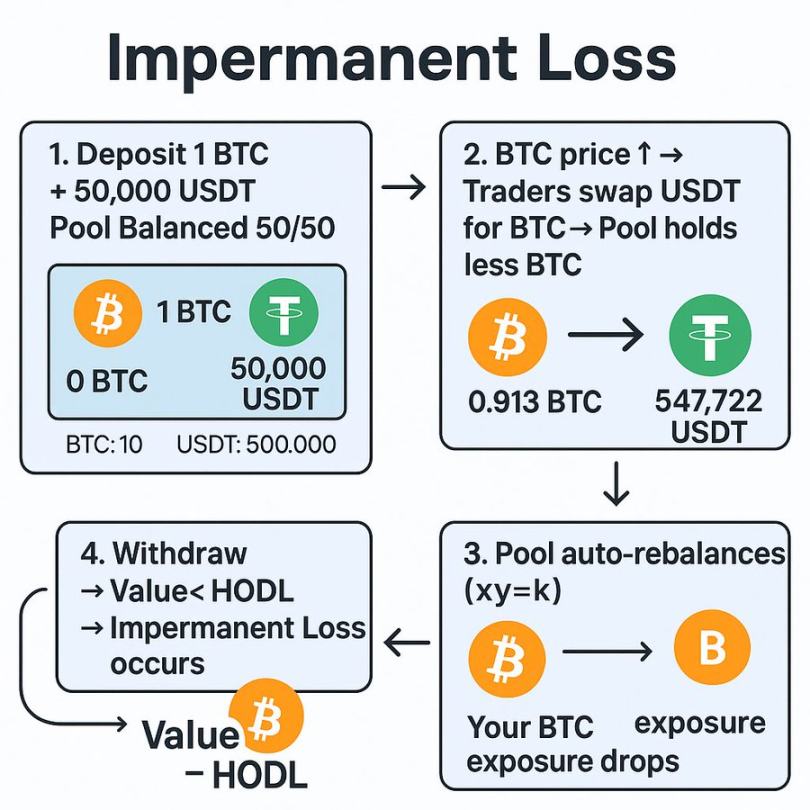
La perdita impermanente è una perdita temporanea di valore che si verifica quando si fornisce liquidità a un pool che contiene due asset.
Man mano che gli utenti scambiano tra questi asset, il pool si riequilibra automaticamente, portando spesso il fornitore di liquidità a detenere una quantità maggiore dell'asset venduto.
Ad esempio, in un pool BTC/USDT, se il prezzo di BTC sale, i trader venderanno BTC nel pool per ottenere profitto, e il fornitore di liquidità finirà per detenere più USDT e meno BTC.
Quando si ritirano i fondi, il valore totale della posizione è solitamente inferiore rispetto a detenere semplicemente BTC.
Già nel 2021, i rendimenti annualizzati elevati e gli incentivi alla liquidità erano sufficienti a compensare questo aspetto.
Ma con la maturazione della DeFi, la perdita impermanente è diventata un vero difetto.
Diversi protocolli hanno introdotto misure correttive, come la liquidità concentrata, i fornitori di liquidità delta-neutral e i pool a lato singolo, ma ogni approccio ha i suoi compromessi.
YieldBasis adotta un nuovo approccio, puntando a rendere nuovamente redditizia la fornitura di liquidità catturando rendimento dalla volatilità e eliminando completamente la perdita impermanente.
Cos'è YieldBasis?
In breve, YieldBasis è una piattaforma costruita su Curve che utilizza i pool di Curve per generare rendimento dalla volatilità dei prezzi, proteggendo al contempo la posizione dei fornitori di liquidità dalla perdita impermanente.
Al lancio, Bitcoin è l'asset principale. Gli utenti depositano BTC su YieldBasis, che lo alloca nei pool BTC di Curve e utilizza una struttura on-chain unica per applicare leva finanziaria, neutralizzando così la perdita impermanente.
Fondata dallo stesso team dietro Curve, incluso @newmichwill.
YieldBasis ha già raggiunto traguardi significativi:
• Raccolti oltre 50 milioni di dollari da top founder e investitori
• Oltre 150 milioni di dollari di impegni nella vendita Legion
• Pool BTC riempito in pochi minuti dal lancio
Ma come funziona effettivamente questo meccanismo?
Comprendere il flusso di lavoro di YieldBasis
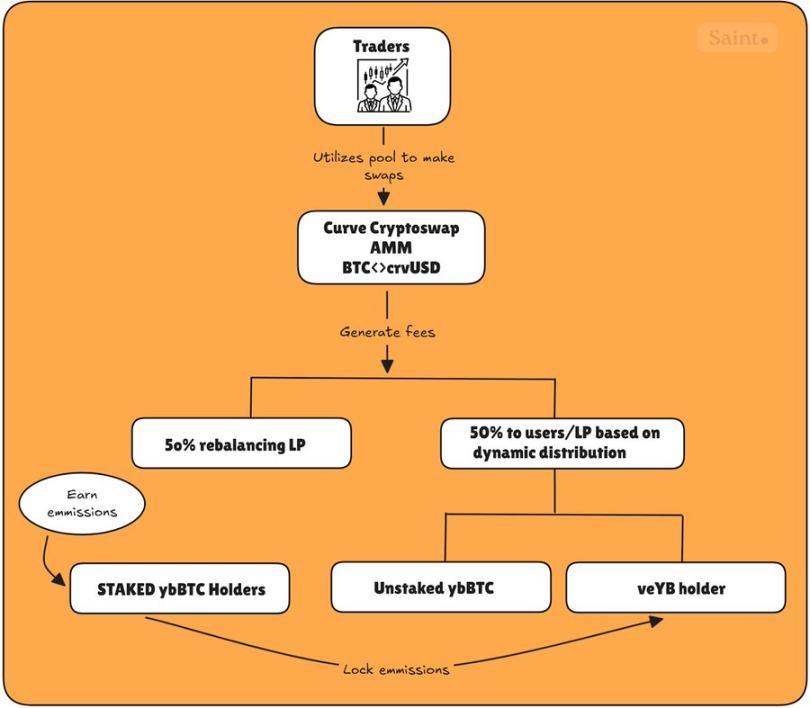
YieldBasis opera tramite un processo in tre fasi, progettato per mantenere una posizione a leva 2x proteggendo i fornitori di liquidità dal rischio di ribasso.
Deposito
Il primo passo per l'utente è depositare BTC su YieldBasis per coniare ybBTC, un token di ricevuta che rappresenta la sua quota nel pool. Gli asset attualmente supportati includono cbBTC, tBTC e WBTC.
Flash loan e impostazione della leva
Il protocollo prende in prestito tramite flash loan un importo di crvUSD pari al valore in dollari del BTC depositato.
BTC e crvUSD preso in prestito vengono abbinati e forniti come liquidità al pool BTC/crvUSD di Curve.
I token LP risultanti vengono depositati come collaterale in un Curve CDP (Collateralized Debt Position) per ottenere un altro prestito in crvUSD, che viene utilizzato per rimborsare il flash loan, rendendo la posizione completamente a leva.
Questo crea una posizione a leva 2x con un rapporto di debito costante del 50%.
Ribilanciamento della leva
Con le variazioni del prezzo di BTC, il sistema si ribilancia automaticamente per mantenere un rapporto debito/patrimonio del 50%:
- Se BTC sale: il valore LP aumenta → il protocollo prende in prestito più crvUSD → l'esposizione al rischio viene reimpostata a 2x
- Se BTC scende: il valore LP diminuisce → viene riscattata una parte degli LP → il debito viene rimborsato → il rapporto torna al 50%
Questo mantiene l'esposizione al rischio BTC costante, così che anche con la volatilità non si perde BTC.
Il ribilanciamento è gestito da due componenti chiave: il market maker automatico di ribilanciamento e il pool virtuale.
Il market maker automatico di ribilanciamento traccia i token LP e il debito crvUSD, aggiustando i prezzi per incentivare gli arbitraggisti a ripristinare l'equilibrio.
Allo stesso tempo, il pool virtuale racchiude tutte le fasi di flash loan, mint/burn di token LP e rimborso del CDP in un'unica transazione atomica.
Questo meccanismo previene eventi di liquidazione mantenendo la leva stabile e offre agli arbitraggisti piccoli incentivi di profitto per mantenere l'equilibrio.
Il risultato è un sistema auto-bilanciante che copre costantemente la perdita impermanente.
Commissioni e distribuzione dei token
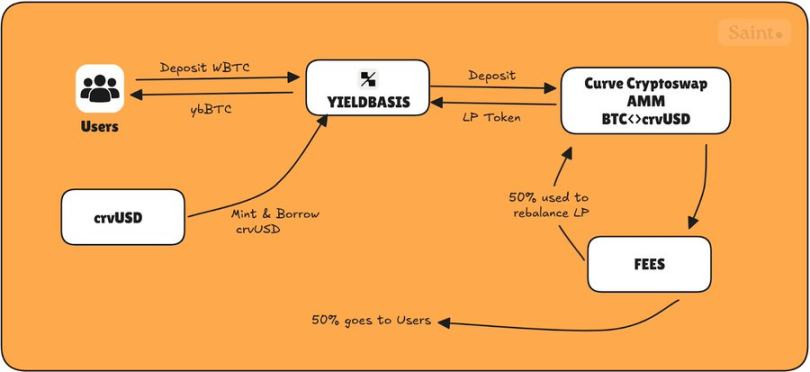
YieldBasis ha quattro token principali che definiscono il suo sistema di incentivi:
- ybBTC: diritto su LP BTC/crvUSD a leva 2x
- ybBTC in staking: versione in staking che guadagna emissioni di token
- YB: token nativo del protocollo
- veYB: YB bloccato per il voto, conferisce diritti di governance e premi maggiorati
Tutte le commissioni di trading generate dal pool BTC/crvUSD sono suddivise equamente:
- 50% agli utenti (condiviso tra detentori di ybBTC non in staking e veYB)
- 50% al protocollo, per finanziare il meccanismo di ribilanciamento
Il 50% restituito al pool di ribilanciamento garantisce che non si verifichino liquidazioni per mancanza di arbitraggisti; il protocollo utilizza quindi il 50% delle commissioni per ribilanciare autonomamente.
Il restante 50% destinato agli utenti è condiviso tra ybBTC non in staking e la governance veYB, seguendo una distribuzione dinamica.
In breve, il protocollo traccia la quantità di ybBTC in staking e utilizza la seguente formula per regolare le commissioni che ogni detentore (ybBTC non in staking e veYB) può guadagnare:
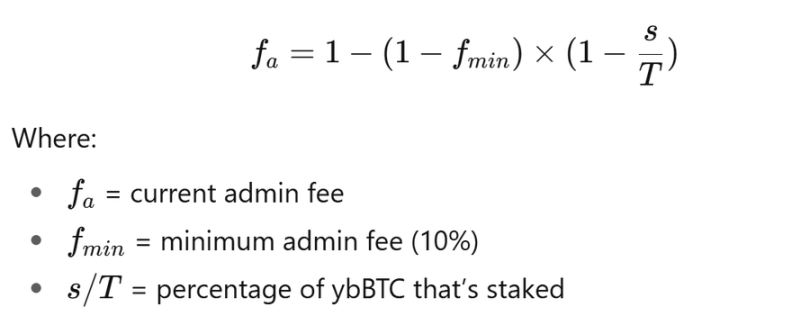
Quando nessuno fa staking (s = 0)
Quindi, 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, i detentori di veYB ricevono solo una piccola parte (10%), mentre i detentori di ybBTC non in staking ricevono il resto (90%).
Quando tutti fanno staking (s = T)
Quindi, 𝑓ₐ = 100%, i detentori di veYB ricevono tutte le commissioni lato utente, poiché nessuno rimane a guadagnare le commissioni di trading.
Quando metà della fornitura è in staking (s = 0.5T), la commissione di gestione sale (≈ 36.4%), veYB riceve il 36.4%, i detentori non in staking condividono il 63.6%.
Per i detentori di ybBTC in staking, ricevono emissioni YB che possono essere bloccate come veYB, da un minimo di 1 settimana a un massimo di 4 anni.
I detentori di ybBTC in staking possono bloccare le emissioni ricevute per beneficiare sia delle commissioni che delle emissioni come detentori di veYB, creando un effetto flywheel che consente loro di massimizzare i guadagni dal protocollo, come mostrato nella figura seguente.
Dalla sua attivazione, yieldbasis ha già registrato alcune statistiche interessanti:
- Volume totale delle transazioni di 28.9 milioni di dollari
- Oltre 6 milioni di dollari utilizzati per il ribilanciamento
- Oltre 200.000 dollari di commissioni generate.
Considerazioni personali
YieldBasis rappresenta uno dei design più innovativi nella fornitura di liquidità dai tempi del modello originale di stable swap di Curve.
Combina meccanismi già collaudati: tokenomics con voto bloccato, ribilanciamento automatico e fornitura di liquidità a leva, il tutto in un nuovo framework che potrebbe fissare il prossimo standard per strategie di rendimento efficienti in termini di capitale.
Considerando che è stato costruito dallo stesso team dietro Curve, l'ottimismo del mercato non sorprende. Con oltre 50 milioni di dollari raccolti e i pool riempiti istantaneamente, è chiaro che gli investitori stanno scommettendo sulla futura emissione di token.
Detto ciò, il prodotto è ancora nelle fasi iniziali. La natura relativamente stabile di BTC lo rende un asset ideale per i test, ma introdurre troppo presto coppie di trading ad alta volatilità potrebbe mettere alla prova il meccanismo di ribilanciamento.
Detto questo, le basi sembrano solide e, se il modello potrà scalare in sicurezza, potrebbe aprire una nuova frontiera di rendimento per i fornitori di liquidità DeFi.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Utile operativo di Berkshire Hathaway (BRK.A.US/BRK.B.US) in calo del 5,8% nel Q3: buyback ai massimi dell'anno, liquidità sale a 377,4 miliardi di dollari
L'utile operativo di Berkshire Hathaway nel terzo trimestre è diminuito del 5,8% su base annua, ma il volume di buyback trimestrale ha raggiunto il livello più alto dell'anno e le riserve di liquidità sono salite a 377,4 miliardi di dollari, segnando un nuovo record storico.

Interpretazione delle nuove azioni del mercato azionario USA|PNIG.US, con una performance in crescita, cerca di trasformarsi da commerciante a fornitore di soluzioni per sopravvivere e innovare
Le performance brillanti con un forte aumento di entrate e profitti forniscono senza dubbio una solida base per Mengxun Machinery nella sua corsa verso l’IPO sul mercato azionario statunitense.

Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Prezzi delle criptovalute
Altro


