
Perché gli investitori intelligenti non si fidano più del CPI degli Stati Uniti

I dati CPI degli Stati Uniti di agosto si sono basati per il 36% su stime, suscitando preoccupazioni sull'accuratezza dell'inflazione e sulla politica della Federal Reserve.
La affidabilità delle statistiche sull'inflazione negli Stati Uniti è sotto un attento esame dopo che è emerso che oltre un terzo dell'Indice dei Prezzi al Consumo (CPI) di agosto si è basato su prezzi stimati piuttosto che osservati.
Gli economisti avvertono che il crescente utilizzo di dati imputati minaccia la credibilità di un parametro chiave per la politica della Federal Reserve e le aspettative degli investitori.
Sempre più prezzi del CPI sono “migliori stime”
La quota di prezzi stimati nel CPI degli Stati Uniti è salita al 36% nell'agosto 2025, secondo i dati evidenziati dal canale di commento di mercato The Kobeissi Letter e confermati dalla metodologia del Bureau of Labor Statistics (BLS). Questo valore è in aumento rispetto al 32% di luglio e rappresenta la proporzione più alta da quando il BLS ha iniziato a monitorare questa metrica.
Normalmente, il CPI viene compilato a partire da circa 90.000 quotazioni mensili di prezzi in circa 200 categorie di beni e servizi raccolte da diverse centinaia di operatori sul campo in 75 aree urbane. Quando i dati sui prezzi mancano, il BLS utilizza una tecnica di “imputazione tra celle diverse” per colmare le lacune, attingendo a categorie correlate o articoli comparabili. Storicamente, solo circa il 10% dell'indice richiedeva tale stima.
Tuttavia, dalla seconda metà del 2024, la dipendenza dall'imputazione è aumentata bruscamente, superando il 30% per tutto il 2025. Gli analisti attribuiscono l'aumento alle difficoltà di raccolta dati legate alla pandemia, ai cambiamenti nei modelli di consumo e alla difficoltà di ottenere quotazioni tempestive per categorie volatili come l'abitazione e i servizi medici.
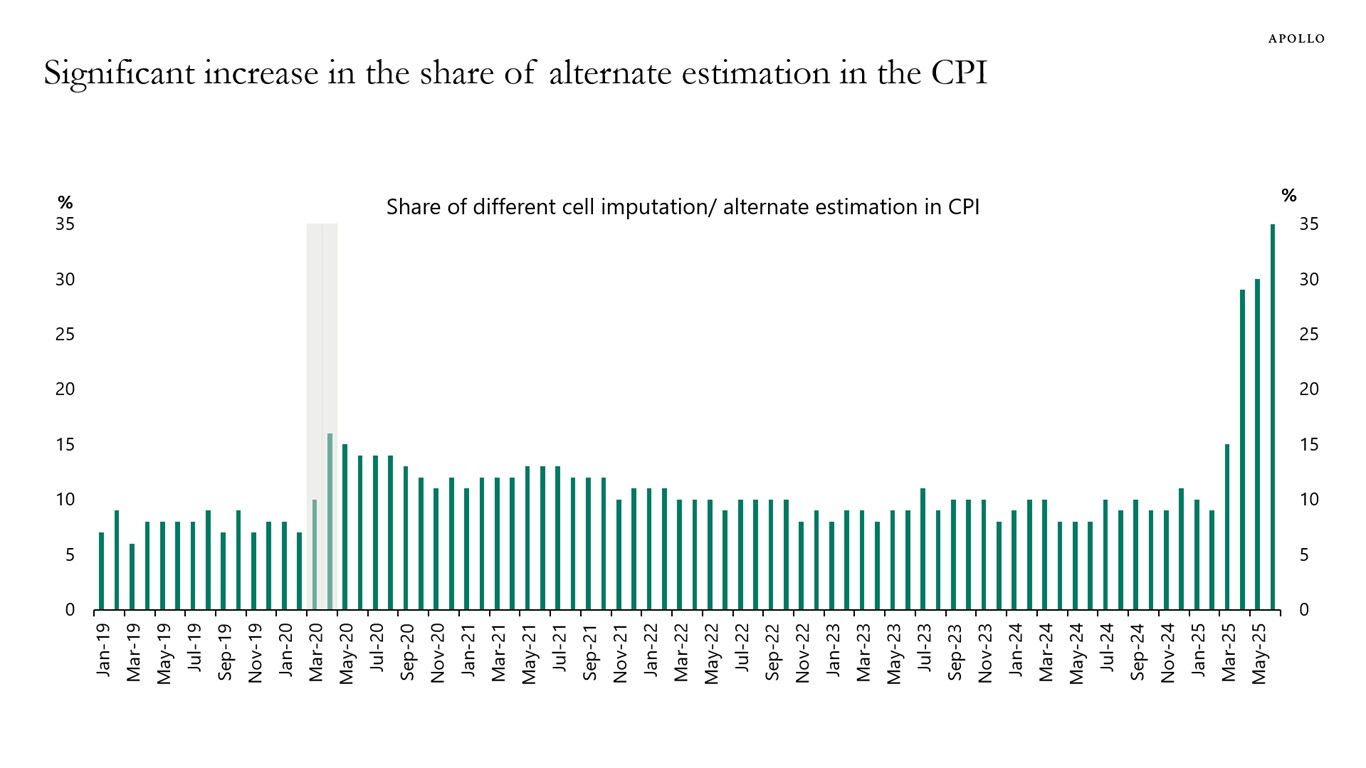 Aumento significativo della quota di stime alternative nel CPI Fonti: BLS, Apollo Chief Economist
I mercati osservano la politica della Fed tra dubbi sui dati
Il CPI è il principale indicatore della Federal Reserve per l'inflazione dei consumi e una pietra angolare per le decisioni su tassi d'interesse e politica monetaria. Un crescente divario tra la percezione delle pressioni sui prezzi da parte delle famiglie e i dati ufficiali potrebbe complicare la strategia della Fed di targeting dell'inflazione ed erodere la fiducia pubblica nei suoi segnali di politica.
“I mercati si affidano al CPI per una lettura chiara dell'inflazione,” ha affermato un economista indipendente. “Se oltre un terzo dell'indice si basa su stime, ciò introduce rumore e solleva interrogativi su quanto accuratamente i dati riflettano i reali costi per i consumatori.”
Gli investitori, già in tensione per le prossime mosse della Fed, potrebbero diventare più volatili se persistono dubbi sull'accuratezza del CPI. In particolare, i mercati obbligazionari potrebbero registrare reazioni più marcate alle pubblicazioni del CPI se i trader sospettano che i dati principali sottostimino le reali tendenze inflazionistiche.
Cresce la pressione per la trasparenza del BLS
Economisti e operatori di mercato stanno sollecitando il BLS a fornire maggiori dettagli su quali componenti del CPI si basano su dati imputati e su come vengono elaborate tali stime. Sebbene l'imputazione sia una pratica statistica standard, l'entità del suo utilizzo attuale ha sorpreso molti osservatori e sottolinea la necessità di una divulgazione robusta.
Per ora, il BLS sostiene che le sue procedure rispettano gli standard statistici consolidati. Tuttavia, con la quota di prezzi stimati a livelli record, cresce la pressione sull'agenzia affinché rafforzi la fiducia in uno degli indicatori economici più seguiti al mondo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Utile operativo di Berkshire Hathaway (BRK.A.US/BRK.B.US) in calo del 5,8% nel Q3: buyback ai massimi dell'anno, liquidità sale a 377,4 miliardi di dollari
L'utile operativo di Berkshire Hathaway nel terzo trimestre è diminuito del 5,8% su base annua, ma il volume di buyback trimestrale ha raggiunto il livello più alto dell'anno e le riserve di liquidità sono salite a 377,4 miliardi di dollari, segnando un nuovo record storico.

Interpretazione delle nuove azioni del mercato azionario USA|PNIG.US, con una performance in crescita, cerca di trasformarsi da commerciante a fornitore di soluzioni per sopravvivere e innovare
Le performance brillanti con un forte aumento di entrate e profitti forniscono senza dubbio una solida base per Mengxun Machinery nella sua corsa verso l’IPO sul mercato azionario statunitense.

Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Prezzi delle criptovalute
Altro


