
Turun 60 persen, melonjak 23 persen setelah jam perdagangan! Apakah perusahaan iklan AI ini salah 'dieksekusi'?

Jika sebuah saham turun sekitar 60% tahun ini, Anda mungkin merasa ada masalah besar pada bisnisnya.
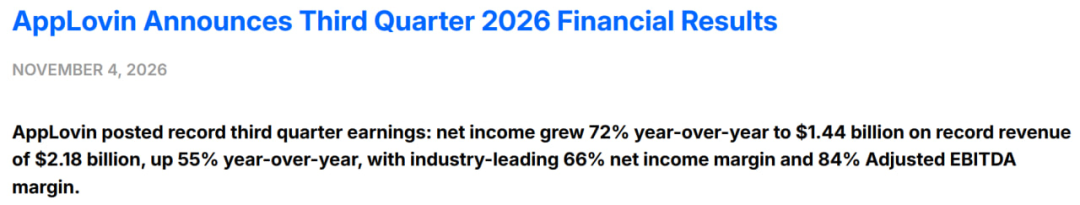
Tetapi, perusahaan ini baru saja melaporkan hasil: pendapatan kuartalan naik 55%, laba bersih naik 72%, arus kas bebas sekitar 1,4 miliar dolar AS.
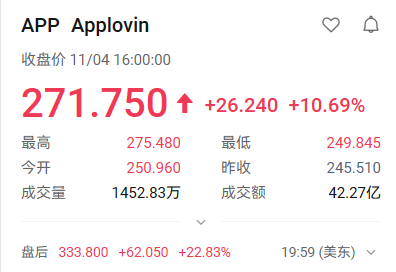
Perusahaan itu adalah platform iklan AI AppLovin (APP). Pada 4 November setelah penutupan, setelah laporan keuangan diumumkan, harga saham sempat naik hampir 23%. Saham yang sebelumnya sering dijual, tiba-tiba menjadi incaran modal dalam semalam.
Pasar khawatir bahwa investasi AI tidak akan menghasilkan uang, namun AppLovin sudah mulai mengubah AI menjadi laba dan kas.Lalu, apakah penurunan 60% sebelumnya itu karena pasar salah memprediksi, atau karena investor membeli terlalu mahal?
Laporan keuangan ini layak dilihat lebih lanjut dari sudut pertanyaan ini.
I. Yang paling bernilai adalah kas
Pada kuartal ketiga, AppLovin menghasilkan pendapatan 2,185 miliar dolar AS, laba bersih 1,439 miliar dolar AS, margin laba bersih sekitar 66%; arus kas operasi dan arus kas bebas masing-masing sekitar 1,4 miliar dolar AS.
Banyak orang akan tertarik dengan margin EBITDA yang telah disesuaikan sebesar 84%, tapi itu indikator yang tidak memasukkan beberapa biaya, jadi tidak bisa diartikan setiap pendapatan 100 dolar menghasilkan laba 84 dolar.
Dibandingkan itu, saya lebih memperhatikan laba bersih dan arus kas yang kuat secara bersamaan. Setidaknya pada kuartal ini, pertumbuhannya tidak sekadar tercatat di atas kertas, perusahaan memang berhasil memulangkan banyak kas.
Hal ini sangat penting untuk investasi AI saat ini.
Investor sudah terlalu sering melihat rencana komputasi besar, target pendapatan masa depan, dan berbagai janji pembelian. AppLovin memberikan sudut pandang lain:Apakah investasi AI dapat meningkatkan bisnis yang ada, membuat pelanggan rela mengeluarkan lebih banyak uang, dan tetap menghasilkan laba lebih bagi perusahaan?
Jawaban yang mereka berikan kali ini sangat meyakinkan.
Tapi agar bisa memahami pencapaian ini, harus melihat bagaimana uang itu dihasilkan.
II. Mengapa pengiklan rela menambah anggaran?
AppLovin bergerak di bidang iklan berbasis hasil. Apakah pengiklan akan terus beriklan, akhirnya tergantung apakah iklan mendatangkan pelanggan dan pendapatan yang cukup menutupi biaya iklan.
Jadi, model AI mereka secanggih apa pun, tetap harus lolos “uji” pengiklan.
Manajemen menyampaikan di conference call bahwa setelah sebagian model generasi baru diluncurkan pada kuartal ketiga, pengiklan bisa memperbesar anggaran sambil tetap mencapai target pengembalian iklan.
Pendapatan bisnis game naik hampir 50% dibanding tahun lalu, juga menjadi pendorong utama yang melampaui ekspektasi perusahaan pada kuartal ini. Sementara itu, meski investasi pelatihan model meningkat, proporsi biaya pusat data terhadap pendapatan justru menurun.
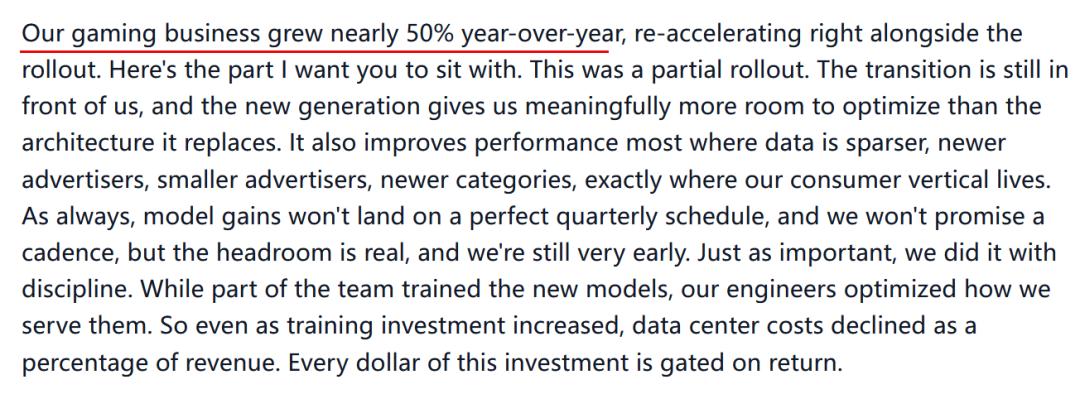
Menterjemahkan pernyataan ini ke dalam penilaian yang bisa dipakai investor adalah:Model ini meningkatkan efektivitas iklan, pengiklan rela menambah anggaran, sementara biaya layanan perusahaan tidak naik sebanding.
Itulah alasan laba bisa melampaui pendapatan.
Tentu saja, ini adalah penjelasan manajemen atas bisnis, apakah anggaran akan tetap bertahan ke depannya, barulah menjadi uji yang lebih solid.
Saya berpendapat, keunggulan kompetitif AppLovin yang benar-benar layak dikaji berada di sini:Apakah mereka mampu terus membantu pengiklan menemukan pelanggan yang lebih menguntungkan. Selama efek ini masih ada, pelanggan punya alasan untuk terus beriklan; jika efektivitas menurun, label AI secantik apa pun tidak bisa mempertahankan anggaran.
III. Bisnisnya bagus, kenapa harga sahamnya tetap turun?
Karena harga yang dibayarkan investor sudah mengandung ekspektasi masa depan.
Penurunan AppLovin sebelumnya bukan tanpa alasan. Pendapatan kuartal kedua dan proyeksi pendapatan kuartal ketiga lebih rendah dari ekspektasi pasar, setelah laporan keuangan Agustus harga saham sempat turun hampir 20%.
Apa yang berubah dari laporan keuangan kali ini?
Berdasarkan data yang dilaporkan perusahaan, pendapatan kuartal kedua meningkat sekitar 4,4% dari kuartal sebelumnya, dan meningkat menjadi sekitar 13,6% pada kuartal ketiga. Kekhawatiran pasar tentang lemahnya pertumbuhan, setidaknya tidak berlanjut pada kuartal ini, bahkan ada perbaikan signifikan.
Tapi jangan buru-buru menyimpulkan bahwa "pertumbuhan melonjak secara menyeluruh".
Perusahaan memprediksi pendapatan kuartal keempat antara 2,365 hingga 2,395 miliar dolar AS. Bila dihitung rata-rata, kenaikan per kuartal sekitar 9%, kenaikan tahunan sekitar 44%, lebih rendah dari kenaikan 55% pada kuartal ketiga.
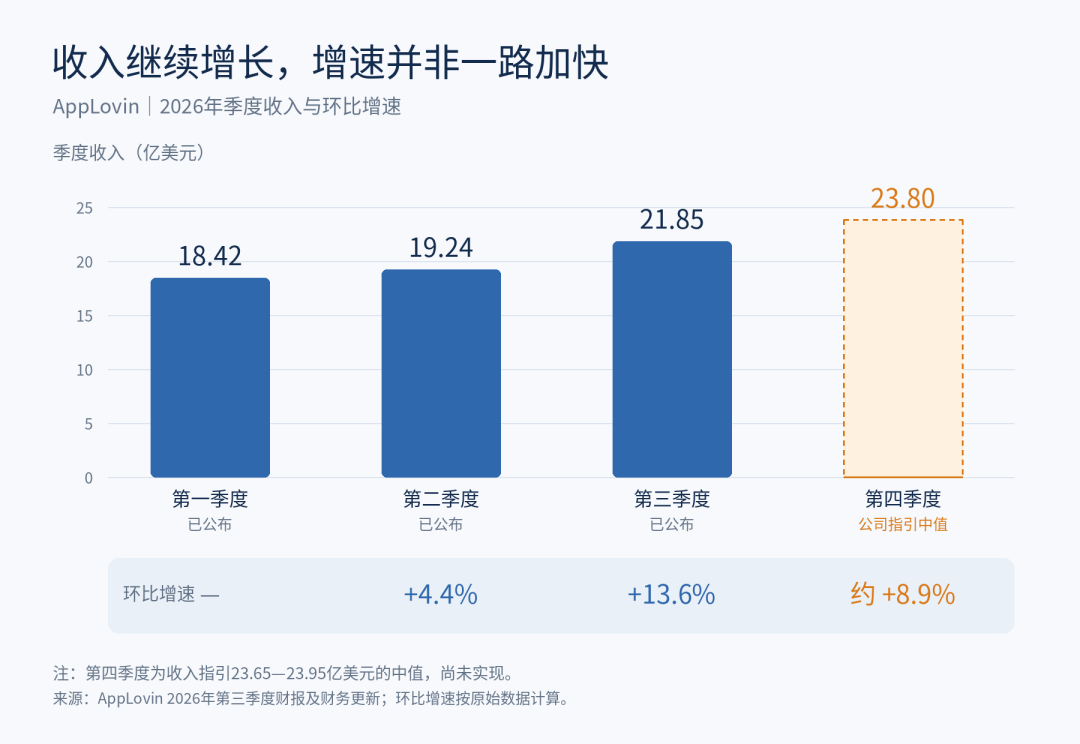
Laporan keuangan ini menunjukkan, pertumbuhan AppLovin lebih baik daripada kekhawatiran pasar sebelumnya. Tapi prediksi kuartal keempat tidak menunjukkan pertumbuhan akan terus meningkat, jadi belum bisa menganggap satu kuartal di atas ekspektasi sebagai pertanda pertumbuhan akan semakin melesat ke depannya.
Ini juga menjelaskan mengapa laporan keuangan yang bagus bisa memacu lonjakan besar, tapi belum cukup membela seluruh valuasi tinggi sebelumnya.
IV. Setelah rebound, bagaimana pendapat saya?
Indoinvestasi Amerika menilai, laporan keuangan ini cukup membuat saya kembali optimis atas performa AppLovin. Pertumbuhan pendapatan didukung laba, laba didukung arus kas, ini lebih kuat dari sekadar meningkatkan target jangka panjang.
Namun setelah lonjakan harga saham, alasan membeli juga harus berubah.Tidak boleh masih menggunakan "sudah turun 60%" sebagai dasar utama setelah rebound.
Ke depannya, saya fokus pada dua hal.
Pertama, apakah hasil model baru mampu membuat pengiklan terus menambah anggaran, bukan hanya memacu pertumbuhan selama satu kuartal.
Kedua, setelah menjangkau lebih banyak konsumen dan klien e-commerce, apakah perusahaan masih mampu menciptakan kas dengan konsisten.
Ada satu hal lagi yang mudah terlupakan: margin laba bersih telah mencapai 66%, ke depannya pertumbuhan laba tidak bisa selalu mengandalkan kenaikan margin laba terus-menerus. Perusahaan membutuhkan lebih banyak pendapatan untuk menopang ekspansi laba berikutnya.
Pendapat saya, lonjakan kali ini didukung oleh perbaikan bisnis, layak diperhatikan dengan serius. Bagi yang ingin berpartisipasi, saya akan menunggu harga dan ekspektasi laba menstabil setelah laporan keuangan, kemudian mengevaluasi apakah layak beli.
Jika pengiklan tetap menambah anggaran, pertumbuhan pendapatan tetap kuat, dan arus kas tetap sejalan, saya rela membayar premium untuk bisnis seperti ini. Jika harga saham lebih dulu optimis, tapi bisnis kembali tak memenuhi ekspektasi, sebaiknya berhenti mengejar harga tinggi.
AppLovin telah membuktikan kali ini, AI memang bisa menghasilkan uang.Sebagai investor, ke depannya harus menghindari membayar harga terlalu tinggi untuk bisnis bagus yang sudah terlihat jelas.
Bergabunglah dengan VIP Indoinvestasi Amerika
Dapatkan informasi eksklusif Wall Street dan alat riset kuantitatif eksklusif
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Geliat AI mungkin mengikuti jejak gelembung kereta api abad ke-19, pembangun belum tentu menjadi pemenang akhir
Analis Goldman Sachs, Bobby Molavi, menggunakan demam kereta api Inggris abad ke-19 sebagai perbandingan: 500 perusahaan menghabiskan lebih dari pendapatan nasional setahun untuk membangun rel kereta api sepanjang 8.000 mil, dan hampir semua investor awal mengalami kerugian, tetapi yang benar-benar diuntungkan adalah "penumpang" yang datang belakangan. Ia menunjukkan bahwa demam AI saat ini didorong oleh utang dan momentum, serta PER forward S&P 500 sebesar 18 kali hanya terasa "sedikit murah". Apakah para pembangun bisa mempertahankan nilai, sejarah memberikan jawaban yang kurang optimis.

Jika IPO Anthropic minggu depan berjalan lancar dan harga sahamnya naik, maka AI akan tetap “normal”, jika tidak “beberapa perusahaan akan bangkrut”
Penyusutan valuasi dua raksasa telah memicu reaksi berantai—investor mulai menerapkan multiplier pendapatan yang lebih konservatif terhadap startup AI dan langsung menghentikan pendanaan dengan valuasi tinggi untuk perusahaan tanpa pendapatan. Beberapa lembaga modal ventura telah menyarankan perusahaan portofolio mereka untuk menurunkan ekspektasi valuasi dan segera mengumpulkan cadangan kas. Pelaku pasar memperingatkan bahwa hasil IPO Anthropic akan menjadi indikator tren industri: jika berhasil, kemakmuran akan berlanjut; jika gagal, beberapa perusahaan mungkin harus angkat kaki dari pasar.
Diskon politik di Brasil semakin dalam setelah pilpres, Morgan Stanley tetap optimis terhadap Petrobras (PBR.US), fokus pada penetapan harga bahan bakar dan dividen
Morgan Stanley tetap mempertahankan peringkat paling optimis "overweight", namun menurunkan target harga akhir 2027 dari 31 dolar AS menjadi 25 dolar AS.

Corning (GLW.US) yang "Berdiri di Dalam Cahaya" mendapatkan peringkat "Beli" pertama dari Jefferies! Pabrik AI berlomba-lomba memperebutkan serat optik, kekurangan pasokan global bisa mencapai tiga puluh persen
Bagi Corning, peningkatan laba terbaru sebagian besar berasal dari perluasan klaster AI. Seiring bertambahnya koneksi optik lintas kabinet dan lintas kawasan, pelanggan perlu memasang lebih banyak serat optik dalam ruang saluran dan kabinet yang terbatas, sehingga meningkatkan permintaan terhadap kabel optik kepadatan tinggi dan sistem koneksi.

Harga kripto
Lainnya


