
Pratinjau Laporan Keuangan Q1 SanDisk (SNDK): Di tengah pertumbuhan tinggi sebesar 350%, apakah margin keuntungan penyimpanan AI dapat tetap bertahan di posisi tinggi?
 2026/10/29 08:29
🔥 Radar Saham AS Populer Telah Diluncurkan! 3 Garis Utama Saham AS + 6 Pilihan Saham Unggulan + 7 Kalender Peristiwa Besar, Di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 arah perdagangan dalam satu gambar→
1. Ikhtisar Poin Investasi
SanDisk (SNDK.US) akan mengumumkan laporan keuangan Q1 FY2027 setelah penutupan pasar saham AS pada 29 Oktober 2026, dengan konferensi telepon sekitar pukul 16:30 waktu New York.
Panduan perusahaan untuk pendapatan 10,3-10,8 miliar dolar AS (nilai tengah sekitar 10,55 miliar dolar AS, YoY sekitar **+357%), margin kotor non-GAAP 83%-85%, laba per saham non-GAAP 44-46 dolar AS. Konsensus Wall Street memperkirakan pendapatan sekitar 10,58-10,72 miliar dolar AS (+350% hingga +360% YoY), dan EPS sekitar 46,2-46,7 dolar AS.
Laporan keuangan kali ini berada dalam latar belakang pasokan NAND yang ketat dan permintaan pusat data AI yang kuat. Pasar akan fokus pada apakah pendapatan mendekati atau melampaui batas atas panduan, apakah margin kotor tinggi dapat dipertahankan, serta dukungan bisnis pusat data dan kontrak jangka panjang terhadap pertumbuhan selanjutnya.
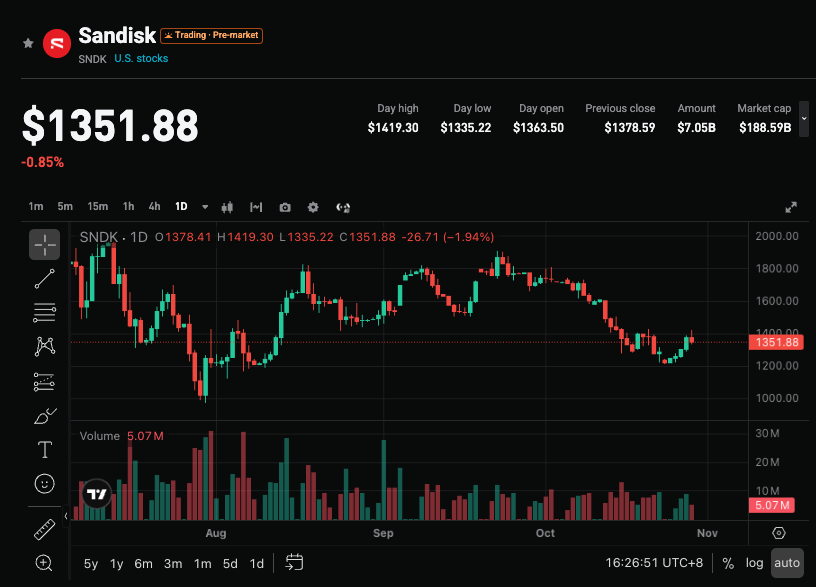
2. Empat Poin Fokus Utama
Fokus 1: Pertumbuhan Pendapatan Tinggi & Realisasi Panduan
Nilai tengah panduan perusahaan menunjukkan pertumbuhan sekitar +357%, dan konsensus sedikit di atas nilai tengah panduan. Pada kuartal sebelumnya (Q4 FY2026) pendapatan mencapai 8,97 miliar dolar AS (QoQ +51%, YoY +372%), dan kuartal ini harus menguji kemampuan ekspansi berkelanjutan dari basis yang tinggi. Jika pendapatan aktual mendekati atau melebihi 10,7 miliar dolar AS, narasi permintaan storage AI yang melebihi ekspektasi akan semakin kuat; bila hanya mencapai batas bawah panduan, kekhawatiran tentang perlambatan pertumbuhan dapat muncul.
Fokus 2: Profitabilitas Didukung Margin Kotor & ASP
Perusahaan memperkirakan margin kotor non-GAAP 83%-85%, mendekati level tinggi 84,6% pada kuartal sebelumnya. Harga NAND yang tetap tinggi karena permintaan pusat data AI adalah pendorong utama, beberapa analis bahkan menganggap kekuatan harga bisa mendorong hasil mengungguli konsensus. Pasar akan memperhatikan kontribusi harga dan volume pengiriman, struktur produk (khususnya proporsi pusat data) apakah semakin optimal, serta daya tahan margin keuntungan tinggi.
Fokus 3: Perkembangan Bisnis Pusat Data dan Kontrak Jangka Panjang (NBM)
Pusat data telah menjadi penopang utama pertumbuhan, dengan pendapatan terkait naik signifikan tahun lalu. Perusahaan telah menandatangani banyak kontrak New Business Model (NBM) multi-tahun dengan para klien, mengamankan pendapatan minimum dalam skala besar. Laporan kali ini akan mengamati perubahan pangsa pengiriman dan pendapatan pusat data, serta bagaimana realisasi kontrak meningkatkan visibilitas pendapatan. Kontribusi pusat data yang melebihi ekspektasi akan memperkuat kepastian valuasi.
Fokus 4: Prospek Setahun Penuh & Sinyal Pengembalian Modal
Pasar akan memperhatikan arahan manajemen untuk kuartal selanjutnya dan prospek setahun penuh, khususnya kondisi penawaran-permintaan NAND, tren ASP, dan utilisasi kapasitas. Sebelumnya, perusahaan telah memperkuat buyback saham, dan pengembalian modal yang tinggi dalam kondisi arus kas bebas yang solid juga jadi titik perhatian sentimen. Jika prospek tahun penuh dinaikkan atau ada informasi kapasitas/kontrak yang positif, harga saham bisa terdukung; jika panduan konservatif, valuasi tinggi bisa tertekan.
3. Risiko & Peluang
Katalisasi Naik:
- Pendapatan dan EPS secara signifikan melebihi konsensus (terutama jika pendapatan mendekati atau di atas 10,8 miliar dolar AS, dan EPS di atas 47 dolar AS), serta prospek dinaikkan.
- Proporsi pusat data semakin besar, kontribusi kontrak jangka panjang di atas ekspektasi, margin kotor tetap atau di atas batas atas panduan.
- Sinyal harga dan permintaan NAND terus kuat, ekspektasi Wall Street tentang supercycle storage AI semakin meningkat.
Risiko Turun:
- Pendapatan hanya sesuai dengan nilai tengah atau batas bawah panduan, tidak mengungguli konsensus, dan menimbulkan kekhawatiran perlambatan pertumbuhan.
- Margin kotor turun QoQ atau tanda-tanda ASP mencapai puncak, ditambah tekanan profit taking setelah kenaikan harga saham sebelumnya.
- Implied volatility opsi cukup tinggi (sekitar 10%-12%), jika data biasa saja bisa memicu koreksi jangka pendek yang lebih besar.
4. Saran Strategi Perdagangan
Logika Bullish: Jika pendapatan dan laba mengungguli konsensus, sekaligus manajemen memberikan sinyal positif terkait permintaan pusat data, realisasi kontrak dan prospek ke depan, hal ini dapat memperkuat keyakinan pasar terhadap boom NAND dan kemampuan pricing perusahaan, mendukung perbaikan valuasi.
Risiko Bearish: Jika data inti hanya memenuhi atau sedikit di bawah ekspektasi, margin kotor tertekan atau panduan bersifat konservatif, serta lingkungan volatilitas tinggi, hal ini dapat memicu koreksi jangka pendek.
Data Kunci:
- Total pendapatan serta pertumbuhan YoY/QoQ
- Margin kotor non-GAAP dan EPS
- Kinerja dan proporsi bisnis pusat data
- Apakah prospek kuartal selanjutnya/setahun penuh dinaikkan
Saran Operasional: Jika kinerja di atas ekspektasi dan prospek positif, perhatikan peluang untuk masuk saat koreksi; bila data biasa saja atau prospek lemah, waspadai risiko volatilitas jangka pendek dan hindari mengejar harga tinggi. Atur posisi dan stop-loss sesuai toleransi risiko pribadi.
Disclaimer: Konten di atas hanya untuk referensi, tidak dimaksudkan sebagai saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai

Pertempuran sengit antara posisi long dan short yen! Peramal terkemuka bertaruh yen naik ke 147, waspadai volatilitas saham dan obligasi yang diperbesar oleh penurunan carry trade
Neil Parker, otoritas prediksi nilai tukar USD/JPY, berpendapat bahwa dengan menyempitnya selisih suku bunga antara Jepang dan Amerika Serikat, nilai tukar yen Jepang terhadap dolar AS akan naik menjadi 147 tahun depan. Parker memperkirakan bahwa Bank Sentral Jepang akan menaikkan suku bunga acuan dari 1,25% menjadi setidaknya 2%, dan bahkan mungkin mencapai 2,25%, sementara Federal Reserve akan menaikkan suku bunga lagi ke kisaran 4,00% hingga 4,25%.

Warner memperbarui kinerja! Raksasa Hollywood Skydance (SKYD.US) pendapatan inti streaming Q3 naik 21%, pendapatan gabungan semester pertama meningkat dua kali lipat
Sebelumnya pada awal Oktober, Paramount Skydance telah menyelesaikan akuisisi besar senilai 110 miliar dolar AS terhadap Warner Bros Discovery (WBD). Perusahaan baru hasil merger resmi dinamai "Skydance", yang berarti lahirnya raksasa Hollywood baru.
Pendapatan Q3 melonjak hampir dua kali lipat! AST SpaceMobile (ASTS.US) percepat “menuju luar angkasa”: 45 satelit akan berada di orbit pada pertengahan 2027
Perusahaan broadband ponsel yang terhubung langsung dengan satelit, AST SpaceMobile (ASTS.US), mencatatkan pendapatan pada kuartal ketiga 2026 yang meningkat hampir dua kali lipat secara tahunan, dan secara intensif mengungkap perkembangan besar di seluruh rantai industri, mencakup "produksi—peluncuran—pembiayaan—komersialisasi".
Harga kripto
Lainnya


