
Pratinjau Laporan Keuangan Q3 Google: Pertumbuhan Tinggi Bisnis Cloud dan Celah Pengeluaran Modal
 2026/10/27 04:38
🔥 Radar Saham Panas AS Telah Diluncurkan! 3 garis utama saham AS + 6 saham pilihan + 7 kalender peristiwa besar, apa peluang pasar saham AS minggu ini? Klik tautan untuk melihat 1 gambar 22 arah perdagangan→
1. Sorotan Poin Investasi
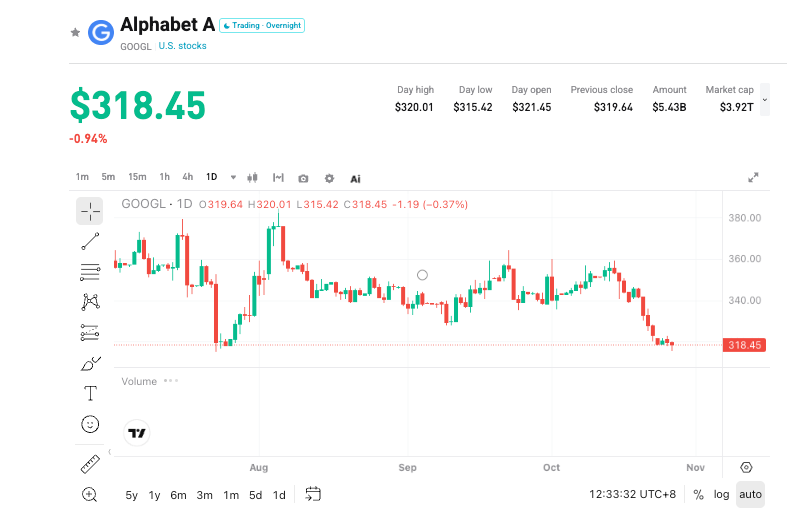
Alphabet (GOOGL.US) akan merilis laporan keuangan kuartal ketiga fiskal 2026 setelah penutupan pasar saham AS pada 28 Oktober 2026 (bersamaan dengan Microsoft). Proyeksi Wall Street untuk total pendapatan adalah 127-130 miliar USD (sekitar (+25% YoY)), dan laba bersih 37-38 miliar USD (diperkirakan turun tajam secara kuartalan karena GAAP tidak lagi memasukkan hasil investasi ekuitas yang besar). Pendapatan google cloud diperkirakan sebesar 29-30,5 miliar USD ((+90%-100% YoY)), margin laba operasi 35,5%-37%; belanja modal 50-52 miliar USD (sekitar (+110% YoY)), arus kas bebas kemungkinan berbalik negatif menjadi **-15 miliar USD atau lebih rendah. Harga saham belakangan ini berfluktuasi di sekitar320 USD**, mendekati garis biaya Berkshire. Fokus utama laporan keuangan kali ini adalah apakah pertumbuhan tinggi bisnis cloud (termasuk TPU) dapat mengimbangi perlambatan iklan dan tekanan arus kas.
2. Empat Fokus Utama
Fokus 1: Ketahanan Bisnis Iklan Inti dan Diversifikasi AI
Iklan masih menyumbang 75%-77% pendapatan, menjadi pondasi dasar. Proyeksi pasar untuk pendapatan iklan adalah 83,2-84,4 miliar USD ((+12,5%-13% YoY)), mesin pencari sekitar 65 miliar USD (tingkat pertumbuhan melambat sekitar +15%), iklan YouTube 11,2-11,6 miliar USD ((+10%-11%)). Pangsa pencarian stabil pada 89,3%, pangsa browser 73%-75%, dalam jangka pendek belum terdampak secara signifikan. Namun, kemajuan Gemini relatif tertinggal (dijuluki pasar sebagai "Doubao Amerika"), efek basis tinggi dan diversifikasi pesaing masih menjadi kekhawatiran, perlu memperhatikan perubahan trafik secara kuartalan dan perolehan pengguna.
Fokus 2: Keberlanjutan Pertumbuhan Tinggi Google Cloud dan Perangkat Keras TPU
Bisnis cloud adalah mesin pertumbuhan tercepat saat ini, mencakup pendapatan Google Cloud dan perangkat keras internal TPU. Pendapatan diproyeksikan melebihi 29 miliar USD, beberapa institusi menargetkan lebih dari 30 miliar USD, laba operasi melebihi 10 miliar USD (bahkan rekor 11 miliar USD). Kewajiban pemenuhan sisa (RPO) telah mencapai 514 miliar USD (melebihi ekspektasi pasar 480 miliar), lebih dari setengah pesanan diharapkan terealisasi tahun depan, potensi pendapatan melebihi 250 miliar USD. Rilis TPU V9 mendapat pujian, laju pengiriman diperkirakan tetap di atas 80%, pengiriman tahunan bisa melebihi 6 juta unit. Pendapatan cloud menembus 30 miliar untuk pertama kalinya akan menjadi sinyal verifikasi yang kuat.
Fokus 3: Panduan Belanja Modal dan Celah pada Arus Kas
Panduan belanja modal tahun 2026 sekitar 200 miliar USD, kuartal ini sekitar 50 miliar USD, kuartal keempat mungkin mencapai skala 70 miliar USD. Tahun depan, pasar umumnya memperkirakan 300-350 miliar USD yang terus dipercepat. Belanja pesaing umumnya di bawah ekspektasi, Google kemungkinan menurunkan atau memberikan panduan konservatif tahun depan (positif untuk layer aplikasi, negatif untuk perangkat keras). Arus kas operasi sulit menutupi pengeluaran, perlu menggunakan cadangan kas atau menerbitkan obligasi, arus kas bebas bisa semakin memburuk hingga **-15 hingga -18 miliar USD**. Risiko utang dan pembiayaan AI kini menjadi fokus perhatian pasar.
Fokus 4: Laba Bersih GAAP Turun Tajam Secara Kuartalan dan Tekanan Valuasi
Setelah penghapusan kontribusi hasil investasi ekuitas, laba bersih GAAP diperkirakan akan turun hampir 60% secara kuartalan. Meski pasar mengetahui penyebabnya, namun valuasi yang dipaksa naik mungkin tetap memicu aksi jual. Kinerja profitabilitas setelah penyesuaian, update cloud RPO, panduan pengeluaran dan iklan untuk tahun ini dan tahun depan dari manajemen, akan menjadi turning point emosi pasar.
3. Risiko dan Peluang Bersamaan
Pemicu Kenaikan:
- Pendapatan bisnis cloud menembus 30 miliar USD, RPO naik ke atas 55 miliar USD, margin laba operasi melampaui ekspektasi.
- Total pendapatan mendekati atau melampaui 130 miliar USD, bisnis iklan menunjukkan ketahanan, profitabilitas setelah penyesuaian tetap kuat.
- Belanja modal sedikit di bawah ekspektasi atau panduan tahun depan yang konservatif, mengurangi kekhawatiran arus kas dan utang.
Risiko Penurunan:
- Pertumbuhan iklan di bawah ekspektasi, pangsa pencarian menurun atau diversifikasi AI meningkat.
- Belanja modal melebihi ekspektasi, panduan tahun depan agresif, arus kas bebas semakin memburuk.
- Laba bersih GAAP jauh di bawah ekspektasi, ditambah valuasi tinggi dan volatilitas saham teknologi.
4. Rekomendasi Strategi Perdagangan
Logika Bullish: Jika bisnis cloud (termasuk TPU) jelas di atas ekspektasi dan RPO naik, iklan tetap stabil, dan pengeluaran terkendali, kemungkinan akan memperkuat kepercayaan pasar terhadap Google sebagai pemimpin infrastruktur AI, mendukung pemulihan valuasi.
Risiko Bearish: Jika data inti hanya sesuai atau sedikit di bawah ekspektasi, perlambatan iklan atau tekanan pengeluaran/arus kas melebihi ekspektasi, dapat memicu aksi ambil untung.
Data Kunci:
- Total pendapatan dan pertumbuhan YoY
- Pendapatan, margin laba & RPO Google Cloud
- Kinerja dan pangsa iklan (Search/YouTube)
- Belanja modal dan arus kas bebas
- Panduan tahun ini/depannya & GAAP vs laba setelah penyesuaian
Saran Operasi: Jika kinerja di atas ekspektasi dan panduan cloud positif, dapat mempertimbangkan peluang penataan setelah koreksi; jika data datar atau tekanan pengeluaran mencolok, perhatikan risiko volatilitas jangka pendek dan hindari membeli di puncak. Pengelolaan posisi dan stop loss harus disesuaikan dengan toleransi risiko pribadi secara fleksibel.
Disclaimer: Konten di atas hanya untuk referensi dan bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Geliat AI mungkin mengikuti jejak gelembung kereta api abad ke-19, pembangun belum tentu menjadi pemenang akhir
Analis Goldman Sachs, Bobby Molavi, menggunakan demam kereta api Inggris abad ke-19 sebagai perbandingan: 500 perusahaan menghabiskan lebih dari pendapatan nasional setahun untuk membangun rel kereta api sepanjang 8.000 mil, dan hampir semua investor awal mengalami kerugian, tetapi yang benar-benar diuntungkan adalah "penumpang" yang datang belakangan. Ia menunjukkan bahwa demam AI saat ini didorong oleh utang dan momentum, serta PER forward S&P 500 sebesar 18 kali hanya terasa "sedikit murah". Apakah para pembangun bisa mempertahankan nilai, sejarah memberikan jawaban yang kurang optimis.

Jika IPO Anthropic minggu depan berjalan lancar dan harga sahamnya naik, maka AI akan tetap “normal”, jika tidak “beberapa perusahaan akan bangkrut”
Penyusutan valuasi dua raksasa telah memicu reaksi berantai—investor mulai menerapkan multiplier pendapatan yang lebih konservatif terhadap startup AI dan langsung menghentikan pendanaan dengan valuasi tinggi untuk perusahaan tanpa pendapatan. Beberapa lembaga modal ventura telah menyarankan perusahaan portofolio mereka untuk menurunkan ekspektasi valuasi dan segera mengumpulkan cadangan kas. Pelaku pasar memperingatkan bahwa hasil IPO Anthropic akan menjadi indikator tren industri: jika berhasil, kemakmuran akan berlanjut; jika gagal, beberapa perusahaan mungkin harus angkat kaki dari pasar.
Diskon politik di Brasil semakin dalam setelah pilpres, Morgan Stanley tetap optimis terhadap Petrobras (PBR.US), fokus pada penetapan harga bahan bakar dan dividen
Morgan Stanley tetap mempertahankan peringkat paling optimis "overweight", namun menurunkan target harga akhir 2027 dari 31 dolar AS menjadi 25 dolar AS.

Corning (GLW.US) yang "Berdiri di Dalam Cahaya" mendapatkan peringkat "Beli" pertama dari Jefferies! Pabrik AI berlomba-lomba memperebutkan serat optik, kekurangan pasokan global bisa mencapai tiga puluh persen
Bagi Corning, peningkatan laba terbaru sebagian besar berasal dari perluasan klaster AI. Seiring bertambahnya koneksi optik lintas kabinet dan lintas kawasan, pelanggan perlu memasang lebih banyak serat optik dalam ruang saluran dan kabinet yang terbatas, sehingga meningkatkan permintaan terhadap kabel optik kepadatan tinggi dan sistem koneksi.

Harga kripto
Lainnya


