
Laporan Keuangan Q3 Tesla 2026: Pendapatan Tertahan Karena Penyimpanan Energi, tetapi Arus Kas Bebas Positif, EPS Melampaui Ekspektasi, dan Margin Laba Kembali Meningkat!
 2026/10/22 04:33
🔥 Radar Hotspot Saham AS Telah Online! 3 Lini utama saham AS + 6 saham pilihan + 7 kalender kejadian utama, di mana peluang pasar saham AS minggu ini? Klik tautan untuk melihat semua 22 arah perdagangan→
Poin Inti:
Tesla total pendapatan kuartal ketiga 2026 mencapai 28,046 miliar USD, secara tahunan hampir tidak ada pertumbuhan, sedikit lebih rendah dari perkiraan analis 28,13 miliar USD, dan turun sekitar 0,7% dibandingkan kuartal kedua yang sebesar 28,236 miliar USD; bisnis otomotif dan layanan lebih baik dari perkiraan, namun bisnis pembangkit listrik dan penyimpanan energi turun 16% secara tahunan dan jauh di bawah harapan, menjadi faktor utama penurunan pendapatan. EPS non-GAAP adalah 0,48 USD, lebih tinggi dari perkiraan 0,44 USD (sekitar 9% lebih tinggi), turun 4% secara tahunan; GAAP EPS 0,22 USD, turun 44% secara tahunan. Laba bersih GAAP 787 juta USD, turun 43% YoY. Margin kotor total naik menjadi 19,6%, melebihi ekspektasi dan membaik dibandingkan kuartal sebelumnya. Arus kas bebas positif 1,531 miliar USD, jauh lebih baik dari perkiraan negatif, arus kas operasi 6,263 miliar USD. Volume pengiriman 486.500 unit turun 2% YoY, volume penyebaran penyimpanan energi 13,7GWh naik 10% YoY, langganan aktif FSD 1,74 juta lebih tinggi dari perkiraan. Harga saham naik lebih dari 2% setelah jam perdagangan lalu turun, pasar menyoroti pemulihan margin kotor, arus kas positif, dan kemajuan FSD/Robotaxi, namun mengkwatirkan pendapatan yang meleset, penurunan laba GAAP, lemahnya pengiriman mobil, dan kinerja lemah energi penyimpanan.
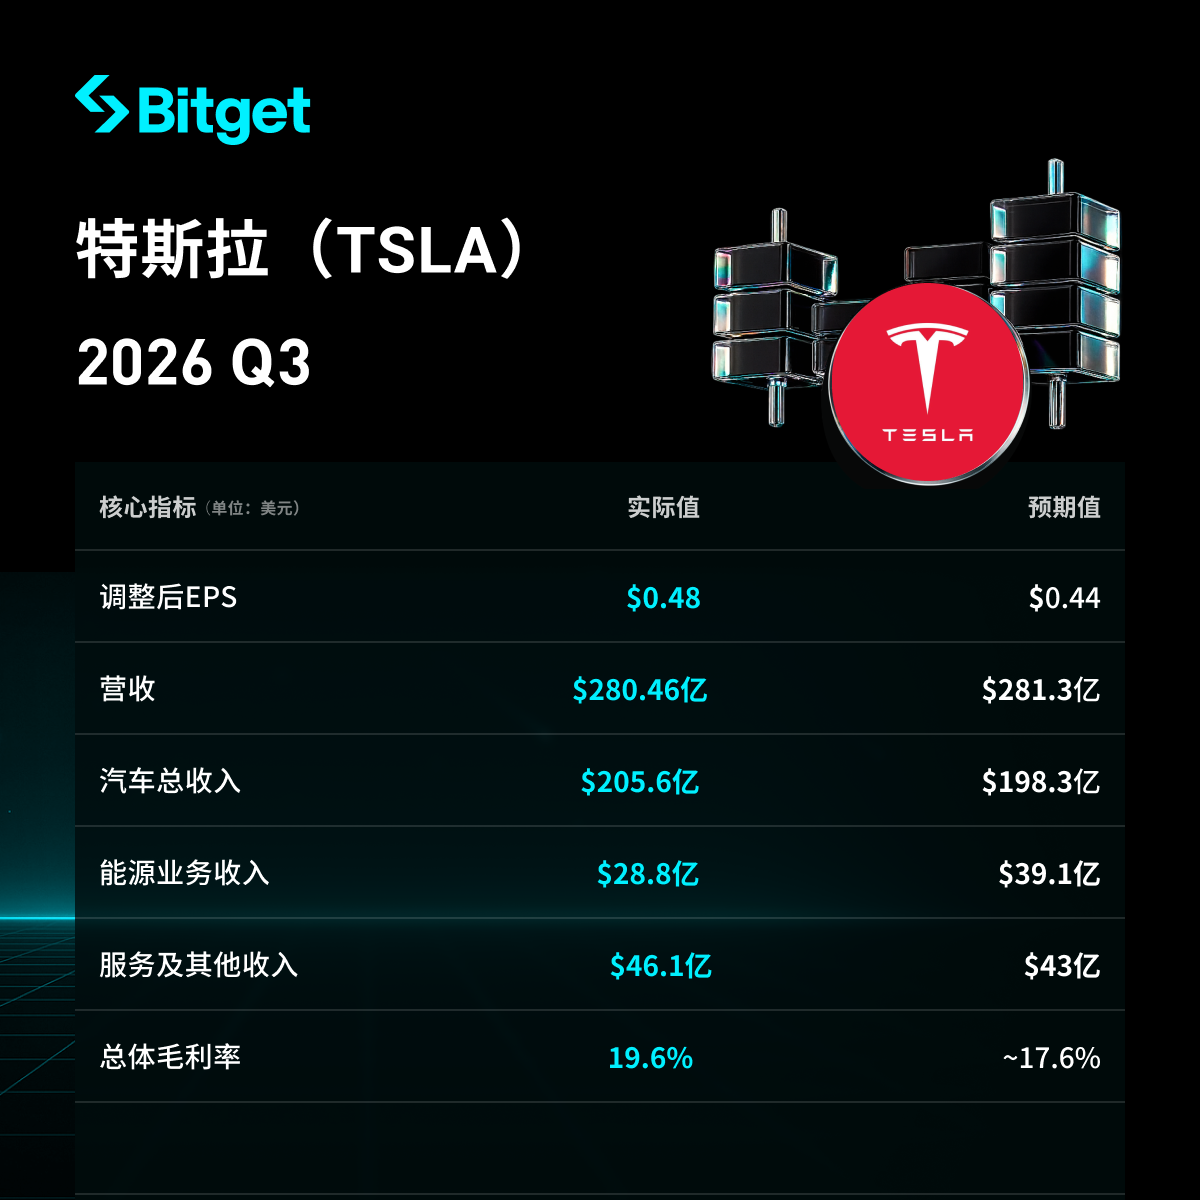
- Kinerja Pendapatan dan Laba Secara Keseluruhan
- Total pendapatan 28,046 miliar USD, pertumbuhan tahunan hampir nol, sedikit di bawah ekspektasi 28,13 miliar USD, turun hampir 0,7% dibanding kuartal kedua 28,236 miliar USD.
- EPS non-GAAP 0,48 USD, melebihi ekspektasi 0,44 USD (sekitar 9% lebih tinggi), turun 4% secara tahunan; GAAP EPS 0,22 USD, turun 44% secara tahunan.
- Laba bersih GAAP 787 juta USD, turun 43% YoY; laba bersih non-GAAP 1,697 miliar USD.
- Margin kotor total 19,6%, melebihi ekspektasi (hampir 2 poin persentase lebih tinggi), meningkat dari kuartal kedua 16,8%, naik sekitar 160 basis poin dari tahun lalu (sekitar 18,0% pada periode yang sama tahun lalu).
- Arus kas bebas 1,531 miliar USD, berubah positif dan jauh lebih baik dari ekspektasi negatif 4,99 miliar USD (berubah dari minus 1,092 miliar USD pada kuartal kedua); arus kas operasi 6,263 miliar USD.
- Kas akhir, setara kas dan investasi jangka pendek 45,447 miliar USD, naik 1,9 miliar USD QoQ.
- Belanja modal 4,732 miliar USD, di bawah ekspektasi 7,77 miliar USD.
- Kinerja Bisnis Otomotif
- Pendapatan bisnis otomotif 20,56 miliar USD, turun 3% YoY, namun lebih tinggi dari ekspektasi pasar 19,83 miliar USD.
- Volume pengiriman 486.500 unit, turun 2% YoY; volume produksi 464.400 unit, naik 4% YoY. Pengiriman Model 3/Y 478.200 unit, turun 1% YoY; model lain 8.295 unit, turun 48% YoY.
- Inventaris kendaraan global 11 hari, rendah dibandingkan 15 hari pada kuartal kedua.
- Margin kotor bisnis otomotif GAAP 18,5%; margin kotor otomotif tanpa regulatory credit 18,1%, lebih tinggi dibandingkan kuartal kedua 16,3% dan 15,4% pada periode yang sama tahun lalu.
- Pendapatan regulatory credit 113 juta USD, turun 73% YoY (417 juta USD pada periode yang sama tahun lalu).
- Kinerja Divisi Bisnis Lain
- Pendapatan layanan dan lainnya 4,61 miliar USD, naik 33% YoY, lebih tinggi dari ekspektasi 4,3 miliar USD.
- Pendapatan pembangkit listrik dan penyimpanan energi 2,88 miliar USD, turun 16% YoY, jauh di bawah ekspektasi 3,91 miliar USD (sebagian karena pengembalian dana kepada pelanggan terkait tarif), menjadi kontributor utama pendapatan yang meleset dari ekspektasi.
- Volume penyebaran penyimpanan energi 13,7GWh, naik 10% YoY (sedikit lebih tinggi dari 13,5GWh di kuartal kedua), tingkat pemesanan dan backlog pesanan mencapai level tertinggi sepanjang masa; margin kotor bisnis energi sekitar 33% (peningkatan signifikan dari sekitar 20% di kuartal kedua).
- Jumlah langganan aktif FSD 1,74 juta, lebih tinggi dari ekspektasi 1,57 juta (hampir 11% lebih tinggi), naik 67% YoY; tingkat pilihan FSD untuk kendaraan baru di Amerika Utara lebih dari 75% (meningkat hampir 20 poin persentase dibandingkan kuartal kedua).
- Kumulatif jarak tempuh Robotaxi tanpa pengawasan hampir 2 juta mil, naik 8 kali lipat QoQ. Optimus mulai memproduksi batch pertama robot yang memenuhi standar kualitas produksi massal di lini produksi skala tinggi California.
- Belanja Modal dan Rencana Masa Depan
- Belanja modal kuartal ini 4,732 miliar USD, di bawah ekspektasi 7,77 miliar USD.
- Perusahaan menurunkan panduan belanja modal (CapEx) tahun 2023 dari 25 miliar USD menjadi sekitar 20 miliar USD, menekankan pengelolaan pengeluaran melalui penerapan modal yang lebih efisien, dan berencana mendanai terutama melalui arus kas operasi.
- Fokus utama investasi termasuk lini produksi Optimus, komputasi AI, penanjakan Cybercab, dan pabrik chip Terafab terkait SpaceX. Ditargetkan mencapai 400MW daya pelatihan super AI pada akhir tahun.
- Megafactory Texas telah mulai produksi, dengan kapasitas direncanakan 50GWh.
- Panduan Kuartal Berikutnya dan Prospek Tahunan
- Artikel tidak memberikan rincian eksplisit panduan pendapatan atau laba Q4.
- Panduan CapEx tahunan telah direvisi menjadi sekitar 20 miliar USD (dari awalnya 25 miliar USD), jika target sebelumnya tetap maka Q4 perlu sekitar 12 miliar USD, namun kini telah diturunkan.
- Perusahaan menyoroti bahwa permintaan secara signifikan lebih besar dari produksi, order dan backlog penyimpanan energi mencapai rekor tertinggi, kemajuan FSD dan Robotaxi terus berlanjut.
- Latar Belakang Pasar dan Kekhawatiran Investor
- Pertentangan inti terletak pada pendapatan yang meleset akibat kinerja buruk bisnis penyimpanan energi, pengiriman mobil turun secara tahunan, regulatory credit turun tajam, dan laba GAAP turun signifikan karena pengeluaran besar; di saat yang sama, pemulihan margin kotor, EPS non-GAAP mengalahkan ekspektasi, arus kas bebas berbalik positif (terutama karena "hemat belanja"), dan kemajuan FSD/Robotaxi memberikan penyangga.
- Investor khawatir pendapatan meleset dari harapan, laba GAAP menurun, pengiriman kendaraan lemah, bisnis penyimpanan energi lemah, serta tekanan CapEx ke depan (meski kwartal ini lebih rendah dari ekspektasi dan setahun penuh telah turun), serta memantau timbal balik investasi jangka panjang pada AI, robotik, dan otonom. Harga saham naik >2% setelah jam perdagangan lalu berbalik turun, turun sekitar 14% sepanjang tahun ini.
Disclaimer: Konten artikel ini hanya sebagai referensi, bukan sebagai saran investasi apa pun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Anthropic meluncurkan berbagai alat AI, menantang langsung Microsoft Office, sementara IPO memperkuat pasar perkantoran perusahaan!
Anthropic meluncurkan Claude Meetings yang dapat bergabung dalam konferensi video secara real-time dan menjalankan tugas, memungkinkan Claude bergabung sebagai peserta dalam Google Meet dan beralih dari pencatat rapat menjadi kolaborator langsung; papan tulis AI dan spreadsheet telah tersedia, memperkenalkan Claude Whiteboards, yang mendukung kolaborasi tim, serta Claude Sheets, yang dapat dibuat dan diedit oleh AI; produk analisis data Claude Data resmi diluncurkan, memungkinkan integrasi data perusahaan dengan aplikasi pihak ketiga. Harga saham Microsoft turun lebih jauh, sempat jatuh lebih dari 3%.

Anthropic melakukan roadshow dengan target laba operasi jangka panjang sebesar 35%, para pendiri berencana IPO untuk mencairkan 1,75 miliar, Goldman Sachs memperkirakan pendapatan 685 miliar pada 2030
Eksekutif Anthropic mengungkapkan dalam video roadshow bahwa perusahaan percaya dapat mencapai margin laba operasi yang disesuaikan sebesar 35% atau lebih dalam jangka panjang, jauh melampaui 15% pada Q3 tahun ini. Prospektus menunjukkan bahwa tujuh pendiri bersama berencana menjual hampir 3,38 juta lembar saham perusahaan, dengan harga IPO rata-rata, masing-masing akan memperoleh sekitar 250 juta dolar AS, namun masing-masing masih akan mempertahankan kepemilikan saham senilai sekitar 18 miliar dolar AS. Goldman Sachs memperkirakan pendapatan tahunan Anthropic pada tahun 2030 akan hampir 150 kali lipat dari pendapatan tahun lalu, di mana pendapatan dari klien perusahaan adalah 586 miliar dolar AS dan dari non-perusahaan adalah 100 miliar dolar AS.

Penetapan harga IPO Anthropic segera: Goldman Sachs memprediksi pendapatan 2030 akan melampaui 685 miliar, tujuh pendiri memperoleh 1,75 miliar dolar dari IPO
Goldman Sachs memprediksi pendapatan Anthropic akan meningkat dari $4,6 miliar pada 2025 menjadi $685 miliar pada 2030, tumbuh lebih dari 130 kali lipat, namun arus kas bebas baru akan positif pada 2030. Valuasi IPO kali ini sekitar $1,4 triliun, tujuh co-founder secara total memperoleh $1,75 miliar, masing-masing menjual saham sekitar $250 juta yang hanya mewakili sekitar 1,5% kepemilikan. Analis menilai persentase penjualan saham yang rendah ini tidak cukup untuk menggoyahkan kepercayaan investor.
Harga kripto
Lainnya


