
Pratinjau Laporan Keuangan Q3 JPMorgan (JPM): Verifikasi Ketahanan Perdagangan Investasi di Bawah Basis Tinggi
 2026/10/12 06:57
🔥 Pemantauan Saham AS Populer Telah Diluncurkan! 3 tema utama saham AS + 6 saham terpilih + 7 kalender peristiwa penting, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 22 arah perdagangan hanya dalam satu gambar→
1. Ringkasan Poin Investasi
JPMorgan Chase akan melaporkan hasil kuartal ketiga tahun fiskal 2026 pada 13 Oktober 2026 sebelum pembukaan pasar saham AS. Konsensus Wall Street memperkirakan pendapatan sekitar 5,119 miliar USD (+10,3% YoY), pendapatan per saham (EPS) setelah penyesuaian sekitar 5,90 USD (+16,4% YoY). Pada periode yang sama tahun lalu pendapatan sebesar 4,643 miliar USD, dan EPS sebesar 5,07 USD. Perusahaan sebelumnya telah memberikan panduan yang jelas, biaya investment banking dan pendapatan Markets diperkirakan akan tumbuh dua digit menengah hingga tinggi secara tahunan. Laporan keuangan kali ini bertepatan dengan volatilitas tinggi sektor perbankan, sehingga pasar akan fokus pada apakah bisnis inti dapat terus melampaui ekspektasi setelah basis yang tinggi, stabilitas pendapatan bunga bersih, serta pengelolaan kredit dan biaya.
2. Empat Fokus Utama
Fokus 1: Apakah Total Pendapatan dan EPS Dapat Melanjutkan Tradisi Melampaui Ekspektasi
JPMorgan Chase telah lama menunjukkan kemampuan yang kuat dalam mengalahkan ekspektasi hasil. Pada Q2 sudah menghasilkan hasil yang jauh di atas perkiraan (pendapatan 5,735 miliar USD, EPS 7,70 USD), sementara ekspektasi pasar kali ini relatif moderat. Jika data aktual secara signifikan lebih baik daripada konsensus, ditambah dengan pandangan positif, hal ini akan semakin memvalidasi ketahanan profitabilitas perusahaan di tengah kondisi suku bunga dan pasar, yang mendukung pemulihan valuasi.
Fokus 2: Realisasi Pertumbuhan Dua Digit Menengah-Tinggi pada Bisnis Investment Banking dan Markets
Manajemen sebelumnya memandu bahwa Q3 biaya investment banking dan pendapatan Markets diharapkan tumbuh dua digit menengah-tinggi secara tahunan. Pendapatan Markets Q2 telah mencapai 1,21 miliar USD (+35% YoY). Meski aktivitas M&A global melambat, perusahaan menekankan pipeline yang masih kuat serta pertumbuhan produk dan regional yang luas. Kinerja bisnis ini akan langsung menentukan kualitas pendapatan non-bunga dan kepercayaan pasar pada kesinambungan bisnis Wall Street.
Fokus 3: Stabilitas Pendapatan Bunga Bersih (NII) dan Panduan Tahunan
NII Q2 sebesar 2,56 miliar USD (+10% YoY), tidak termasuk Markets sebesar 2,37 miliar USD (+4% YoY). Pasar akan mengamati biaya simpanan, pertumbuhan pinjaman, dan pengaruh lingkungan suku bunga terhadap margin bunga bersih. Jika NII tetap kuat dan prospek tahunan ditingkatkan, hal ini akan memperkuat fondasi profitabilitas perusahaan sebagai mesin bank utama; jika ada tekanan signifikan, dapat memunculkan kekhawatiran perlambatan pertumbuhan.
Fokus 4: Kualitas Kredit dan Pengelolaan Biaya
Penyisihan kredit dan tren kredit bermasalah adalah titik pengamatan utama saham perbankan. Biaya kredit Q2 secara keseluruhan masih bisa dikendalikan, namun pasar tetap memantau apakah terjadi penurunan kualitas kredit konsumen dan kredit komersial secara marjinal. Sementara itu, apakah pengeluaran (terutama gaji terkait perdagangan) dapat dikendalikan dalam lingkungan pendapatan tinggi juga akan memengaruhi margin keuntungan dan ekspektasi pengembalian modal.
3. Risiko dan Peluang Beriringan
Katalis Positif:
- Total pendapatan dan EPS jauh melampaui konsensus, serta prospek tahunan NII atau bisnis inti ditingkatkan.
- Pertumbuhan biaya investment banking dan pendapatan Markets mencapai atau melebihi dua digit menengah-tinggi, membuktikan ketahanan aktivitas perdagangan dan M&A.
- Biaya kredit lebih rendah dari prediksi, NII stabil, pengelolaan biaya baik.
Risiko Penurunan:
- Hanya sesuai atau sedikit di bawah ekspektasi konsensus, momentum pertumbuhan melambat akibat basis tinggi.
- Pendapatan Markets atau investment banking di bawah rentang panduan, atau muncul tanda-tanda penyusutan pipeline.
- Penyisihan kredit meningkat atau NII tertekan, ditambah pertumbuhan biaya di atas ekspektasi.
4. Saran Strategi Trading
Logika Long: Jika data inti melampaui ekspektasi dan manajemen memberikan pandangan positif tentang NII, investment banking, dan bisnis perdagangan, maka akan memperkuat kepercayaan pasar pada kualitas keuntungan dan pengembalian modal JPMorgan Chase, mendukung pemulihan harga saham.
Risiko Short: Jika data biasa saja, panduan berhati-hati atau biaya kredit meningkat, hal ini mungkin memicu taking profit jangka pendek, terutama di tengah volatilitas tinggi sektor perbankan.
Data Kunci:
- Total pendapatan dan pertumbuhan YoY
- Kinerja biaya investment banking dan pendapatan Markets
- Pendapatan bunga bersih (termasuk/tidak termasuk Markets) dan panduan tahunan
- Penyisihan kredit dan tren rasio kredit bermasalah
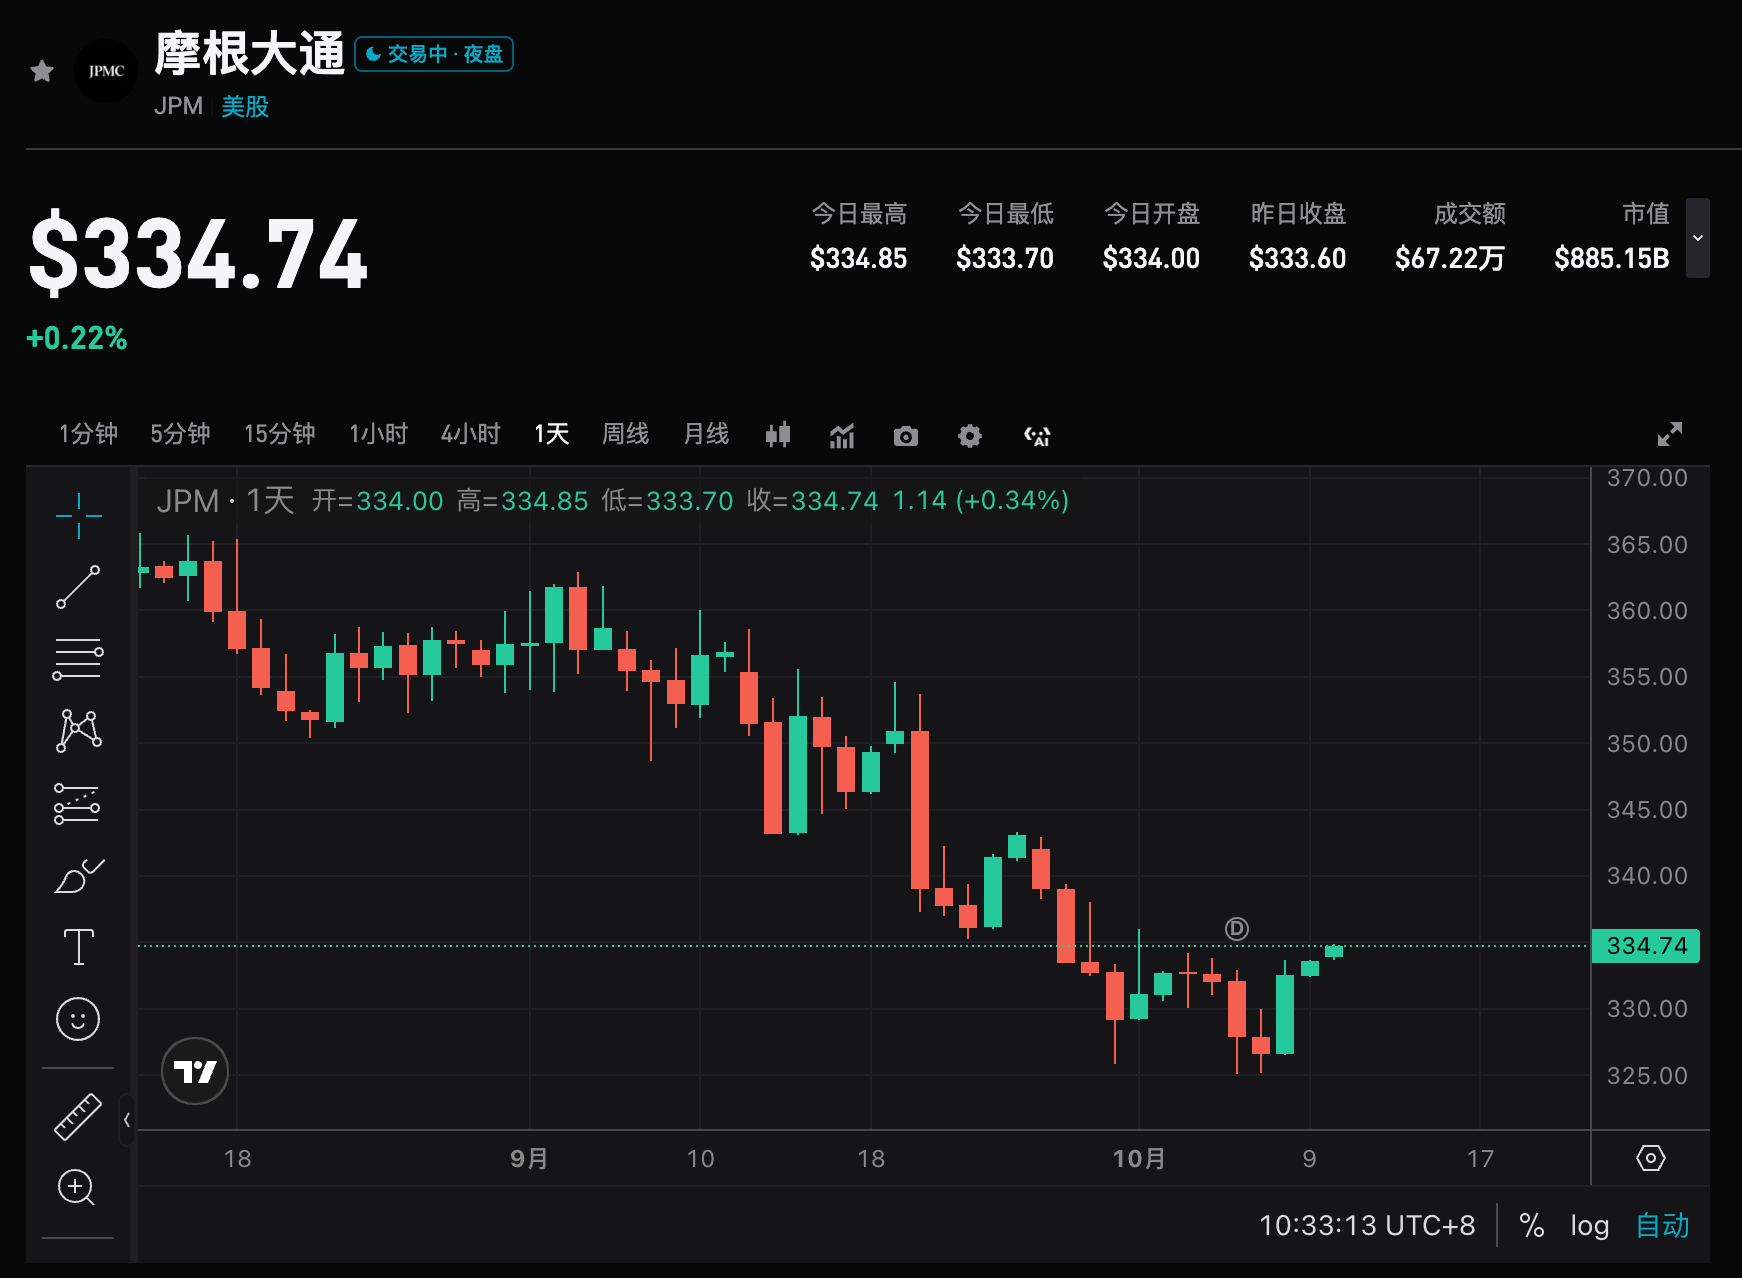
Catatan Taktis (hingga penutupan 9 Oktober, $332.99):
- Sebelum laporan keuangan: Harga saham telah turun dari kisaran tertinggi akhir September sekitar 355–360, baru-baru ini berfluktuasi di kisaran 325–334, dan ditutup pada 332.99 pada 9 Oktober. Rata-rata pergerakan 50 hari berada di sekitar 350, menjadi resistensi signifikan di atas; rata-rata pergerakan 200 hari di sekitar 322 menjadi support di bawah. Risk-reward sebelum peristiwa cenderung netral, volatilitas implisit opsi sekitar ±3,1%–±3,6% (kisaran sekitar 321–345). Kontrol posisi menjelang event, gunakan posisi kecil, hindari leverage long di bawah 325.
- Struktur Long: Jika penutupan kembali di atas 340–345, pull back bertahan di 330–332. Referensi atas 350 / 360. Stop loss bisa ditempatkan di 325, atau disesuaikan ke 320 (area MA 200 hari) sesuai toleransi risiko.
- Struktur Short / Hedging: Jika gagal kembali ke 330–332 setelah gap, atau gagal menembus 340. Referensi bawah 325 / 320 / 310.
Saran Operasi: Jika kinerja jauh di atas ekspektasi dan panduan positif, perhatian pada peluang buy the dip; jika data hanya sesuai ekspektasi atau panduan lemah, waspada risiko volatilitas jangka pendek, hindari mengejar harga. Penyesuaian posisi dan stop loss harus fleksibel sesuai toleransi risiko individu.
Disclaimer: Konten di atas hanya untuk referensi, bukan nasihat investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

SpaceX (SPCX.US) dikabarkan mencoba melakukan "de-Nvidia-isasi" pada lapisan rak: mengembangkan kabinet Kessel untuk melewati papan komputasi L6, hanya membeli chip
SemiAnalysis: SpaceX mengembangkan kabinet Kessel sendiri, menghindari kartu board Nvidia L6, memberikan lebih banyak pilihan untuk produksi perangkat keras mereka sendiri.

Prabayaran peralatan pembangkit listrik pusat data senilai 3,7 miliar dolar AS dibatalkan! “Pembeli turbin gas paling aktif” Softbank melihat sesuatu?
SoftBank mencatat kerugian bersih sebesar 7,1 miliar dolar AS pada kuartal kedua tahun fiskal 2026. Penyebab utamanya adalah penurunan nilai sebesar 3,7 miliar dolar AS dari pembayaran di muka 9,5 miliar dolar AS untuk peralatan pembangkit listrik yang diamankan bagi pusat data Amerika Serikat—di mana sekitar 2,9 miliar dolar AS tidak bisa dikembalikan dan hangus begitu saja. CFO mengakui bahwa SoftBank telah melakukan pembelian sebelum proyek finalisasi, dan saat ini sedang melakukan evaluasi ulang menyeluruh terhadap strategi pengadaan. "Pembeli turbin gas yang paling agresif kehilangan deposit begitu saja."
Harga kripto
Lainnya


