
Apakah obligasi AS sudah turun cukup jauh? Kepala meja perdagangan Goldman Sachs: Obligasi jangka panjang "masih sepenuhnya tidak diminati"

Pasar obligasi negara Amerika Serikat saat ini menghadapi berbagai tekanan yang saling tumpang tindih. Imbal hasil obligasi jangka panjang terus meningkat, pembeli belum muncul, dan perbedaan antara obligasi dan saham semakin menjadi perhatian.
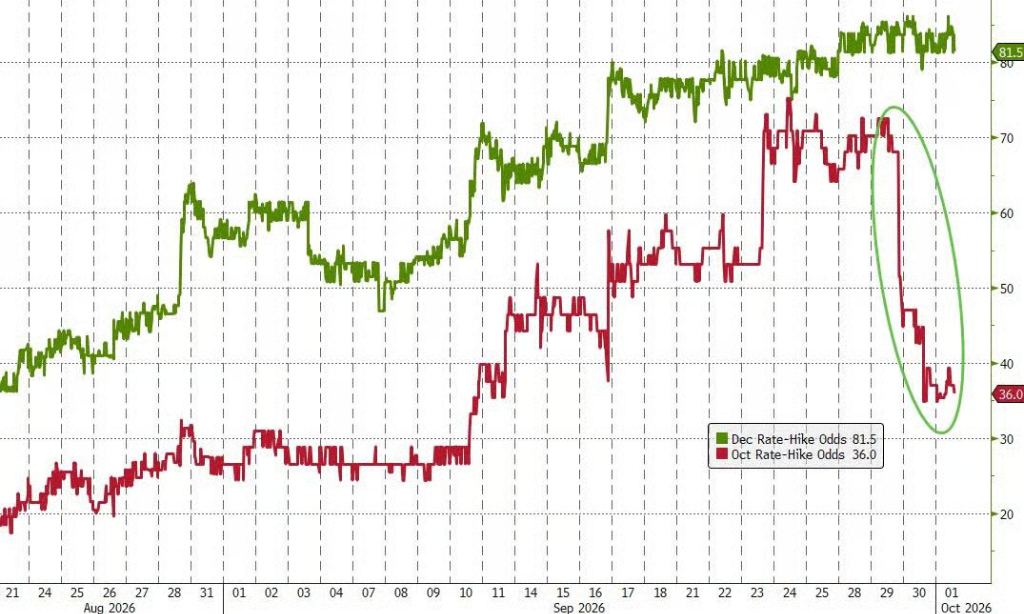
Kepala meja perdagangan Goldman Sachs, Rich Privorotsky, secara terang-terangan menyatakan bahwa obligasi jangka panjang AS "masih benar-benar tidak diminati siapa pun".Meskipun data PCE terbaru lebih rendah dari ekspektasi dan sedikit menurunkan kemungkinan kenaikan suku bunga pada Oktober, hal ini hampir tidak berpengaruh pada tren imbal hasil obligasi jangka panjang—ekspektasi kenaikan suku bunga jangka pendek sudah hampir sepenuhnya tercermin, tekanan utama saat ini masih terkonsentrasi pada ujung panjang kurva imbal hasil.
Sementara itu, ekspektasi volatilitas obligasi jangka panjang juga telah lepas dari kecemasan di pasar suku bunga jangka pendek secara jelas, Privorotsky merangkum: "Situasi ini perlu segera mereda."
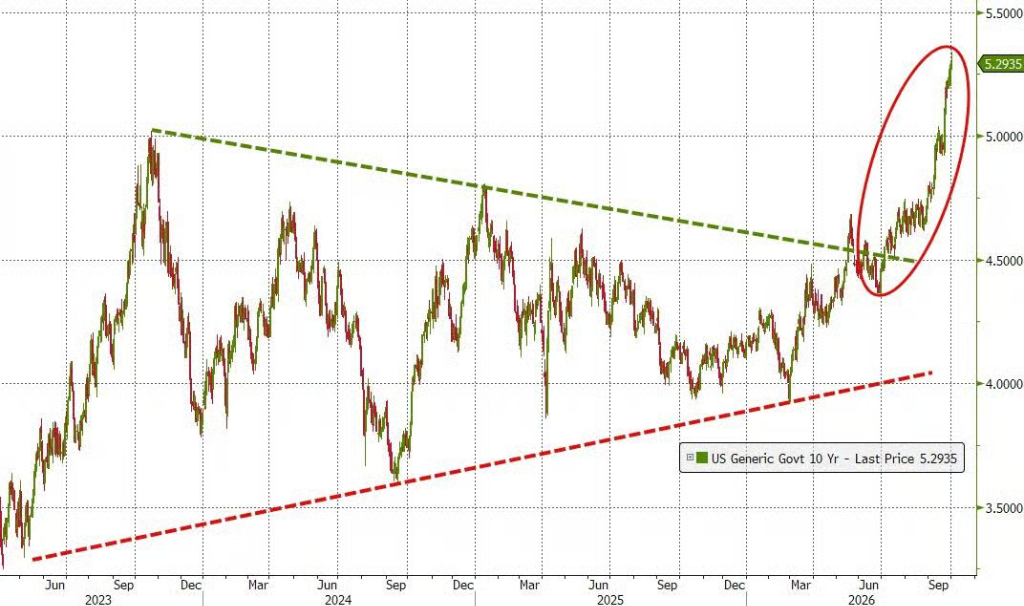
Kenaikan cepat imbal hasil juga mulai memicu beberapa sinyal peringatan berbasis data historis.Florian Roger dari BNP Paribas CIB mengatakan bahwa 5,5% telah dianggap sebagai titik kritis di mana imbal hasil obligasi 10 tahun AS mulai memberikan tekanan substansial pada pasar saham, "kita sudah sangat dekat, pada saat itu valuasi saham akan mulai terlihat terlalu tinggi".
Simon White, ahli strategi makro Bloomberg, mengingatkan bahwa investor sebaiknya tidak tertipu dengan valuasi rendah di permukaan—dari sejarah pergerakan obligasi pemerintah AS sendiri, imbal hasil mungkin masih belum mencapai titik terendahnya.
Obligasi Jangka Panjang AS Kurang Pembeli, Rebound Pasar Obligasi Belum Tiba
Imbal hasil obligasi 10 tahun AS telah naik ke 5,34%, namun level ini belum memicu pembelian signifikan. Meskipun valuasi obligasi pemerintah AS sudah menarik dari berbagai sudut pandang, pasar masih didominasi oleh sikap wait and see.
Analisis Simon White dari Bloomberg menunjukkan, membandingkan imbal hasil obligasi 10 tahun AS dengan rata-rata PDB nominal Amerika Serikat dan imbal hasil obligasi 10 tahun Jerman, dengan menghapus dua periode khusus yaitu pandemi dan krisis keuangan global, tren historis keduanya sangat serasi, sementara imbal hasil saat ini sudah jelas di atas rata-rata tersebut.
Selain itu, imbal hasil 10 tahun lebih tinggi lebih dari 60 basis poin dibandingkan model nilai wajar yang dibangun berdasarkan ritme kenaikan suku bunga bank sentral global, kurva imbal hasil, harga minyak, dan suku bunga kebijakan, namun baik pembeli asing maupun domestik belum tampak masuk pasar.
Nilai relatif antara saham dan obligasi juga mengirimkan sinyal serupa. Risiko premi saham yang diukur berdasarkan selisih hasil per saham 12 bulan terakhir dan imbal hasil obligasi 10 tahun AS, telah turun ke level terendah dalam 20 tahun lebih terakhir, menunjukkan daya tarik saham dibandingkan obligasi berada di titik terendah secara historis. Bahkan jika menggunakan laba masa depan, indikator ini juga mendekati titik terendah tahun 2025 secara historis.
White menunjukkan, imbal hasil penyesuaian setelah menghilangkan premi jatuh tempo dapat memberikan perbandingan yang lebih adil, di mana obligasi pemerintah AS masih memiliki daya tarik, namun keunggulannya telah menyempit.
Regresi Rata-Rata Historis Menunjukkan, Oversold Belum Terjadi
Meskipun indikator valuasi di atas menunjukkan obligasi pemerintah AS relatif undervalued, kerangka analisis lain yang lebih simpel dari White—regresi rata-rata pengembalian tahunan obligasi pemerintah AS—justru memberikan sinyal yang lebih hati-hati.
Kerangka ini menunjukkan bahwa pengembalian tahunan obligasi AS dalam jangka panjang berfluktuasi di sekitar rata-rata, dan selama fase penurunan sering kali terjadi overshoot di bawah rata-rata tersebut. Saat ini, pengembalian tahunan obligasi pemerintah AS telah menurun ke dekat rata-rata tren, namun data historis menunjukkan bahwa posisi ini tidak selalu berarti bahwa titik terendah sudah tercapai. Berdasarkan data lebih dari 50 tahun, dalam situasi ketika pengembalian 6 bulan terakhir turun terus hingga mendekati rata-rata, sekitar tiga perempat kasus menunjukkan pengembalian masih akan turun lebih rendah dalam tiga bulan berikutnya.
Pergerakan imbal hasil riil juga mendukung penilaian ini. Siklus naik imbal hasil nominal saat ini terutama didorong oleh imbal hasil riil, sementara tingkat inflasi break-even relatif moderat.Indikator leading imbal hasil riil 10 tahun yang dibangun oleh White, menggabungkan likuiditas ekses, kekuatan kenaikan suku bunga bank sentral global, dan suku bunga kebijakan The Fed, menunjukkan imbal hasil riil masih punya ruang untuk naik lebih lanjut. Indikator ini memiliki siklus leading sekitar tiga hingga empat bulan terhadap imbal hasil riil.
Tekanan Fiskal dan Risiko Likuiditas Tidak Bisa Diabaikan
Calon pembeli potensial masih harus menghadapi situasi fiskal Amerika Serikat yang serius sebelum masuk pasar.
Di antara pasar negara berkembang utama dan ekonomi maju, defisit fiskal AS sebagai persentase PDB menempati urutan teratas dunia, hanya kalah dari Brasil, Polandia, Hungaria dan Kolombia.Jika beban bunga dikeluarkan, defisit fiskal utama Amerika Serikat juga tetap tertinggi di dunia, sejajar dengan Inggris, sehingga tekanan fiskal tidak bisa diabaikan.
Seiring imbal hasil terus meningkat, risiko pasar juga bisa memperkuat diri sendiri. Kenaikan imbal hasil akan meningkatkan volatilitas, yang kemudian mempengaruhi persyaratan margin dan batas eksposur risiko obligasi, dan secara historis, kenaikan volatilitas biasanya disertai dengan memburuknya likuiditas pasar obligasi.
White juga menunjukkan, ketika imbal hasil 10 tahun terus berada pada 5,25% hingga di atas 5,50%, korelasi historis antara obligasi pemerintah AS dan saham biasanya akan menjadi positif secara berkelanjutan, sehingga semakin melemahkan peran obligasi pemerintah AS sebagai alat lindung portofolio investasi.
Ekspektasi Intervensi Pemerintah Meningkat, Namun Sulit Jadi Alasan Beli
Di bawah tekanan berlapis, ekspektasi pasar terhadap intervensi kebijakan juga meningkat. Diketahui, Departemen Keuangan AS minggu ini mengangkat Kepala Strategi Pasar Jefferies, David Zervos, sebagai penasehat, langkah ini mungkin bukan suatu kebetulan. Dalam wawancara, Zervos mengatakan Departemen Keuangan sedang kembali mengendalikan manajemen jatuh tempo utang, dan menegaskan "perlu memantau dengan cermat bagaimana proses ini berjalan."
Namun, White mengingatkan bahwa ekspektasi intervensi pemerintah meski meningkatkan risiko short, belum cukup menjadi alasan kuat untuk membeli.Jika pasar sudah memiliki ekspektasi bahwa pemerintah akan "menalangi", maka bisa saja situasi menjadi serba salah: susah untuk bearish, namun juga sulit untuk benar-benar bullish, sehingga investor harus tetap waspada.
Kontradiksi inti pasar obligasi AS saat ini adalah: valuasi memang sudah membaik, namun berbagai kendala baik dari sisi teknis, fiskal maupun likuiditas masih belum teratasi sepenuhnya, sehingga apakah imbal hasil sudah benar-benar dekat dengan titik terendah masih perlu konfirmasi lebih lanjut.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bank-bank besar Wall Street secara kolektif meningkatkan prediksi kenaikan suku bunga, kontrak berjangka obligasi AS melanjutkan tren penurunan, dan harga emas turun lebih dari 1% menembus level 4000.
Setelah CPI AS bulan Oktober melebihi ekspektasi, Goldman Sachs dan Nomura menambahkan prediksi kenaikan suku bunga pada Maret tahun depan dalam jalur kebijakan mereka, sedangkan Deutsche Bank menambahkan prediksi kenaikan suku bunga pada Januari tahun depan. Saat ini, pasar telah sepenuhnya mengantisipasi kenaikan suku bunga sebesar 25 basis poin pada bulan Desember, dengan kemungkinan kenaikan 50 basis poin sebesar 13%. Pada hari Rabu, pasar obligasi AS tutup, tetapi kontrak berjangka obligasi AS terus turun, menyebabkan imbal hasil naik sekitar 2 hingga 4 basis poin, sementara harga emas spot mengalami tekanan dan turun sebesar 1,1%.

Tidak perlu khawatir tentang pendinginan pembangunan pusat data AI? Gelombang impor di Amerika Serikat sulit mereda dalam jangka pendek, dampak nyata mungkin terjadi pada tahun 2029
Proyek pusat data rata-rata memerlukan waktu 4,8 tahun dari penentuan investasi hingga dimulainya konstruksi, dan membutuhkan tambahan 2,6 tahun dari awal pembangunan hingga beroperasi. Server biasanya baru dapat masuk setelah struktur bangunan dan pemasangan rak selesai. Bagi mitra dagang seperti Taiwan, Korea Selatan, dan Meksiko yang bergantung pada rantai pasokan pusat data Amerika Serikat, inersia permintaan selama masa konstruksi setidaknya memberikan penyangga ekspor untuk satu hingga dua tahun ke depan.

Kontroversi besar Federal Reserve: Kapan masa jabatan "orang ketiga" Williams harus berakhir?
Fokus perdebatan terletak pada apakah Williams seharusnya mengakhiri masa jabatannya pada Juni 2028 (setelah menyelesaikan masa jabatan penuh selama 10 tahun) atau pada Juni 2027 (saat usia pensiunnya mencapai 65 tahun). Analisis menunjukkan bahwa Dewan Gubernur Federal Reserve memiliki wewenang akhir dalam hal ini. Jika Williams mundur lebih awal, Ketua Federal Reserve Powell dapat lebih awal mengatur pengisian posisi penting ini, namun pemangkasan paksa masa jabatan Williams dapat dengan mudah ditafsirkan sebagai manipulasi politik. Williams sendiri diperkirakan akan menjabat hingga Juni 2028.

Morgan Stanley memperingatkan: Harga penyimpanan lama sedang mencapai puncak, pasokan dan permintaan mungkin beralih ke kelonggaran pada tahun 2028
Morgan Stanley menunjukkan bahwa setelah pemilihan tengah Amerika Serikat, diperkirakan sekitar 20% kapasitas tambahan pusat data Amerika Serikat pada tahun 2028 akan ditunda hingga terealisasi pada tahun 2029. Hal ini dapat menyebabkan "kesenjangan" dalam rantai pasokan pada tahun 2028, yang memicu risiko penumpukan persediaan penyimpanan lama. Penyimpanan lama kurang terikat pada perjanjian harga tetap jangka panjang, sehingga penyempitan selisih permintaan dan pasokan akan menghadapi fluktuasi harga yang lebih besar. Analisis di atas hanya berlaku untuk penyimpanan lama, termasuk DDR3/4, SLC/MLC NAND, dan NOR flash.

Harga kripto
Lainnya


