
Boss Zhipin: Lingkungan semakin tertekan, pemimpin rekrutmen tetap stabil


BOSS Zhipin mencatat kinerja Q2 yang stabil, sedikit melampaui ekspektasi pasar berkat peningkatan efisiensi skala (laba inti yang disesuaikan secara signifikan mengungguli berkat keuntungan investasi dari pencatatan Zhipu). Di tengah tekanan makro, tetap tumbuh melawan tren. Ini didorong oleh perbedaan waktu musim rekrutmen musim semi serta migrasi digital rekrutmen pekerja biru, di mana BOSS Zhipin memperoleh pangsa lebih besar berkat keunggulan produk.
Secara spesifik:
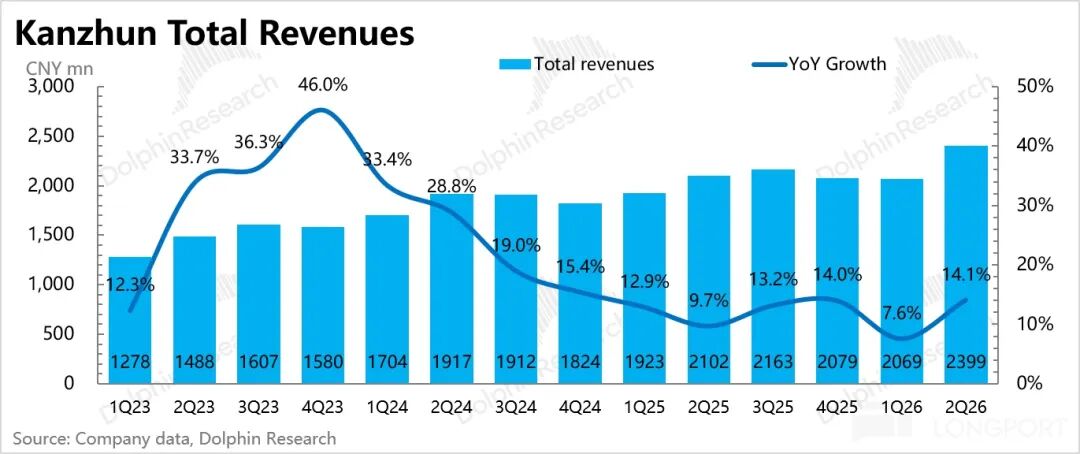
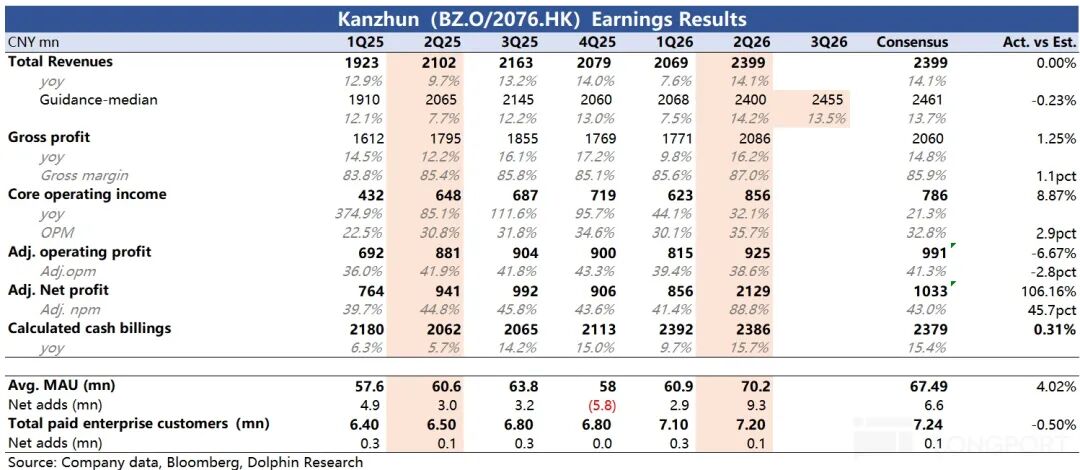
1. Volume pembayaran kembali naik seperti yang diharapkan: pertumbuhan Billings Q2 secara tahunan naik menjadi 16%, pertumbuhan pendapatan juga naik ke 15%, sesuai proyeksi perusahaan. Seperti dikatakan pada kuartal sebelumnya, akibat pergeseran waktu Imlek (Imlek lebih lambat, musim rekrutmen musim semi tertunda), pertumbuhan pendapatan Q2 rebound melawan tren;
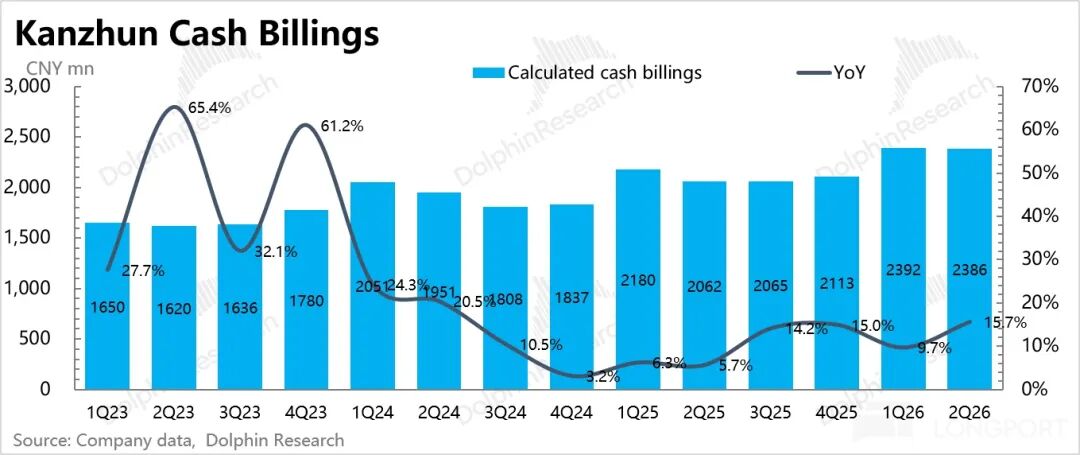
2. Panduan pendapatan sesuai ekspektasi: proyeksi pendapatan perusahaan untuk Q3 menunjukkan pertumbuhan di kisaran 11%–15%, sedikit melambat secara kuartalan, terutama akibat basis yang kembali normal dan tekanan makro, hal ini sudah diantisipasi pasar.
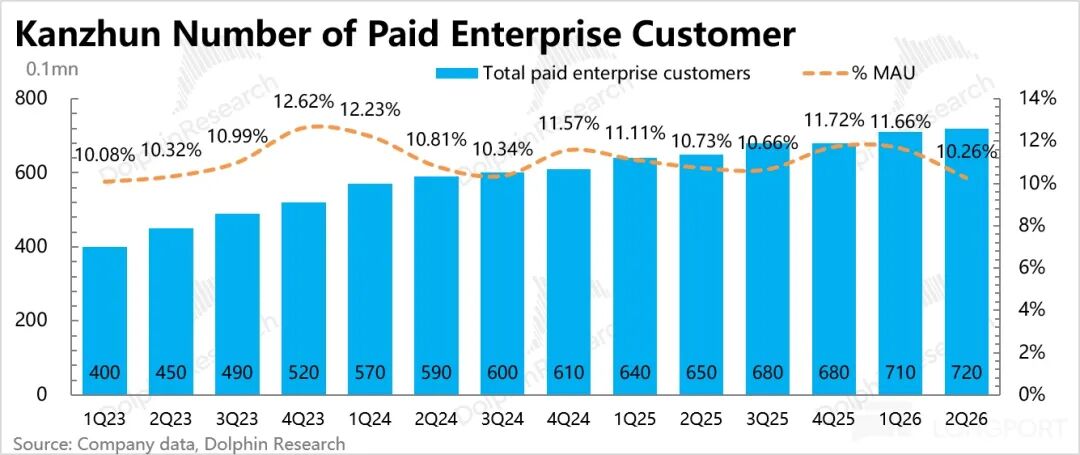
3. Jumlah klien B terus bertambah: jika mengeliminasi efek perbandingan tahun lalu, dalam perbandingan kuartalan jumlah klien korporasi bersih bertambah 100 ribu, total semester pertama setara tahun lalu. Ini membuktikan rebound volume pembayaran Q2 memang hasil perusahaan menyesuaikan irama rekrutmen karena libur Imlek.
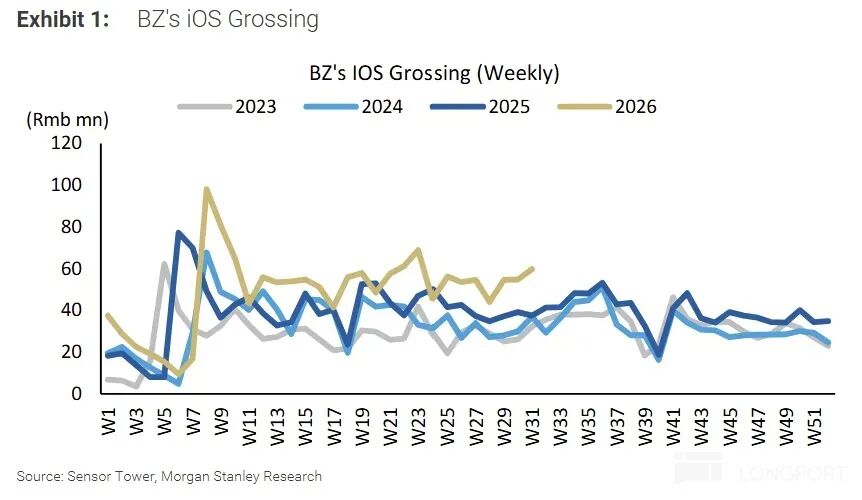
Data volume pembayaran Q2 di iOS yang dilacak oleh Sensor Tower naik 27%, dibandingkan Q1 yang hanya 14%, dan pada Juli terus meningkat hingga 41%. Tingkat pertumbuhan ini melebihi pertumbuhan volume keseluruhan, menunjukkan bahwa anggaran rekrutmen perusahaan pada umumnya masih berada di bawah tekanan atau peningkatan ketidakpastian, sehingga semakin banyak permintaan fleksibel dengan pembelian sesuai kebutuhan.
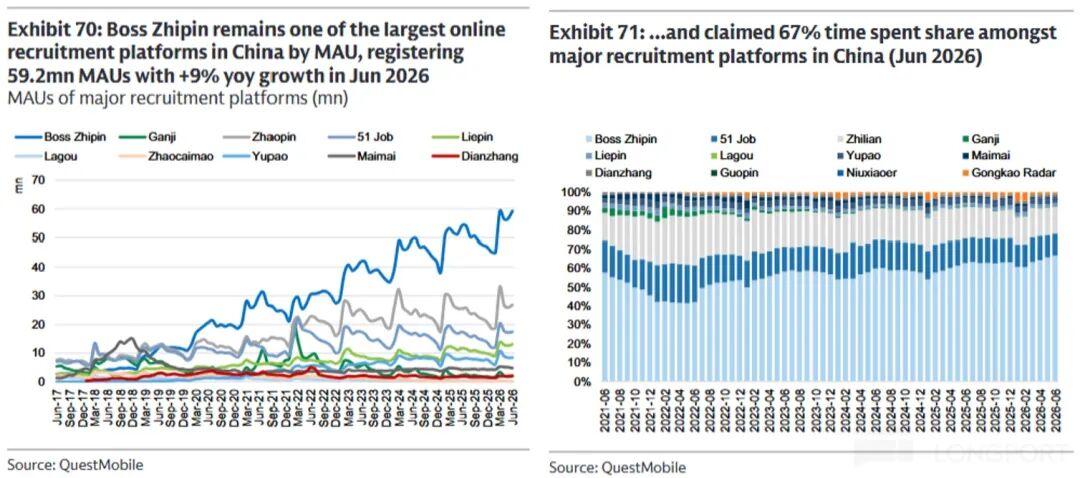
4. Pertumbuhan MAU sisi C melambat: total monthly active users Q2 sebesar 70 juta, didorong oleh rekrutmen musim semi + eksposur sponsor Piala Dunia, ada penambahan bersih 9,3 juta. Menurut data QM, BOSS Zhipin tetap mendominasi industri vertikal, baik MAU dan pangsa waktu pengguna kembali naik menjadi di atas 60%.
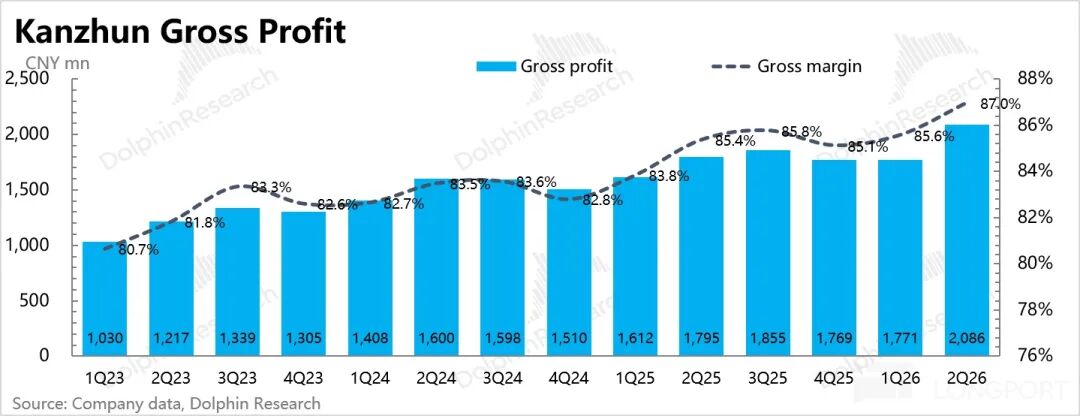
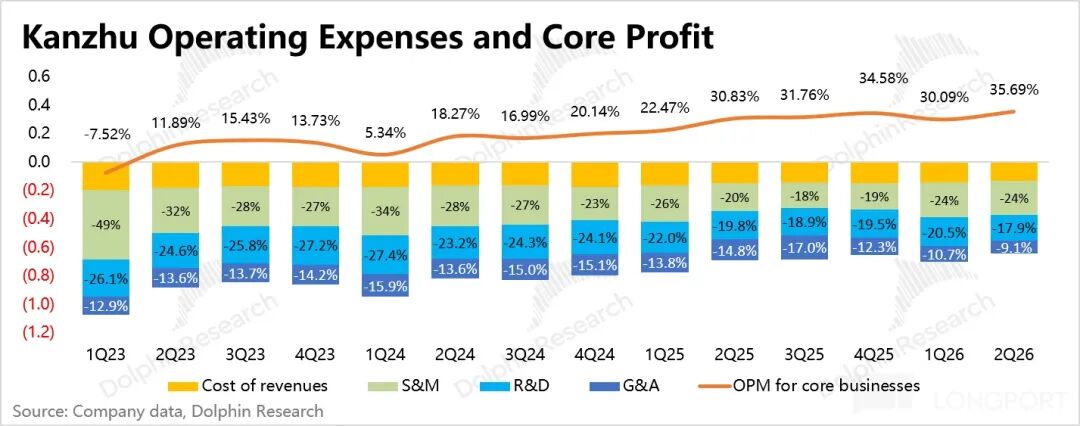
5. Terus melepaskan leverage operasional: laba inti operasi Q2 sebesar 860 juta, sedikit melampaui ekspektasi, margin laba 35,7%, naik 5ppts year-on-year, optimasi biaya karena ekonomi skala dan peningkatan efisiensi operasional di luar biaya penjualan.
6. Pengembalian kepada pemegang saham yang melampaui ekspektasi:Pada awal tahun, manajemen menaikkan rencana 2 tahun senilai USD 250 juta yang diumumkan untuk September 2025 menjadi USD 400 juta, dan berjanji mulai 2026, 50% dari laba bersih yang disesuaikan akan digunakan untuk mengembalikan nilai kepada pemegang saham (buyback & dividen).
Jika melihat Q1 dan Q2 bersama, total dividen tahun 2025 + nominal buyback yang diberikan telah melebihi 100% laba disesuaikan, dengan tingkat imbal hasil keseluruhan mencapai 7,5%. Saat ini saldo kas USD 2,7 miliar, arus kas operasional sehat. Jika buyback semester kedua setara dengan semester pertama sebesar USD 300 juta, tingkat pengembalian tahunan optimis bisa mencapai 12%.
7. Perbandingan indikator kinerja utama dengan ekspektasi pasar
Opini Dolphin
Meski Q2 masih berada di bawah tekanan makro, seiring data volume daring BOSS Zhipin yang dilacak pihak ketiga menunjukkan percepatan pertumbuhan pada Juli, serta status sebagai aset defensif berkualitas kontra tren pertumbuhan AI, harga saham BOSS Zhipin setelah stagnan sepanjang Q2 mengalami rebound signifikan pada Juli.
Laporan keuangan Q2 juga mencerminkan perubahan volume pembayaran secara kuartalan, kembali memperlihatkan BOSS Zhipin sebagai—platform vertikal “pertumbuhan stabil + peningkatan efisiensi skala + maksimalisasi pengembalian ke pemegang saham”. Hakikatnya adalah moat kompetitif yang tetap terjaga serta manajemen yang kredibel.
Meskipun BOSS Zhipin adalah platform internet mobile tradisional, karena database CV dan proses rekrutmen yang masih melibatkan koneksi luring, maka saat ini secara relatif tetap diuntungkan AI dibandingkan terdampak AI.
Namun, mengingat tekanan makro dan potensi AI memasuki area yang berpengaruh pada hubungan supply-demand tenaga kerja, kami tetap berhati-hati dalam proyeksi ke depan.
Oleh sebab itu, meskipun BOSS Zhipin masih menikmati bonus digitalisasi rekrutmen pekerja biru + permintaan baru untuk posisi AI, dan tekanan makro belum tercermin dalam kinerja, potensi risiko tetap ada membatasi BOSS Zhipin menikmati premium valuasi seperti sebelumnya. Sebaliknya, pengembalian kepada pemegang saham 7,5%-12% menjadi daya tarik penopang ketika terjadi penyesuaian ke bawah..
- AKHIR -
/// Repostkaibai
Menulis artikel tidaklah mudah, silakan klik“Bagikan”, beri saya semangat~
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
CPI inti kembali melampaui ekspektasi, suara “hawkish” dari Federal Reserve bermunculan! Anggota FOMC 2027 secara terang-terangan mengatakan inflasi sedang panas
Ketua Federal Reserve Chicago, Austan Goolsbee, menyatakan bahwa para pejabat harus mengatasi masalah inflasi yang tinggi dan menyebut laporan harga konsumen pada bulan Oktober sebagai hal yang mengkhawatirkan.
Obat penurun berat badan mendapat peringatan "penyakit mata langka" dari FDA, Novo Nordisk (NVO.US), Eli Lilly (LLY.US): Tidak ada bukti yang membuktikan hubungan sebab akibat
FDA mewajibkan semua obat GLP-1 untuk menambahkan peringatan tentang penyakit mata langka NAION. Novo Nordisk dan Eli Lilly menyangkal adanya hubungan sebab-akibat, sementara Citi menyatakan dampak penerapan peringatan tersebut terbatas.


PPT roadshow Anthropic: "kekuatan komputasi" disebutkan 49 kali, "keamanan" 27 kali, pendapatan naik 12 kali dalam setahun, target margin keuntungan jangka panjang 35%
Dalam video roadshow IPO Anthropic, "daya komputasi" disebutkan sebanyak 49 kali dan kata-kata terkait "keamanan" sebanyak 27 kali; CEO sudah menyebut risiko senjata biologis dalam sekitar 30 detik pembukaan. PPT menunjukkan pendapatan kuartal ketiga mencapai 16,956 miliar dolar AS, meningkat lebih dari 12 kali lipat secara tahunan, dengan margin operasional yang disesuaikan sebesar 15% (GAAP -3%), komitmen daya komputasi sekitar 900,9 miliar dolar AS, dan target margin keuntungan jangka panjang di atas 35%.
Harga kripto
Lainnya


