
Wawasan dari laporan keuangan raksasa teknologi

Tiga raksasa teknologi merilis laporan keuangan pada malam yang sama, ledakan bisnis cloud membuat Wall Street menilai ulang imbal hasil komersial AI.
Menurut Trading Desk Chasing Wind, pada 30 April, tim analis Brian Nowak dari Morgan Stanley merilis riset yang menafsirkan laporan keuangan terbaru Alphabet (induk Google), Amazon, dan Meta, menyatakan bahwa percepatan pendapatan dari penyedia cloud skala besar sedang menjadi sinyal verifikasi terpenting untuk Return on Invested Capital (ROIC) di investasi AI generatif tahun ini.
Google Cloud: Backlog Pesanan Dua Kali Lipat, TPU Menjual Chip Menjadi Cerita Baru
Google Cloud adalah kejutan terbesar dalam musim laporan keuangan ini.
Pendapatan kuartal meningkat 63% YoY, melampaui ekspektasi pembeli sebesar 60%. Pertumbuhannya berasal dari dua aspek: pertama, pengguna aktif bulanan berbayar Gemini Enterprise meningkat tajam secara QoQ, jumlah token yang diproses lewat API langsung melebihi 16 miliar per menit; kedua, permintaan infrastruktur AI tetap tinggi, Google terus menjual TPU dan GPU kepada klien eksternal.
Yang lebih mengejutkan adalah angka backlog order. Backlog order Google Cloud pada akhir kuartal melonjak dari 243 miliar USD menjadi 462 miliar USD, kenaikan bersih sebesar 219 miliar USD dalam satu kuartal, hampir dua kali lipat. Morgan Stanley menunjukkan bahwa ini didorong oleh kontrak laboratorium swasta skala besar dan kontribusi penjualan chip TPU oleh Google kepada pihak ketiga.
TPU dijual ke klien eksternal merupakan variabel baru. Morgan Stanley memperkirakan, tergantung pada jumlah dan harga chip, TPU bisa berkontribusi 20 hingga 100 miliar USD untuk backlog order kuartal ini (perkiraan dasar sekitar 55 miliar USD). Ini berarti Google bukan sekadar penyedia layanan cloud, namun juga menjual perangkat keras komputasi ke luar—logika ini sebelumnya dianggap sebagai "asumsi bull market", kini jadi skenario dasar.
Dampak finansialnya langsung tercermin dalam proyeksi: Morgan Stanley meningkatkan estimasi pendapatan Google Cloud untuk 2026/2027 sekitar 11%/40%, dengan pertumbuhan diprediksi mencapai 78%/86%. Dalam jangka panjang, menurut model saat ini, kontribusi EBIT Google Cloud terhadap total EBIT perusahaan diperkirakan akan melebihi 50% pada 2029 dan mencapai 64% pada 2030.
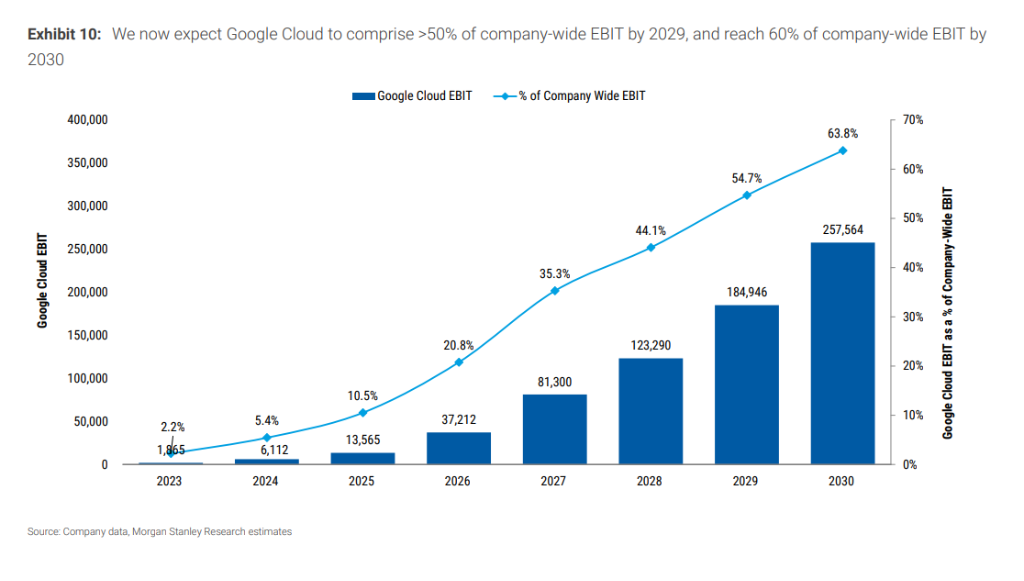
Berdasarkan ini, Morgan Stanley menaikkan target harga Google dari 330 USD menjadi 375 USD, setara dengan 24x P/E 2027 dengan estimasi EPS sekitar 15,74 USD, mempertahankan peringkat "Overweight". Estimasi EPS 2027 juga dinaikkan 14% menjadi sekitar 16 USD.
AWS: Pertumbuhan Tidak Sesuai Ekspektasi, Tapi Backlog Order Tunjukkan Masa Depan Lebih Kuat
AWS tumbuh 28% YoY kuartal ini, di bawah ekspektasi pembeli sekitar 30%, menjadikannya bagian yang agak "mengecewakan" dalam laporan ini.
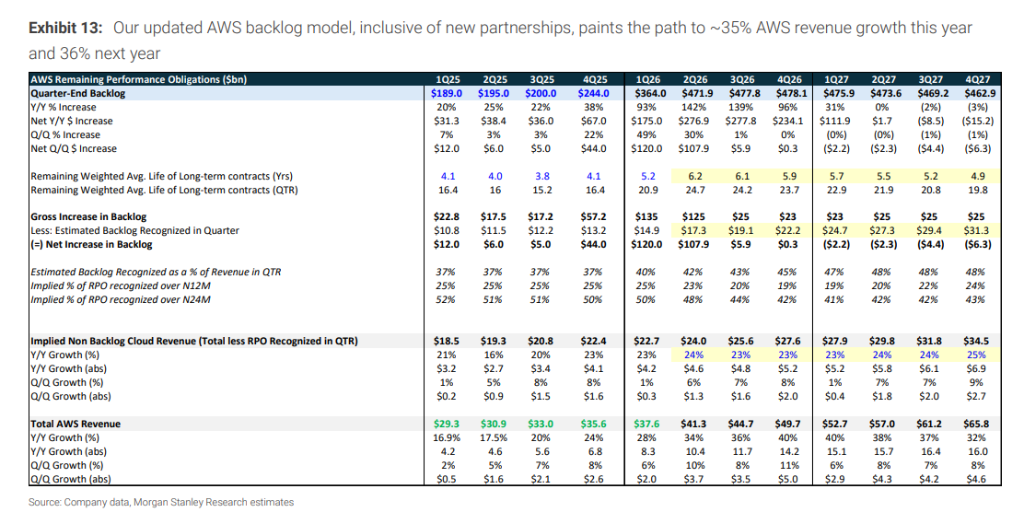
Namun Morgan Stanley mengingatkan investor untuk tidak hanya fokus pada angka kuartal ini saja. AWS mempercepat pertumbuhan sekitar 480 basis poin dibandingkan kuartal sebelumnya, dan perubahan backlog order lebih menggambarkan situasi: backlog pada akhir kuartal meningkat dari 244 miliar USD menjadi 364 miliar USD, kenaikan bersih 120 miliar USD dalam satu kuartal, melebihi perkiraan Morgan Stanley sebelumnya sebesar 350 miliar USD, terutama dari kontrak laboratorium swasta skala besar dan bisnis baru.
Morgan Stanley memproyeksikan, seiring kapasitas bertambah, pertumbuhan AWS akan lanjut meningkat, menjadi 35%/36% pada 2026/2027.
Bisnis ritel Amazon juga melampaui ekspektasi: EBIT Q1 Amerika Utara sekitar 1 miliar USD lebih tinggi dari perkiraan, pertumbuhan satuan 15% YoY, 400 basis poin di atas ekspektasi, biaya pemenuhan dan pengiriman 2% di bawah estimasi.
Mengkombinasikan cloud dan ritel, Morgan Stanley menaikkan estimasi EPS Amazon 2027 sekitar 9% menjadi sekitar 11,3 USD, target harga dari 300 USD menjadi 330 USD, setara P/E 29x, dan mempertahankan peringkat "Overweight".
META: Iklan Stabil, Tapi Kurang Kartu Bisnis Cloud
Situasi META berbeda dengan Google dan Amazon.
Pendapatan kuartal pertama 5,631 miliar USD, sedikit di bawah ekspektasi 5,676 miliar USD, namun indikator inti iklan terus membaik: durasi menonton video Facebook meningkat lebih dari 8% secara QoQ, kenaikan terbesar sejak empat tahun terakhir; durasi Instagram Reels naik 10%; rata-rata harga iklan tumbuh 12% YoY; volume tayangan iklan tumbuh 19% YoY.
Margin EBITDA yang disesuaikan mencapai 62%, jauh di atas ekspektasi 56,3%.
Namun Morgan Stanley menunjukkan bahwa META tidak memiliki bisnis pertumbuhan tinggi yang dapat langsung menunjukkan imbal hasil investasi AI seperti Google Cloud atau AWS, juga kekurangan visibilitas pendapatan ke depan. Oleh karena itu, kenaikan harga saham META sangat tergantung pada komersialisasi produk baru yang didorong Muse (seperti asisten belanja AI personal) serta perubahan tingkat adopsi pengguna dan perilaku pembayaran mereka.
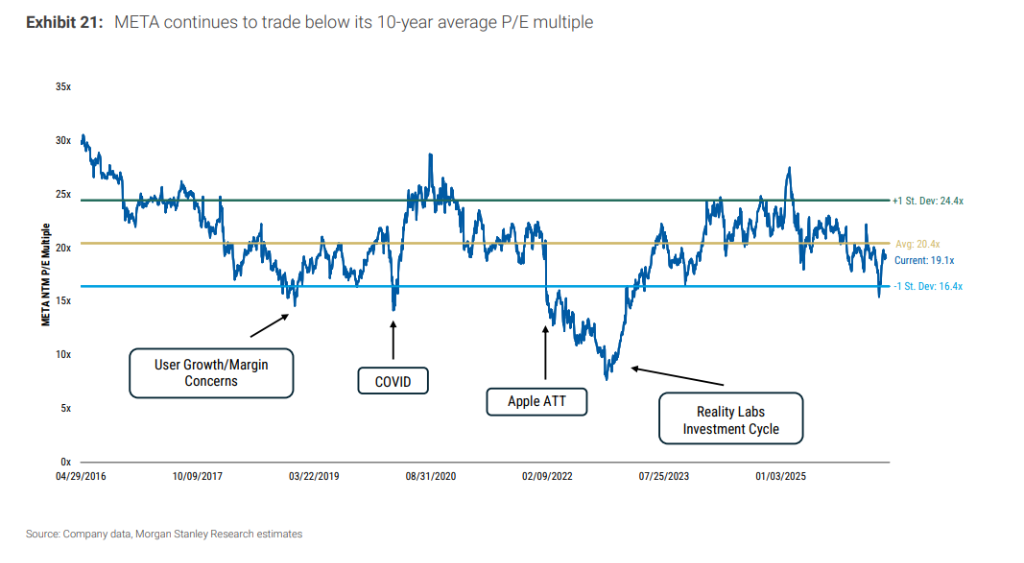
Morgan Stanley juga menambahkan, memo internal META menunjukkan manajemen berencana melakukan PHK sekitar 10% staf (sekitar 8.000 orang), serta menutup sekitar 6.000 lowongan (setara pengurangan kapasitas 8% lagi). Setiap pengurangan 10% karyawan, diperkirakan dapat menambah EPS 2027 sekitar 0,50 hingga 1,50 USD. Saat ini estimasi EPS META 2027 oleh Morgan Stanley sekitar 34 USD, target harga 775 USD, setara P/E 23x, dan mempertahankan "Overweight".
Belanja Modal: 2027 Akan Melewati 1 Triliun USD
Di balik pesatnya pertumbuhan cloud adalah percepatan belanja modal secara berkelanjutan.
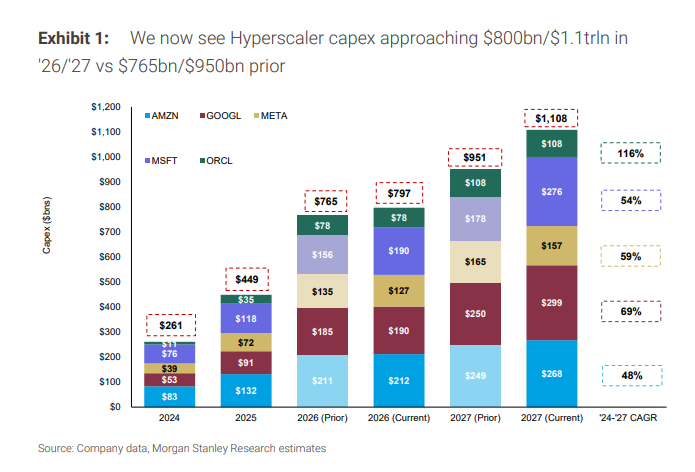
Morgan Stanley memproyeksikan kelima raksasa cloud hyperscale (Amazon, Google, Meta, Microsoft, Oracle) akan menggabungkan belanja modal sekitar 800 miliar USD pada 2026 dan melampaui 1,1 triliun USD pada 2027, naik lagi dari perkiraan sebelumnya 950 miliar USD.
Untuk spesifik perusahaan: Google menaikkan batas atas belanja modal 2026 sebesar 5 miliar USD; Morgan Stanley memperkirakan belanja modal pusat data Google/Amazon pada 2027 masing-masing mencapai 300 miliar/225 miliar USD.
Logika penggunaan dana ini adalah: investasi besar di awal untuk membangun kapasitas produksi, kemudian mengandalkan pendapatan skala besar dan ROIC untuk mengembalikannya. Lonjakan backlog order menjadi bukti paling langsung bahwa logika ini berjalan.
Peta Kompetisi Pasar Cloud: Peningkatan Pendapatan Google untuk Kuartal Pertama Lampaui AWS dan Azure
Dari indikator "barometer pangsa pasar" berupa penambahan pendapatan kuartal, Google Cloud menambah 2,3 miliar USD, AWS naik 2 miliar USD, Azure 1,9 miliar USD.
Ini adalah sinyal penting: untuk pertama kalinya, penambahan pendapatan Google Cloud dalam satu kuartal melampaui AWS dan Azure.
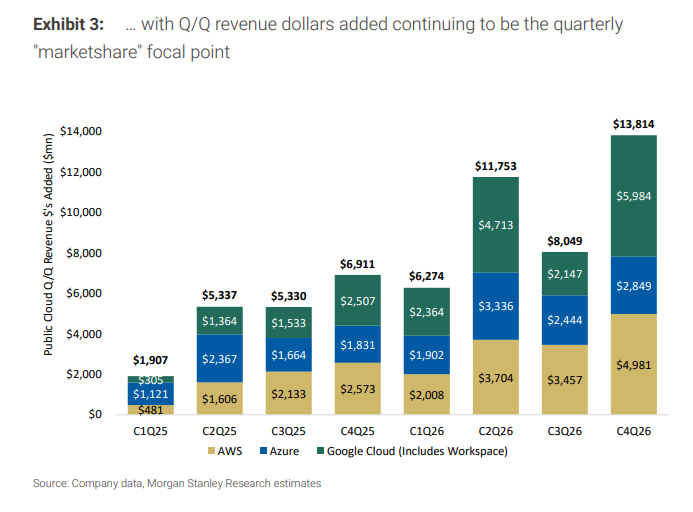
Backlog order akhir kuartal dari tiga penyedia cloud kini telah melebihi 1,5 triliun USD, menegaskan sinyal permintaan yang terus meningkat.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Laporan keuangan Nvidia, IPO triliunan Anthropic secara berturut-turut hadir! Ujian yang lebih besar untuk perdagangan AI akan terjadi minggu depan
Gempa susulan dari pengunduran diri Huang Renxun belum mereda, minggu depan sektor AI akan menghadapi "dua ujian besar": laporan keuangan pertama Nvidia di "era setelah Huang" — "Jika kinerja di bawah ekspektasi, hukuman pasar akan diperbesar"; Anthropic akan melakukan IPO besar dengan valuasi triliun, dua tanda tanya berturut-turut akan langsung menentukan apakah kepercayaan modal global terhadap AI bisa berlanjut.

Prospek Pasar Saham Global Goldman Sachs: Belanja Modal AI Akan Mencapai Puncaknya Tahun Depan, Pertumbuhan Laba Melambat Drastis, Raksasa Cloud Menjadi Aset Defensif
Strategi saham global Goldman Sachs tahun 2027 menunjukkan bahwa gelombang belanja modal AI hampir mencapai puncaknya, dan pertumbuhan laba global akan melambat secara signifikan. Pertumbuhan laba S&P 500 diperkirakan turun dari 36% menjadi 11%, tekanan depresiasi mulai terlihat. Namun, valuasi raksasa cloud telah turun menjadi 19,7 kali price to earnings ratio (PER) yang diharapkan, lebih rendah dari sektor barang konsumsi kebutuhan pokok, dan dikategorikan sebagai aset “relatif defensif”. Goldman Sachs memprediksi target harga S&P 500 di 8.700 poin, menyarankan untuk overweight saham Amerika Serikat dan Jepang, serta underweight saham Eropa.
Memiliki saham Nvidia senilai 135 miliar dolar AS, apakah Jensen Huang akan menjual untuk mengambil untung?
Setelah Huang Renxun mengundurkan diri, sekitar 812 juta saham Nvidia miliknya bernilai 135 miliar dolar AS menjadi tekanan besar bagi harga saham. Apakah ia dapat menjual kepemilikannya akan terikat oleh pembatasan hukum dan pasar: ia hanya dapat menjual secara patuh setelah informasi negatif yang belum dipublikasikan diungkapkan, dan volumenya setara dengan volume transaksi pasar selama enam hari. Untuk mencairkan dalam jumlah besar, diperlukan waktu berbulan-bulan.

Apakah masih ada reli Natal tradisional di pasar saham AS tahun ini?
Setelah perbaikan teknis dan posisi di pasar saham AS, Goldman Sachs, Morgan Stanley, dan JPMorgan Chase secara berturut-turut mengeluarkan sinyal reli akhir tahun. Pengosongan posisi secara ekstrem, valuasi kembali ke rata-rata, dan dukungan musiman bersama-sama membentuk kondisi short squeeze. Namun, inflasi harga impor pada sektor manufaktur global secara tahunan sekitar 24%, telah melampaui puncak selama pandemi, dan tagihan inflasi akan jatuh tempo secara terpusat pada kuartal pertama tahun depan. Goldman Sachs memperingatkan bahwa jika reli akhir tahun benar-benar terwujud, hal itu akan mengorbankan ruang kenaikan di masa mendatang.

Harga kripto
Lainnya


