
Citron menyerang SanDisk! Penjual pendek terbesar Wall Street memperingatkan "puncak datang tanpa suara"

“Big Short” tiba-tiba bertindak melakukan short selling pada saham unggulan sektor penyimpanan.
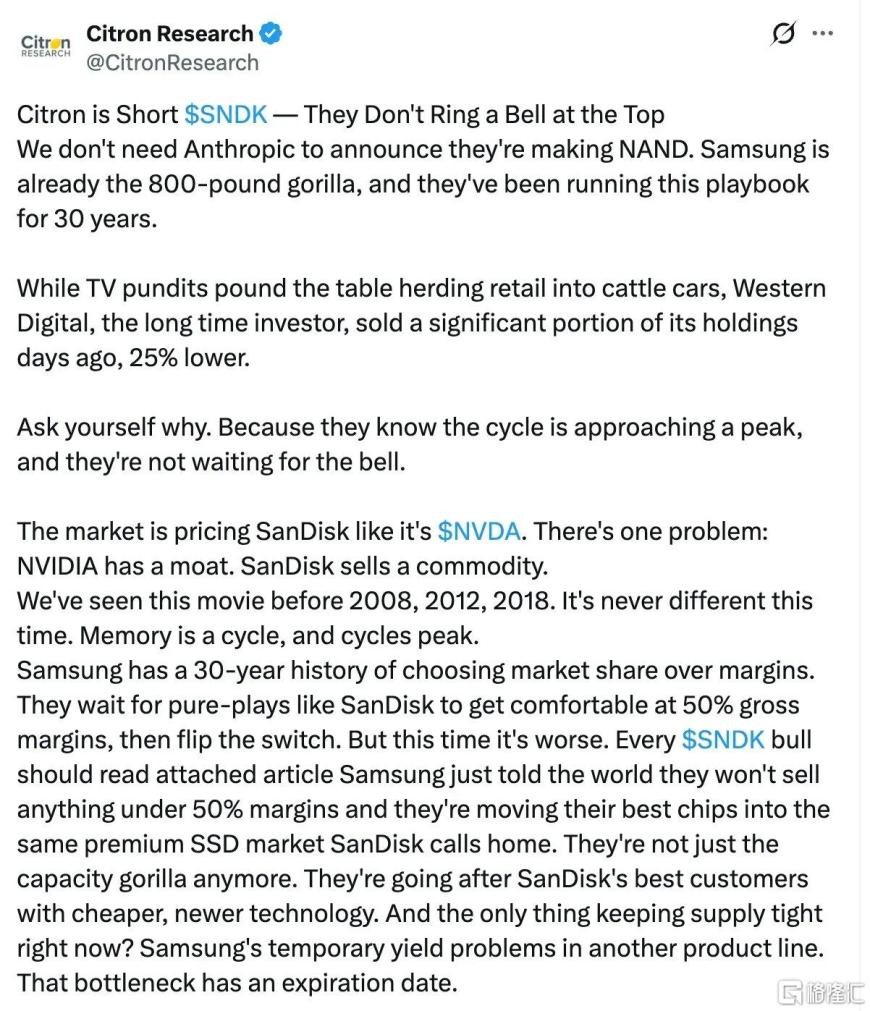
Pada 24 Februari waktu New York, lembaga short selling terkenal di Wall Street, Citron Research, menyatakan sedang melakukan short selling pada SanDisk dan secara blak-blakan mengatakan bahwa lonceng peringatan tidak akan berbunyi di puncak.
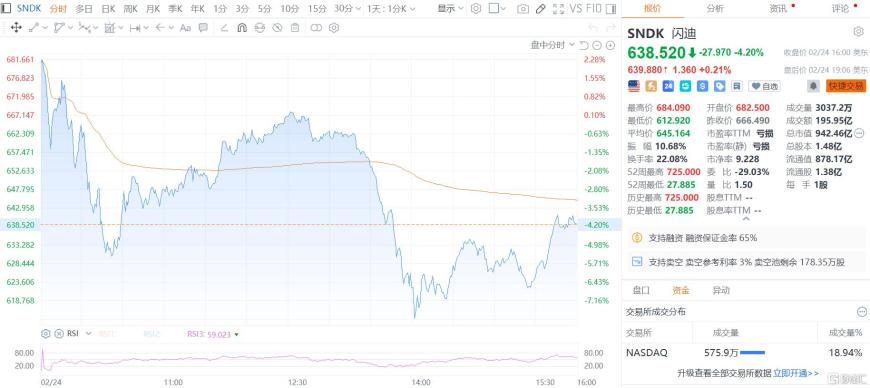
Akibatnya, harga saham SanDisk bergejolak hebat. Setelah anjlok tajam di sesi perdagangan, saham sempat rebound dan berbalik naik, namun akhirnya ditutup turun 4,2% pada 638,52 dolar AS, dengan kapitalisasi pasar saat ini sebesar 94,246 miliar dolar AS.
Sejak awal tahun ini, saham tersebut telah mengalami lonjakan pesat, dengan kenaikan kumulatif sekitar 170% sejak awal tahun.
Tiga Alasan Utama Short Selling
Citron Research secara terang-terangan menyatakan bahwa kemakmuran hanyalah "fatamorgana", “ilusi pasokan” menyembunyikan krisis siklus.
Lembaga ini mengemukakan tiga alasan utama untuk short selling: ancaman persaingan dari Samsung, pengurangan kepemilikan oleh investor jangka panjang SanDisk, Western Digital, serta pola sejarah puncak siklus.
Citron Research menilai, Samsung menjadi ancaman fatal bagi SanDisk.
Sebagai pemimpin industri, jika kapasitas dan yield Samsung pulih, serta memasuki pasar SSD kelas atas, "kelangkaan" saat ini bisa dengan cepat menghilang.
Selain itu, Citron juga mengkritik tajam investor jangka panjang SanDisk, Western Digital, yang baru-baru ini menjual banyak sahamnya dengan harga sekitar 25% di bawah harga pasar saat ini.
“Para tamu di acara TV masih berdebat keras, mendorong investor ritel masuk ke kandang banteng, namun pemegang saham jangka panjang seperti Western Digital telah diam-diam keluar. Tanyakan pada diri sendiri, kenapa? Karena mereka tahu siklus hampir mencapai puncak, mereka tidak akan menunggu sampai lonceng berbunyi.”
Lembaga ini juga menyoroti bahwa pasar menilai perusahaan penyimpanan NAND yang sangat siklikal seolah-olah merupakan aset inti AI dengan keunggulan kompetitif jangka panjang, sehingga terjadi mismatch yang jelas.
“Pasar menilai SanDisk seperti Nvidia (NVDA). Tapi ada satu masalah: Nvidia punya moat, SanDisk hanya menjual komoditas.”
Citron menunjukkan bahwa pada dasarnya, NAND tetap merupakan industri komoditas yang sangat bergantung pada pasokan, dan dalam sejarahnya, berkali-kali siklus mencapai puncak saat margin laba tinggi.
Citron menekankan, short selling SanDisk bukan untuk mengejar penurunan, melainkan untuk mengantisipasi penyesuaian siklus.
Saat pasar menyadari “kelangkaan hanya akibat bottleneck kapasitas”, harga mungkin sudah mulai turun. Setelah restock selesai, logika siklus akan kembali mendominasi harga saham.
Perbedaan Pandangan di Pasar
Perlu dicatat, saat Citron secara vokal melakukan short selling, SK Hynix justru menyatakan bahwa “pasar penyimpanan sepenuhnya telah menjadi pasar penjual”.
Sebelumnya, SK Hynix memberikan sinyal kuat dalam panggilan dengan Goldman Sachs bahwa, akibat ledakan permintaan AI dan bottleneck pasokan, kenaikan harga penyimpanan telah menjadi kepastian.
Perusahaan mengungkapkan bahwa saat ini stok DRAM dan NAND hanya tersisa sekitar 4 minggu, dan tidak ada satu pun pelanggan yang bisa sepenuhnya memenuhi permintaan.
Terkait serangan short selling Citron terhadap SanDisk, beberapa analis pasar menilai bahwa logika short selling Citron memang menyasar inti permasalahan saham siklikal, namun momennya mungkin terlalu dini sekitar dua tahun.
Sebagian investor berpendapat, pertumbuhan permintaan struktural yang digerakkan AI bisa memperhalus fluktuasi siklikal tradisional, sehingga kelangkaan saat ini tidak sepenuhnya “fatamorgana”.
SanDisk terutama menyediakan solusi penyimpanan flash NAND, dengan aplikasi meliputi smartphone, komputer pribadi (PC), tablet, aplikasi otomotif, perangkat wearable, serta pusat data dan lainnya.
Sebelumnya perusahaan menyatakan, penetrasi AI yang semakin dalam di pasar PC dan smartphone menjadi pendorong utama pertumbuhan segmen ini, karena perangkat yang mendukung generative AI membutuhkan kapasitas penyimpanan lebih tinggi untuk menangani tugas AI lokal.
Analis memperkirakan pendapatan SanDisk dalam tahun fiskal ini akan naik lebih dari dua kali lipat dari sekitar 7,36 miliar dolar AS tahun lalu, dan akan kembali mencatat kenaikan signifikan pada tahun fiskal berikutnya.
Selain itu, didorong oleh ketatnya pasokan, harga NAND pada kuartal tahun ini diperkirakan naik 55%-60%, jauh di atas estimasi sebelumnya sebesar 33%-38%, sedangkan permintaan diperkirakan akan naik hampir 3 kali lipat dari tingkat tahun 2024 hingga 2028.
Dengan harga dan permintaan yang sama-sama positif, pasar memperkirakan laba per saham SanDisk untuk tahun fiskal ini akan melonjak sekitar 1220% yoy, menjadi 39,45 dolar AS, dan hampir berlipat ganda lagi pada tahun fiskal berikutnya.
Jika secara konservatif diasumsikan laba tahun fiskal 2028 kembali tumbuh sekitar 25%, laba per saham berpotensi naik hingga sekitar 95 dolar AS dalam tiga tahun ke depan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

SpaceX (SPCX.US) dikabarkan mencoba melakukan "de-Nvidia-isasi" pada lapisan rak: mengembangkan kabinet Kessel untuk melewati papan komputasi L6, hanya membeli chip
SemiAnalysis: SpaceX mengembangkan kabinet Kessel sendiri, menghindari kartu board Nvidia L6, memberikan lebih banyak pilihan untuk produksi perangkat keras mereka sendiri.

Prabayaran peralatan pembangkit listrik pusat data senilai 3,7 miliar dolar AS dibatalkan! “Pembeli turbin gas paling aktif” Softbank melihat sesuatu?
SoftBank mencatat kerugian bersih sebesar 7,1 miliar dolar AS pada kuartal kedua tahun fiskal 2026. Penyebab utamanya adalah penurunan nilai sebesar 3,7 miliar dolar AS dari pembayaran di muka 9,5 miliar dolar AS untuk peralatan pembangkit listrik yang diamankan bagi pusat data Amerika Serikat—di mana sekitar 2,9 miliar dolar AS tidak bisa dikembalikan dan hangus begitu saja. CFO mengakui bahwa SoftBank telah melakukan pembelian sebelum proyek finalisasi, dan saat ini sedang melakukan evaluasi ulang menyeluruh terhadap strategi pengadaan. "Pembeli turbin gas yang paling agresif kehilangan deposit begitu saja."
Harga kripto
Lainnya


